Holly Turner en Duncan Hale van Schroders Capital spraken met Climate Solutions News voorafgaand aan Reset Connect London 2026 , dat plaatsvond in Excel London op 23 en 24 juni. Het gesprek ging over de onconventionele inzet van het bedrijf op groene waterstof, de fondsen die pensioen- en vermogensgeld kanaliseren naar de energietransitie, de toenemende prioriteit van klimaatadaptatie en hoe veranderende Europese regelgeving zal bepalen wat als een duurzame investering geldt.
Groene waterstof heeft een aantal zware jaren achter de rug. Geannuleerde projecten, kostenoverschrijdingen en een vraag die niet aan de verwachtingen voldeed, hebben het aanvankelijke enthousiasme flink getemperd. Investeerders die tijdens de hype massaal instapten, hebben zich sindsdien teruggetrokken. Het is daarom opvallend dat een van de grotere institutionele spelers in de energietransitie de terugval juist ziet als een reden om te investeren in plaats van zich terug te trekken.
Schroders Greencoat is de tak van Schroders Capital, de private-markettak van de FTSE 100-vermogensbeheerder, die zich richt op infrastructuur voor de energietransitie. Duncan Hale, portefeuillemanager bij Schroders Greencoat, neemt een weloverwogen, nuchtere houding aan ten opzichte van een beleggingscategorie die tussen uitersten heeft geschommeld. "Waterstof is natuurlijk een zeer interessant en in zekere zin emotioneel onderwerp", zegt hij. "De afgelopen drie of vier jaar heeft het echte golven van euforie gekend en vervolgens... wat is het tegenovergestelde van euforie...?" Hij betoogt dat de aanpak van het bedrijf gedurende dit alles consistent is gebleven.
Bouwen dicht bij de klant
Die aanpak begint met een fysisch feit. Waterstof is, in de woorden van Hale, "een molecuul en in veel gevallen is het een moeilijk molecuul om door een systeem te verplaatsen." Transport en opslag zijn vaak de plekken waar de economie vastloopt. Daarom bouwt het bedrijf productiefaciliteiten dicht bij de plek waar de waterstof wordt gebruikt, sluit een koper af en beschouwt de daaruit voortvloeiende cashflow als het doel van de hele onderneming.
Het duidelijkste voorbeeld is te vinden in Cumbria. Schroders Greencoat en projectontwikkelaar Carlton Power hebben een definitieve investeringsbeslissing genomen over het Barrow Green Hydrogen Project , een installatie van 30 MW die waterstof zal leveren aan een nabijgelegen Kimberly-Clark-fabriek. Op deze locatie worden Andrex- en Kleenex-papieren geproduceerd, en de papierproductie vereist hoogwaardige warmte die van oudsher werd opgewekt door de verbranding van gas. De waterstof zal een groot deel van die warmtebehoefte vervangen. Volgens schattingen van Schroders Greencoat zou de installatie het aardgasverbruik van de fabriek met wel 50% kunnen verminderen en de CO2-uitstoot met ongeveer 18,300 ton per jaar kunnen terugdringen.
Hale legt de logica uit. "We bouwen een project vlakbij een fabriek van Kimberly-Clark, waar ze Kleenex maken", zegt hij. "Ze hebben behoorlijk hoogwaardige warmte nodig. En van oudsher werd die hoogwaardige warmte opgewekt door gas te verbranden." De installatie pompt waterstof rechtstreeks naar de fabriek als gasvervanger. "Vanuit het perspectief van Kimberly-Clark is het fantastisch, omdat het hen in staat stelt delen van hun toeleveringsketen koolstofvrij te maken."
De weddenschap tussen subsidie en gelijkheid
Barrow is het eerste project dat de joint venture van Schroders Greencoat en Carlton Power, Green Hydrogen Energy Company , in aanbouw heeft genomen. Het project draait op een Contract for Difference, een door de overheid gesteunde overeenkomst die een vaste prijs voor waterstof garandeert en investeerders zo de benodigde inkomsten oplevert. Hale beschouwt de subsidie als een tijdelijke steunpilaar in plaats van een permanente kruk.
"De overheid biedt de mogelijkheid om dat project op korte termijn economisch haalbaar te maken", zegt hij, "met de bedoeling dat dit de gehele toeleveringsketen voor waterstof in het VK stimuleert. Hopelijk leidt dit ertoe dat de prijs na verloop van tijd daalt en het economisch aantrekkelijker wordt om het met minder subsidie te doen." Het model waar hij naar verwijst, zijn hernieuwbare energiebronnen. "Tien, vijftien jaar geleden was het erg duur om zonne- en windenergiecentrales te bouwen", zegt hij. "Maar tegenwoordig kun je in veel gevallen, op veel plaatsen in de wereld, waaronder in het VK, een zonne- of windenergiecentrale bouwen zonder overheidssubsidie."
Ondanks alle overtuiging blijft waterstof een klein onderdeel van de portefeuille. Van de producten die Hale beheert op het gebied van semi-vloeibare brandstoffen, bestaat ongeveer een derde uit windenergie, een derde uit zonne-energie en een derde uit wat het bedrijf 'andere activa voor de energietransitie' noemt. Waterstof vertegenwoordigt "ongeveer een derde tot de helft" van dat laatste deel, oftewel zo'n 10% van de totale portefeuille. "Het is een klein, maar groeiend percentage", zegt hij, en een percentage "dat naar verwachting in de loop der tijd zal toenemen."
Hoe het geld wordt ingezameld
Het kapitaal achter die projecten komt uit fondsen die Hale zelf heeft helpen opzetten. Begin 2024 lanceerde Schroders Greencoat het Schroders Capital Semi-Liquid Energy Transition Fund , een beleggingsvehikel volgens artikel 9 van de Internal Revenue Code (IRC) gericht op pensioenregelingen met een vaste bijdrage, dat kapitaal investeert in wind-, zonne-, waterstof- en energieopslagprojecten in Europa en de VS. De semi-liquide structuur stelt beleggers in staat om te investeren in anders illiquide infrastructuur, terwijl ze toch regelmatig toegang tot hun geld behouden. Dat is belangrijk voor pensioenspaarders die hun kapitaal niet tien jaar lang kunnen vastzetten.
Een jaar later voegde het bedrijf een feederfonds toe om de toegang te verbreden. Het Global Energy Infrastructure Long-Term Asset Fund leidt Britse vermogende klanten naar dezelfde strategie. "Hoewel reële activa zoals hernieuwbare energiebronnen doorgaans als illiquide worden beschouwd, bieden onze semi-liquide en LTAF-fondsen een evenwicht door regelmatige en transparante toegang tot liquiditeit te bieden", aldus Hale bij de lancering. Het datacenterplatform in Drogheda is ondergebracht in het permanente Semi-Liquid Global Energy Infrastructure Fund. Via deze fondsen financiert Schroders Greencoat nu ongeveer een derde van de projecten die zijn goedgekeurd tijdens de eerste Britse financieringsronde voor groene waterstof.
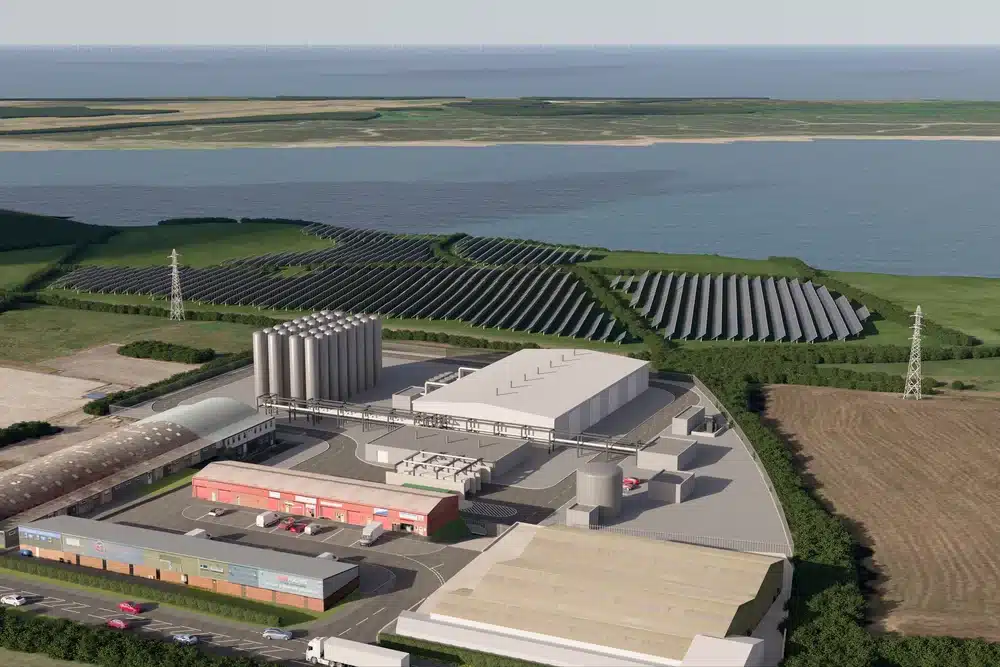
Hoe de Kimberly-Clark-fabriek eruit zal zien. Foto afkomstig van Barrow Green Hydrogen.
Waar gaat het kapitaal naartoe?
Waterstof past in een breder kader van investeringen die gericht zijn op klimaatbescherming. Holly Turner, hoofd duurzame investeringen bij Schroders Capital, deelt dit kader in categorieën in die grotendeels overeenkomen met de taxonomie van de EU. Koolstofarme oplossingen omvatten pure hernieuwbare energieopwekking en een groot deel van de infrastructuur voor de energietransitie waarin Hale investeert. De transitie omvat sectoren met hoge emissies die waarde creëren door te decarboniseren, gefinancierd via de vastgoed- en infrastructuurleningen van het bedrijf.
De derde categorie krijgt minder aandacht, en dat is deels waarom Turner die zo interessant vindt. Ze noemt ze "facilitators", oftewel financieringsoplossingen die indirect decarbonisatie mogelijk maken via een product of dienst. Ze wijst op bedrijven die zich richten op de circulaire economie en efficiëntie, bedrijven die "kritieke knelpunten in het systeem wegnemen". Dit is waar het private equity-werk van het bedrijf in het midden- en kleinbedrijf zich op concentreert. "We kunnen kijken naar de professionalisering of uitbreiding van die bedrijven om dat knelpunt op te lossen", zegt ze.
Een opkomende trend brengt de logica van waterstof weer terug naar de elektriciteitsvraag. Schroders Greencoat heeft in Ierland een platform voor groene digitale infrastructuur gelanceerd , een 50:50 joint venture met Greencoat Renewables, te beginnen met een locatie in Drogheda waar een datacenter van 36 MW gepland staat. Ierland is een natuurlijke testcase. Zoals Hale opmerkt, is Ierland "de datacenterhoofdstad van Europa" en gaat ongeveer 23% van alle Ierse elektriciteit naar datacenters , een belasting die de overheid ertoe dwong de bouw van nieuwe datacenters tijdelijk stop te zetten, voordat dit moratorium onlangs werd opgeheven. Het bedrijf wil locaties voorzien van hoogwaardige groene elektriciteit, zodat providers kunnen bouwen.
Adaptatie komt hoger op de agenda te staan.
Een andere prioriteit van Turner voor dit jaar is meer indringend. Naast het terugdringen van de uitstoot, brengt het bedrijf klimaatadaptatie en -veerkracht nu in kaart als een beleggingsthema, via zijn klimaatverzekeringsportefeuilles en private equity-portefeuilles in opkomende markten. Deze fondsen richten zich op de beschermingskloof, het verschil tussen verzekerde en onverzekerde verliezen als gevolg van natuurrampen in ontwikkelingslanden.
"Het is vreselijk om dit te moeten zeggen als een kans voor aanpassing en veerkracht," zegt ze, "maar ik denk wel dat het steeds crucialer wordt." De discussies over fysieke klimaatrisico's zijn toegenomen, merkt ze op, en geven "een duidelijker signaal aan de beleggingsgemeenschap" dat aanpassing een gebied is waar zowel beleid als vraag in de toekomst meer aandacht aan zullen besteden.
Een veeleisendere definitie van duurzaamheid
Onder de stroom van transacties schuilt een vraag die de hele financiële sector al lange tijd bezighoudt: hoe om te gaan met het feit dat ESG-labels worden geplakt op portefeuilles die slechts marginaal verschillen van conventionele portefeuilles?
Turners antwoord is een gelaagd intern raamwerk. Aan het ene uiteinde bevindt zich een duurzame "kanteling". Hier geldt de duurzaamheidsdoelstelling alleen voor de portefeuille als geheel, niet voor elke afzonderlijke belegging daarin. Een fonds kan bijvoorbeeld streven naar een lagere gemiddelde CO2-intensiteit dan zijn benchmark, maar toch individuele bedrijven aanhouden die op zichzelf niet aan een duurzaamheidstest zouden voldoen. Het doel is de algehele mix, en individuele aandelen worden beoordeeld op de manier waarop ze die mix beïnvloeden, in plaats van op hun eigen merites.
Aan het andere uiteinde bevindt zich 'duurzaam gedreven', waarbij elke individuele belegging aan een duurzaamheidsdrempel moet voldoen voordat deze überhaupt in de portefeuille kan worden opgenomen. "Er zijn dan criteria of voorwaarden waaraan de belegging(en) moeten voldoen om als duurzaam te worden beschouwd", zegt ze. Het verschil zit hem in een portefeuille die gemiddeld genomen groen oogt en een portefeuille die uitsluitend bestaat uit beleggingen die elk op hun eigen manier aan de duurzaamheidseisen voldoen.
Ze verzet zich ook tegen het idee dat impact ten koste gaat van financieel rendement. Schroders voerde samen met de Saïd Business School van de Universiteit van Oxford een onderzoek uit naar 257 beursgenoteerde impactbedrijven. "Impactportefeuilles kunnen sterke, concurrerende absolute en risicogecorrigeerde rendementen genereren ten opzichte van bredere, onbeperkte portefeuilles", zegt ze. Het bedrijf heeft dat onderzoek sindsdien uitgebreid naar private equity en infrastructuurschuld.
Wat de politieke controverse rond het ESG-label betreft, is haar standpunt dat het bedrijf geen stap terug heeft gedaan. "We hebben onze algemene bedrijfsstrategie of aanpak eigenlijk helemaal niet veranderd", zegt ze. In plaats daarvan beschrijft ze een "volwassenwording" waarbij duurzaamheid wordt gezien als "een materiële drijfveer voor waardecreatie of risicobeheer" in plaats van een morele verplichting.
Regelgeving voert de druk op.
Het Europese regelgevingskader verandert hierdoor. Het huidige systeem, vastgelegd in de EU-verordening inzake openbaarmaking van duurzame financiering, categoriseert fondsen aan de hand van twee labels die in de markt worden gebruikt als een soort afkorting voor ambitie. Fondsen volgens artikel 8 , ook wel "lichtgroen" genoemd, bevorderen milieu- of sociale kenmerken. Fondsen volgens artikel 9, de "donkergroene" categorie, moeten duurzame investeringen als kerndoelstelling hebben. Het vlaggenschipfonds van Schroders Greencoat voor de energietransitie valt in de strengere categorie van artikel 9. De Commissie is nu van plan beide labels af te schaffen en te vervangen door nieuwe categorieën, waaronder een aparte categorie voor de transitie.
Turner juicht die verschuiving naar meer specifieke productetiketten toe en is blij met de overgangscategorie. "We verwelkomen de categorie in het algemeen", zegt ze. Het probleem is echter het bewijs. Een overgang is moeilijk aan te tonen omdat die zich in de loop van de tijd voltrekt.
"Het bewijs van transitie en de tijdschaal waarop die transitie plaatsvindt, vereist een zeer duidelijke formulering en meting", zegt ze. Het is, in haar woorden, geen "eenvoudige maatstaf". Managers zullen moeten aantonen hoeveel transitie een asset doormaakt gedurende de holdingperiode, en welke rol de manager daarin heeft gespeeld, of het nu gaat om het direct beheren van de asset of om het simpelweg aansturen van een bedrijf om te veranderen. Dat onderscheid, tussen Hale's hands-on model en een meer indirecte aanpak, is precies het soort detail dat toezichthouders graag duidelijk omschreven zien.
Plenaire sessie van COP30 in Brazilië. Afbeelding: VN Klimaatverandering. Vermogensbeheerders moeten samenwerken om beleidsveranderingen te bewerkstelligen en zo resultaten op mondiaal niveau te bereiken.
Lobbyen door samenwerking, niet door middel van een megafoon.
Dit leidt tot vragen over macro-economisch beleid en supranationale dynamiek, en over de rol die vermogensbeheerders zoals Schroders Capital hierin kunnen spelen. Opeenvolgende COP-toppen eindigden met kapitaalverplichtingen die ver achterbleven bij wat nodig was voor de transitie en aanpassing, en de COP30 van vorig jaar in Belém leverde geen overeengekomen routekaart voor fossiele brandstoffen op. Turner is terughoudend over de mate waarin een individuele vermogensbeheerder daar verandering in kan brengen. "De laatste paar COP's waren vergelijkbaar", zegt ze, en ze blijft "een kapitaalbehoefte aantonen" die zich richt op de uitwisseling tussen ontwikkelde en ontwikkelingslanden.
De belangenbehartiging van het bedrijf is gericht in plaats van luidruchtig. Binnen Greencoat, zegt ze, "identificeren we specifieke Britse beleidsmaatregelen waarover we ons willen inzetten." Daarnaast verloopt het werk via ledenorganisaties die "een collectieve reactie van hun leden verzamelen", plus directe feedback aan toezichthouders over nieuwe regelgeving zoals SDR en SFDR. "Ik denk dat de vraag waar we die rol moeten spelen steeds vaker opduikt," zegt ze.
Dat instinct, om vroegtijdig een beslissing te nemen en de structuur het zware werk te laten doen, gaat rechtstreeks terug tot de Kleenex-fabriek in Cumbria. De markt heeft drie jaar lang moeten beslissen of waterstof een euforisch of een teleurstellende ontwikkeling was. Schroders Greencoat besteedde die tijd aan de bouw van een fabriek met een koper, een contract en de gok dat de subsidie op tijd zou worden afgebouwd. Of de rest van de sector dit voorbeeld volgt, zal bepalen hoe de volgende fase van de transitie daadwerkelijk gefinancierd zal worden.