
| In collaborazione con |  |
In un anno caratterizzato da turbolenze finanziarie e priorità in continua evoluzione, l'ecosistema globale del Climate Tech ha dimostrato resilienza, pur con significativi cambiamenti nelle tendenze di finanziamento. Secondo il rapporto State of Climate Tech 2024 (SOCT 2024) di Net Zero Insights, i finanziamenti azionari nel settore Climate Tech sono diminuiti per il secondo anno consecutivo, mentre l'Europa ha superato gli Stati Uniti come leader mondiale nei finanziamenti, grazie a un aumento dei finanziamenti tramite debito.
Una metodologia solida
Net Zero Insights ha adottato una metodologia rigorosa per il report SOCT 2024, analizzando i dati di oltre 43,000 accordi, 16,000 organizzazioni e 20,000 investitori in tutto il mondo, nel periodo compreso tra gennaio 2020 e novembre 2024. "Questo report combina analisi quantitative e qualitative per offrire un'analisi approfondita del panorama in evoluzione degli investimenti in Climate Tech", si legge nel report. L'analisi completa sfrutta un database proprietario di milioni di punti dati per monitorare tendenze e opportunità nel settore.
Punti Chiave
Diminuiscono i finanziamenti azionari, aumenta il debito
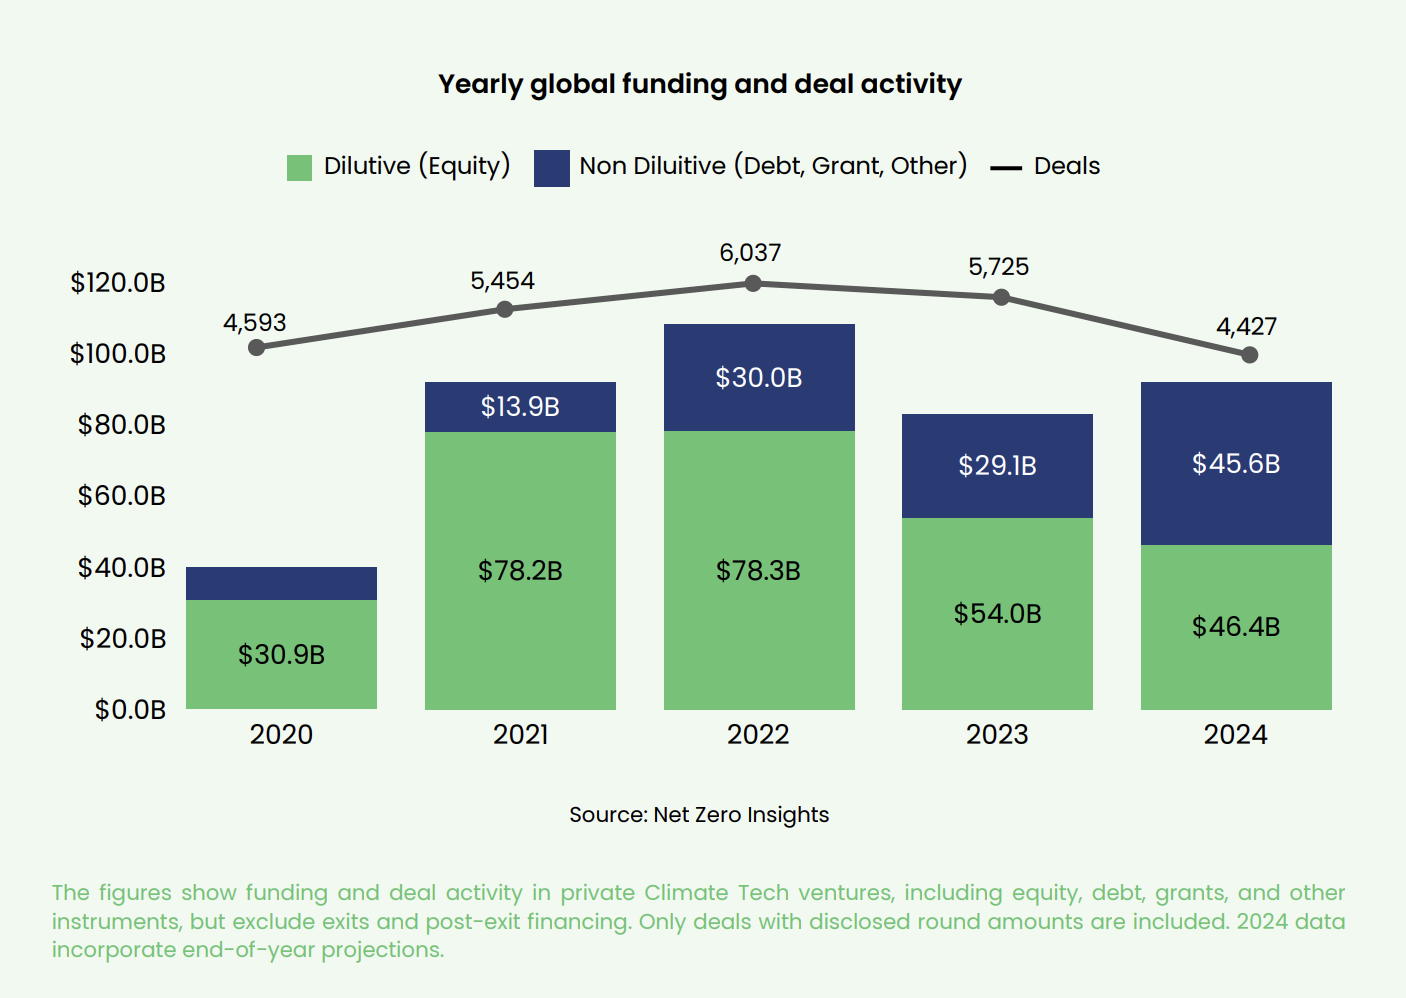
I finanziamenti azionari globali nel settore Climate Tech sono diminuiti del 14% su base annua nel 2024, con le imprese in fase iniziale che si trovano ad affrontare le maggiori difficoltà. "Gli investimenti azionari globali sono diminuiti del 14% su base annua dal 2023, sebbene Stati Uniti ed Europa siano rimasti stabili", afferma il rapporto. Il finanziamento tramite debito, tuttavia, è aumentato, raggiungendo il 41% dei finanziamenti totali, riflettendo uno spostamento verso tecnologie più mature e scalabili.
Secondo il rapporto, quest'anno "il finanziamento tramite debito svolge un ruolo sempre più importante nell'espansione della Climate Tech, finanziando quasi il 50% delle soluzioni fisiche".
Federico Cristoforoni, fondatore e direttore di Net Zero Insights, ha commentato: "Dopo aver monitorato meticolosamente l'attività di investimento nel corso degli anni, l'ecosistema Climate Tech ha mostrato un rapido sviluppo, crescita e trasformazione: dal boom degli investimenti del 2021 alla resilienza del 2022 e alla recessione del 2023".
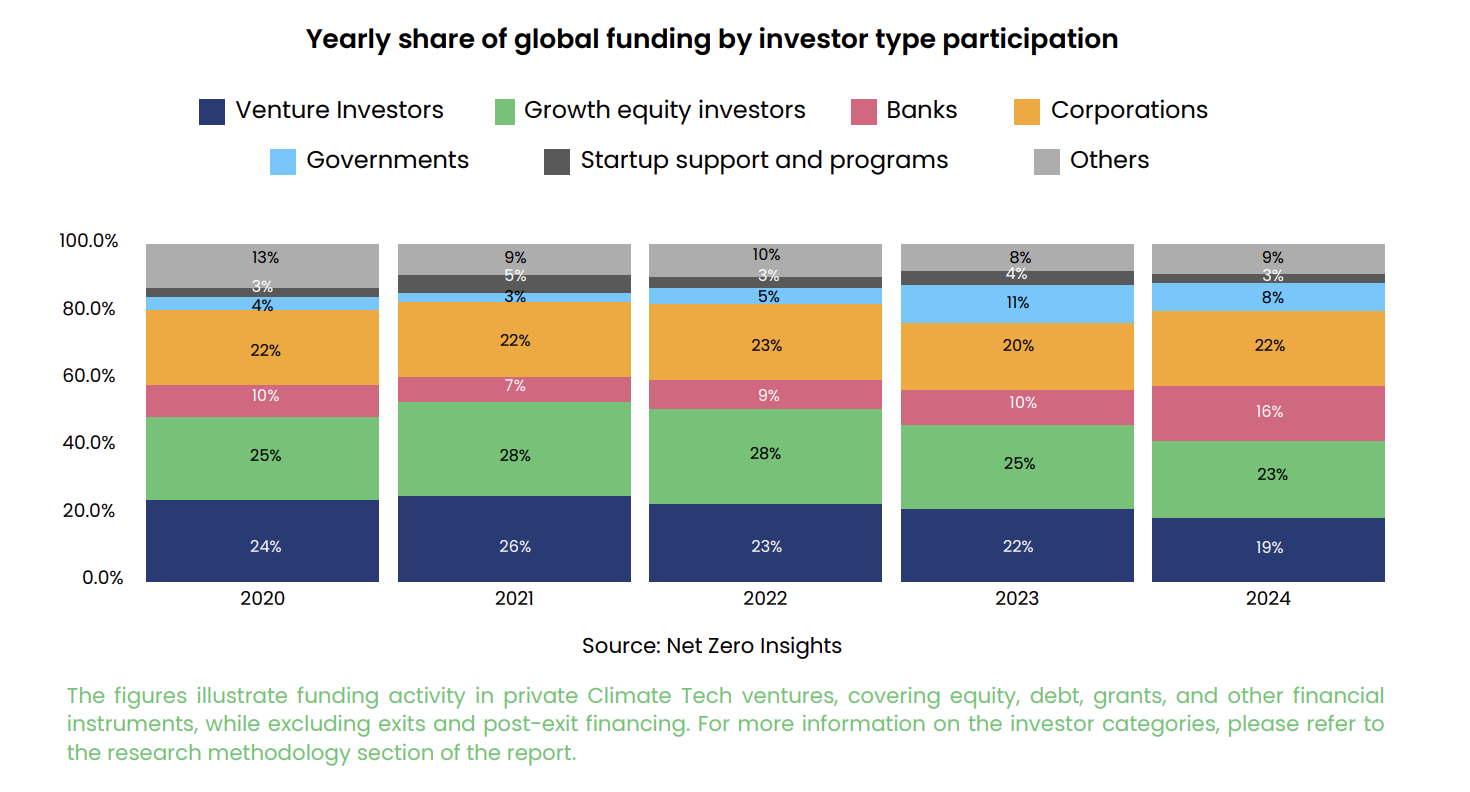
"Oltre all'ascesa e al declino di molte aziende straordinarie", ha continuato, "abbiamo osservato un'evoluzione significativa nel panorama degli investitori. Il finanziamento non diluitivo è emerso come un fattore determinante, in particolare per il finanziamento di soluzioni che coinvolgono asset fisici significativi. Questo include sia tecnologie con un TRL inferiore che puntano alla dimostrazione e alla commercializzazione anticipata, sia soluzioni pronte per il mercato pronte per la scalabilità e la piena adozione.
L'Europa prende l'iniziativa
Per la prima volta, l'Europa ha superato gli Stati Uniti nei finanziamenti totali per le tecnologie climatiche, ottenendo 38.8 miliardi di dollari, con un aumento del 45% su base annua. Questa crescita è stata trainata principalmente da otto dei dieci giga-round dell'anno, che hanno rappresentato quasi la metà dei finanziamenti europei nel 2024. "Un'impennata di grandi round di finanziamento tramite debito all'inizio del 2024 ha reso l'Europa leader mondiale nei finanziamenti totali, superando per la prima volta gli Stati Uniti", rivela il rapporto.
Al contrario, gli Stati Uniti hanno registrato un modesto aumento del 3% dei finanziamenti totali, con investimenti azionari stabili. Il rapporto sottolinea che "gli Stati Uniti dominano nel finanziamento di innovazioni rivoluzionarie", sottolineando la loro attenzione alle tecnologie ad alta intensità di ricerca e sviluppo come l'idrogeno e l'energia nucleare.
10 giga-round europei:
Il rapporto State of Climate Tech 2024 individua dieci mega-round in Europa, tutti con finanziamenti superiori a 1 miliardo di dollari, incentrati principalmente su soluzioni scalabili e pronte per il mercato:
- Northvolt (Svezia): Un round di finanziamento del debito da 5 miliardi di dollari per la produzione di batterie agli ioni di litio, consolidando la leadership dell'Europa nell'accumulo di energia.
- Verkor (Francia): Ottenuto un debito di 4.75 miliardi di dollari per aumentare la produzione di batterie e soddisfare la crescente domanda nel settore dei veicoli elettrici.
- Teleriscaldamento (Germania): Un accordo da 2.11 miliardi di dollari per espandere l'infrastruttura del teleriscaldamento, concentrandosi su sistemi energetici rinnovabili ed efficienti.
- Energia nucleare (Francia): 1.52 miliardi di dollari in finanziamenti tramite debito volti a promuovere le tecnologie nucleari di prossima generazione.
- Batterie agli ioni di litio (Germania): Un altro round da 1.41 miliardi di dollari, a dimostrazione del continuo investimento nell'ecosistema produttivo delle batterie in Europa.
- Solare e pompe di calore (Francia): 1.2 miliardi di dollari per soluzioni di energia rinnovabile, in particolare installazioni solari e tecnologie di pompe di calore.
- Combustibili e calore (Regno Unito): Un investimento da 1.05 miliardi di dollari in sistemi di riscaldamento e combustibili più puliti.
- Veicoli autonomi e intelligenza artificiale (Regno Unito): 1.05 miliardi di dollari in finanziamenti azionari per tecnologie di veicoli autonomi basati sull'intelligenza artificiale.
- Elettrocarburante (Norvegia): Finanziamento azionario da 1.1 miliardi di dollari per incrementare la produzione di carburante sintetico e ridurre le emissioni di gas serra.
- Veicoli elettrici (Francia): 1.12 miliardi di dollari di finanziamenti tramite debito per l'espansione della produzione di veicoli elettrici e delle infrastrutture di ricarica
Le soluzioni tecnologiche per il clima che attraggono i maggiori finanziamenti
Batterie e idrogeno guidano la carica in Europa
Il predominio dei finanziamenti europei nel 2024 è stato fortemente sbilanciato verso soluzioni fisiche scalabili come le tecnologie delle batterie e dell'idrogeno. Questi settori hanno rappresentato la maggior parte dei giga-round, con accordi di rilievo tra cui 5 miliardi di dollari in investimenti in batterie da parte della svedese Northvolt e 4.75 miliardi di dollari per Verkor, una startup francese produttrice di batterie. Questi investimenti sottolineano l'impegno dell'Europa a sviluppare soluzioni collaudate e pronte per il mercato per guidare la decarbonizzazione nei settori dell'energia e dei trasporti.
"Le soluzioni basate su batterie e idrogeno hanno dominato il finanziamento tramite debito nel 2024", afferma il rapporto. Gli investimenti in questi settori evidenziano la fiducia degli investitori nella loro scalabilità e nella loro predisposizione a un'adozione diffusa. L'attenzione alle batterie riflette anche l'enfasi strategica dell'Europa sul potenziamento della capacità di accumulo di energia, una componente fondamentale della sua transizione verso le energie rinnovabili.
Gli Stati Uniti puntano sulle tecnologie innovative
Mentre l'Europa è stata leader nei finanziamenti per soluzioni pronte per il mercato, gli Stati Uniti hanno mantenuto la loro posizione di leader globale nelle innovazioni rivoluzionarie. Il rapporto evidenzia che "negli ultimi cinque anni, le aziende statunitensi che sviluppano tecnologie ad alta intensità di ricerca e sviluppo hanno raccolto più del doppio degli importi assegnati in Europa".
Gli Stati Uniti hanno investito in modo significativo nell'idrogeno e nell'energia nucleare, con accordi come 1.1 miliardi di dollari per Infinium per la scalabilità degli elettrocarburanti a basse emissioni di carbonio e 500 milioni di dollari per X-energy per il progresso delle tecnologie dei reattori nucleari. Questi investimenti riflettono una strategia a lungo termine per affrontare le sfide profonde della decarbonizzazione attraverso innovazioni ad alto impatto.
Focus regionale su trasporti ed energia
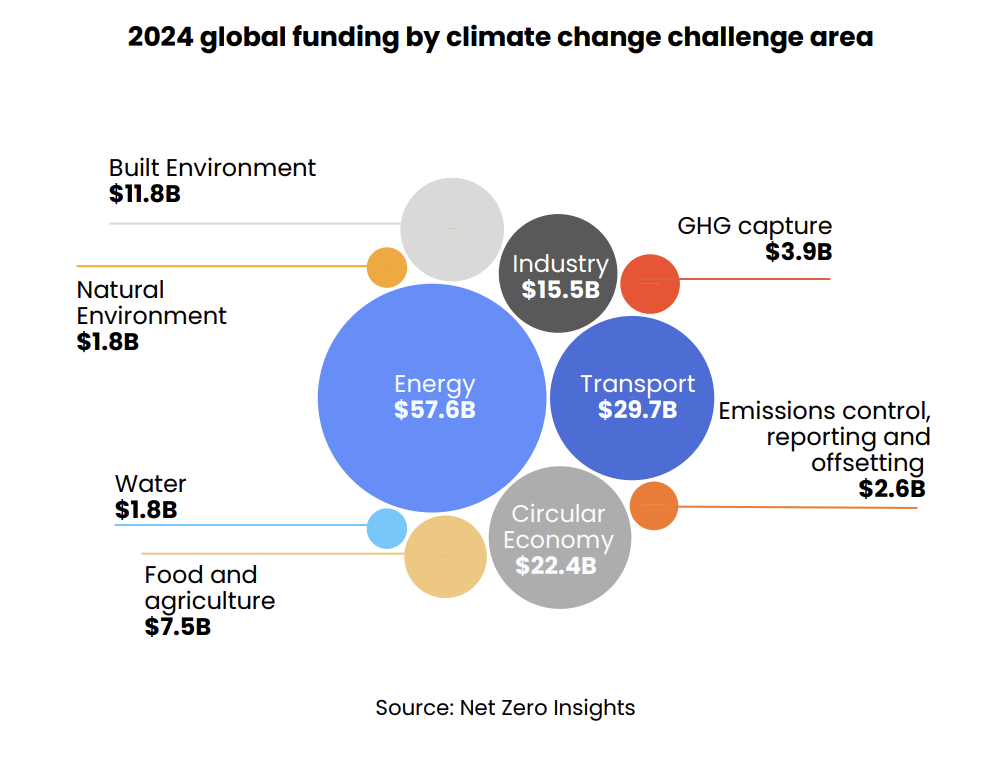
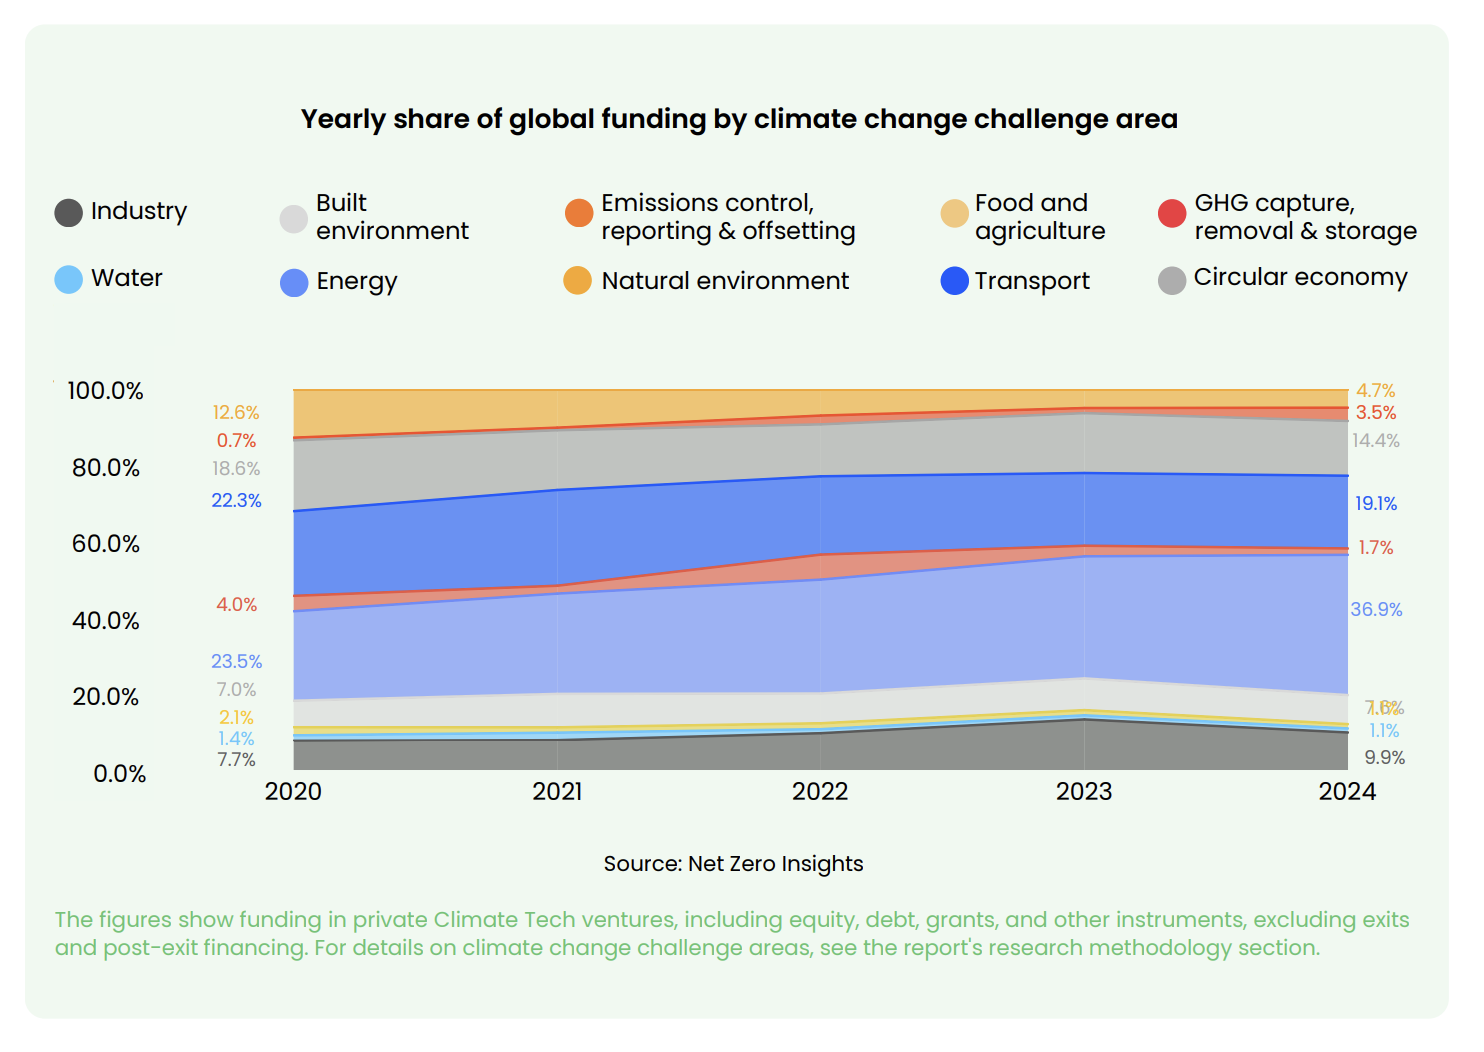
A livello globale, trasporti ed energia si sono confermati i settori più finanziati nel 2024. "Dal 2020, gli investimenti si sono concentrati sempre più sulle soluzioni energetiche, con il 2024 che ha visto finanziamenti significativi per le tecnologie delle batterie, l'energia solare e l'idrogeno", osserva il rapporto. Il settore dei trasporti, che comprende veicoli elettrici (EV) e infrastrutture di ricarica, ha seguito da vicino, trainato dalla crescente adozione di veicoli elettrici e dalla necessità di reti di ricarica robuste.
In Europa, gli investimenti nella logistica dei trasporti hanno guadagnato terreno nell'ambito di un più ampio impegno per la decarbonizzazione delle catene di approvvigionamento. Nel frattempo, gli Stati Uniti hanno dato priorità all'accumulo di energia a lungo termine e all'energia da fusione, rafforzando la propria attenzione alle tecnologie di nuova generazione.
Ottimismo degli investitori
Nonostante le difficoltà, il rapporto coglie un senso di ottimismo tra gli stakeholder. "Il 70% degli investitori intervistati rimane ottimista, prevedendo un aumento dei flussi di capitale verso il settore Climate Tech", afferma. Questo sentimento sottolinea la fiducia nel potenziale a lungo termine del settore.
Anche la partecipazione delle aziende è aumentata, con il 60% delle aziende intervistate che prevede un aumento delle attività di fusioni e acquisizioni (M&A) nei prossimi due o tre anni. "Le aziende hanno intensificato le loro attività di M&A nel 2024, con il 60% degli intervistati... che ha indicato piani per intensificare ulteriormente le proprie strategie di M&A nei prossimi 2 o 3 anni", evidenzia il rapporto.
Sfide in arrivo
Il contesto finanziario rimane difficile, in particolare per le imprese in fase iniziale. "Il 60% dei fondatori intervistati ha segnalato difficoltà nella raccolta fondi, tra cui la scarsità di capitale di follow-on e la carenza di investitori specifici del settore", afferma il rapporto.
Alcuni settori, come l'energia e i trasporti, continuano a dominare i finanziamenti, ma altri settori critici come l'acqua e la cattura dei gas serra rimangono sottofinanziati. "Nonostante un chiaro focus sugli investimenti tecnologici, gli esperti del settore raccomandano un approccio olistico all'implementazione delle tecnologie per il clima, che dia priorità alle esigenze del mercato anziché concentrarsi eccessivamente su una singola categoria di soluzioni", consiglia il rapporto.
In piedi a un bivio
Il rapporto " State of Climate Tech 2024" offre una visione completa di un settore a un bivio. Come sottolinea il rapporto, "raggiungere i progressi necessari per consentire la transizione richiede uno sforzo ancora maggiore, e la partecipazione di tutti gli attori del mercato è essenziale". Grazie a una maggiore collaborazione e a meccanismi di finanziamento innovativi, Climate Tech è pronta a svolgere un ruolo chiave nella transizione globale verso un futuro sostenibile.
Per ulteriori approfondimenti e dati dettagliati, il rapporto completo SOCT 2024 è disponibile sul sito web di Net Zero Insights.
Potrebbe piacerti anche
 Investimenti tecnologici nel clima nel 2025: reset, resilienza e ascesa dei sostenitori strategici
 L'intelligenza artificiale prende il controllo: Gigaton raccoglie 26 milioni di dollari per ottimizzare la produzione pesante.
 Google lancia un bando di ricerca da 6 milioni di dollari sulla rimozione del carbonio e sui superinquinanti