| Yhteistyössä |  |
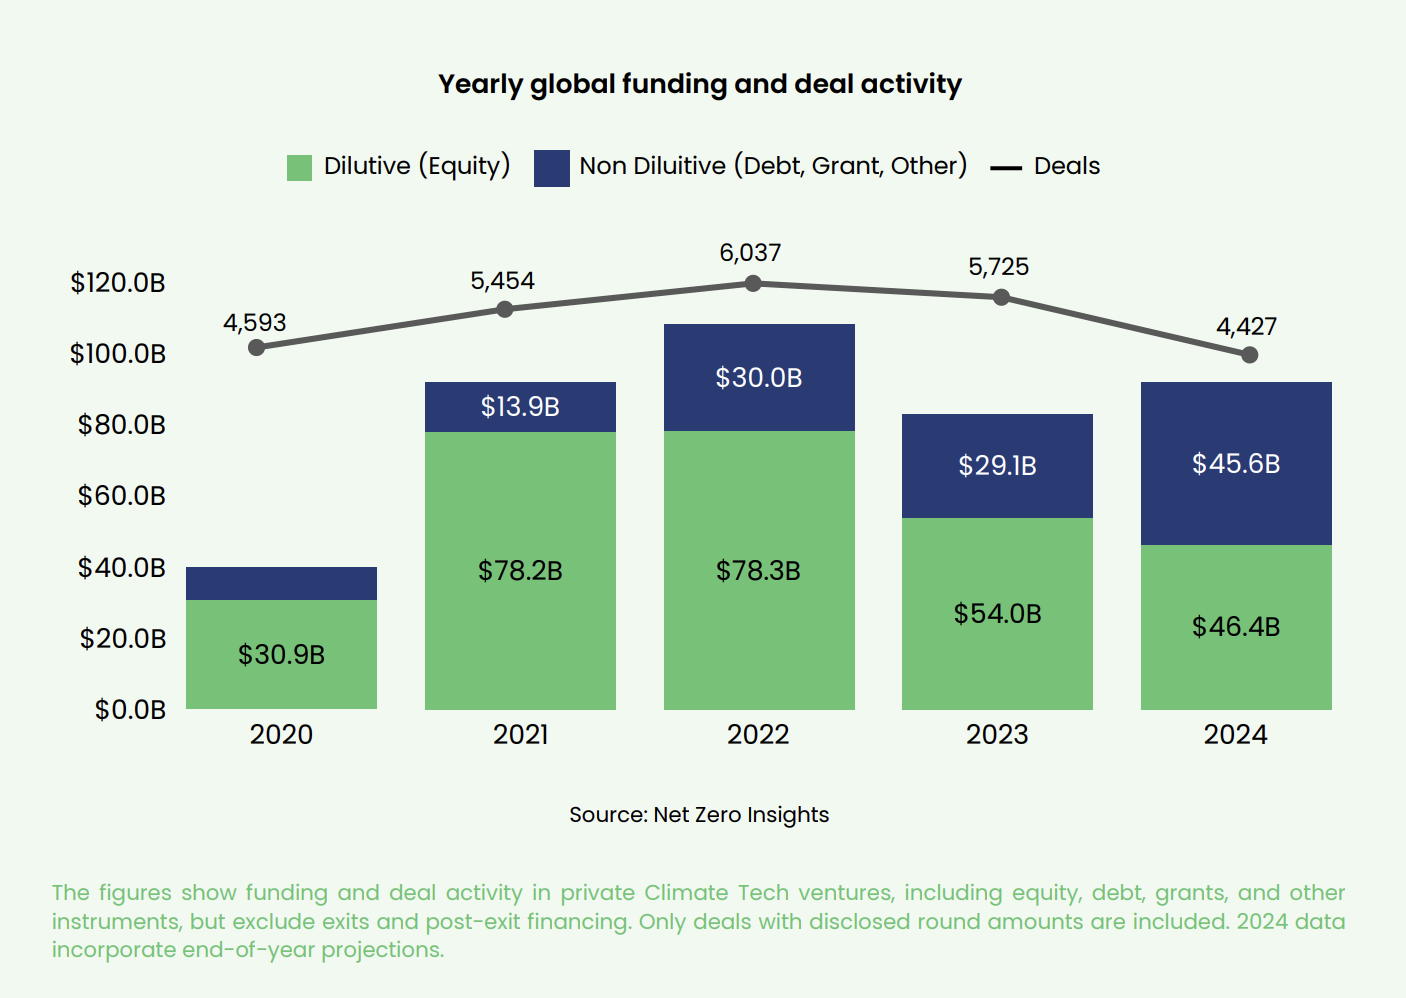
Rahoitusmarkkinoiden turbulenssin ja muuttuvien prioriteettien leimaamana vuonna maailmanlaajuinen Climate Tech -ekosysteemi on osoittanut joustavuutta, vaikkakin rahoitustrendeissä on tapahtunut merkittäviä muutoksia. Net Zero Insightsin State of Climate Tech 2024 (SOCT 2024) -raportin mukaan Climate Techin osakerahoitus väheni toisena peräkkäisenä vuonna, kun taas Eurooppa ohitti Yhdysvallat maailmanlaajuisena johtajana rahoituksessa velkarahoituksen kasvun ansiosta.
Vankka menetelmä
Net Zero Insights käytti SOCT 2024 -raportissa tarkkaa menetelmää analysoimalla tietoja yli 43,000 16,000 kaupasta, 20,000 2020 organisaatiosta ja 2024 XNUMX sijoittajasta maailmanlaajuisesti tammikuun XNUMX ja marraskuun XNUMX välisenä aikana. Raportissa todetaan, että ”tämä raportti yhdistää määrällisiä ja laadullisia analyysejä tarjotakseen syvällisen katsauksen kehittyvään Climate Tech -sijoitusmaisemaan”. Kattava analyysi hyödyntää miljoonien datapisteiden omaa tietokantaa alan trendien ja mahdollisuuksien seuraamiseen.
Keskeiset kohdat
Osakerahoitus vähenee, velka kasvaa
Maailmanlaajuinen osakerahoitus Climate Tech -alalla laski 14 % vuodentakaiseen verrattuna vuonna 2024, ja suurimmat haasteet kohdistuivat alkuvaiheen yrityksiin. Raportissa todetaan, että ”maailmanlaajuiset osakesijoitukset laskivat 14 % vuoden 2023 tasosta, vaikka Yhdysvaltojen ja Euroopan sijoitukset pysyivät vakaina”. Velkarahoitus kuitenkin nousi voimakkaasti ja edusti 41 % kokonaisrahoituksesta, mikä heijastaa siirtymistä kohti kypsempiä ja skaalautuvampia teknologioita.
Raportin mukaan tänä vuonna ”velkarahoituksella on yhä tärkeämpi rooli Climate Techin skaalaamisessa, ja sillä rahoitetaan lähes 50 % fyysisistä ratkaisuista”.
Net Zero Insightsin perustaja ja johtaja Federico Cristoforoni kommentoi: ”Olemme seuranneet sijoitustoimintaa huolellisesti vuosien varrella ja havainneet, että Climate Tech -ekosysteemi on kehittynyt, kasvanut ja muuttunut nopeasti – vuoden 2021 sijoitusbuumista vuoden 2022 palautumiskykyyn ja vuoden 2023 laskusuhdanteeseen.”
"Monien merkittävien yritysten nousun ja laskun lisäksi" hän jatkoi, "olemme havainneet merkittävää kehitystä sijoittajakentässä. Laimentamaton rahoitus on noussut määrittäväksi tekijäksi, erityisesti merkittäviä fyysisiä omaisuuseriä sisältävien rahoitusratkaisujen kannalta. Tämä sisältää sekä alhaisemman teknologiavalmiuden omaavia teknologioita, jotka pyrkivät demonstraatioon ja varhaiseen kaupallistamiseen, että markkinavalmiita ratkaisuja, jotka ovat valmiita skaalautumaan ja ottamaan käyttöön täysimääräisesti."
Eurooppa ottaa johtoaseman
Eurooppa ohitti ensimmäistä kertaa Yhdysvallat Climate Tech -rahoituksen kokonaismäärässä ja sai 38.8 miljardia dollaria – 45 prosentin kasvu edellisvuoteen verrattuna. Kasvun taustalla olivat pääasiassa kahdeksan vuoden kymmenestä gigarahoituskierroksesta, jotka muodostivat lähes puolet Euroopan rahoituksesta vuonna 2024. Raportissa paljastetaan, että suurten velkarahoituskierrosten määrän kasvu vuoden 2024 alussa teki Euroopasta maailmanlaajuisen johtajan kokonaisrahoituksessa ja ohitti Yhdysvallat ensimmäistä kertaa.
Yhdysvalloissa sitä vastoin kokonaisrahoitus kasvoi vaatimattomasti 3 prosenttia, ja osakesijoitukset pysyivät vakaina. Raportissa todetaan, että "Yhdysvallat hallitsee läpimurtoinnovaatioiden rahoitusta" ja korostetaan sen keskittymistä tutkimus- ja kehitysintensiivisiin teknologioihin, kuten vetyyn ja ydinenergiaan.
10 eurooppalaista gigakierrosta:
State of Climate Tech 2024 -raportissa yksilöidään kymmenen gigakierrosta Euroopassa, joiden kaikkien rahoitus ylittää miljardin dollarin. Ne keskittyivät pääasiassa skaalautuviin, markkinavalmiisiin ratkaisuihin:
- Northvolt (Ruotsi)Viiden miljardin dollarin velkarahoituskierros litiumioniakkujen valmistukseen, mikä vahvistaa Euroopan johtoasemaa energian varastoinnissa.
- Verkor (Ranska)Varmistettu 4.75 miljardin dollarin laina akkutuotannon laajentamiseksi sähköautosektorin kasvavan kysynnän tyydyttämiseksi.
- Kaukolämpö (Saksa)2.11 miljardin dollarin sopimus kaukolämpöinfrastruktuurin laajentamiseksi keskittyen uusiutuviin ja tehokkaisiin energiajärjestelmiin.
- Ydinenergia (Ranska)1.52 miljardin dollarin velkarahoitus seuraavan sukupolven ydinteknologioiden kehittämiseen.
- Litiumioniakut (Saksa)Toinen 1.41 miljardin dollarin rahoituskierros korostaa jatkuvia investointeja Euroopan akkuvalmistuksen ekosysteemiin.
- Aurinko- ja lämpöpumput (Ranska)1.2 miljardia dollaria uusiutuvan energian ratkaisuihin, erityisesti aurinkoenergia-asennuksiin ja lämpöpumpputeknologioihin.
- Polttoaineet ja lämpö (Yhdistynyt kuningaskunta)1.05 miljardin dollarin investointi puhtaampiin polttoainevaihtoehtoihin ja lämmitysjärjestelmiin.
- Autonomiset ajoneuvot ja tekoäly (Yhdistynyt kuningaskunta)1.05 miljardin dollarin osakepääomarahoitus tekoälypohjaisille autonomisille ajoneuvoteknologioille.
- Sähköpolttoaine (Norja)1.1 miljardin dollarin pääomasijoitus synteettisten polttoaineiden tuotannon laajentamiseen kasvihuonekaasupäästöjen vähentämiseksi.
- Sähköajoneuvot (Ranska)1.12 miljardin dollarin velkarahoitus sähköautojen tuotannon ja latausinfrastruktuurin laajentamiseen
Eniten rahoitusta houkuttelevat ilmastoteknologiaratkaisut
Akut ja vety johtavat kehitystä Euroopassa
Euroopan rahoitusvalta vuonna 2024 painottui voimakkaasti skaalautuviin fyysisiin ratkaisuihin, kuten akku- ja vetyteknologioihin. Nämä sektorit muodostivat suurimman osan gigakierroksista, ja merkittäviin sopimuksiin kuuluivat ruotsalaisen Northvoltin 5 miljardin dollarin akkuinvestoinnit ja ranskalaisen akkuja valmistavan startup-yrityksen Verkorin 4.75 miljardin dollarin investoinnit. Nämä investoinnit korostavat Euroopan sitoutumista todistettujen, markkinavalmiiden ratkaisujen skaalaamiseen energian ja liikenteen hiilidioksidipäästöjen vähentämiseksi.
Raportissa todetaan, että ”akku- ja vetypohjaiset ratkaisut hallitsivat velkarahoitusta vuonna 2024”. Näiden alojen investoinnit korostavat sijoittajien luottamusta niiden skaalautuvuuteen ja valmiuteen laajamittaiseen käyttöönottoon. Keskittyminen akkuihin heijastaa myös Euroopan strategista painotusta energian varastointikapasiteetin parantamiseen, joka on kriittinen osa sen uusiutuvan energian siirtymää.
Yhdysvallat keskittyy läpimurtoteknologioihin
Vaikka Eurooppa johti markkinavalmiiden ratkaisujen rahoitusta, Yhdysvallat säilytti asemansa maailmanlaajuisena johtajana läpimurtoinnovaatioissa. Raportissa korostetaan, että "viimeisten viiden vuoden aikana yhdysvaltalaiset yritykset, jotka kehittävät tutkimus- ja kehitysintensiivisiä teknologioita, ovat keränneet yli kaksinkertaisen määrän rahoitusta verrattuna Euroopan rahoitusvaroihin".
Yhdysvallat kanavoi merkittäviä investointeja vetyyn ja ydinenergiaan. Esimerkiksi Infinium teki 1.1 miljardin dollarin sopimukset vähähiilisten sähköpolttoaineiden laajentamiseksi ja X-energy 500 miljoonan dollarin sopimukset ydinreaktoriteknologioiden edistämiseksi. Nämä investoinnit heijastavat pitkän aikavälin strategiaa, jolla pyritään ratkaisemaan syvällisiä hiilidioksidipäästöjen vähentämisen haasteita vaikuttavien innovaatioiden avulla.
Alueellinen painopiste liikenteessä ja energiassa
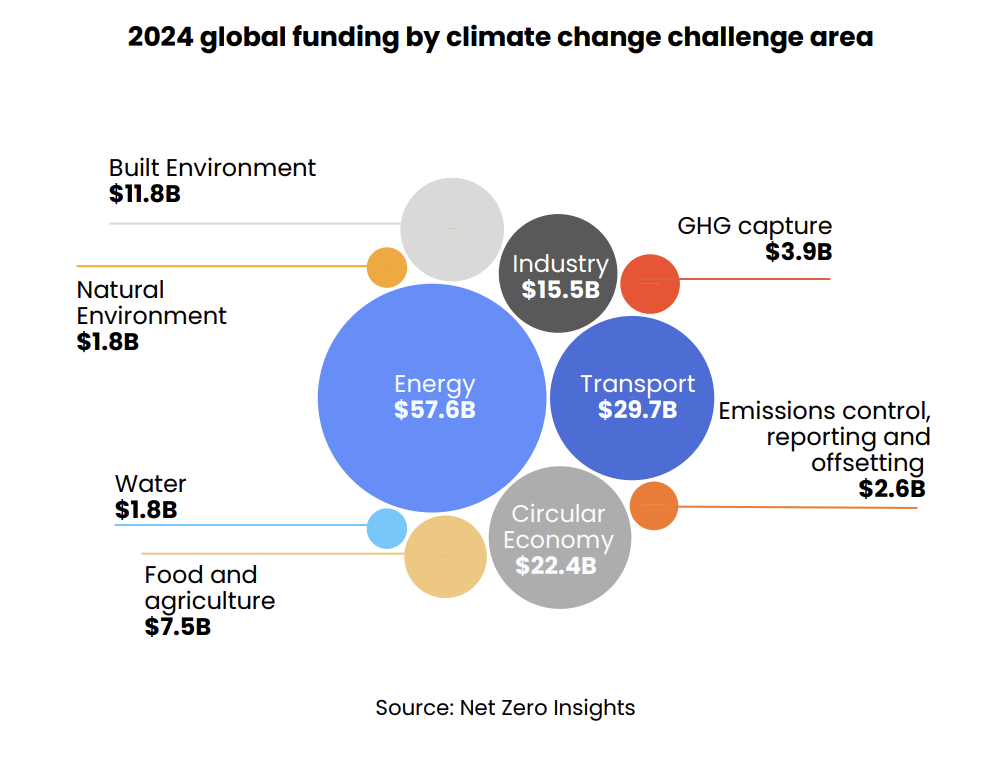
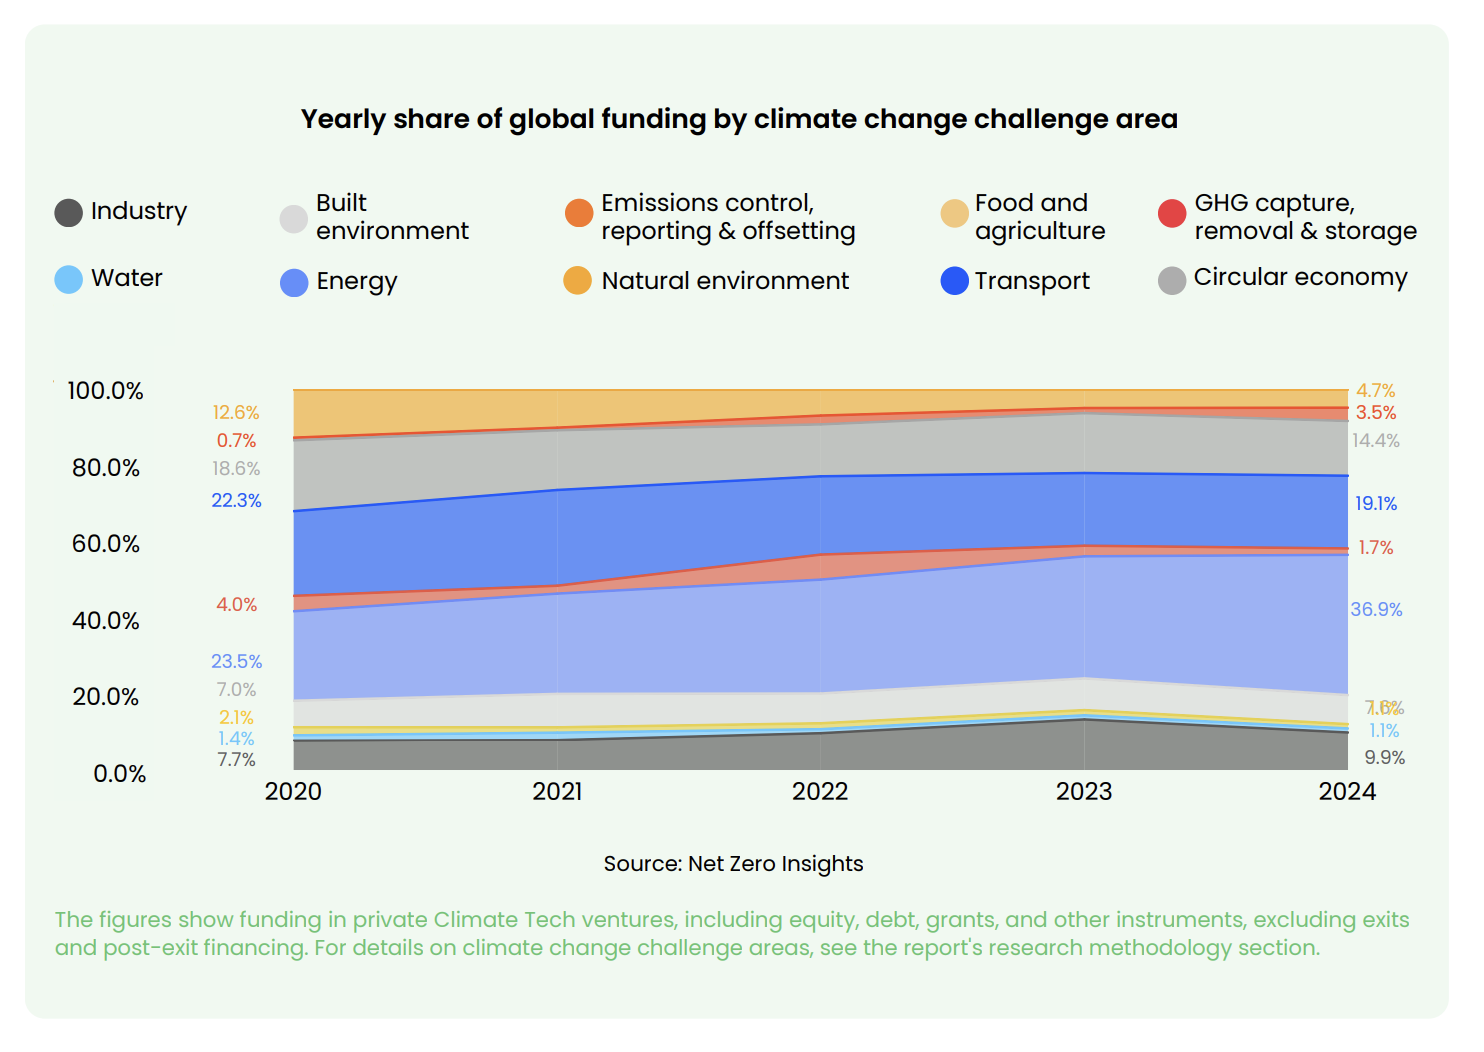
Maailmanlaajuisesti liikenne ja energia pysyivät eniten rahoitettuina sektoreina vuonna 2024. ”Vuodesta 2020 lähtien investoinnit ovat keskittyneet yhä enemmän energiaratkaisuihin, ja vuonna 2024 nähtiin merkittävää rahoitusta akkuteknologioille, aurinkoenergialle ja vedylle”, raportissa todetaan. Liikennesektori, johon kuuluvat sähköajoneuvot ja latausinfrastruktuuri, seurasi tiiviisti perässä sähköautojen kasvavan käyttöönoton ja vankkojen latausverkostojen tarpeen vauhdittamana.
Euroopassa investoinnit kuljetuslogistiikkaan saivat vauhtia osana laajempia pyrkimyksiä toimitusketjujen hiilidioksidipäästöjen vähentämiseksi. Samaan aikaan Yhdysvallat priorisoi pitkäaikaista energian varastointia ja fuusioenergiaa vahvistaen keskittymistään seuraavan sukupolven teknologioihin.
Sijoittajan optimismi
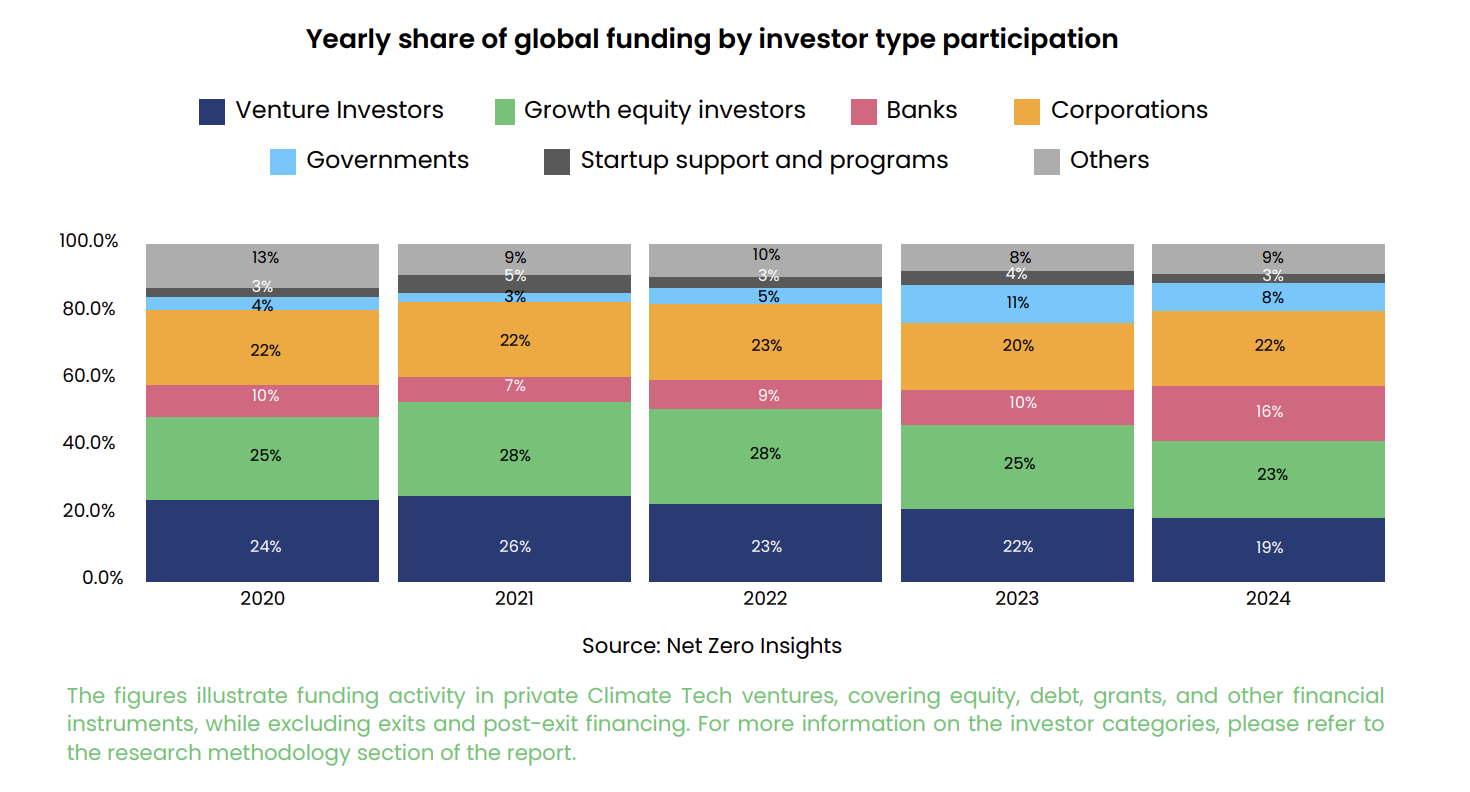
Haasteista huolimatta raportti herättää optimismia sidosryhmien keskuudessa. ”70 % kyselyyn vastanneista sijoittajista on edelleen optimistisia ja odottaa Climate Techiin suuntautuvien pääomavirtojen kasvavan”, raportissa todetaan. Tämä näkemys korostaa luottamusta alan pitkän aikavälin potentiaaliin.
Myös yritysten osallistuminen on lisääntynyt, ja 60 % kyselyyn vastanneista yrityksistä ennustaa fuusioiden ja yrityskauppojen (M&A) määrän kasvua seuraavien kahden tai kolmen vuoden aikana. Raportissa korostetaan, että ”Yritykset tehostivat fuusio- ja yrityskauppatoimintaansa vuonna 2024, ja 60 % vastaajista… ilmoitti aikovansa tehostaa fuusio- ja yrityskauppastrategioitaan seuraavien 2–3 vuoden aikana”.
Haasteet edessä
Rahoitusympäristö on edelleen haastava, erityisesti alkuvaiheen yrityksille. Raportissa todetaan, että ”60 % kyselyyn vastanneista perustajista mainitsi varainhankinnan haasteita, kuten rajoitetun jatkorahoituksen ja toimialakohtaisten sijoittajien pulan.
Tietyt sektorit, kuten energia ja liikenne, hallitsevat edelleen rahoitusta, mutta muut kriittiset alueet, kuten vesi ja kasvihuonekaasujen talteenotto, ovat edelleen alirahoitettuja. ”Selkeästä teknologisesta investointipainotuksesta huolimatta alan asiantuntijat suosittelevat kokonaisvaltaista lähestymistapaa ilmastoteknologian käyttöönottoon – sellaista, joka asettaa etusijalle markkinoiden tarpeet sen sijaan, että keskityttäisiin liikaa mihinkään yksittäiseen ratkaisukategoriaan”, raportissa neuvotaan.
Seisominen risteyksessä
State of Climate Tech 2024 tarjoaa kattavan kuvan tienristeyksessä olevasta sektorista. Kuten raportissa korostetaan, ”siirtymän mahdollistamiseksi tarvittavan edistyksen saavuttaminen vaatii entistä suurempia ponnisteluja – ja kaikkien markkinatoimijoiden osallistuminen on välttämätöntä.” Lisääntyneen yhteistyön ja innovatiivisten rahoitusmekanismien avulla Climate Tech on valmiina ottamaan keskeisen roolin globaalissa siirtymässä kohti kestävää tulevaisuutta.
Lisätietoja ja yksityiskohtaisia tietoja on saatavilla täydellisessä SOCT 2024 -raportissa Net Zero Insights -verkkosivustolla.