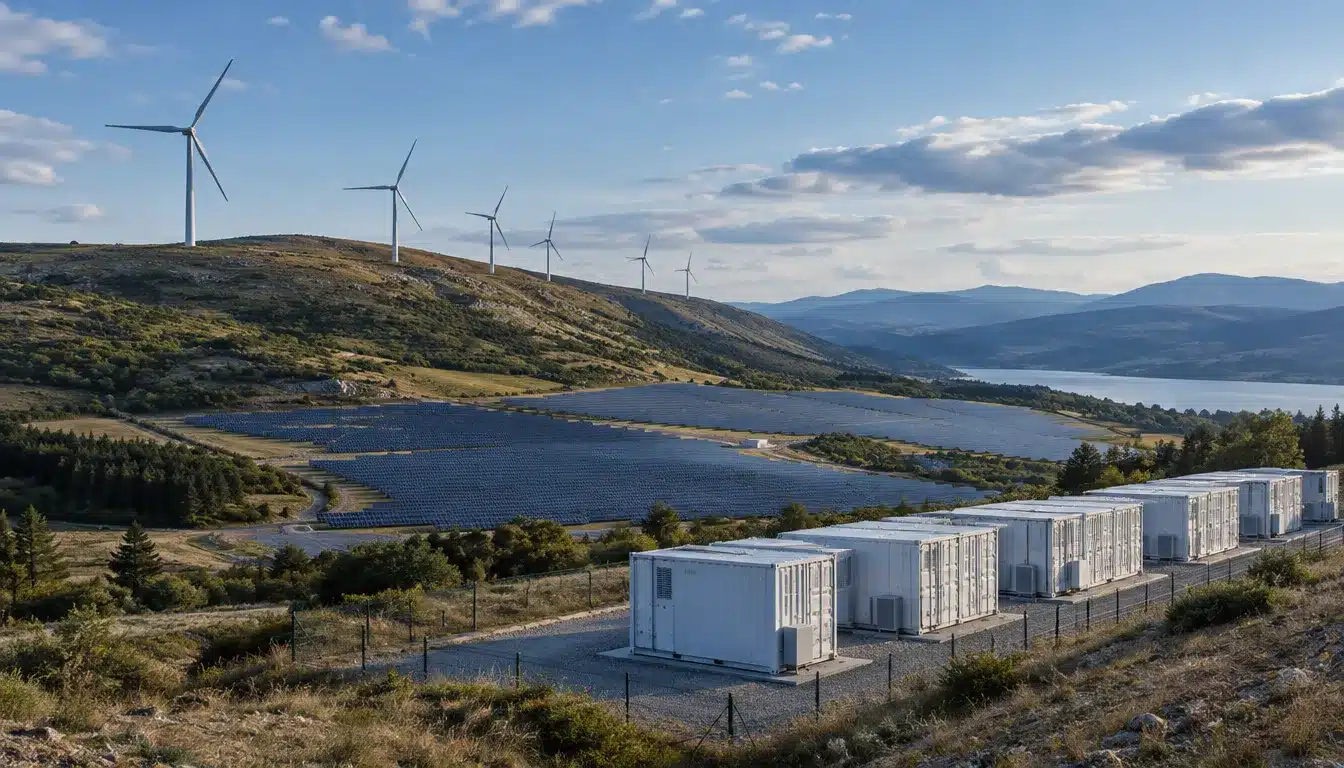
Wood Mackenzie geht davon aus, dass der europäische Energiesektor bis 2030 zu 80 % aus CO2-freier Energieerzeugung stammen wird, doch die EU27 wird ihre Ziele für erneuerbare Energien verfehlen, da sich die Batteriekapazität mehr als verdreifacht.
Laut Wood Mackenzie wird der europäische Energiesektor bis 2030 zu 80 % aus CO₂-freier Energieerzeugung stammen. Die Unternehmensberatung veröffentlichte diese Prognose am 29. September in ihrem Bericht „Europe Power Markets Strategic Planning Outlook 2026“. Gleichzeitig kommt sie jedoch zu dem Schluss, dass die Region ihre eigenen Ziele für erneuerbare Energien im selben Zeitraum verfehlen wird.
Der Ausblick umfasst 35 nationale Märkte bis zum Jahr 2060, und seine Zahlen beziehen sich auf alle diese Märkte, sofern sie nicht als EU27 gekennzeichnet sind. Es wird erwartet, dass sich der Fortschritt nach 2030 beschleunigt, wobei erneuerbare Energien bis 2050 in allen 35 Märkten 83 % der Energieversorgung erreichen werden.
Die EU27 bleibt bei erneuerbaren Energien hinter den Erwartungen zurück.
Auf EU27-Ebene werden erneuerbare Energien bis 2030 63.7 % der Stromversorgung ausmachen. Das liegt unter dem im „Fit für 55“-Paket festgelegten Ziel von 65 % und den im Rahmen von REPowerEU angestrebten 69 %. Der Anteil der CO₂-freien Stromerzeugung in der EU steigt also rasant, während der Anteil erneuerbarer Energien hinter den eigenen Ambitionen zurückbleibt.
Die beiden Kennzahlen messen unterschiedliche Dinge. Die CO₂-freie Stromerzeugung berücksichtigt neben Wind-, Solar- und Wasserkraft auch Kernkraft und liegt daher deutlich über dem Anteil erneuerbarer Energien. „Fit for 55“ ist das EU-Paket zur Reduzierung der Nettoemissionen um 55 % bis 2030, während REPowerEU das Ziel für erneuerbare Energien nach dem Einmarsch Russlands in die Ukraine angehoben hat.
Offshore-Windkraft erklärt einen Großteil der Lücke. Wood Mackenzie rechnet mit einer Kapazität von 73 GW bis 2030 und 148 GW bis 2035, wobei Lieferengpässe den Ausbau verlangsamen werden. Daher werden Gaskraftwerke zwischen 2026 und 2040 etwa 6 % mehr Strom erzeugen als in früheren Prognosen.
Solarenergie und Batteriespeicher führen den Ausbau an
Die Solarkapazität wird sich bis 2030 auf 637 GWac nahezu verdoppeln, mit einem jährlichen Zubau von rund 61 GW. Gleichzeitig werden jährlich 17 GW an Onshore-Windkraftanlagen hinzukommen, wodurch die Gesamtkapazität auf 346 GW anwächst.
Batteriespeicher verzeichnen das schnellste Wachstum. Die Kapazität wird sich bis 2030 von 47 GW auf 163 GW mehr als verdreifachen. Deutschland, Großbritannien, Italien und Polen werden mehr als die Hälfte dieses Wachstums ausmachen, wobei Deutschland bereits milliardenschwere Investitionen in Speicherlösungen anzieht.
Gas bleibt aufgrund seiner Flexibilität bestehen, während Kohle an Bedeutung verliert.
Die Gaskapazität wird bis 2030 um 5 % auf 273 GW steigen. Die Kraftwerke werden jedoch seltener laufen, die Auslastung sinkt von 27 % auf 22 %. Bis 2060 wird das Gasangebot um 45 % zurückgehen.
In der Praxis schalten Gaskraftwerke von der Hauptversorgung auf die Reserve um. Sie decken die Stunden ab, in denen Wind- und Solarenergie den Bedarf nicht decken können, während Batteriespeicher kurzfristige Schwankungen ausgleichen. Diese Umstellung schmälert die Einnahmen der Kraftwerke, obwohl die Betreiber mehr Kapazität im System vorhalten.
Die Kohleverstromung wird sich von 457 TWh im Jahr 2025 auf 237 TWh im Jahr 2030 halbieren. Bis 2050 wird die Kohleverstromung in der EU-27 vollständig eingestellt. Dieser Rückgang spiegelt den globalen Wandel wider, in dem erneuerbare Energien die Kohle als weltweit wichtigste Energiequelle ablösen . Die Kernkraftkapazität hingegen wird durch Laufzeitverlängerungen und Neubauprogramme wachsen.
Mohammed Alraood, Energieanalyst für Europa bei Wood Mackenzie, sagte: „Die Energiewende in Europa verläuft planmäßig.“ Er fügte hinzu: „Steigende Emissionskosten werden strukturelle Entscheidungen erzwingen, die die Märkte erst allmählich einpreisen.“ Außerdem erklärte er, Gas werde weiterhin Teil des Energiemixes bleiben, wenn erneuerbare Energien nicht ausreichen.
Die Nachfrage steigt auf dem Kontinent ungleichmäßig.
Der Gesamtstrombedarf erreicht bis 2030 4,103 TWh, 11 % über dem Niveau von 2025. Bis 2050 steigt er dann auf 6,152 TWh. Rechenzentren treiben den kurzfristigen Anstieg an, während sinkende Strompreise ab den 2030er Jahren die Elektrifizierung begünstigen.
Elektrofahrzeuge werden weitaus mehr Energie verbrauchen, nämlich von 39 TWh im Jahr 2025 auf 577 TWh bis 2050. Im gleichen Zeitraum wächst die netzgekoppelte Wasserstoffproduktion von nahezu null auf 417 TWh.
Der Einsatz von Wärmepumpen wird sich bis 2060 mehr als verfünffachen. Dennoch werden die meisten Märkte aufgrund der hohen Anfangskosten ihre nationalen Ziele für Wärmepumpen verfehlen.
Das Wachstum wird regional unterschiedlich ausfallen. Nordeuropa verzeichnet mit 81 % bis 2050 das stärkste Nachfragewachstum, während Südeuropa mit 52 % deutlich zurückliegt. Für Netzplaner bedeutet dies einen sehr unterschiedlichen Investitionsbedarf in den einzelnen Märkten. Dennoch ist die Richtung klar: CO₂-freie Energieerzeugung wird die Stromversorgung weltweit dominieren.