2026年第二季度,受霍尔木兹海峡危机影响,中国石油消费量下降9%,导致二氧化碳排放量下降1%,这是石油需求单独下降首次导致二氧化碳排放量下降。
这一发现来自能源与清洁空气研究中心首席分析师劳里·米利维尔塔(Lauri Myllyvirta)的最新分析。海湾石油供应中断后,石油使用量总体下降了9%,交通运输领域下降了16%。尽管燃煤发电量持续反弹,但排放量仍然下降。此前每一次排放量下降,煤炭都是主要驱动因素。
这一结果延续了中国化石燃料和水泥排放量自2024年3月达到峰值以来已持续两年多的平台期。2026年第一季度排放量增长了2%,因此2026年上半年排放量略有上升。尽管如此,排放量仍低于2023年至2024年的峰值。
电动汽车完成了大部分工作
本季度原油加工量下降11%,石油进口量下降32%。国家统计局的能源结构数据显示,能源消费量下降约9%,因此消费量减少是主要原因。然而,进口量下降约60%是由于库存增减之间的波动造成的。
交通运输活动持续增长。跨区域客运量同比增长0.1%,城市客运量增长2.9%,商业货运量增长2.4%。航空旅行是个例外,5月和6月的客运量下降了7%。由于出行量保持稳定而燃油消耗量下降,电动汽车、铁路和公共交通的普及发挥了重要作用。燃油价格上涨只是加速了这一既有趋势。
本季度电动重型卡车销量同比增长约77%,其中电动卡车占新车销量的45%以上。电动汽车保有量增长33%,新增1210万辆。充电量激增60%,表明在电动出租车价格更低的推动下,已上路的电动汽车行驶里程大幅增加。因此,本季度电动汽车预计减少了1900万吨石油消耗,同比增长50%。这使得上半年电动汽车替代的石油总量达到3600万吨,超过英国六个月的石油消耗量。减少的二氧化碳排放量为3500万吨,相当于中国第二季度二氧化碳排放总量的1.3%。
即便如此,石油替代率的同比上升也只能解释消费量下降的三分之一。其余部分则来自库存波动、化工产品增长放缓以及消费者和企业行为的改变。
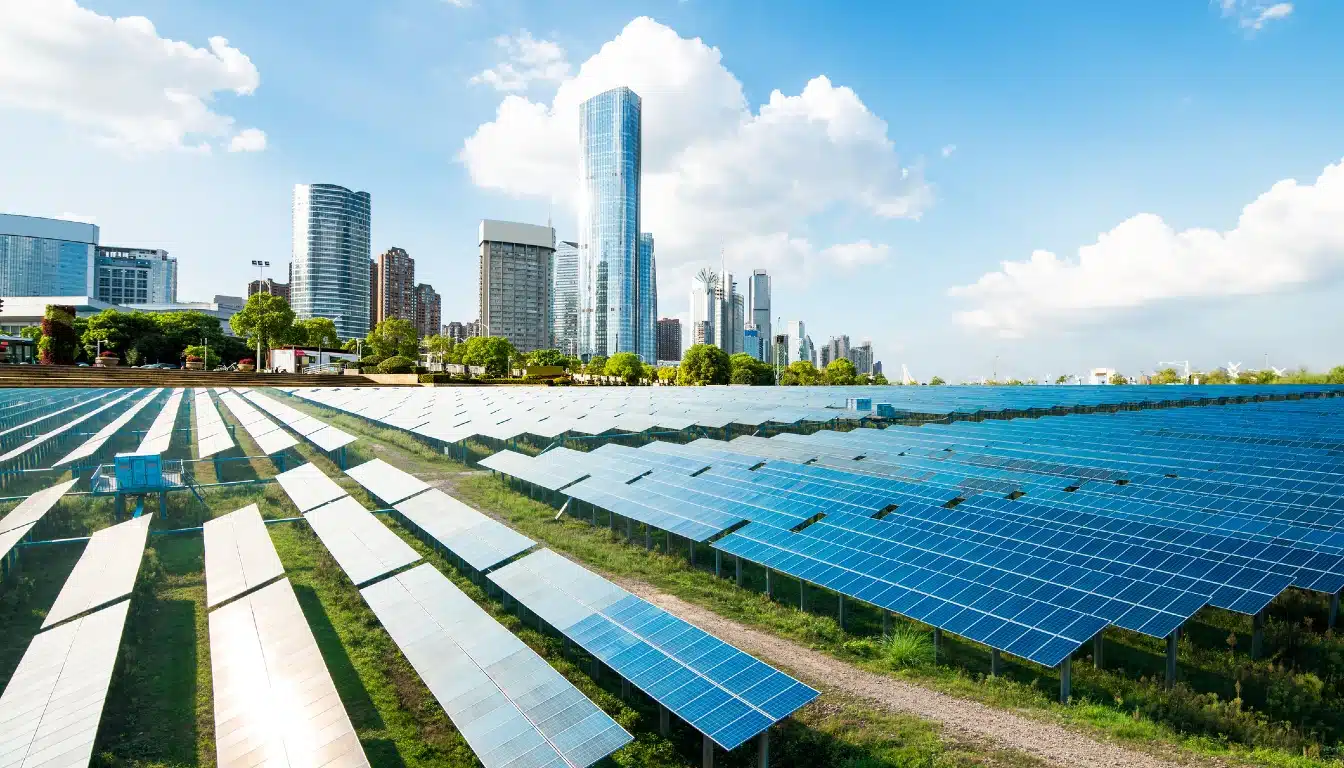
尽管清洁能源产能创历史新高,但煤电发电量仍然上升。
电力行业是排放量增幅最大的行业。煤炭发电量增长了2.4%,而天然气发电量下降了1.2%。尽管水力发电量增长了9%,核能发电量增长了2%,风能和太阳能发电量也大幅增长,且电力需求增速从5.9%放缓至5.2%,但上述情况依然发生。电力行业排放量在2026年上半年增长了3.0%,而前一年同期则下降了3.2%。
造成电力短缺的原因是风能和太阳能发电的浪费,以及异常恶劣的风况。电网运行模式和电力市场都不要求燃煤电厂灵活运行,而今年上半年新增燃煤发电装机容量达30吉瓦,为2016年以来最高。电池储能容量增长了17吉瓦,达到153吉瓦,但这一增速低于2025年同期新增的23吉瓦。
其他方面,由于建筑业萎缩,水泥产量下降了9%,粗钢产量下降了1%,生铁产量下降了3%。化工用煤增速放缓至8%,低于2025年的15%和第一季度的19%,原因是加工能力已接近满负荷运转。
新的五年计划改变了什么
本季度还出台了一系列行业五年规划。这些规划的目标是到2030年,电力在最终能源消费中的占比达到35%,高于2025年的30%;电动汽车在汽车保有量中的占比达到30%,高于2025年的12%。电力行业规划提倡直接购买清洁电力、建设微电网和零碳工业园区。
然而,同一项计划却放宽了弃风弃光的限制,允许一些省份浪费高达15%的风能和太阳能发电量。弃风弃光的上限原本为5%,直到2024年才放宽至资源丰富的省份的10%。煤炭方面的目标也有所降低。2021年,习近平主席承诺在2026年至2030年间“逐步减少”煤炭消费。现在的目标是煤炭消费“进入平台期”,目前仍有204吉瓦的煤电装机容量在建。
尽管如此,前景仍倾向于下降。中国今年新增的非化石能源产能足以满足高达5%的电力需求增长,监管机构预测增幅为5%至6%。能源总需求增速远低于电力需求增速。Myllyvirta 将这一趋势描述为“能源需求增长与清洁能源增长之间的一场竞赛,而这两者今年的增速均已放缓”。如果这种情况持续下去,即使电力行业的排放量趋于稳定,到2026年,全球总排放量仍可能下降。