
| I samarbeid med |  |
I et år preget av finansiell turbulens og utviklende prioriteringer, har det globale klimateknologi-økosystemet vist motstandskraft, om enn med betydelige endringer i finansieringstrender. Ifølge rapporten State of Climate Tech 2024 (SOCT 2024) fra Net Zero Insights, gikk egenkapitalfinansieringen i klimateknologi ned for andre år på rad, mens Europa gikk forbi USA som den globale lederen innen finansiering, drevet av en økning i gjeldsfinansiering.
En robust metodikk
Net Zero Insights brukte en grundig metode for SOCT 2024-rapporten, og analyserte data fra over 43,000 16,000 avtaler, 20,000 2020 organisasjoner og 2024 XNUMX investorer over hele verden, i perioden januar XNUMX til november XNUMX. «Denne rapporten kombinerer kvantitative og kvalitative analyser for å gi et dyptgående innblikk i det utviklende investeringslandskapet innen klimateknologi», bemerker rapporten. Den omfattende analysen utnytter en proprietær database med millioner av datapunkter for å spore trender og muligheter i sektoren.
nøkkel~~POS=TRUNC
Egenkapitalfinansiering synker, gjeld øker
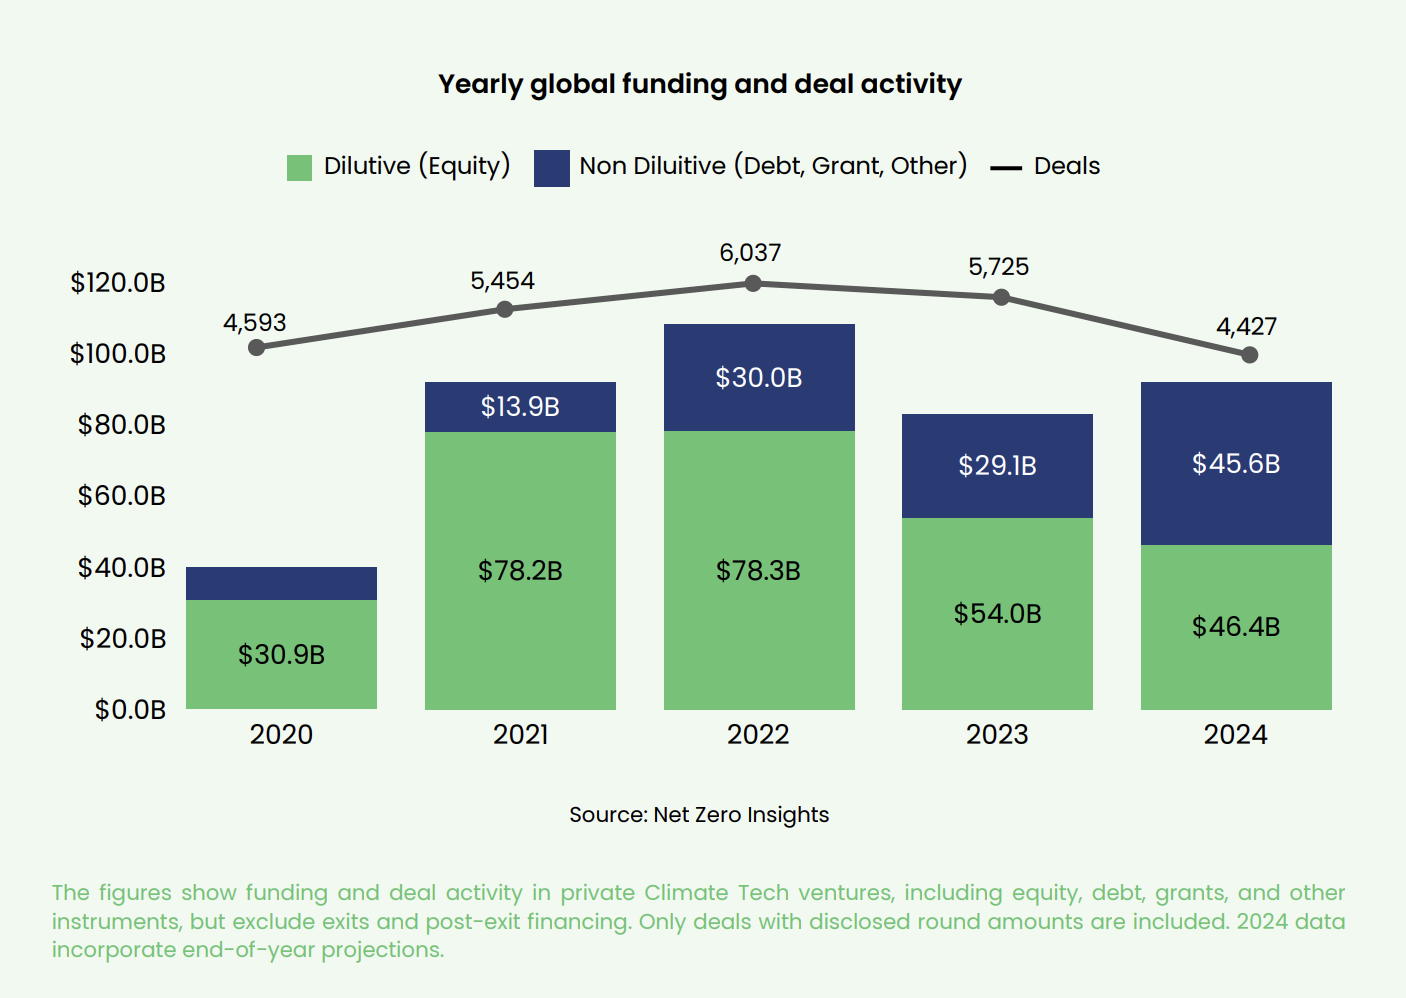
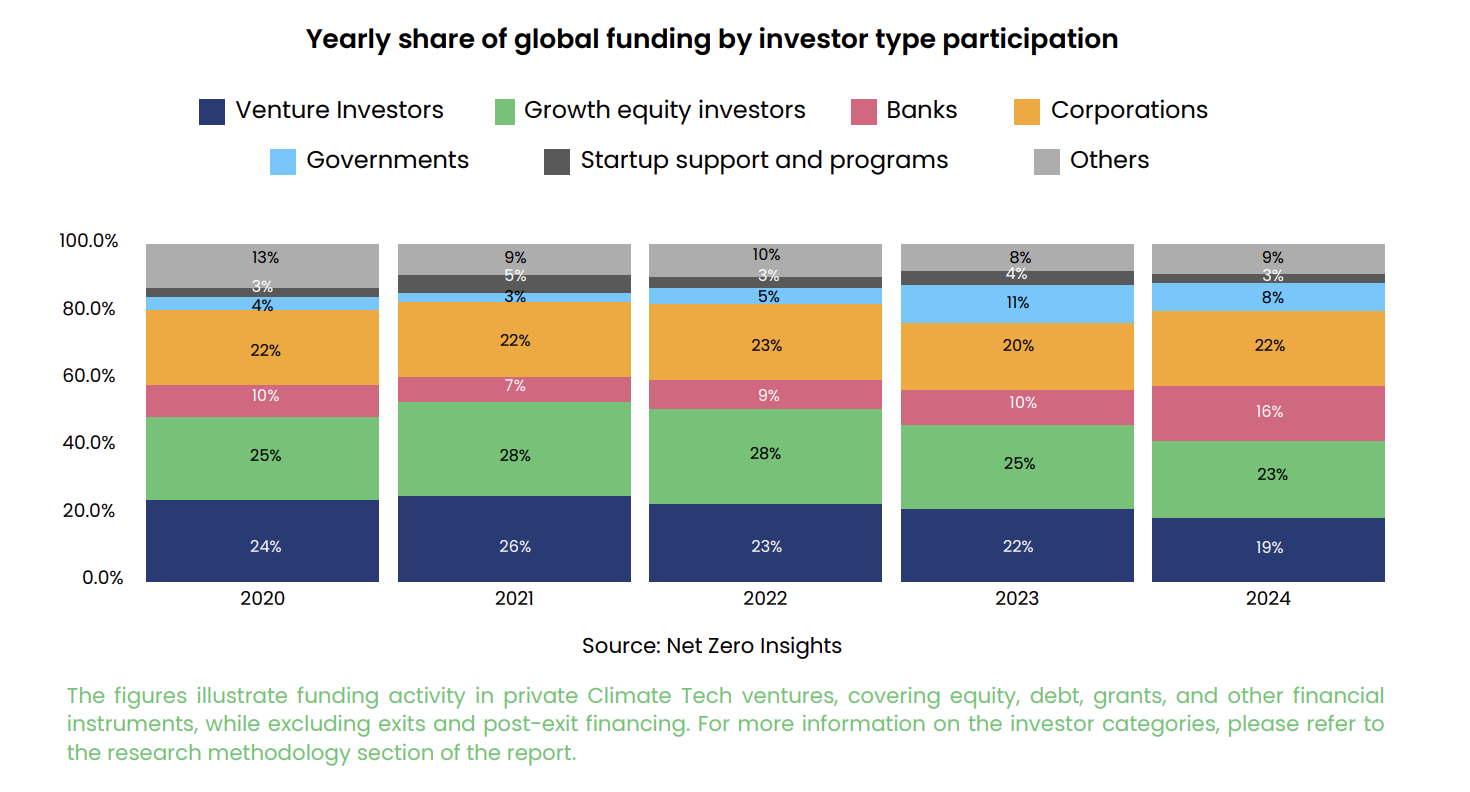
Global aksjefinansiering innen klimateknologi falt med 14 % fra år til år i 2024, med tidligfase-foretak som sto overfor de største utfordringene. «Globale aksjeinvesteringer falt med 14 % fra år til år siden 2023, selv om USA og Europa holdt seg stabile», heter det i rapporten. Gjeldsfinansiering økte imidlertid til å representere 41 % av den totale finansieringen, noe som gjenspeiler et skifte mot mer modne og skalerbare teknologier.
I år spiller «gjeldsfinansiering en stadig viktigere rolle i skaleringen av klimateknologi, og finansierer nesten 50 % av fysiske løsninger», ifølge rapporten.
Federico Cristoforoni, grunnlegger og direktør i Net Zero Insights, kommenterte: «Ettersom vi nøye har fulgt investeringsaktiviteten gjennom årene, har klimateknologi-økosystemet vist rask utvikling, vekst og transformasjon – fra investeringsboomen i 2021 til robustheten i 2022 og nedgangen i 2023.»
«Utover oppgangen og fallet til mange bemerkelsesverdige selskaper», fortsatte han, «har vi observert betydelig utvikling i investorlandskapet. Ikke-utvannende finansiering har dukket opp som en avgjørende faktor, spesielt for finansieringsløsninger som involverer betydelige fysiske eiendeler. Dette inkluderer både teknologier med lavere TRL som streber etter demonstrasjon og tidlig kommersialisering, samt markedsklare løsninger som er klare for skalering og full adopsjon.»
Europa tar ledelsen
For første gang overgikk Europa USA i total finansiering av klimateknologi, og sikret seg 38.8 milliarder dollar – en økning på 45 % fra året før. Denne veksten var hovedsakelig drevet av åtte av årets ti giga-runder, som utgjorde nesten halvparten av Europas finansiering i 2024. «En økning i store gjeldsfinansieringsrunder tidlig i 2024 gjorde Europa til den globale lederen i total finansiering, og overgikk USA for første gang», avslører rapporten.
I motsetning til dette så USA en beskjeden økning på 3 % i total finansiering, med stabile aksjeinvesteringer. Rapporten påpeker at «USA dominerer i finansiering av banebrytende innovasjoner», og understreker fokuset på FoU-intensive teknologier som hydrogen og kjernekraft.
10 europeiske giga-runder:
Rapporten State of Climate Tech 2024 identifiserer ti giga-runder i Europa, som alle overstiger 1 milliard dollar i finansiering, og som primært fokuserte på skalerbare, markedsklare løsninger:
- Northvolt (Sverige)En gjeldsfinansieringsrunde på 5 milliarder dollar for produksjon av litiumionbatterier, som sementerer Europas lederskap innen energilagring.
- Verkor (Frankrike)Sikret 4.75 milliarder dollar i gjeld for å skalere batteriproduksjonen for å møte den økende etterspørselen i elbilsektoren.
- Fjernvarme (Tyskland)En avtale på 2.11 milliarder dollar for å utvide fjernvarmeinfrastrukturen, med fokus på fornybare og effektive energisystemer.
- Atomenergi (Frankrike)1.52 milliarder dollar i gjeldsfinansiering rettet mot å fremme neste generasjons kjernefysiske teknologier.
- Litiumionbatterier (Tyskland)Nok en investeringsrunde på 1.41 milliarder dollar, som fremhever fortsatte investeringer i Europas økosystem for batteriproduksjon.
- Sol- og varmepumper (Frankrike)1.2 milliarder dollar til fornybare energiløsninger, spesielt solcelleanlegg og varmepumpeteknologier.
- Drivstoff og varme (Storbritannia)En investering på 1.05 milliarder dollar i renere drivstoffalternativer og varmesystemer.
- Autonome kjøretøy og AI (Storbritannia)1.05 milliarder dollar i egenkapitalfinansiering for AI-drevne autonome kjøretøyteknologier.
- Elektrodrivstoff (Norge)1.1 milliarder dollar i egenkapitalfinansiering for å skalere opp produksjonen av syntetisk drivstoff for å redusere klimagassutslipp.
- Elbiler (Frankrike)1.12 milliarder dollar i gjeldsfinansiering for utvidelse av produksjon av elbiler og ladeinfrastruktur
Klimateknologiløsningene som tiltrekker seg mest finansiering
Batterier og hydrogen leder an i Europa
Europas finansieringsdominans i 2024 var sterkt skjevt mot skalerbare fysiske løsninger som batteri- og hydrogenteknologier. Disse sektorene sto for majoriteten av giga-rundene, med bemerkelsesverdige avtaler inkludert 5 milliarder dollar i batteriinvesteringer fra Sverige-baserte Northvolt og 4.75 milliarder dollar for Verkor, en fransk batteriproduksjonsoppstartsbedrift. Disse investeringene understreker Europas forpliktelse til å skalere velprøvde, markedsklare løsninger for å drive dekarbonisering innen energi og transport.
«Batteri- og hydrogenbaserte løsninger dominerte gjeldsfinansiering i 2024», heter det i rapporten. Investeringer i disse sektorene understreker investorenes tillit til deres skalerbarhet og beredskap for bred adopsjon. Fokuset på batterier gjenspeiler også Europas strategiske vekt på å forbedre energilagringskapasiteten, en kritisk komponent i overgangen til fornybar energi.
USA fokuserer på banebrytende teknologier
Mens Europa ledet an i finansiering av markedsklare løsninger, opprettholdt USA sin posisjon som den globale lederen innen banebrytende innovasjoner. Rapporten fremhever at «i løpet av de siste fem årene har amerikanske selskaper som utvikler FoU-intensive teknologier samlet inn mer enn dobbelt så mye som det som ble sikret i Europa».
USA kanaliserte betydelige investeringer i hydrogen og kjernekraft, med avtaler som 1.1 milliarder dollar til Infinium for å skalere lavkarbonelektrodrivstoff og 500 millioner dollar til X-energy for å fremme kjernereaktorteknologier. Disse investeringene gjenspeiler en langsiktig strategi for å håndtere dype dekarboniseringsutfordringer gjennom innovasjoner med stor innvirkning.
Regionalt fokus på transport og energi
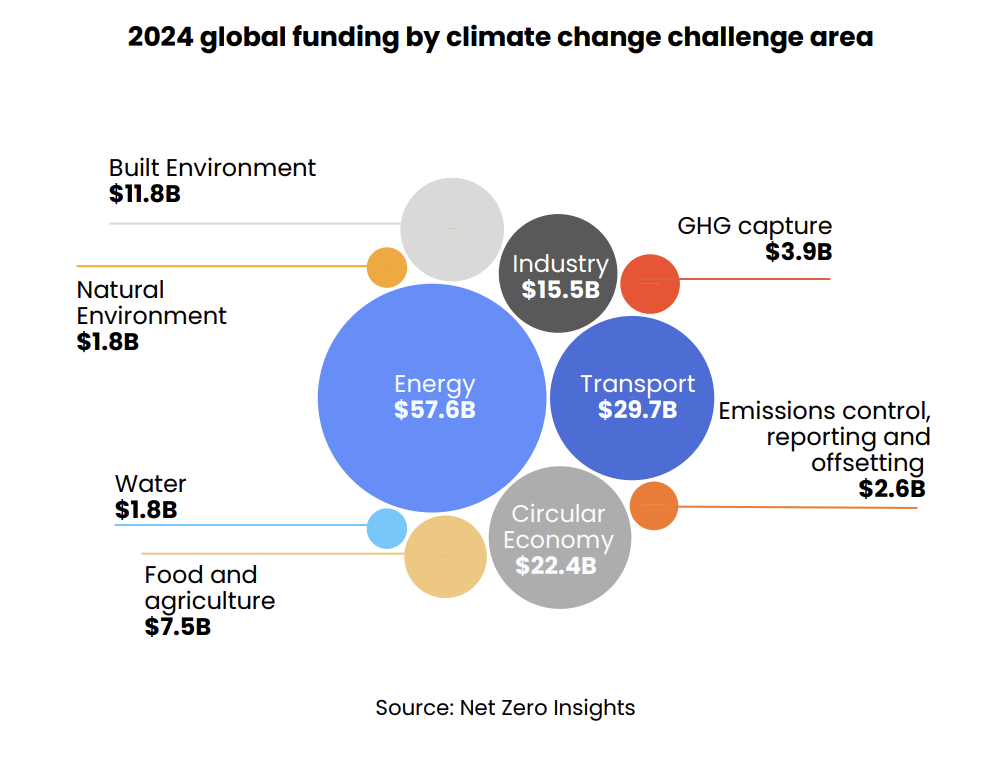
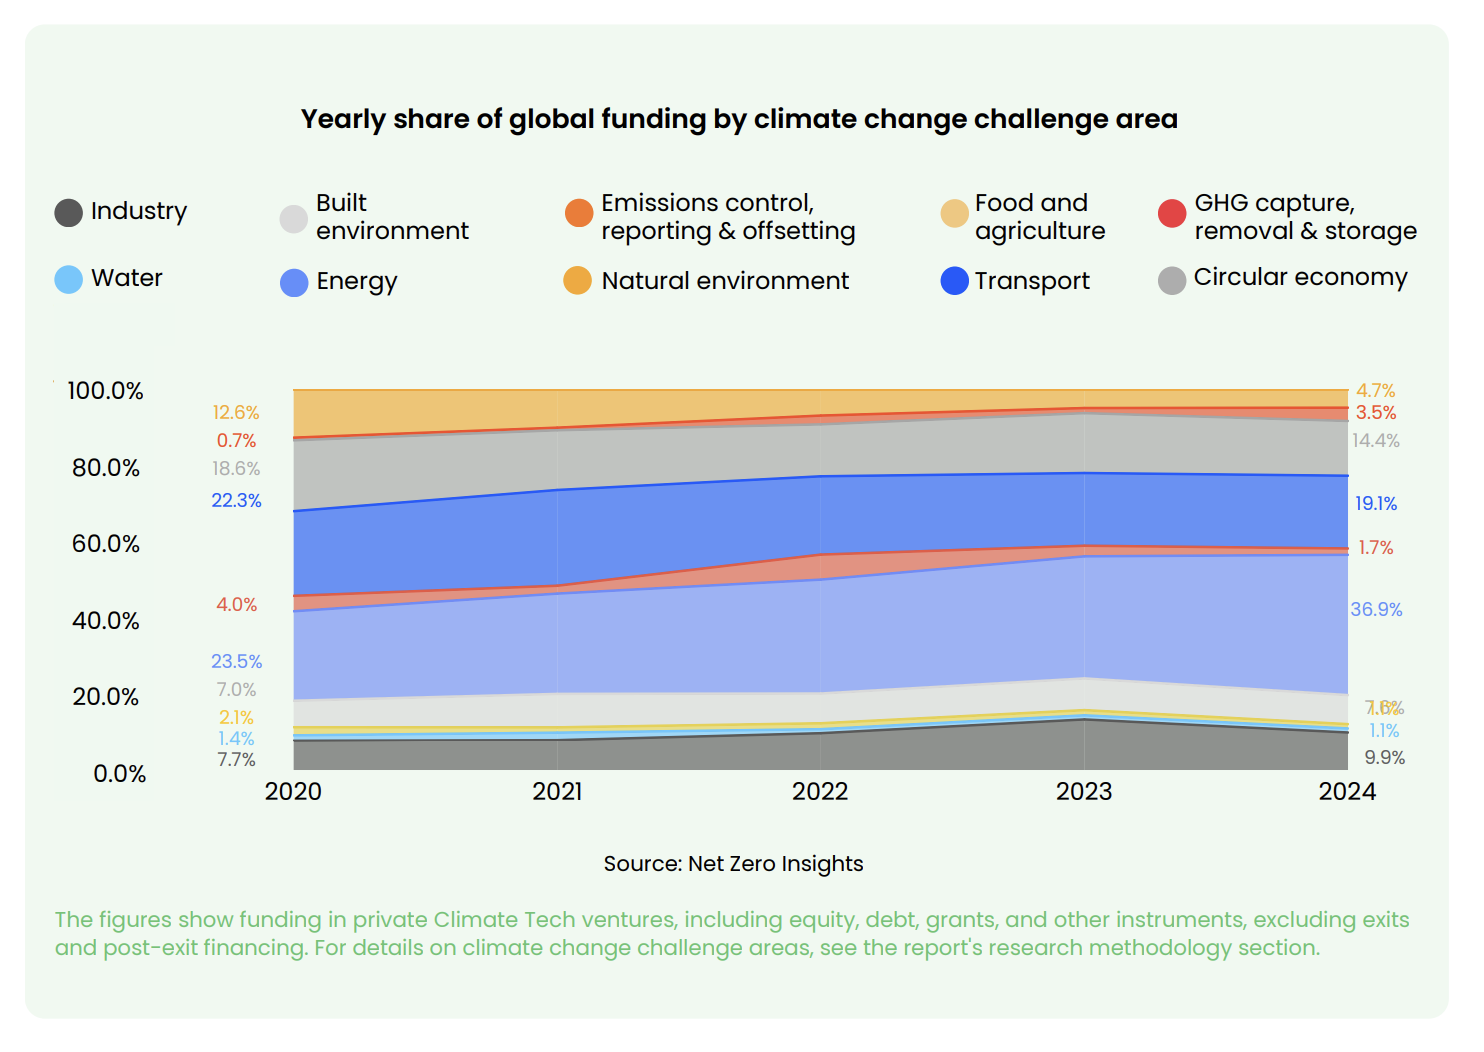
Globalt sett var transport og energi fortsatt de mest finansierte sektorene i 2024. «Siden 2020 har investeringene i økende grad fokusert på energiløsninger, og i 2024 ble det sett betydelig finansiering av batteriteknologier, solenergi og hydrogen», bemerker rapporten. Transportsektoren, som inkluderer elbiler og ladeinfrastruktur, fulgte tett etter, drevet av den økende bruken av elbiler og behovet for robuste ladenettverk.
I Europa fikk investeringer i transportlogistikk fart som en del av en bredere innsats for å dekarbonisere forsyningskjeder. Samtidig prioriterte USA langsiktig energilagring og fusjonsenergi, og forsterket dermed fokuset på neste generasjons teknologier.
Investoroptimisme
Til tross for utfordringene, fanger rapporten opp en følelse av optimisme blant interessentene. «70 % av de spurte investorene er fortsatt optimistiske og forventer økt kapitalstrøm inn i klimateknologi», heter det. Denne oppfatningen understreker tilliten til sektorens langsiktige potensial.
Bedriftsdeltakelsen har også økt, med 60 % av de spurte selskapene som spår en økning i fusjoner og oppkjøp (M&A)-aktivitet i løpet av de neste to til tre årene. «Selskaper økte sin M&A-aktivitet i 2024, med 60 % av respondentene … som indikerte planer om å intensivere sine M&A-strategier ytterligere i løpet av de neste 2 til 3 årene», fremhever rapporten.
Utfordringer foran
Finansieringsmiljøet er fortsatt utfordrende, spesielt for prosjekter i tidlig fase. «60 % av de spurte gründerne nevnte utfordringer med innsamling av kapital, inkludert begrenset oppfølgingskapital og mangel på bransjespesifikke investorer», heter det i rapporten.
Enkelte sektorer, som energi og transport, fortsetter å dominere finansieringen, men andre kritiske områder som vann og fangst av klimagasser er fortsatt underfinansiert. «Til tross for et klart fokus på teknologiske investeringer, anbefaler bransjeeksperter en helhetlig tilnærming til utrulling av klimateknologi – en som prioriterer markedsbehov i stedet for å fokusere for mye på én enkelt løsningskategori», råder rapporten.
Står ved et veiskille
Statusrapporten for klimateknologi 2024 gir et helhetlig bilde av en sektor ved et veiskille. Som rapporten understreker, «krever det å oppnå den nødvendige fremgangen for å muliggjøre overgangen en enda større innsats – og deltakelse fra alle markedsaktører er avgjørende.» Med økt samarbeid og innovative finansieringsmekanismer er klimateknologi klar til å spille en sentral rolle i den globale overgangen mot en bærekraftig fremtid.
For mer innsikt og detaljerte data, er hele SOCT 2024-rapporten tilgjengelig på nettstedet Net Zero Insights.
Kan hende du også liker
 Klimateknologiinvesteringer i 2025: Tilbakestilling, motstandskraft og fremveksten av strategiske støttespillere
 AI tar kontrollen: Gigaton samler inn 26 millioner dollar for å optimalisere tungproduksjon
 Google åpner utlysning for forskning på 6 millioner dollar for fjerning av karbon og superforurensninger