Climate Tech pada tahun 2025 bukan lagi sektor sempadan yang bebas bergerak. Ia telah memasuki apa yang disebut oleh Net Zero Insights sebagai era pelaksanaan, dibentuk oleh jangkaan yang lebih tinggi, penapis pelaburan yang lebih tajam dan tekanan yang semakin meningkat untuk mencapai kesediaan komersial. Menurut laporan State of Climate Tech 2025 organisasi itu, pendanaan global diunjurkan melebihi $52.9 bilion untuk tahun ketiga berturut-turut, namun kestabilan utama ini menutupi kerapuhan yang lebih mendalam. Aktiviti perjanjian telah jatuh kira-kira 30 peratus, pelaburan peringkat awal telah menguncup ke paras terendah selama lima tahun dan banyak usaha niaga teknologi keras masih tersekat antara prototaip yang menjanjikan dan daya maju komersial.
Laporan itu merakam perubahan ini dengan kejelasan yang luar biasa. “Tahun 2025 menandakan perhitungan Climate Tech. Dunia memerlukan penggunaan, bukan pengisytiharan. Persoalannya bukan lagi sama ada teknologi terobosan wujud, tetapi sama ada ia boleh berkembang secara menguntungkan dan menyampaikannya tepat pada masanya.” Ia merupakan peralihan yang mentakrifkan daya tahan dan kerentanan sektor ini.
Dalam ulasan yang mengiringi analisis tersebut, Sofia Esteves, Ketua Wawasan Pasaran di Net Zero Insights, menekankan tekanan yang semakin meningkat terhadap syarikat-syarikat muda. “Aktiviti pra-permulaan dan permulaan telah jatuh ke paras terendah dalam tempoh lima tahun, menunjukkan pasaran peringkat awal yang lebih berdisiplin dan selektif. Pengunduran geran, inkubator dan pemecut telah mengurangkan bilangan usaha niaga yang memasuki perancangan, sementara pelabur yang berhati-hati menuntut laluan yang lebih jelas untuk keuntungan pada peringkat awal.”
Gambarannya menunjukkan sektor yang semakin matang di permukaan sementara asasnya semakin lemah.
Tajuk utama yang stabil menyembunyikan pasaran yang dibentuk semula
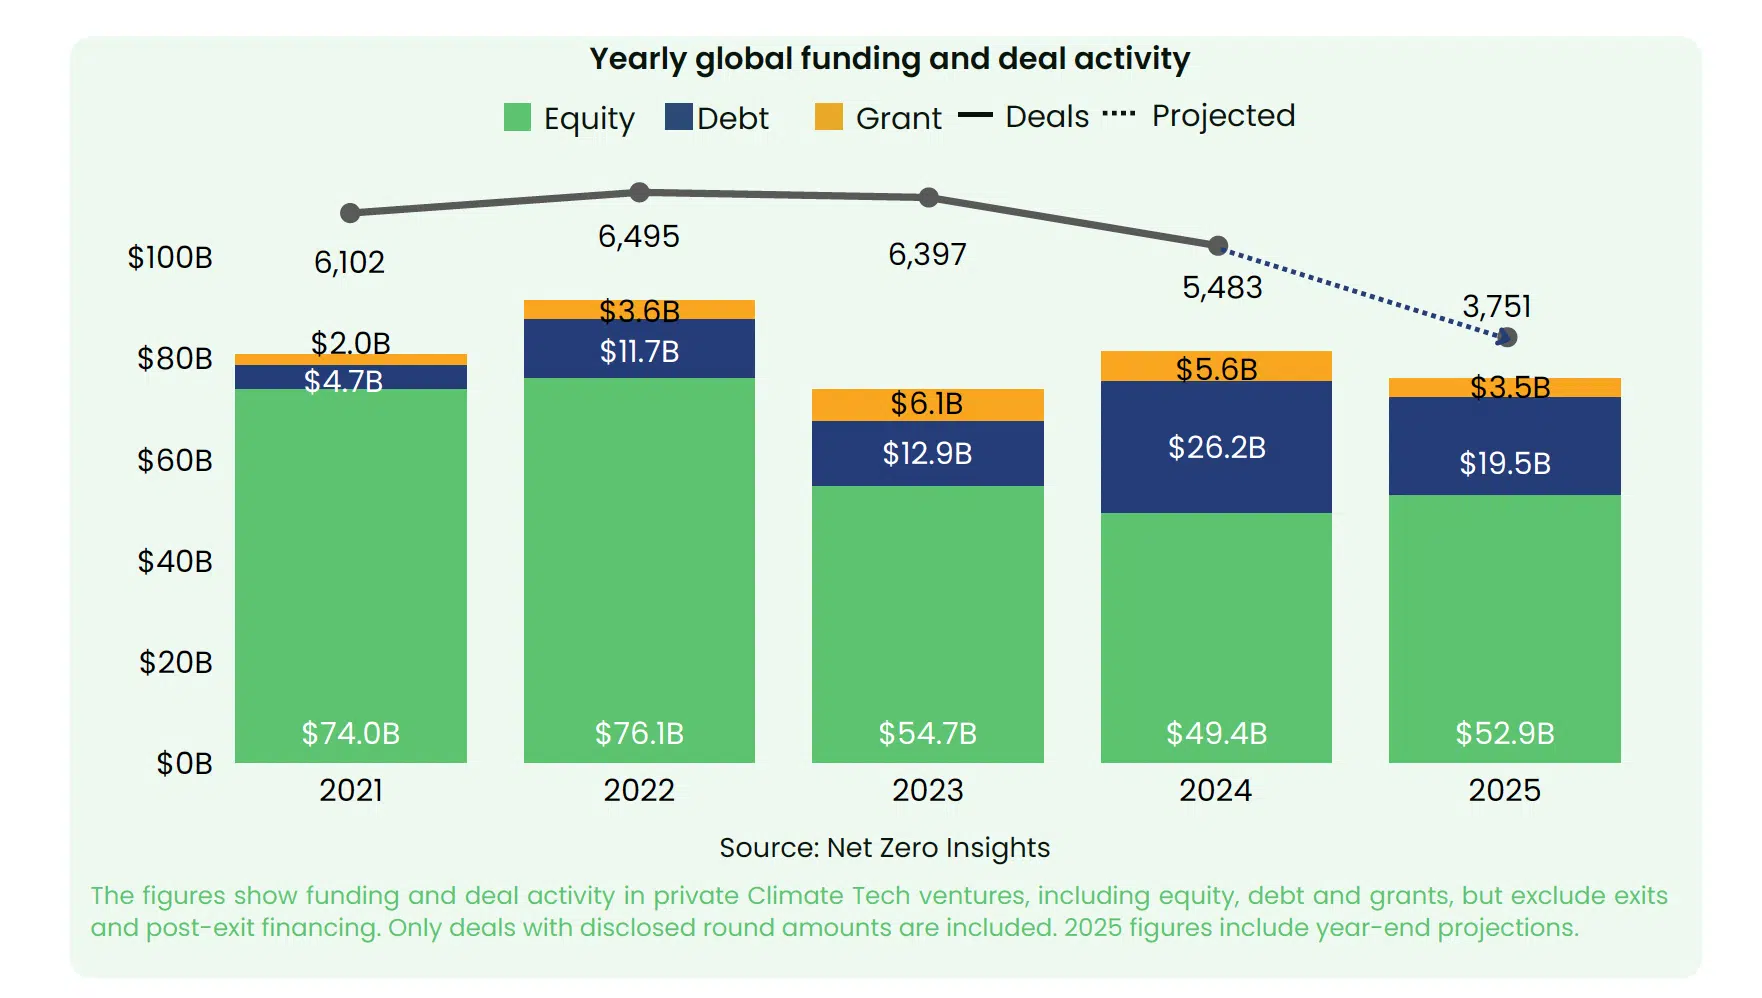
Tahap pendanaan global kekal kukuh. Climate Tech telah melabur $54.7 bilion pada tahun 2024 dan dijangka mencecah $52.9 bilion pada tahun 2025. Sektor ini kelihatan stabil di atas kertas. Namun laporan itu menekankan angka-angka ini menyembunyikan perubahan yang lebih mendalam:, kerana modal tertumpu pada lebih sedikit syarikat dengan isyarat komersial yang lebih kukuh.
Jumlah urus niaga jatuh daripada 5,483 pada tahun 2024 kepada unjuran 3,751 tahun ini. Laporan itu menggambarkan ini sebagai “peralihan yang tegas daripada euforia 2020–2022 kepada era yang ditakrifkan oleh selektiviti strategik.” Walaupun pelaburan ekuiti kekal kukuh, saluran inovasi yang mendasari telah lemah. Pelabur mengutamakan usaha niaga yang mampu memenuhi permintaan sebenar, menunjukkan kesediaan pembuatan, mendapatkan pengambilan keluar dan menyelaraskan rangka kerja dasar yang lebih ketat.
"Inilah tahun Climate Tech beralih daripada aspirasi kepada akauntabiliti. Apabila janji menjadi bukti," kata laporan itu.
Sektor ini kelihatan stabil di atas kertas, namun angka-angka tersebut menyembunyikan perubahan yang lebih mendalam.
Enjin peringkat awal terbantut
Perubahan paling ketara dalam landskap 2025 ialah kemerosotan mendadak dalam pembentukan syarikat dan perkembangan peringkat awal. Pembiayaan geran awam telah jatuh 51 peratus tahun ke tahun. Inkubator dan pemecut telah mengurangkan pengambilan mereka.
Kerajaan-kerajaan sedang mengalihkan modal daripada penyelidikan kepada penggunaan. Kesan gabungannya ialah penipisan yang ketara dalam perancangan peringkat awal.
Net Zero Insights memberi amaran bahawa ini mewujudkan "vakum pra-benih." "Di sebalik pendanaan keseluruhan yang stabil terletak penguncupan yang lebih senyap. Pelaku yang secara tradisinya menyerap risiko awal telah berundur. Modal awam beralih daripada pembentukan idea kepada infrastruktur dan penggunaan, meninggalkan lebih sedikit usaha niaga yang dilengkapi untuk memasuki saluran paip."
Kesannya jelas kelihatan dalam kadar tamat pengajian. Bagi usaha niaga yang ditubuhkan pada tahun 2020 dan 2021, kebarangkalian untuk maju dari Seed ke Siri A dalam tempoh tiga tahun selalunya antara 15 dan 25 peratus. Bagi usaha niaga yang ditubuhkan pada tahun 2022 dan 2023, kadar tersebut telah berkurangan separuh kepada 5–12 peratus. Keadaan ini lebih ketara pada peringkat kemudian. “Pada tahun 2025, hampir 50 peratus lebih sedikit syarikat yang mencapai Seed ke Siri A, dan 80 peratus lebih sedikit yang berjaya dari Siri A ke Siri B berbanding tahun 2022, walaupun memerlukan enam bulan tambahan untuk maju.”
Esteves menyatakan bahawa penguncupan ini mengancam inovasi jangka panjang. “Pengecutan kini mengalir ke hilir. Lebih sedikit syarikat yang berjaya melalui sistem ini sebaik sahaja keperluan untuk penyelesaian iklim yang sedia untuk tujuan komersial semakin meningkat.”
Banyak teknologi iklim memerlukan kitaran pembangunan yang panjang dalam bidang kimia, bahan, proses perindustrian dan penyimpanan. Kelemahan pada peringkat terawal akan mengecilkan kumpulan teknologi sedia berskala pada lewat dekad.
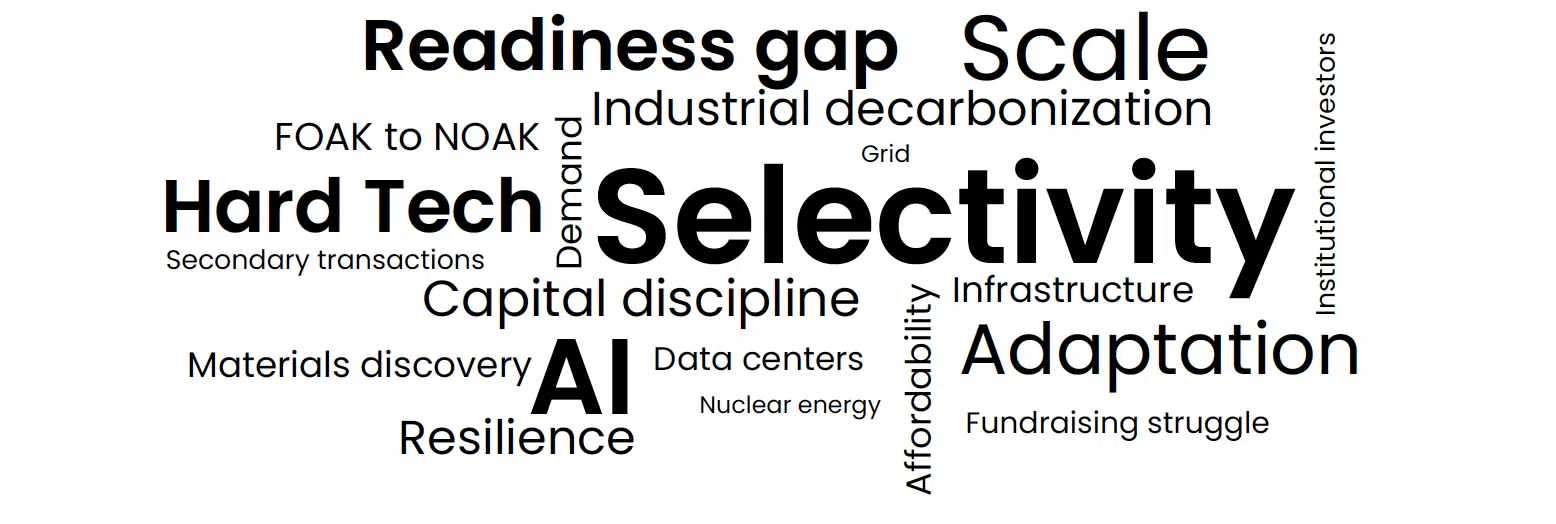
Awan perkataan daripada laporan Net Zero Insights ini jelas menunjukkan tema utama tahun 2025.
Modal tertumpu pada skala dan kemampuan
Dengan kontrak pelaburan peringkat awal, modal peringkat akhir kekal kukuh. Pembiayaan tenaga meningkat 5.5 peratus tahun ke tahun. Penyahkarbonan industri meningkat 29.2 peratus, didorong oleh keluli hijau , haba perindustrian, pengoptimuman proses dan biobahan api. Teknologi grid berkembang 48.8 peratus. Pembiayaan solar meningkat 29.7 peratus.
Bateri dan solar kekal sebagai tonggak utama pelaburan, berserta pemodenan grid. Ketiga-tiga segmen ini menyumbang 55 peratus daripada pembiayaan peralihan tenaga. Bateri sahaja menarik sekitar $6 bilion setahun, didorong oleh permintaan daripada pengendali mobiliti, storan dan pusat data.
Climate Tech sedang matang; fasa seterusnya bergantung pada penyelesaian yang boleh diskalakan dalam pasaran sebenar.
Net Zero Insights menerangkan dinamik tersebut. “Pembiayaan Climate Tech disalurkan kepada sumber boleh diperbaharui yang berpatutan secara progresif seperti solar untuk memenuhi permintaan tenaga yang semakin meningkat, termasuk untuk AI.
Ini seterusnya mendorong permintaan untuk menyokong teknologi storan dan daya tahan grid.”
Pembiayaan pengangkutan jatuh 5.5 peratus apabila pasaran kenderaan elektrik matang. Modal beralih kepada logistik elektrik, platform pengangkutan tugas berat dan infrastruktur pengecasan.
Teknologi keras menguasai pembiayaan tetapi bergelut untuk mencapai skala komersial
Syarikat-syarikat teknologi keras menyumbang lebih separuh daripada pembiayaan ekuiti iklim global pada tahun 2024 dan 2025. Namun begitu, prospek pengkomersialan mereka sangat berbeza. Kenderaan autonomi mencapai kadar kejayaan TRL 9 sebanyak 42.1 peratus. Pemanasan dan penyejukan mencapai 32.1 peratus. Bahan kimia khusus berada pada 28.7 peratus. Sebaliknya, hidrogen hijau hanya mencapai 13.2 peratus, dan bahan api elektro 9.2 peratus.
Masa peralihan semakin panjang merentasi semua kategori. Tempoh percubaan kepada demonstrasi kini mengambil masa hampir empat tahun. Demonstrasi kepada kesediaan komersial selalunya melebihi tujuh tahun. Garis masa ini telah berlanjutan selama empat tahun berturut-turut.
Lebih memburukkan lagi keadaan, pembiayaan hutang untuk projek pertama seumpamanya telah jatuh sekitar 70 peratus tahun ke tahun. Pelabur ekuiti kini mesti menanggung bahagian yang lebih besar daripada peningkatan skala intensif modal.
Laporan itu memberi amaran, “Hard Tech mendominasi, namun perkembangannya mendedahkan kelemahan kritikal. Usaha niaga peringkat demonstrasi menghadapi tempoh masa yang panjang, keperluan modal yang tinggi dan keletihan pelabur yang semakin meningkat. Tanpa bukti jelas tentang kebolehskalaan dan tarikan pelanggan, ramai yang terhenti sebelum mencapai kesediaan komersial.”
Nuklear mengalami tahun yang cemerlang. Perjanjian pembelian kuasa jangka panjang yang ditandatangani oleh Google, Amazon dan Meta untuk menjana kuasa kepada pusat data sepanjang tahun 2030-an dan 2040-an menunjukkan perubahan tegas ke arah kuasa bersih yang kukuh. Laporan itu menyatakan sokongan dwipartisan yang semakin meluas untuk nuklear di Amerika Syarikat dan momentum baharu di seluruh Eropah.
Pelabur strategik telah menjadi tumpuan utama kepada ekosistem teknologi keras. Mereka kini menjalankan 20 hingga 30 peratus lebih banyak perjanjian teknologi keras berbanding pelabur tradisional, dan perjanjian jual beli telah meningkat 35 hingga 40 peratus. Dengan mengukuhkan permintaan, mengesahkan ekonomi unit dan menyokong aset kitaran panjang, pelabur strategik telah menjadi jambatan terkuat antara demonstrasi dan skala komersial.
Adaptasi meningkat apabila daya tahan menjadi tema pelaburan teras
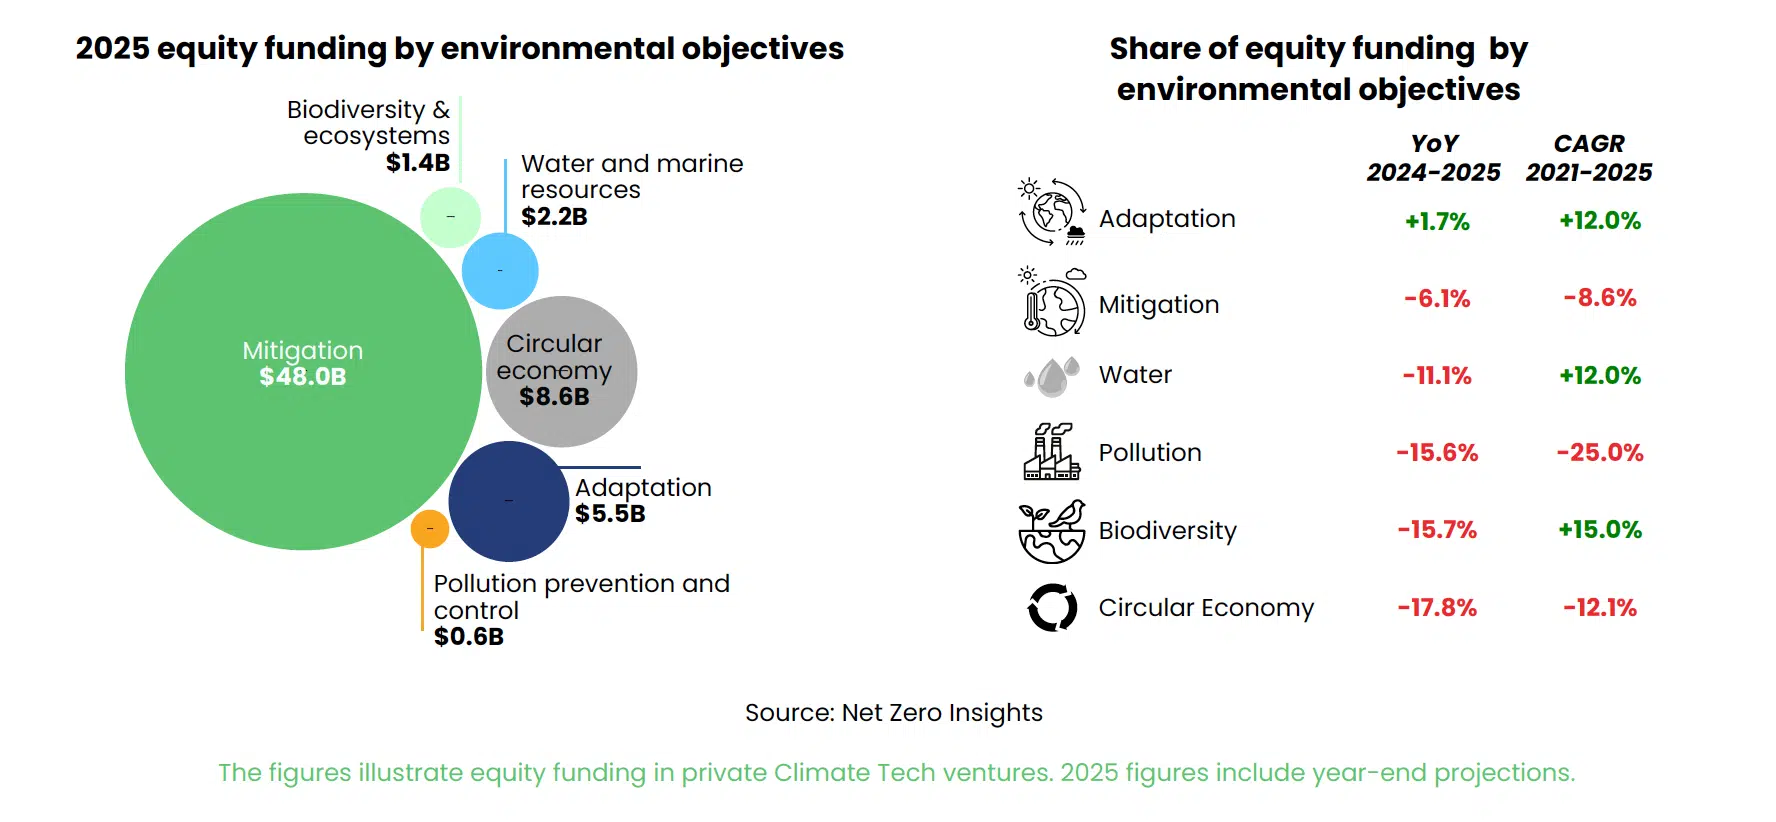
Adaptasi muncul sebagai kategori pelaburan yang paling pesat berkembang pada tahun 2025, dengan bahagian pendanaan ekuitinya melonjak daripada 5.0 kepada 8.2 peratus tahun ke tahun—peningkatan sebanyak 64 peratus. Bahagian pendanaan ekuitinya meningkat daripada 5.0 kepada 8.2 peratus tahun ke tahun, peningkatan sebanyak 64 peratus. Pelaburan dalam pengurusan kebakaran hutan meningkat 20 peratus. Pengurusan kemarau meningkat 25 peratus. Perubahan ini mencerminkan peningkatan turun naik iklim dan pengiktirafan yang semakin meningkat bahawa penyesuaian dan daya tahan mesti melengkapi usaha mitigasi.
Teknologi adaptasi kini berada di samping tenaga dan penyahkarbonan perindustrian sebagai tonggak struktur pelaburan iklim, disokong oleh kemajuan pesat dalam perisikan risiko iklim, pengoptimuman air dan pertanian jitu.
AI membentuk semula hierarki pelaburan iklim
AI telah menjadi kuasa penentu dalam Climate Tech. “AI memperkasakan satu daripada empat dolar pelaburan ekuiti iklim dan menentukan teknologi mana yang bergerak paling pantas,” menurut laporan itu. Penyelesaian yang didayakan AI menguasai 27.7 peratus daripada semua pembiayaan ekuiti iklim pada tahun 2025.
AI memacu pertumbuhan merentasi tiga bidang: peningkatan pusat data intensif tenaga; pecutan penemuan bahan, pengoptimuman bateri dan ramalan solar; dan pemodelan resolusi tinggi baharu dalam analitik risiko iklim, biodiversiti dan sistem air.
“AI menjadi enjin pertumbuhan baharu Climate Tech. AI bukan lagi alat. Ia telah menjadi lapisan infrastruktur yang mempercepatkan skala dan menyusun semula hierarki sektor,” tulis penulis.
Kategori AI juga menunjukkan daya tahan. Pembiayaan pusat data meningkat 25.5 peratus. Pembuatan pintar berkembang 197.8 peratus. Infrastruktur grid meningkat 30 peratus.
Transaksi sekunder muncul sebagai laluan alternatif untuk pelabur awal
Laporan ini merangkumi kajian kes terperinci mengenai Disa Technologies, yang menunjukkan bagaimana transaksi sekunder menjadi laluan keluar yang berdaya maju untuk pelabur awal dalam teknologi keras. Dengan membenarkan pemegang saham awal menjual sebahagian daripada pegangan mereka kepada pembeli strategik atau jangka panjang, transaksi ini menstabilkan jadual permodalan dan membantu usaha niaga maju ke arah peringkat penggunaan intensif modal.
Perbezaan serantau melebar
Perbezaan serantau semakin melebar. “Geografi menonjolkan lagi jurang perbezaan ini,” menurut laporan itu.
Amerika Syarikat mendahului dalam penggunaan, pembuatan dan modal peringkat akhir. Ia menguasai pembiayaan teknologi keras global dan cemerlang dalam nuklear, bahan termaju, robotik dan sistem bersepadu perisian.
Eropah menghadapi kekurangan modal yang semakin mendalam. Pembiayaan teknologi keras jatuh kepada $11.2 bilion daripada $21.3 bilion tahun lepas, walaupun rantau ini menghasilkan lebih banyak syarikat baharu teknologi keras peringkat awal berbanding Amerika Syarikat. Ini menyebabkan banyak syarikat TRL 7–8 berada dalam kedudukan yang genting ketika mereka menghampiri peringkat paling intensif modal.
Pasaran baru muncul menunjukkan momentum yang tidak sekata. India mencatatkan pertumbuhan pembiayaan melebihi 100 peratus pada tahun 2025, didorong oleh motor yang cekap, pembuatan bersih dan teknologi kawalan pelepasan. Halangan struktur kekal di banyak rantau, termasuk kos pembiayaan yang tinggi dan kesediaan grid yang terhad.
Sektor matang menghadapi persoalan terpentingnya
Satu persoalan sedang dikaji: bolehkah sektor ini mengekalkan asas inovasi peringkat awal sambil memenuhi jangkaan prestasi komersial yang lebih tinggi?
Data menunjukkan keadaan yang bercampur-campur. Pendanaan kekal tinggi, penggunaan semakin pantas dan pelabur strategik lebih terlibat. AI mengurangkan kos dan merangsang permintaan. Adaptasi telah beralih daripada kategori khusus kepada keutamaan struktur.
Tetapi penguncupan peringkat awal memberi bayangan. Kebanyakan teknologi yang diperlukan pada tahun 2030-an dan 2040-an masih dalam makmal atau percubaan. Saluran benih yang semakin sempit hari ini bermakna lebih sedikit penyelesaian yang sedia untuk dikomersialkan pada masa hadapan, menjadikan sasaran sifar bersih lebih sukar dan lebih mahal untuk dicapai.
Laporan itu diakhiri dengan pernyataan yang jelas tentang apa yang dipertaruhkan. “Teknologi Iklim pada tahun 2025 sedang matang, bukan perlahan. Peralihan kini bergantung pada kesediaan, penyerapan dan pelaksanaan. Teknologi mesti membuktikan diri mereka dalam ekonomi sebenar, dengan pelanggan sebenar dan impak yang boleh diukur.”