Holly Turner und Duncan Hale von Schroders Capital sprachen im Vorfeld der Reset Connect London 2026 am 23. und 24. Juni im Excel London mit Climate Solutions News. Das Gespräch umfasste die konträre Wette des Unternehmens auf grünen Wasserstoff, die Fonds, die Pensions- und Vermögensgelder in die Energiewende lenken, die zunehmende Bedeutung der Klimaanpassung und die Frage, wie sich verändernde europäische Regulierungen auf die Definition von nachhaltigen Investitionen auswirken werden.
Grüner Wasserstoff hat in den letzten Jahren schwere Zeiten durchgemacht. Projektstornierungen, Kostenüberschreitungen und eine ausbleibende Nachfrage haben die anfängliche Begeisterung deutlich gedämpft. Investoren, die während des Hypes massiv eingestiegen waren, haben sich inzwischen zurückgezogen. Umso bemerkenswerter ist es, dass einer der größten institutionellen Akteure der Energiewende den Kursrückgang als Anlass nimmt, sich weiter zu engagieren, anstatt sich zurückzuziehen.
Schroders Greencoat ist der Bereich für Energieinfrastruktur von Schroders Capital, dem Private-Markets-Geschäft des im FTSE 100 gelisteten Vermögensverwalters. Duncan Hale, Portfoliomanager bei Schroders, betrachtet diese Anlageklasse, die zwischen Extremen schwankte, bewusst gelassen. „Wasserstoff ist natürlich ein sehr interessantes und in gewisser Weise emotionales Thema“, sagt er. „In den letzten drei, vier Jahren gab es regelrechte Euphoriewellen und dann … was ist das Gegenteil von Euphorie …?“ Trotz allem, so argumentiert er, sei der Ansatz des Unternehmens stets gleich geblieben.
Bauen in Kundennähe
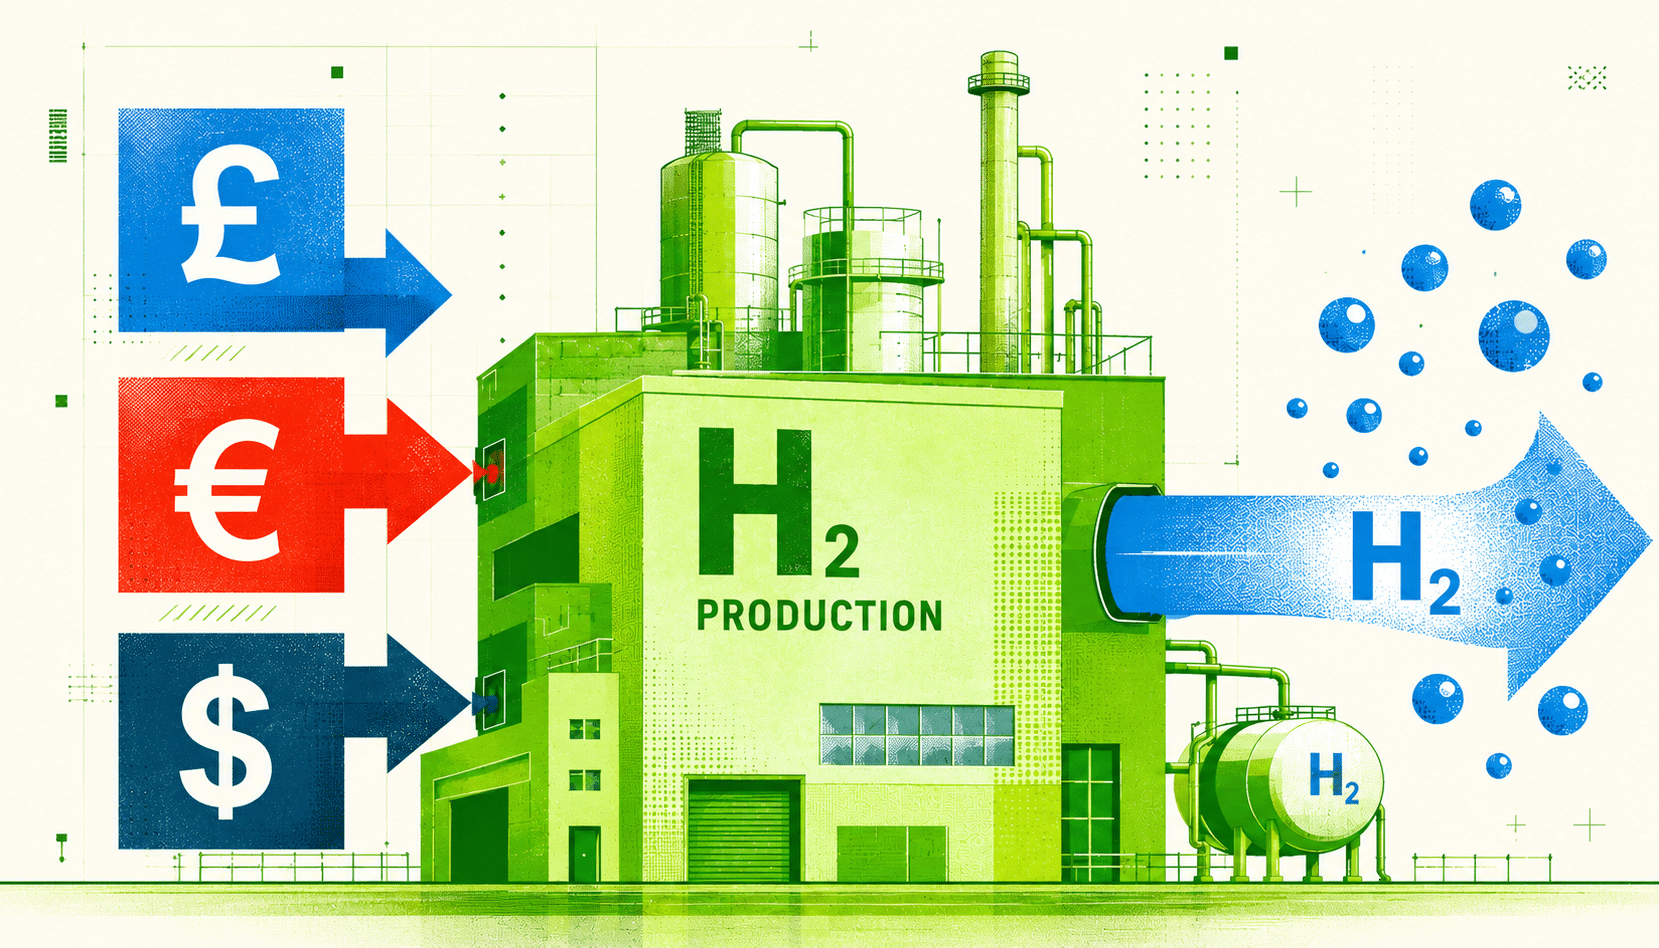
Dieser Ansatz basiert auf einer physikalischen Tatsache. Wasserstoff ist, wie Hale es ausdrückt, „ein Molekül, und in vielen Fällen ist es schwierig, dieses Molekül in einem System zu bewegen“. Transport und Speicherung sind oft die wirtschaftlichen Knackpunkte. Daher errichtet das Unternehmen Produktionsanlagen in der Nähe der Verbrauchsorte, sichert sich einen Abnehmer und betrachtet den daraus resultierenden Cashflow als das Ziel des Vorhabens.
Das deutlichste Beispiel findet sich in Cumbria. Schroders Greencoat und der Projektentwickler Carlton Power haben die endgültige Investitionsentscheidung für das Barrow Green Hydrogen Project getroffen , ein 30-MW-Kraftwerk, das Wasserstoff für ein nahegelegenes Werk von Kimberly-Clark liefern wird. Dort werden Andrex und Kleenex hergestellt, und für die Papierproduktion wird hochwertige Wärme benötigt, die bisher durch die Verbrennung von Gas erzeugt wurde. Der Wasserstoff wird einen Großteil davon ersetzen. Laut Schätzungen von Schroders Greencoat könnte das Kraftwerk den Erdgasverbrauch des Werks um bis zu 50 % senken und die CO₂-Emissionen um rund 18,300 Tonnen pro Jahr reduzieren.
Hale erläutert die Logik: „Wir bauen ein Projekt in der Nähe eines Kimberly-Clark-Werks, wo Kleenex hergestellt wird“, sagt er. „Dort wird sehr hochwertige Wärme benötigt. Bisher wurde diese hochwertige Wärme durch die Verbrennung von Gas erzeugt.“ Die Anlage pumpt Wasserstoff direkt in das Werk, um Gas zu ersetzen. „Aus Sicht von Kimberly-Clark ist das fantastisch, da es ihnen ermöglicht, Teile ihrer Lieferkette zu dekarbonisieren.“
Die Subventions-zur-Parität-Wette
Barrow ist das erste Projekt, das das Joint Venture Green Hydrogen Energy Company von Schroders Greencoat und Carlton Power in die Bauphase überführt hat. Es basiert auf einem Differenzvertrag (Contract for Difference), einer staatlich geförderten Vereinbarung, die einen Festpreis für Wasserstoff garantiert und den Investoren somit die vertraglich vereinbarten Einnahmen sichert. Hale bezeichnet die Subvention als vorübergehende Unterstützung und nicht als dauerhafte Stütze.
„Die Regierung schafft die Voraussetzungen, um dieses Projekt kurzfristig wirtschaftlich zu gestalten“, sagt er, „in der Erwartung, dass dies die gesamte Lieferkette für Wasserstoff in Großbritannien ankurbelt. Das wird hoffentlich dazu führen, dass die Preise im Laufe der Zeit sinken und die Produktion mit weniger Subventionen wirtschaftlicher wird.“ Als Beispiel nennt er erneuerbare Energien. „Vor zehn, fünfzehn Jahren war der Bau von Solar- und Windkraftanlagen sehr, sehr teuer“, sagt er. „Doch heute kann man in vielen Fällen, an vielen Orten der Welt, auch in Großbritannien, Solar- oder Windkraftanlagen ohne staatliche Subventionen bauen.“
Trotz aller Überzeugung spielt Wasserstoff im Portfolio nur eine untergeordnete Rolle. Von den Produkten, die Hale im Bereich der halbflüssigen Energieträger anbietet, entfällt etwa ein Drittel auf Windkraft, ein Drittel auf Solarenergie und ein Drittel auf sonstige Energiewende-Anlagen. Wasserstoff macht etwa ein Drittel bis die Hälfte dieses letzten Anteils aus, also rund 10 % des Gesamtportfolios. „Es ist ein kleiner, aber wachsender Anteil“, sagt er, und einer, „der voraussichtlich in Zukunft noch steigen wird.“
Wie das Geld aufgebracht wird
Das Kapital für diese Projekte stammt aus Fonds, die Hale selbst mit aufgelegt hat. Anfang 2024 brachte Schroders Greencoat den Schroders Capital Semi-Liquid Energy Transition Fund auf den Markt , ein nach Artikel 9 des britischen Investment Company Act (CBA) finanziertes Anlagevehikel für Kunden mit beitragsorientierter Altersvorsorge. Der Fonds investiert in Windkraft, Solarenergie, Wasserstoff und Speicherlösungen in Europa und den USA. Dank seiner semi-liquiden Struktur können Anleger in ansonsten illiquide Infrastruktur investieren und gleichzeitig regelmäßig auf ihr Kapital zugreifen. Dies ist besonders wichtig für Rentensparer, die ihr Kapital nicht für ein Jahrzehnt binden können.
Ein Jahr später erweiterte das Unternehmen das Portfolio um einen Feederfonds, um den Zugang zu erweitern. Der Global Energy Infrastructure Long-Term Asset Fund ( LTAF) lenkt vermögende Privatkunden aus Großbritannien in dieselbe Anlagestrategie. „Während Sachwerte wie erneuerbare Energien typischerweise als illiquide gelten, schaffen unsere semi-liquiden Fonds und LTAF-Fonds ein Gleichgewicht, indem sie regelmäßigen und transparenten Zugang zu Liquidität bieten“, erklärte Hale bei der Markteinführung. Die Rechenzentrumsplattform in Drogheda ist Teil des permanenten Semi-Liquid Global Energy Infrastructure Fund. Über diese Vehikel finanziert Schroders Greencoat mittlerweile rund ein Drittel der Projekte, die in der ersten britischen Förderrunde für grünen Wasserstoff bewilligt wurden.
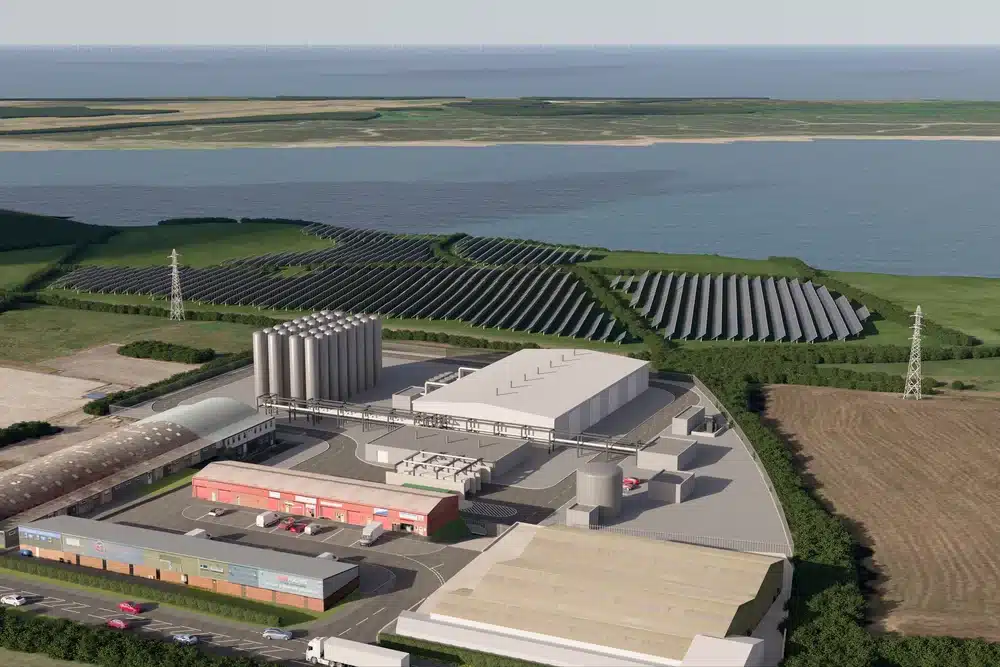
So wird die Anlage von Kimberly-Clark aussehen. Bild von Barrow Green Hydrogen.
Wohin die Hauptstadt als Nächstes geht
Wasserstoff ist Teil eines umfassenderen Spektrums an Investitionsmöglichkeiten im Klimaschutz. Holly Turner, Leiterin für nachhaltige Anlagen bei Schroders Capital, unterteilt dieses Spektrum in Kategorien, die weitgehend der EU-Taxonomie entsprechen. CO₂-arme Lösungen umfassen die reine Erzeugung erneuerbarer Energien sowie einen Großteil der Infrastruktur für die Energiewende, in die Hale investiert. Der Bereich „Transformation“ umfasst emissionsintensive Sektoren, die durch Dekarbonisierung Wert schaffen und über die Immobilien- und Infrastrukturfinanzierungsgeschäfte des Unternehmens finanziert werden.
Der dritte Bereich findet weniger Beachtung, was ihn für Turner besonders interessant macht. Sie nennt diese Unternehmen „Enabler“, also Finanzierungslösungen, die indirekt zur Dekarbonisierung beitragen, beispielsweise durch Produkte oder Dienstleistungen. Sie verweist auf Unternehmen der Kreislaufwirtschaft und Effizienzsteigerung, die „kritische Engpässe im System beseitigen“. Genau hier konzentriert sich das Private-Equity-Geschäft des Unternehmens im KMU-Sektor. „Wir können diese Unternehmen professionalisieren oder erweitern, um diese Engpässe zu beheben“, erklärt sie.
Ein neuer Ansatz schließt den Kreis der Wasserstofflogik und führt zurück zum Strombedarf. Schroders Greencoat hat in Irland eine Plattform für grüne digitale Infrastruktur ins Leben gerufen – ein 50:50-Joint-Venture mit Greencoat Renewables. Den Anfang macht ein Standort in Drogheda, an dem ein 36-MW-Rechenzentrum geplant ist. Irland eignet sich hervorragend als Testfall. Wie Hale anmerkt, ist Irland „die Rechenzentrumshauptstadt Europas“, und rund 23 % des gesamten irischen Stroms fließen in Rechenzentren . Diese hohe Nachfrage veranlasste die Regierung, Neubauten vorübergehend auszusetzen, bevor das Moratorium kürzlich aufgehoben wurde. Das Unternehmen bietet seinen Standorten hochwertigen Ökostrom an, damit die Betreiber dort bauen können.
Anpassung rückt weiter nach oben auf die Agenda.
Turners zweite Priorität für dieses Jahr ist weitaus ernüchternder. Neben der Emissionsreduzierung analysiert das Unternehmen nun Klimaanpassung und -resilienz als Investitionsthema und arbeitet dabei mit seinen Portfolios im Bereich Klimaversicherung und Private Equity in Schwellenländern. Diese Fonds untersuchen die Deckungslücke, also die Differenz zwischen versicherten und unversicherten Schäden durch Naturkatastrophen in Entwicklungsländern.
„Es ist schrecklich, das sagen zu müssen, aber es bietet auch Chancen für Anpassung und Resilienz“, sagt sie, „und ich denke, es wird immer wichtiger.“ Die Diskussionen über physische Klimarisiken hätten zugenommen, bemerkt sie, und sendeten damit „ein stärkeres Signal an die Investorengemeinschaft“, dass Anpassung ein Bereich sei, der in Zukunft sowohl politisch als auch wirtschaftlich mehr Aufmerksamkeit erfordern werde.
Eine anspruchsvollere Definition von Nachhaltigkeit
Hinter dem Transaktionsgeschehen verbirgt sich eine Frage, die den gesamten Finanzsektor beschäftigt: Wie geht man damit um, dass ESG-Labels Portfolios angeheftet werden, die sich nur geringfügig von konventionellen Portfolios unterscheiden?
Turners Antwort ist ein gestaffeltes internes Rahmenwerk. An einem Ende steht eine nachhaltige Ausrichtung. Hierbei gilt das Nachhaltigkeitsziel nur für das Portfolio als Ganzes, nicht für jede einzelne Position darin. Ein Fonds kann beispielsweise eine niedrigere durchschnittliche CO₂-Intensität als seine Benchmark anstreben und dennoch einzelne Unternehmen halten, die einen Nachhaltigkeitstest für sich genommen nicht bestehen würden. Ziel ist die Gesamtmischung, und einzelne Aktien werden danach beurteilt, wie sie diese Mischung beeinflussen, und nicht nach ihren individuellen Merkmalen.
Am anderen Ende des Spektrums steht der Bereich „nachhaltigkeitsorientiert“, in dem jede einzelne Position bestimmte Nachhaltigkeitskriterien erfüllen muss, bevor sie überhaupt aufgenommen werden kann. „Es gibt eine Reihe von Kriterien oder Bedingungen, die festlegen, ob eine oder mehrere Positionen als nachhaltig gelten“, erklärt sie. Der Unterschied liegt darin, ob ein Portfolio im Durchschnitt grün erscheint oder ob es ausschließlich aus Positionen besteht, die jeweils die Nachhaltigkeitskriterien erfüllen.
Sie widerspricht auch der Annahme, dass Wirkung auf Kosten finanzieller Renditen gehe. Schroders führte gemeinsam mit der Saïd Business School der Universität Oxford eine Studie durch , in der 257 börsennotierte Impact-Unternehmen analysiert wurden. „Impact-Portfolios können im Vergleich zu breiter angelegten, nicht beschränkten Portfolios starke, wettbewerbsfähige absolute und risikobereinigte Renditen erzielen“, sagt sie. Das Unternehmen hat diese Forschung inzwischen auf Private Equity und Infrastrukturfinanzierungen ausgeweitet.
In Bezug auf die politische Brisanz des ESG-Labels selbst vertritt sie die Position, dass das Unternehmen keinen Rückzug vorgenommen hat. „Wir haben unsere grundsätzliche Unternehmensposition oder Vorgehensweise überhaupt nicht verändert“, sagt sie und beschreibt stattdessen eine „Reifung“, bei der Nachhaltigkeit als „wesentlicher Treiber der Wertschöpfung oder des Risikomanagements“ und nicht als moralisches Gebot betrachtet wird.
Die Regulierung verschärft die Lage.
Die europäischen Spielregeln verändern sich im Zuge dieser Entwicklungen. Das derzeitige System, festgelegt durch die EU-Verordnung zur Offenlegung nachhaltiger Finanzinformationen, kategorisiert Fonds anhand zweier Labels, die im Markt als Kurzform für ambitionierte Ziele verstanden werden. Fonds nach Artikel 8 , bekannt als „hellgrün“, fördern ökologische oder soziale Merkmale. Fonds nach Artikel 9, die Kategorie „dunkelgrün“, müssen nachhaltige Investitionen als Kernziel verfolgen. Der Vorzeigefonds für die Energiewende von Schroders Greencoat fällt in die strengere Kategorie nach Artikel 9. Die Kommission plant nun, beide Labels abzuschaffen und durch neue Kategorien zu ersetzen, darunter eine spezielle Kategorie für die Energiewende.
Turner begrüßt diesen Trend hin zu präziseren Produktbezeichnungen und freut sich über die neue Kategorie. „Wir begrüßen diese Kategorie grundsätzlich“, sagt sie. Das Problem ist der Nachweis. Der Übergang ist schwer zu belegen, da er sich erst mit der Zeit vollzieht.
„Der Nachweis des Übergangs und der dafür benötigte Zeitraum erfordern eine klare Definition und Messbarkeit“, sagt sie. Es handele sich, in ihren Worten, nicht um eine „einfache Kennzahl“. Vermögensverwalter müssten nachweisen, in welchem Umfang ein Vermögenswert während der Haltedauer einen Wandel vollzieht und welche Rolle sie dabei tatsächlich spielten – ob sie den Vermögenswert direkt verwalteten oder lediglich ein Unternehmen bei der Veränderung unterstützten. Genau diese Unterscheidung zwischen Hales praxisorientiertem Modell und einem weniger aufdringlichen Vorgehen ist genau die Art von Detailgenauigkeit, die die Aufsichtsbehörden erwartet.
Plenarsitzung der COP30 in Brasilien. Bild: UN-Klimakonferenz. Vermögensverwalter müssen zusammenarbeiten, um politische Veränderungen voranzutreiben und so auf globaler Ebene Ergebnisse zu erzielen.
Lobbyarbeit durch gemeinsames Handeln, nicht durch Megafone
Dies wirft Fragen zur Makropolitik und zur supranationalen Dynamik auf und dazu, welche Rolle Vermögensverwalter wie Schroders Capital dabei spielen können. Die aufeinanderfolgenden COP-Gipfeltreffen endeten mit Kapitalzusagen, die weit hinter dem für den Übergang und die Anpassung erforderlichen Betrag zurückblieben, und die letztjährige COP30 in Belém brachte keine Einigung über einen Fahrplan für fossile Brennstoffe hervor. Turner schätzt ein, wie viel ein einzelner Vermögensverwalter daran ändern kann. „Die letzten beiden COP-Treffen verliefen ähnlich“, sagt sie und verdeutlichten weiterhin den Kapitalbedarf, der sich auf den Austausch zwischen Industrie- und Entwicklungsländern konzentriert.
Die Interessenvertretung des Unternehmens ist zielgerichtet und nicht aufdringlich. Innerhalb von Greencoat, so erklärt sie, „identifizieren wir konkrete britische Richtlinien, zu denen wir uns engagieren möchten.“ Darüber hinaus erfolgt die Arbeit über Mitgliederorganisationen, die „die Meinungen ihrer Mitglieder sammeln“, sowie durch direktes Feedback an Regulierungsbehörden zu neuen Regelungen wie SDR und SFDR. „Ich denke, die Frage, wo wir diese Rolle spielen sollen, rückt immer mehr in den Vordergrund“, sagt sie.
Dieser Instinkt, sich frühzeitig festzulegen und die Struktur die Hauptarbeit leisten zu lassen, lässt sich direkt auf die Kleenex-Fabrik in Cumbria zurückführen. Drei Jahre lang rätselte der Markt, ob Wasserstoff Euphorie oder Enttäuschung auslösen würde. Schroders Greencoat nutzte diese Zeit, um eine Anlage mit einem bereits bestehenden Abnehmer, einem Vertrag und der Wette auf die rechtzeitige Auslaufphase der Subventionen zu errichten. Ob der Rest der Branche diesem Beispiel folgt, wird darüber entscheiden, wie die nächste Phase der Energiewende tatsächlich finanziert wird.