
| I samarbejde med |  |
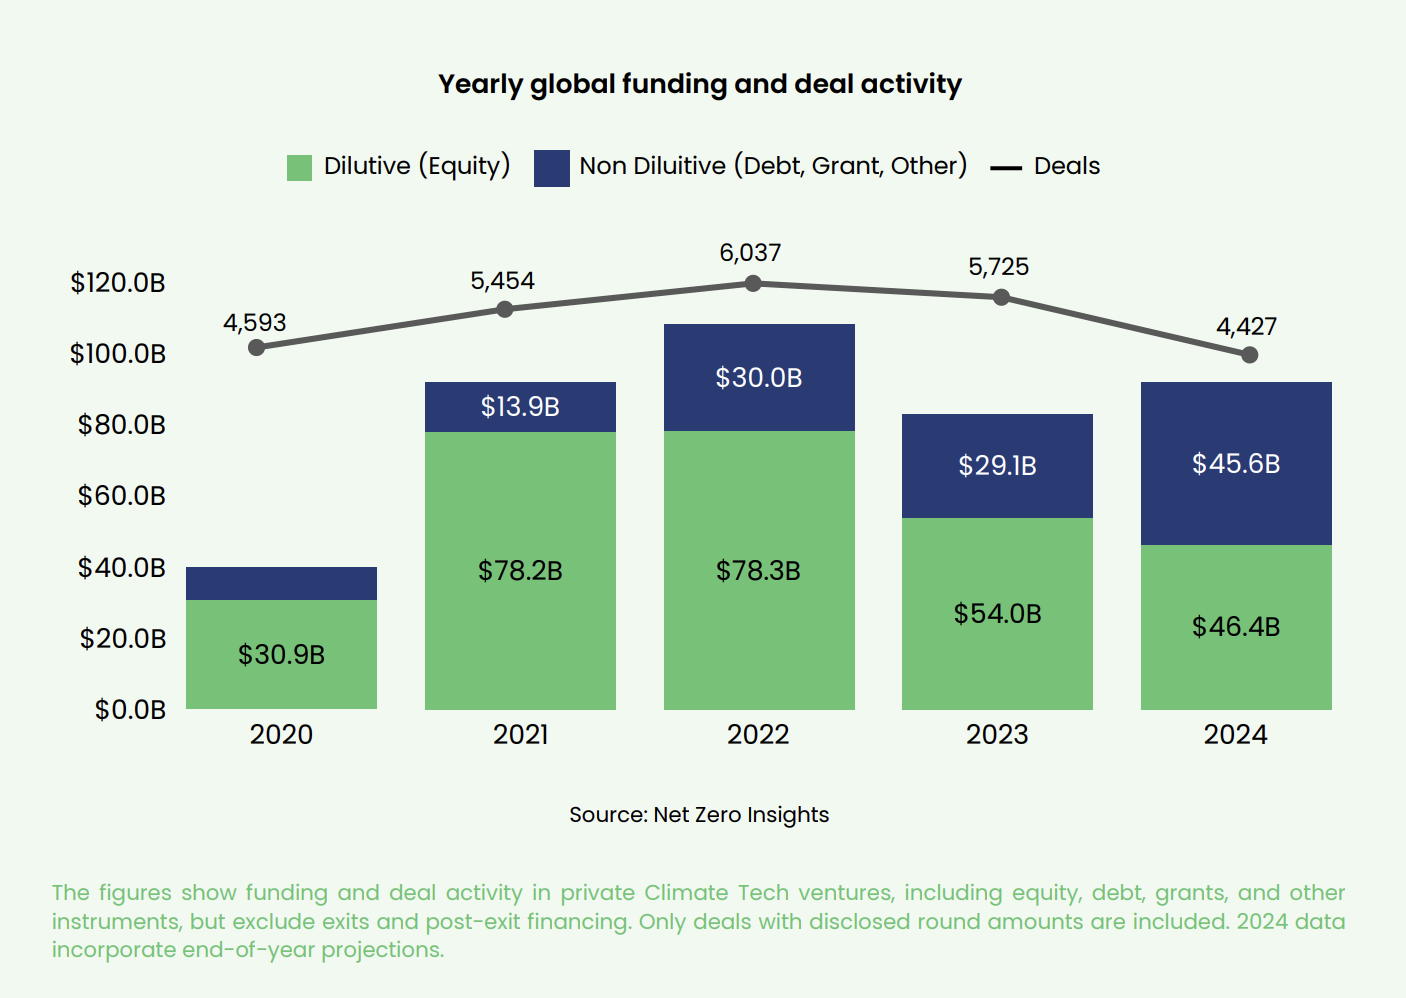
I et år præget af finansiel turbulens og skiftende prioriteter har det globale klimateknologiske økosystem vist modstandsdygtighed, omend med betydelige ændringer i finansieringstendenser. Ifølge rapporten State of Climate Tech 2024 (SOCT 2024) fra Net Zero Insights faldt egenkapitalfinansieringen i klimateknologi for andet år i træk, mens Europa overhalede USA som den globale leder inden for finansiering, drevet af en stigning i gældsfinansiering.
En robust metode
Net Zero Insights anvendte en stringent metode til SOCT 2024-rapporten, hvor de analyserede data fra over 43,000 handler, 16,000 organisationer og 20,000 investorer verden over, i perioden januar 2020 til november 2024. "Denne rapport kombinerer kvantitative og kvalitative analyser for at give et dybdegående indblik i det udviklende investeringslandskab inden for Climate Tech," bemærker rapporten. Den omfattende analyse udnytter en proprietær database med millioner af datapunkter til at spore tendenser og muligheder i sektoren.
Vigtige højdepunkter
Egenkapitalfinansiering falder, gæld stiger
Den globale aktiefinansiering inden for klimateknologi faldt med 14 % i forhold til året før i 2024, hvor de tidlige investeringer stod over for de største udfordringer. "Globale aktieinvesteringer faldt med 14 % i forhold til året før siden 2023, selvom USA og Europa forblev stabile," står der i rapporten. Gældsfinansiering steg dog til 41 % af den samlede finansiering, hvilket afspejler et skift mod mere modne og skalerbare teknologier.
I år spiller "gældsfinansiering en stadig vigtigere rolle i skaleringen af Climate Tech og finansierer næsten 50 % af de fysiske løsninger," ifølge rapporten.
Federico Cristoforoni, grundlægger og direktør for Net Zero Insights, kommenterede: "Eftersom vi omhyggeligt har fulgt investeringsaktiviteten gennem årene, har Climate Tech-økosystemet vist en hurtig udvikling, vækst og transformation – fra investeringsboomet i 2021 til modstandsdygtigheden i 2022 og nedturen i 2023."
"Ud over mange bemærkelsesværdige virksomheders fremgang og fald," fortsatte han, "har vi observeret en betydelig udvikling i investorlandskabet. Ikke-udvandende finansiering er blevet en afgørende faktor, især for finansieringsløsninger, der involverer betydelige fysiske aktiver. Dette omfatter både teknologier med lavere TRL, der stræber efter demonstration og tidlig kommercialisering, samt markedsklare løsninger, der er klar til skalering og fuld implementering."
Europa tager føringen
For første gang overgik Europa USA i samlet finansiering af klimateknologi og sikrede sig 38.8 milliarder dollars – en stigning på 45 % i forhold til året før. Denne vækst var primært drevet af otte af årets ti giga-runder, som tegnede sig for næsten halvdelen af Europas finansiering i 2024. "En stigning i store gældsfinansieringsrunder i begyndelsen af 2024 gjorde Europa til den globale leder inden for samlet finansiering og overgik dermed USA for første gang," afslører rapporten.
I modsætning hertil oplevede USA en beskeden stigning på 3 % i den samlede finansiering, hvor aktieinvesteringerne forblev stabile. Rapporten påpeger, at "USA dominerer inden for finansiering af banebrydende innovationer", hvilket understreger sit fokus på forsknings- og udviklingsintensive teknologier såsom brint og atomenergi.
10 europæiske giga-runder:
Rapporten State of Climate Tech 2024 identificerer ti giga-runder i Europa, der alle overstiger 1 milliard dollars i finansiering, og som primært fokuserede på skalerbare, markedsklare løsninger:
- Northvolt (Sverige)En gældsfinansieringsrunde på 5 milliarder dollars til fremstilling af lithium-ion-batterier, der cementerer Europas førende position inden for energilagring.
- Verkor (Frankrig)Sikret gæld på 4.75 milliarder dollars til at skalere batteriproduktionen for at imødekomme den stigende efterspørgsel i elbilsektoren.
- Fjernvarme (Tyskland)En aftale på 2.11 milliarder dollars til udvidelse af fjernvarmeinfrastrukturen med fokus på vedvarende og effektive energisystemer.
- Atomenergi (Frankrig)1.52 milliarder dollars i gældsfinansiering med det formål at fremme næste generations atomteknologier.
- Lithium-ion-batterier (Tyskland)Endnu en finansieringsrunde på 1.41 milliarder dollars, der fremhæver fortsatte investeringer i Europas økosystem for batteriproduktion.
- Sol- og varmepumper (Frankrig)1.2 milliarder dollars til vedvarende energiløsninger, især solcelleanlæg og varmepumpeteknologier.
- Brændstoffer og varme (Storbritannien)En investering på 1.05 milliarder dollars i renere brændstofalternativer og varmesystemer.
- Selvkørende køretøjer og AI (Storbritannien)1.05 milliarder dollars i egenkapitalfinansiering til AI-drevne autonome køretøjsteknologier.
- Elektrobrændstof (Norge)1.1 milliarder dollars i egenkapitalfinansiering til at opskalere produktionen af syntetisk brændstof for at reducere udledningen af drivhusgasser.
- Elbiler (Frankrig)1.12 milliarder dollars i gældsfinansiering til udvidelse af produktion af elbiler og opladningsinfrastruktur
Klimateknologiske løsninger, der tiltrækker mest finansiering
Batterier og brint fører an i Europa
Europas finansieringsdominans i 2024 var stærkt skævt rettet mod skalerbare fysiske løsninger som batteri- og brintteknologier. Disse sektorer tegnede sig for størstedelen af dens giga-runder, med bemærkelsesværdige aftaler, herunder 5 milliarder dollars i batteriinvesteringer fra det svenske Northvolt og 4.75 milliarder dollars til Verkor, en fransk batteriproduktionsstartup. Disse investeringer understreger Europas engagement i at skalere dokumenterede, markedsklare løsninger for at fremme dekarbonisering inden for energi og transport.
"Batteri- og brintbaserede løsninger dominerede gældsfinansiering i 2024," står der i rapporten. Investeringer i disse sektorer understreger investorernes tillid til deres skalerbarhed og parathed til udbredt anvendelse. Fokuset på batterier afspejler også Europas strategiske fokus på at forbedre energilagringskapaciteten, en kritisk del af dens omstilling til vedvarende energi.
USA fokuserer på banebrydende teknologier
Mens Europa førte an i finansieringen af markedsklare løsninger, fastholdt USA sin position som den globale leder inden for banebrydende innovationer. Rapporten fremhæver, at "i de sidste fem år har amerikanske virksomheder, der udvikler forsknings- og udviklingsintensive teknologier, rejst mere end dobbelt så meget som det beløb, der blev sikret i Europa."
USA kanaliserede betydelige investeringer i brint og atomenergi, med aftaler som 1.1 milliarder dollars til Infinium for at skalere lavkulstofelektrobrændstoffer og 500 millioner dollars til X-energy for at fremme atomreaktorteknologier. Disse investeringer afspejler en langsigtet strategi for at håndtere dybe dekarboniseringsudfordringer gennem innovationer med stor effekt.
Regionalt fokus på transport og energi
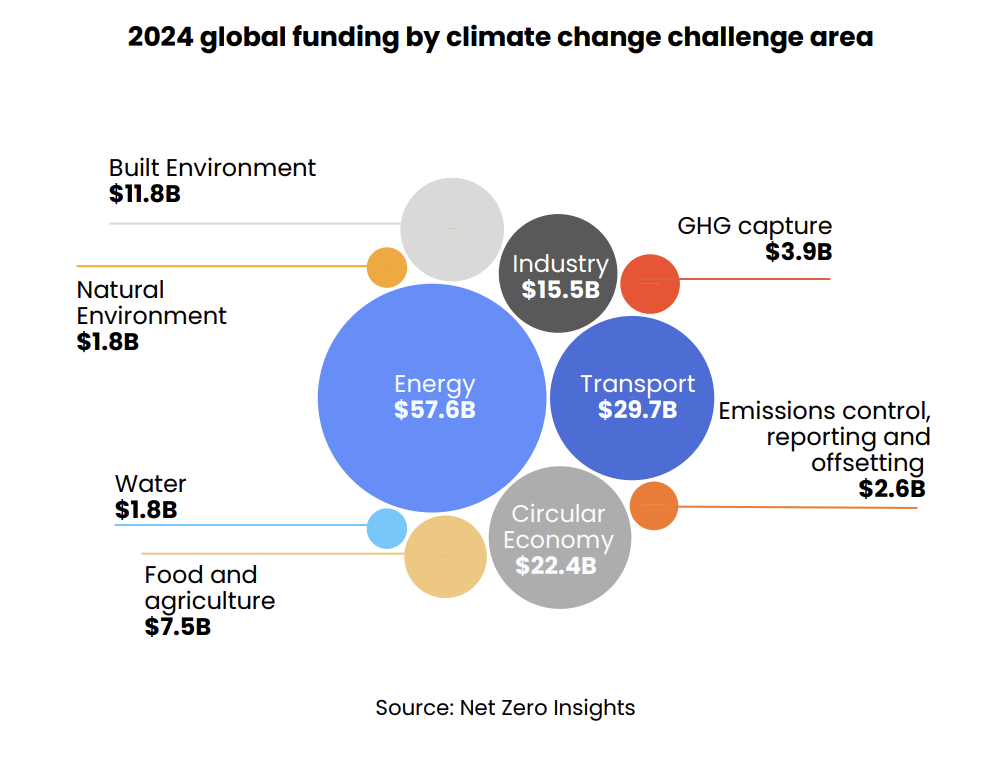
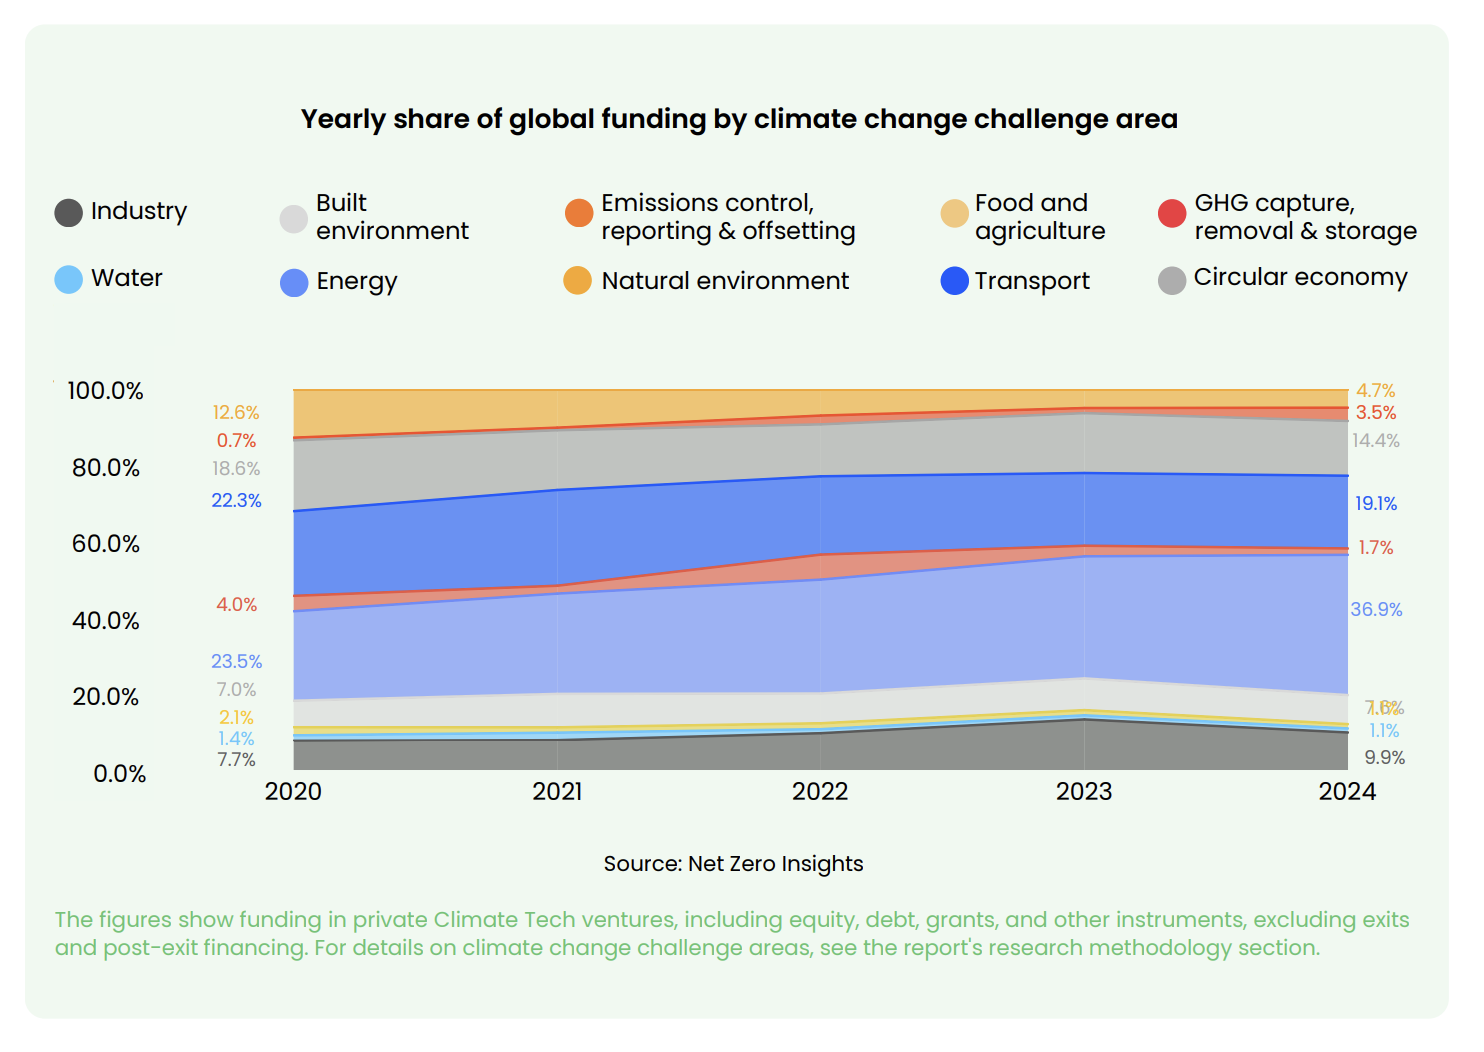
Globalt set forblev transport og energi de mest finansierede sektorer i 2024. "Siden 2020 har investeringerne i stigende grad fokuseret på energiløsninger, hvor 2024 har set betydelig finansiering til batteriteknologier, solenergi og brint," bemærker rapporten. Transportsektoren, som omfatter elbiler (EV'er) og ladeinfrastruktur, fulgte tæt efter, drevet af den stigende anvendelse af elbiler og behovet for robuste ladenetværk.
I Europa vandt investeringer i transportlogistik frem som en del af en bredere indsats for at dekarbonisere forsyningskæder. I mellemtiden prioriterede USA langtidslagring af energi og fusionsenergi og styrkede dermed sit fokus på næste generations teknologier.
Investoroptimisme
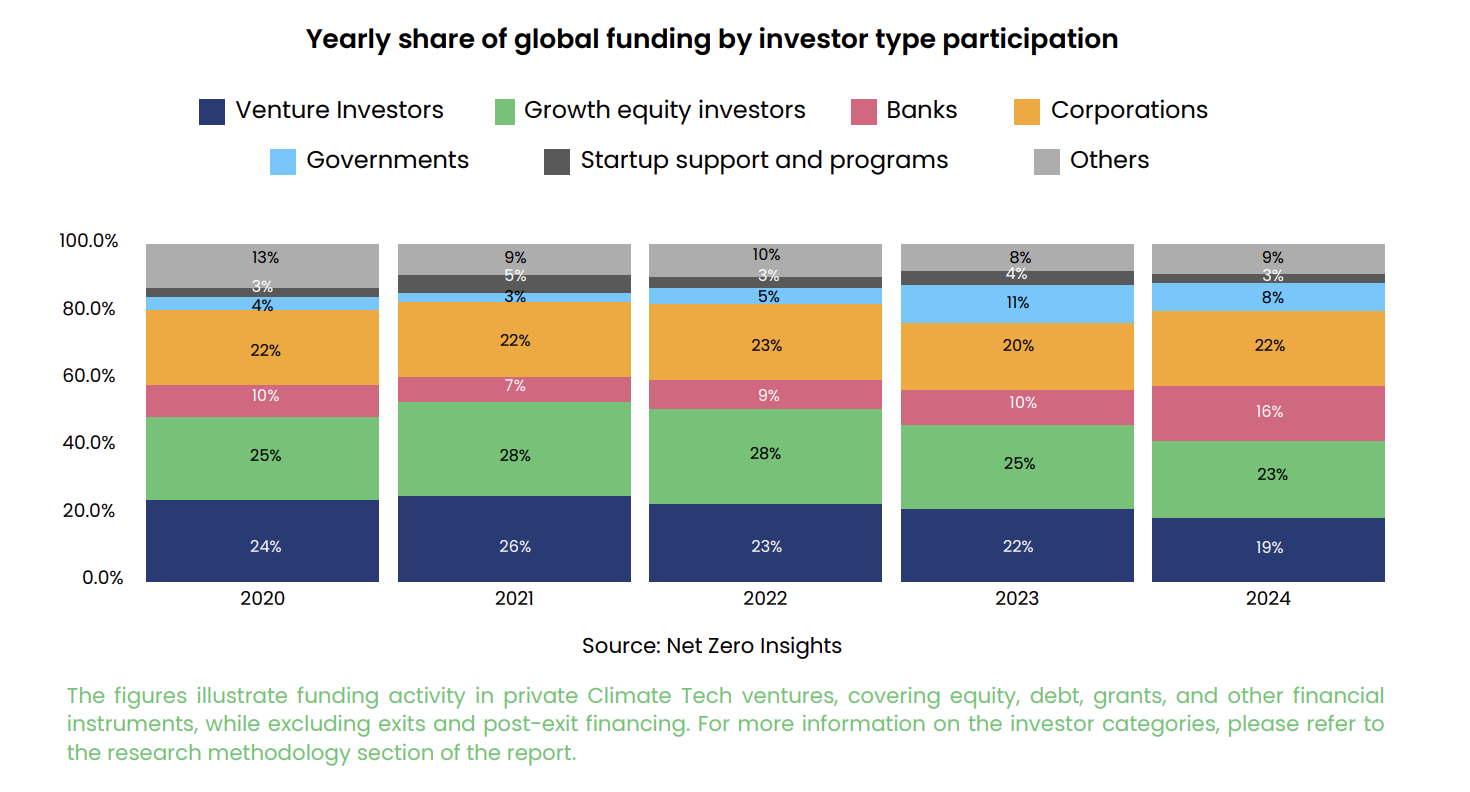
Trods udfordringerne indfanger rapporten en følelse af optimisme blandt interessenterne. "70 % af de adspurgte investorer er fortsat optimistiske og forventer øgede kapitalstrømme til Climate Tech," står der. Denne holdning understreger tilliden til sektorens langsigtede potentiale.
Virksomheders deltagelse er også steget, hvor 60 % af de adspurgte virksomheder forudsiger en stigning i fusioner og opkøb (M&A) i de næste to til tre år. "Virksomheder øgede deres M&A-aktivitet i 2024, hvor 60 % af respondenterne ... angav planer om yderligere at intensivere deres M&A-strategier i løbet af de næste 2 til 3 år," fremhæver rapporten.
Udfordringer fremad
Finansieringsmiljøet er fortsat udfordrende, især for virksomheder i den tidlige fase. "60 % af de adspurgte grundlæggere nævnte udfordringer med fundraising, herunder begrænset opfølgende kapital og mangel på branchespecifikke investorer," står der i rapporten.
Visse sektorer, såsom energi og transport, dominerer fortsat finansieringen, men andre kritiske områder som vand og opsamling af drivhusgasser er fortsat underfinansierede. "Trods et klart fokus på teknologiske investeringer anbefaler brancheeksperter en holistisk tilgang til implementering af klimateknologi - en tilgang, der prioriterer markedets behov i stedet for at fokusere for meget på en enkelt løsningskategori," råder rapporten.
Står ved en skillevej
State of Climate Tech 2024 giver et omfattende overblik over en sektor ved en korsvej. Som rapporten understreger, "kræver det en endnu større indsats at opnå de nødvendige fremskridt for at muliggøre omstillingen - og deltagelse fra alle markedsaktører er afgørende." Med øget samarbejde og innovative finansieringsmekanismer er Climate Tech klar til at spille en central rolle i den globale omstilling mod en bæredygtig fremtid.
For mere indsigt og detaljerede data, er den fulde SOCT 2024-rapport tilgængelig på Net Zero Insights-webstedet.
Du vil måske også kunne lide
 Investeringer i klimateknologi i 2025: Nulstilling, modstandsdygtighed og fremkomsten af strategiske støtter
 AI tager styringen: Gigaton rejser 26 millioner dollars for at optimere tung produktion
 Google åbner forskningsopfordring til 6 millioner dollars om fjernelse af kulstof og superforurenende stoffer