由于霍尔木兹危机对石油和天然气的需求破坏速度超过了煤炭的替代速度,今年全球化石燃料排放量预计将下降约 0.5%。
今年全球化石燃料排放量有望下降。9月16日发布的一项分析显示,与2025年水平相比,排放量将下降约0.5%。海湾战争导致石油和天然气价格飙升,足以摧毁需求。这种影响如今已超过了煤炭燃烧量的增长。
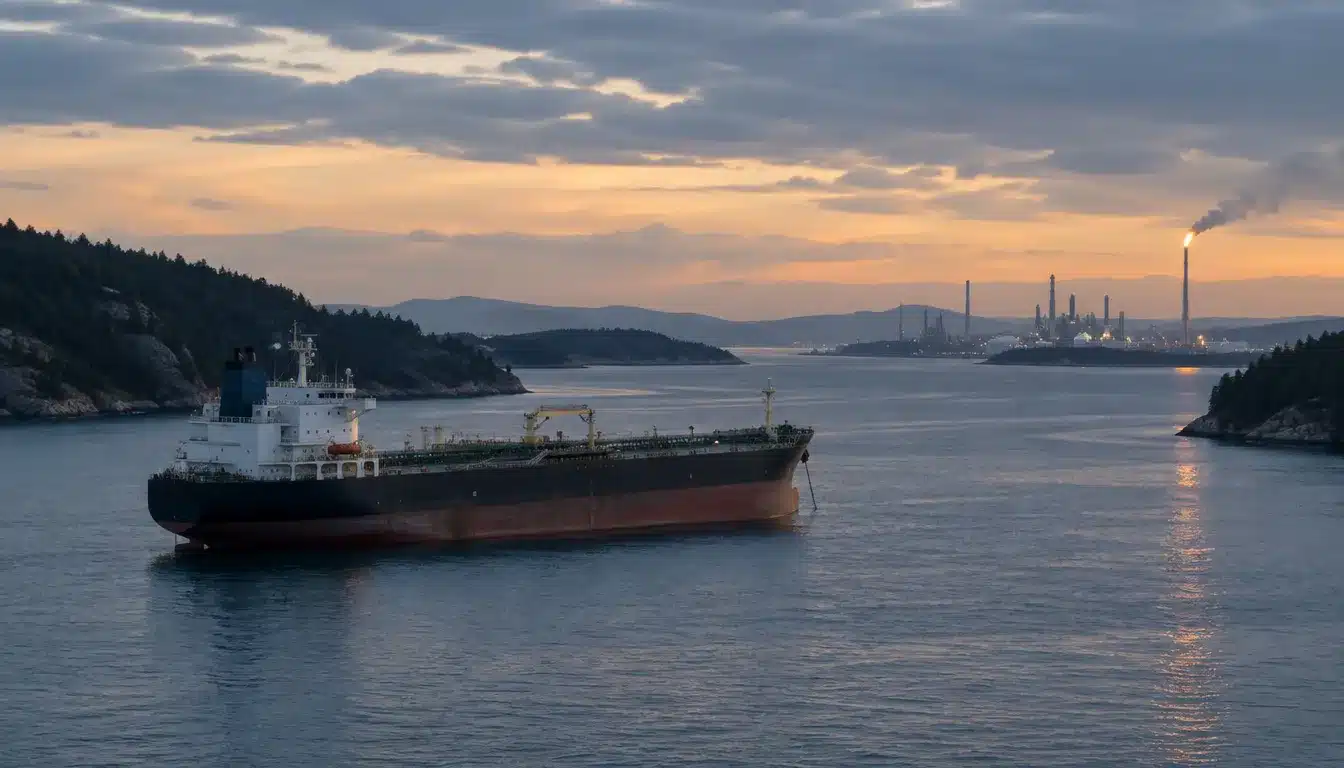
美伊战争已导致霍尔木兹海峡贸易中断数月。石油和天然气价格大幅上涨并居高不下。因此,世界各地的买家纷纷减少或更换燃料。贸易中断时间每延长一个月,替代能源的必要性就更加凸显。
石油需求受到的冲击最大。
石油市场的情况最为明朗。今年1月,国际能源署预测石油需求将增长93万桶/日。而到了9月,该机构预测石油需求将下降250万桶/日,比2025年的水平下降2.4%。
该机构此前预计石油需求峰值要到2030年才会出现。现在,它预计未来两年石油需求将基本保持平稳。因此,石油需求峰值何时到来变得更加难以预测。
煤炭弥补了部分缺口
煤炭市场形势发生了逆转。国际能源署(IEA)目前预测,2026年全球煤炭需求将增长1.2%。而今年1月,该机构曾预测煤炭需求会下降。IEA认为,中国煤炭消费量的下降将抵消美国亲煤炭政策的影响。
高昂的天然气价格改变了这一局面,尽管这只能解释部分原因。强烈的厄尔尼诺现象提高了制冷需求,并导致多个市场的水力发电量下降。与此同时,中国浪费了大量的风能和太阳能发电。这些因素与霍尔木兹海峡事件无关。
煤炭消费量的增长仍然拉低了总体数据。如果剔除煤炭消费量,化石燃料二氧化碳排放量的下降幅度会更大。因此,净排放量数据低估了今年石油和天然气需求下降的幅度。
天然气需求转为负值
天然气需求预测也经历了剧烈波动。今年1月,国际能源署(IEA)曾预测2026年全球天然气需求将增长2.0%。但到了7月,其预测却变为下降0.6%。持续高企的价格是造成这一预测转变的主要原因。
2027年的形势很大程度上取决于天然气价格。如果天然气价格居高不下,煤炭需求可能会再次攀升。如果价格回落,煤炭使用量应该会下降。与此同时,那些依赖液化天然气进口的政府正在权衡发展国内清洁能源与延长煤炭使用周期之间的关系。
电动汽车受益于价格冲击
高油价促使消费者转向电动汽车。澳大利亚、中国、欧洲、印尼和泰国的电动汽车销量均创历史新高。7月份,除中国、欧洲和北美以外的其他市场,电动汽车销量同比增长近一倍。
斯韦勒·阿尔维克是DNV的副总裁。他表示,冲突每持续一个月,就会增加“石油需求永久性丧失的可能性”。
这就是这些数据背后悬而未决的问题。因价格上涨而流失的需求会在价格下跌时恢复,但因购买新车或热泵而流失的需求则不会。
最高峰的问题
化石燃料需求峰值的预测几经推迟,之后又再次预测。国际能源署(IEA)今年的记录就充分说明了形势变化之快。今年1月,IEA预测石油需求将增长,天然气需求将增长2%。但到了9月份,这两个预测都发生了逆转。
分析师们现在面临着比预测市场走向更棘手的问题。危机引发的下跌可能来得快去得也快。真正的考验在于它之后会留下什么,而这取决于在高价位时期,买家会安装哪些硬件。
危机引发的下跌
与气候目标相比,0.5%的降幅微不足道。然而,本世纪以来,全球化石燃料排放量几乎一直在攀升。即使是偶然打破这一趋势,也会改变之后所有预测的基准线。
油价下跌能否持续取决于战争形势以及买家的下一步行动。油价下跌可能会刺激部分需求回升。然而,油价高企的每一个月都会锁定更多的电动汽车和太阳能产品。基于同样的逻辑,中国的碳排放量已经下降。