在1月至6月期间启动的368座美国发电厂中,公用事业规模的太阳能和电池占了绝大多数,而天然气和风能的新增发电量则相对较少。
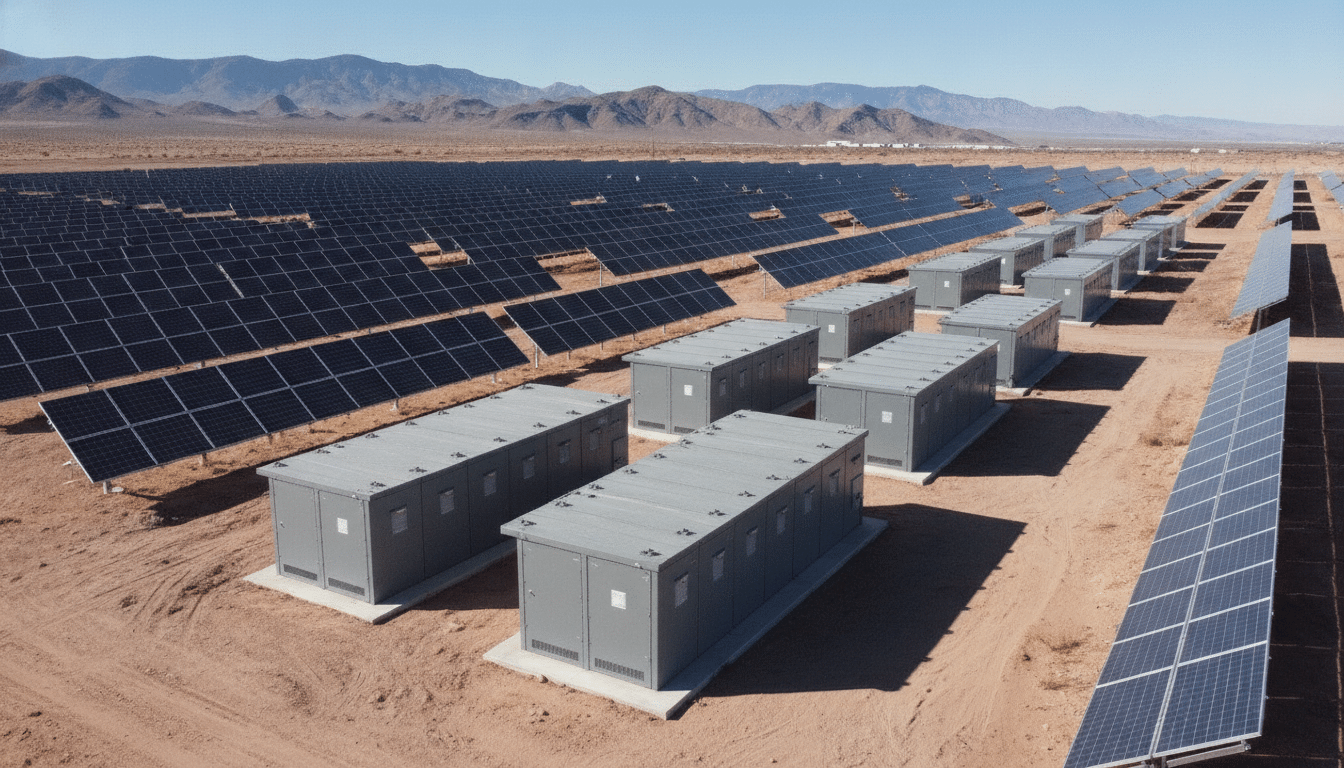
2026年上半年,美国投入运营的电站中,公用事业规模的太阳能发电占一半以上。美国能源信息署的数据显示,1月至6月期间,共有368座公用事业规模的太阳能发电厂并网发电。电池储能位居第二。化石燃料发电项目无论在项目数量还是装机容量方面都落后于太阳能发电。
然而,这些引人注目的项目与整体趋势却显得格格不入。榜单前两名是风力发电场,而这两个项目的建设都耗时近十年。因此,数据中最大的几个项目并不能反映开发商目前正在开展的项目。
规模最大的项目都来自更早的时代。
位于新墨西哥州的SunZia Wind South和SunZia Wind North于今年春季并网发电。两座风电场总装机容量达3,650兆瓦,是美国最大的风电场。然而,SunZia项目筹备了近十年之久。与此同时,由于监管和公众舆论的阻碍,美国陆上风电开发规模却在不断萎缩。因此,SunZia项目可以说是对早期风电热潮的一次重现。
接下来是位于俄亥俄州的特朗布尔能源中心,这是一座900兆瓦的联合循环燃气发电厂。它是PJM互联区域天然气发电项目的一部分,该区域覆盖了中大西洋地区、中西部地区和南部部分地区。如果将SunZia项目算作两个项目,那么位于马萨诸塞州附近的海上风电项目Vineyard Wind则排名第四。该项目也经历了多年的开发。
只有排名第五的排名才符合整体数据的规律。位于犹他州的绿河能源中心装机容量为800兆瓦,太阳能和电池储能各占一半。
太阳能和电池占据了主导地位
公用事业规模的太阳能项目数量最多,达到207个。储能电池项目紧随其后,有95个。燃气轮机项目有22个,燃气内燃机项目有21个。陆上风电项目有9个。尽管宣布了一项大型天然气联合循环项目计划,但最终只有3座电厂投入运营。
装机容量的情况也类似。太阳能新增装机容量11,458兆瓦,储能新增8,207兆瓦,陆上风电新增5,473兆瓦,其中陆上风电数据主要来自SunZia。三大天然气发电类别合计贡献了2,707兆瓦。屋顶太阳能和其他小型太阳能发电未纳入数据库,因此实际太阳能发电总量更高。
不过,不同技术之间的比较需要谨慎。太阳能发电在夜间无法发电,而许多燃气发电厂每年只运行几天或几周来满足高峰需求。因此,标称容量可能夸大了某些技术的实际发电量,而低估了另一些技术的实际发电量。
旧金山智库“能源创新”的高级研究员埃里克·吉蒙表示,大多数新建太阳能项目规模较小或中等。这类项目鲜为人知,但几乎随处可见,而且通常都配有储能电池。
他说:“这类小型项目更容易建造,选址也更加多样化,更容易找到合适的场地。真正的核心动力是太阳能加蓄电池。”
产能最终落在哪里?
新增发电容量约有一半来自三个州:德克萨斯州、新墨西哥州和亚利桑那州。德克萨斯州位居榜首,其发电组合以电池储能和燃气为主。该州电池储能装机容量最高,达3,067兆瓦,其次是公用事业规模的太阳能发电(2,311兆瓦)。燃气轮机和燃气发动机的装机容量为1,154兆瓦。
州政府的政策可以解释其中的大部分原因。德克萨斯州优先发展天然气和电池储能设施,以确保高峰时段电网的可靠性。尽管该州风电装机容量位居全美之首,但上半年陆上风电项目却没有任何新增。
伊利诺伊州的情况则有所不同。该州新建太阳能项目数量排名第一,达到36个,领先于加利福尼亚州的22个和德克萨斯州的16个。但由于这些项目规模较小,伊利诺伊州的装机容量勉强挤进前十。各州鼓励建设中小型太阳能电站的法律显然正在推动电站的建成。
小规模进入和管道建设
即使是规模最小的项目也值得关注。位于明尼苏达州达科他县的拜尔斯比大坝投入运营,新增了4兆瓦的水力发电装机容量,取代了自1910年以来一直在坎农河上运行的涡轮机。与此同时,在俄亥俄州,哥伦布市政府启动了一座2.8兆瓦的生物质发电厂,该发电厂利用污水处理厂收集的甲烷作为燃料。
美国能源信息署(EIA)的规划电厂清单显示,未来几年将建设更多公用事业规模的太阳能发电厂,以及一波天然气发电厂。然而,这两波电厂的规模都难以预测,因为电力需求增长仍存在不确定性,而且正如《内部气候新闻》(Inside Climate News)报道的那样,人工智能数据中心究竟会消耗多少电力,目前尚无人知晓。就目前而言,已建成电厂的规模是更为可靠的参考指标。