伍德麦肯兹预计,到 2030 年,欧洲电力行业的零碳发电比例将超过 80%,但随着电池容量增长超过三倍,欧盟 27 国将无法实现其可再生能源目标。
伍德麦肯兹咨询公司预测,到2030年,欧洲电力行业将实现80%以上的能源零碳排放。该咨询公司于9月29日在其《2026年欧洲电力市场战略规划展望》报告中发布了这一预测。然而,报告也指出,同期欧洲将无法实现其自身的可再生能源目标。
该展望涵盖了35个国家市场直至2060年的情况,除非特别注明为欧盟27国,否则其数据均指所有这些市场。报告预计,2030年后进展将加快,到2050年,可再生能源在所有35个市场的供应量中将达到83%。
欧盟27国在可再生能源方面存在不足。
以欧盟27国为例,到2030年,可再生能源发电量将占总发电量的63.7%。这低于“Fit-for-55”一揽子计划中设定的65%的目标,也低于“REPowerEU”计划中设定的69%的目标。因此,欧盟的零碳发电份额增长迅速,但其可再生能源份额却落后于自身设定的目标。
这两个数字衡量的是不同的概念。零碳发电将核能与风能、太阳能和水力发电一起计算在内,因此其占比远高于可再生能源。“Fit-for-55”是欧盟旨在到2030年将净排放量减少55%的一揽子计划,而“REPowerEU”则是在俄罗斯入侵乌克兰后提高了可再生能源的目标。
海上风电可以解释大部分缺口。伍德麦肯兹预计,到2030年海上风电装机容量将达到73吉瓦,到2035年将达到148吉瓦,但供应链的限制将减缓建设速度。因此,2026年至2040年间,天然气发电厂的发电量将比之前的预测高出约6%。
太阳能和电池引领建设
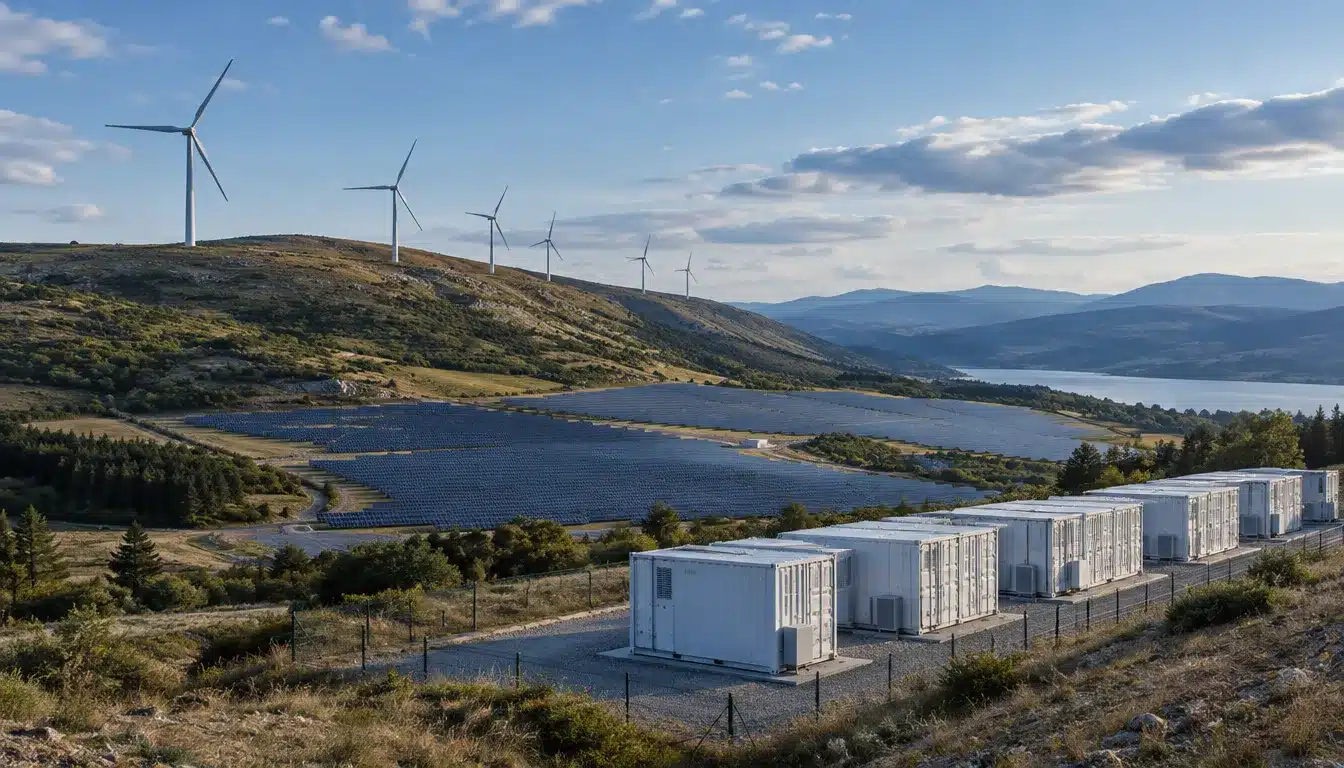
到2030年,太阳能发电装机容量将几乎翻一番,达到637吉瓦交流电,每年新增装机容量约为61吉瓦。与此同时,陆上风电新增装机容量将达到每年17吉瓦,使总装机容量达到346吉瓦。
电池储能是所有储能方式中增长最快的。到2030年,电池储能容量将从47GW增长三倍以上,达到163GW。德国、英国、意大利和波兰将占到这一增长的一半以上,其中德国已经吸引了数十亿欧元的储能投资。
随着煤炭消费量的下降,天然气因其灵活性而得以保留。
到2030年,天然气发电装机容量将增长5%,达到273吉瓦。然而,机组运行频率将会降低,利用率将从27%下降到22%。到2060年,天然气供应量将下降45%。
实际上,天然气发电厂会从主供电转向备用供电。它们会在风能和太阳能无法满足需求时提供电力,而储能电池则用于应对短期波动。这种转变会挤压发电厂的收入,即使运营商为了维持系统容量而增加了发电量。
煤炭发电量将从2025年的457太瓦时(TWh)减半至2030年的237太瓦时(TWh)。欧盟27国的燃煤电厂将于2050年全部退役。这一下降趋势反映了全球能源结构的转变,可再生能源将超越煤炭成为世界最大的能源来源。与此同时,核电装机容量将通过延寿改造和新建项目而增长。
伍德麦肯兹欧洲电力研究分析师穆罕默德·阿尔劳德表示:“欧洲的电力转型正在按计划进行。”他补充道:“不断上涨的排放成本将迫使企业做出结构性决策,而市场目前才刚刚开始将这些决策纳入定价。”他还表示,在可再生能源无法满足需求的情况下,天然气仍将是一种重要的能源选择。
整个大陆的需求增长并不均衡。
到2030年,总电力需求将达到4,103太瓦时,比2025年增长11%。到2050年,这一数字将攀升至6,152太瓦时。数据中心是推动近期电力需求增长的主要因素,而电价下降则为2030年代开始的电气化进程提供了更多理由。
电动汽车的用电量将大幅增加,从 2025 年的 39 太瓦时增至 2050 年的 577 太瓦时。同期,并网氢气产量将从几乎为零增长至 417 太瓦时。
到 2060 年,热泵的使用量将增长五倍以上。然而,由于前期成本高昂,大多数市场将无法实现其国家热泵目标。
增长速度也会因地区而异。北欧的需求增长最为强劲,预计到2050年将增长81%,而南欧则紧随其后,为52%。对于电网规划者而言,这意味着不同市场的投资需求截然不同。即便如此,发展方向依然明确:零碳发电将在全球范围内主导电力供应。