پیٹرک پیٹرز، سی ای او اور اسپارک کلینٹیک کے شریک بانی، بتاتے ہیں کہ کس طرح پلسڈ پلازما قدرتی گیس سے کاربن کو صنعتی برنر تک پہنچنے سے پہلے نکال سکتا ہے، اور کیوں ان کا خیال ہے کہ معاشیات بھاری سبسڈی کے بغیر کام کر سکتی ہے۔
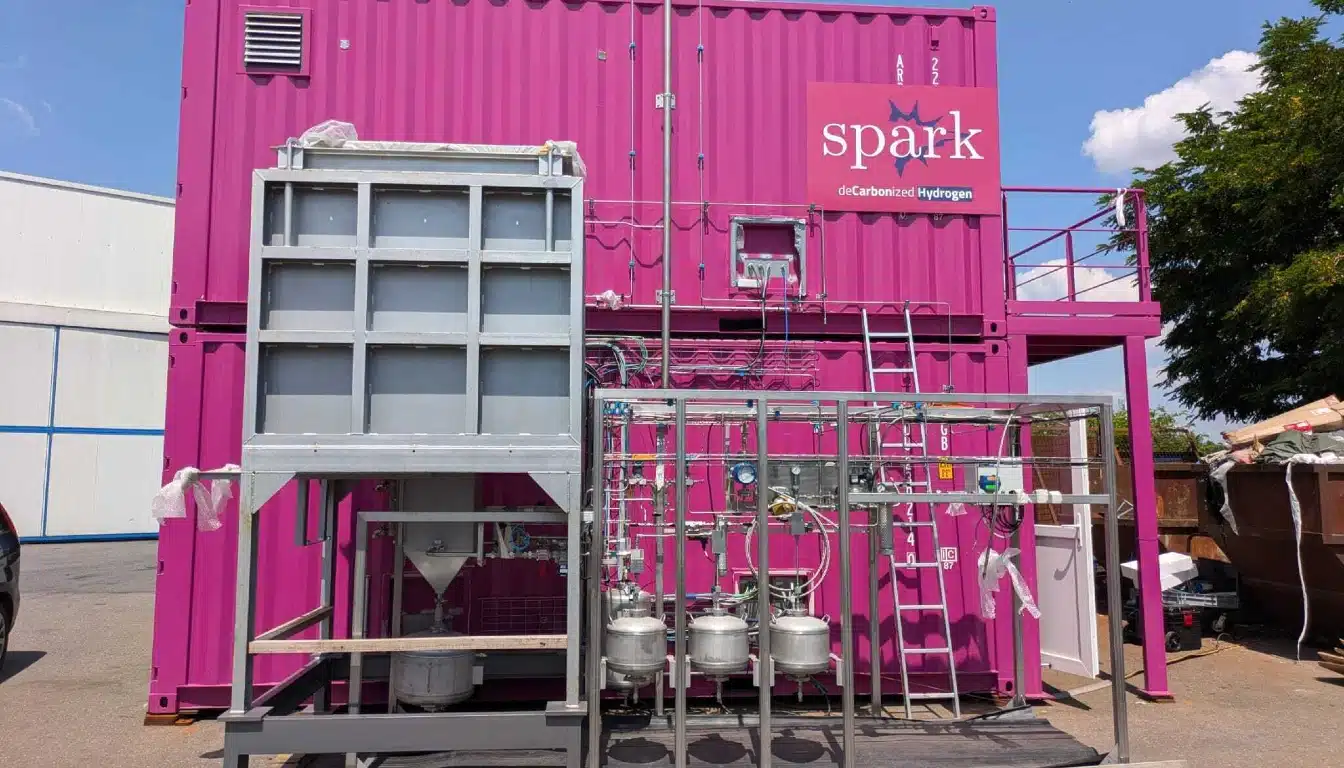
بھاری صنعت عالمی CO₂ اخراج کا تقریباً پانچواں حصہ پیدا کرتی ہے، اس کے باوجود یورپ کی زیادہ تر ہائیڈروجن پالیسی الیکٹرولائسز کو ذہن میں رکھ کر لکھی گئی ہے۔ پیرس میں قائم اسپارک کلینٹیک، جو سنٹرل سوپیلیک کی لیبارٹریز کے اندر 2022 میں قائم ہوئی تھی، ایک مختلف راستے پر چل رہی ہے۔ اس کا ری ایکٹر فیکٹری کی گیس سپلائی اور اس کے برنرز کے درمیان بیٹھتا ہے، جہاں یہ میتھین کو بغیر دہن کے ہائیڈروجن اور ٹھوس کاربن میں تقسیم کرتا ہے۔ کمپنی نے دسمبر 2025 میں سیریز A کی فنڈنگ میں €30 ملین اکٹھے کیے اور وہ 2027 میں اپنے پہلے تجارتی یونٹوں کو نشانہ بنا رہی ہے۔ موسمیاتی حل نیوز نے پیٹرک پیٹرز سے ٹیکنالوجی، کاربن پروڈکٹ، ریگولیٹری فرق اور سرمایہ کاری کے معاملے کے بارے میں دس سوالات رکھے۔
میتھین پلازمالیسس کئی دہائیوں سے مختلف شکلوں میں موجود ہے۔ تاریخی طور پر اسے صنعتی پیمانے پر پہنچنے سے کس چیز نے روکا ہے، اور اسپارک کلینٹیک نے کیا حل کیا ہے جو پیشرو نہیں کر سکے؟
میتھین پلازمالیسس کو صنعتی پیمانے پر تین رکاوٹوں کا سامنا کرنا پڑا: اعلی توانائی کی لاگت، غیر مطابقت کاربن معیار، اور ری ایکٹر کے استحکام کے مسائل۔ ابتدائی نظام توانائی سے بھرپور تھے، کم قدر کاربن پیدا کرتے تھے، اور الیکٹروڈ انحطاط اور فاؤلنگ کا شکار تھے۔
ہمارا ملکیتی نان تھرمل پلازما ری ایکٹر توانائی کے استعمال کو پانی کے الیکٹرولیسس کے 20% تک کم کرتا ہے، پریمیم ایپلی کیشنز کے لیے اعلیٰ پاکیزگی والا کاربن بلیک پیدا کرتا ہے، اور طویل مدتی استحکام کے لیے فولنگ سے بچنے والے مواد کا استعمال کرتا ہے۔
آپ پانی کے الیکٹرولیسس سے پانچ گنا کم بجلی کی کھپت کا دعوی کرتے ہیں۔ یہ کن آپریٹنگ حالات میں برقرار ہے، اور اگر کوئی کلائنٹ قابل تجدید ذرائع کے بجائے گرڈ پاور پر چل رہا ہے تو یہ کیسے بدلتا ہے؟
پانچ گنا کم بجلی کی کھپت ہمارے ری ایکٹر کا ایک مقررہ تکنیکی فائدہ ہے، جو بجلی کے منبع سے آزاد ہے۔ ری ایکٹر کو طاقت دینے کے لیے استعمال ہونے والی بجلی سے CO₂ کا اخراج، خود ری ایکٹر سے نہیں، صرف اس بات پر منحصر ہے کہ وہ بجلی کیسے پیدا ہوتی ہے۔ صاف گرڈ پر، توانائی اور اخراج دونوں فوائد زیادہ سے زیادہ ہوتے ہیں۔ فوسل پر مبنی گرڈ پر، توانائی کی کارکردگی برقرار رہتی ہے، لیکن بجلی کے منبع سے منسلک اخراج برقرار رہتا ہے۔
پیٹرک پیٹرز، اسپارک کلینٹیک کے سی ای او اور شریک بانی
ٹھوس کاربن آپ کی معاشیات میں مرکزی حیثیت رکھتا ہے، لیکن کاربن بلیک مارکیٹ پختہ ہے اور اس پر قائم پروڈیوسرز کا غلبہ ہے۔ بیٹری مینوفیکچرنگ جیسے آخری استعمال کے مطالبے کے لیے آپ اپنے مواد کو کس طرح اہل بنا رہے ہیں، اور کیا قیمت پریمیم، اگر کوئی ہے، کیا خریدار فی الحال ادا کرنے کو تیار ہیں؟
ہماری توانائی کی کارکردگی اور کم CO₂ اخراج ہمیں روایتی فرنس بلیکز پر مسابقتی برتری فراہم کرتے ہیں، خاص طور پر EU کے سخت ضابطوں کے تحت۔ ہم پہلے سے ہی ایک ممکنہ کسٹمر کے ساتھ مشغول ہیں جسے کاربن بلیک کی مخصوص ضرورت ہے اور وہ ہماری مصنوعات میں دلچسپی رکھتا ہے۔ یہ ہمیں بیٹری مینوفیکچرنگ جیسے اختتامی استعمال کے مطالبے کے لیے کوالیفائی کرنے کے لیے اچھی پوزیشن دیتا ہے، جہاں پائیداری اور کارکردگی اہم ہے۔
آپ کی ٹیکنالوجی کلائنٹ کے موجودہ گیس نیٹ ورک اور ان کے برنرز کے درمیان بیٹھتی ہے۔ عملی طور پر، صنعتی آپریٹرز انفراسٹرکچر کو تبدیل کرنے میں کتنے مزاحم رہے ہیں جو وہ کئی دہائیوں سے اسی طرح چلا رہے ہیں؟
صنعتی مینوفیکچررز ہماری ٹیکنالوجی کی فراہم کردہ اعلی توانائی کی کارکردگی سے بہت زیادہ حوصلہ افزائی کرتے ہیں۔ بہت سے کھلاڑیوں کو کاربن کے اخراج کو کم کرنے کے لیے اپنے عمل میں قدرتی گیس اور ہائیڈروجن دونوں کو استعمال کرنے کی ضرورت ہے۔ ہم اس جگہ میں ایک بڑے صنعتی پارٹنر کے ساتھ ایک پروجیکٹ شروع کر رہے ہیں، جو ان فوائد کے لیے بنیادی ڈھانچے کو ڈھالنے کے لیے حقیقی دنیا کی تیاری کا مظاہرہ کر رہے ہیں۔
بائیو میتھین کو فیڈ اسٹاک کے طور پر استعمال کرتے وقت آپ صفر یا اس سے بھی منفی کاربن فوٹ پرنٹ بیان کرتے ہیں۔ آپ کے ماڈل کو مطلوبہ حجم اور قیمت پوائنٹس پر بائیو میتھین کتنی دستیاب ہے، اور اگر کوئی کلائنٹ فوسل گیس پر رہتا ہے تو کاربن اکاؤنٹنگ کا کیا ہوتا ہے؟
بائیو میتھین فی الحال فوسل میتھین کے مقابلے میں تین سے چار گنا زیادہ مہنگا ہے، لیکن اس کی مارکیٹ پھیل رہی ہے، اور ریاستی مراعات اپنانے اور مستقبل کی قیمتوں میں کمی کی حوصلہ افزائی کرتے ہوئے اخراجات کو پورا کرنے میں مدد کرتی ہیں۔
یہ ہمارے عمل کے لیے صفر یا منفی کاربن فوٹ پرنٹ کو قابل بناتا ہے۔ اگر کوئی کلائنٹ فوسل گیس استعمال کرتا ہے، اخراج مثبت رہتا ہے، حالانکہ روایتی طریقوں سے کم ہے، جس کی دستیابی بہتر ہونے پر بایو میتھین میں آسانی سے منتقلی کی اجازت دیتی ہے۔
آپ نے ابتدائی معاہدوں پر دستخط کیے ہیں اور کمرشل یونٹ کی تعیناتی کے لیے 2027 کو ہدف بنا رہے ہیں۔ دو یا تین متغیرات کون سے ہیں جو اس تاریخ کو آگے بڑھا سکتے ہیں، اور آپ ان کا انتظام کیسے کر رہے ہیں؟
ہم ابتدائی معاہدوں پر دستخط کے ساتھ، تجارتی تعیناتی کے لیے 2027 کو ہدف بنا رہے ہیں۔ اہم متغیرات جو ٹائم لائن کو متاثر کر سکتے ہیں وہ ہیں اجازت اور ضابطہ، سپلائی چین، اور کلائنٹ سائٹ کی تیاری۔
اجازت اور ضابطے پر، ہائیڈروجن پراجیکٹس کو طویل منظوریوں کا سامنا کرنا پڑتا ہے، خاص طور پر یورپ میں۔ ہم RED III اور CBAM جیسے فریم ورک کے ساتھ سیدھ میں لانے کے لیے ریگولیٹرز کے ساتھ جلد مشغول ہو رہے ہیں۔ سپلائی چین پر، اہم اجزاء جیسے الیکٹروڈ اور پلازما جنریٹر کا لیڈ ٹائم طویل ہوتا ہے۔ ہم نے کئی سالہ معاہدے اور بیک اپ سپلائرز کو محفوظ کر لیا ہے۔ کلائنٹ کی سائٹ کی تیاری پر، گیس کی فراہمی میں تاخیر، بجلی کے بنیادی ڈھانچے، یا آف ٹیک معاہدے پیش رفت کو روک سکتے ہیں۔ ہم سنگ میل پر مبنی ادائیگیوں کا استعمال کلائنٹس کو شیڈول پر رہنے کی ترغیب دینے کے لیے کرتے ہیں۔
آپ ہائیڈروجن کو ایک سروس کے طور پر بیان کرتے ہیں، سازوسامان فروخت کرنے کے بجائے سائٹ پر تیار کرنا اور کام کرنا۔ کس چیز نے آپ کو اس بات پر قائل کیا کہ یہ ماڈل براہ راست سرمائے کے سازوسامان کی فروخت سے بہتر ہے، اور اسپارک کے لیے اس کے کیا خطرات ہیں جیسا کہ آپ پیمائش کرتے ہیں؟
ہم نے تین وجوہات کی بنا پر آلات کی فروخت پر Hydrogen-as-a-Service (HaaS) کا انتخاب کیا۔ سب سے پہلے داخلے میں ایک کم رکاوٹ ہے: کلائنٹ پیشگی خطرے سے بچتے ہیں، اور ہم تکنیکی اور کارکردگی کی ذمہ داری قبول کرتے ہیں۔ دوسرا بار بار ہونے والی آمدنی ہے: طویل مدتی آف ٹیک معاہدے مستحکم نقد بہاؤ فراہم کرتے ہیں، جو سرمایہ کاروں کو اپیل کرتے ہیں۔ تیسرا مسلسل اصلاح ہے: سائٹ پر آپریشن ہمیں حقیقی دنیا کے ڈیٹا کا استعمال کرتے ہوئے کارکردگی اور کاربن کے معیار کو بہتر کرنے دیتا ہے۔
اسپارک کے لیے خطرات ہیں۔ پراجیکٹ فنانسنگ اور پارٹنرشپس کے ذریعے اعلیٰ پیشگی اخراجات سے CapEx تناؤ کا انتظام کیا جاتا ہے۔ کارکردگی کی ضمانتوں سے آپریشنل ذمہ داری کو فالتو پن اور سخت دیکھ بھال کے ساتھ کم کیا جاتا ہے۔ تقسیم شدہ کارروائیوں سے اسکیلنگ کی پیچیدگی کو ریموٹ مانیٹرنگ اور آٹومیشن کے ذریعے ہموار کیا جاتا ہے۔
EU کی ہائیڈروجن پالیسی کا زیادہ تر فریم ورک الیکٹرولائٹک گرین ہائیڈروجن کے گرد بنایا گیا ہے۔ کیا ریگولیٹری ماحول آپ کے جیسے میتھین پر مبنی راستوں کو فعال طور پر سپورٹ کرتا ہے، یا کیا آپ کسی ایسے فریم ورک کے ارد گرد کام کر رہے ہیں جو آپ کو ذہن میں رکھ کر ڈیزائن نہیں کیا گیا تھا؟
یورپی یونین کا ہائیڈروجن پالیسی فریم ورک، بشمول قابل تجدید توانائی کی ہدایت (RED III) اور ہائیڈروجن ڈیلیگیٹڈ ایکٹس، بنیادی طور پر الیکٹرولائٹک گرین ہائیڈروجن کے لیے ڈیزائن کیا گیا تھا۔ ہمارے جیسے میتھین پر مبنی راستے موجودہ تعریفوں میں صاف طور پر فٹ نہیں ہوتے ہیں، جو قابل تجدید بجلی کے ان پٹ پر توجہ مرکوز کرتے ہیں۔ تاہم، دو حوصلہ افزا پیش رفت ہیں۔
پہلا بائیو میتھین پر مبنی ہائیڈروجن ہے۔ EU بائیو میتھین کو قابل تجدید ایندھن کے طور پر تسلیم کرتا ہے، لہذا ہمارا بائیو میتھین استعمال کرنے کا عمل RED III کے تحت "قابل تجدید ہائیڈروجن" کے طور پر اہل ہے۔ دوسرا کاربن کی گرفتاری اور اسٹوریج ہے۔ فوسل گیس فیڈ اسٹاکس کے لیے، EU CCS کے ساتھ ہائیڈروجن پر اپنا موقف تیار کر رہا ہے۔ ہمارا ٹھوس کاربن بائی پروڈکٹ، جسے مستقل طور پر ذخیرہ کیا جا سکتا ہے، جلد ہی کاربن تخفیف کی ایک درست حکمت عملی کے طور پر تسلیم کیا جا سکتا ہے، حالانکہ ریگولیٹری راستہ ابھی تک واضح نہیں ہے۔
ہم پالیسی سازوں اور معیاری اداروں جیسے CEN اور IEA ہائیڈروجن TCP کے ساتھ فعال طور پر مشغول ہیں تاکہ یہ یقینی بنایا جا سکے کہ مستقبل کے ضوابط میں میتھین پلازمالیسس کی مناسب نمائندگی کی جائے۔ اس دوران، ہم اپنے کاربن فوٹ پرنٹ کو درست کرنے کے لیے بائیو میتھین کے لیے ISCC سرٹیفیکیشن جیسے موجودہ فریم ورک استعمال کر رہے ہیں۔
بھاری صنعت عالمی CO₂ کے اخراج کا تقریباً پانچواں حصہ رکھتی ہے، پھر بھی یہ وہ شعبہ ہے جہاں ڈیکاربنائزیشن کی پیش رفت سب سے سست ہے۔ آپ کی نظر میں، اس شعبے نے آج تک بجلی کی پیداوار یا ٹرانسپورٹ کے مقابلے میں نسبتاً کم سرمایہ کاری اور پالیسی کی توجہ کیوں مبذول کرائی ہے؟
بھاری صنعت کی سست ڈیکاربونائزیشن تین ساختی چیلنجوں سے پیدا ہوتی ہے۔ سب سے پہلے توانائی کی اعلی مانگ ہے۔ سٹیل، سیمنٹ اور شیشے جیسی صنعتوں کو 1,000 سے 2,000 ° C کی شدید گرمی کی ضرورت ہوتی ہے، جو قابل تجدید بجلی یا گرین ہائیڈروجن کے ساتھ حاصل کرنا مشکل ہے۔ دوسرا معاشی مراعات ہے۔ بجلی کی پیداوار کے برعکس، جہاں قابل تجدید ذرائع اب لاگت سے مسابقتی ہیں، یا نقل و حمل، جہاں EVs سبسڈی سے فائدہ اٹھاتے ہیں، صنعتی ڈیکاربونائزیشن کو مضبوط پالیسی سپورٹ کا فقدان ہے۔ کاربن کی قیمتیں جیسے EU ETS تقریباً €80 فی ٹن ابھی اتنی زیادہ نہیں ہیں کہ فوسل فیول سے سوئچنگ کا جواز پیش کیا جا سکے۔ تیسرا تکنیکی پختگی ہے۔ بہت سے کم کاربن سلوشنز، جیسے کہ ہائیڈروجن DRI کے ذریعے گرین سٹیل اور سیمنٹ کے لیے کاربن کیپچر، اب بھی پائلٹ مرحلے میں ہیں، اعلی CapEx اور غیر ثابت شدہ اعتبار کے ساتھ۔
سرمایہ کاری پیچھے رہ گئی ہے کیونکہ رسک ریوارڈ کا تناسب ناموافق ہے۔ غیر مستحکم پالیسی کے ماحول میں صنعتی کھلاڑیوں کو غیر یقینی منافع کے ساتھ اعلیٰ قیمتوں کا سامنا کرنا پڑتا ہے۔ Spark Cleantech میں، ہم ڈراپ ان سلوشنز پر توجہ مرکوز کر کے اس کا ازالہ کر رہے ہیں، جیسے کہ موجودہ برنرز میں فوسل گیس کو ہائیڈروجن سے تبدیل کرنا، جس کے لیے بنیادی ڈھانچے میں کم سے کم تبدیلیوں کی ضرورت ہوتی ہے اور اخراج میں فوری کمی کی پیشکش ہوتی ہے۔
آپ آج تک فنڈز اکٹھا کرنے میں واضح طور پر کامیاب رہے ہیں۔ سرمایہ کاروں اور تجزیہ کاروں کو بہت ساری صنعتی ڈیکاربونائزیشن کی آوازیں سنائی دیتی ہیں۔ آپ کے خیال میں دیگر حلوں کے مقابلے ممکنہ واپسی کے لحاظ سے آپ کو کیا الگ کرتا ہے؟
سرمایہ کاروں کو لاتعداد decarbonisation پچز سنتے ہیں، لیکن Spark Cleantech تین وجوہات کی بناء پر نمایاں ہے۔ پہلی دوہری آمدنی کے سلسلے ہیں۔ خالص ہائیڈروجن ڈراموں کے برعکس، ہم ہائیڈروجن اور کاربن بلیک دونوں سے کمائی کرتے ہیں، آمدنی کو متنوع بناتے ہیں اور مارجن کو بہتر بناتے ہیں۔ ہماری کاربن پروڈکٹ فضلہ نہیں ہے، یہ بیٹریوں اور ٹائروں کی بڑھتی ہوئی مانگ کے ساتھ ایک اعلیٰ قیمت والی شریک پروڈکٹ ہے۔ دوسرا توانائی کی کارکردگی ہے۔ الیکٹرولائسز بمقابلہ ہماری پانچ گنا کم بجلی کی کھپت آپریشنل اخراجات کو کم کرتی ہے، خاص طور پر مہنگی بجلی والے علاقوں میں۔ یہ ہمارے ہائیڈروجن کو بھاری سبسڈی کے بغیر بھی لاگت سے مسابقتی بناتا ہے۔ تیسرا اسکیل ایبلٹی اور لچک ہے۔ ہمارے ماڈیولر ری ایکٹروں کو صنعتی سہولیات پر سائٹ پر تعینات کیا جا سکتا ہے، مرکزی ہائیڈروجن کی پیداوار کے نقل و حمل اور ذخیرہ کرنے کے چیلنجوں سے گریز۔ یہ بنیادی ڈھانچے کے اخراجات کو کم کرتا ہے اور اپنانے میں تیزی لاتا ہے۔
اس کے علاوہ، ہمارا HaaS ماڈل مراعات کو ترتیب دیتا ہے۔ کلائنٹس ہائیڈروجن آؤٹ پٹ کے لیے ادائیگی کرتے ہیں، سازوسامان کے لیے نہیں، ہمارے لیے بار بار ہونے والی آمدنی کو یقینی بناتے ہوئے اپنے خطرے کو کم کرتے ہیں۔ 2027 کے لیے ہدف بنائے گئے پہلے تجارتی یونٹوں اور بڑے صنعتوں کے ساتھ LOIs کی پائپ لائن کے ساتھ، ہم دھماکہ خیز ترقی کے لیے تیار مارکیٹ میں ابتدائی فائدہ حاصل کرنے کے لیے پوزیشن میں ہیں۔