ووڈ میکنزی کو توقع ہے کہ یورپ کا پاور سیکٹر 2030 تک 80% صفر کاربن جنریشن سے گزر جائے گا، پھر بھی EU27 اپنے قابل تجدید اہداف سے کم ہو جائے گا کیونکہ بیٹری کی گنجائش تین گنا زیادہ ہے۔
ووڈ میکنزی کے مطابق، یورپ کا پاور سیکٹر 2030 تک 80 فیصد صفر کاربن کی پیداوار سے گزر جائے گا۔ کنسلٹنسی نے 29 ستمبر کو اپنے یورپ پاور مارکیٹس اسٹریٹجک پلاننگ آؤٹ لک 2026 میں پیشن گوئی شائع کی ۔ تاہم، اس نے یہ بھی پایا کہ اسی عرصے میں خطہ اپنے قابل تجدید اہداف سے محروم رہے گا۔
آؤٹ لک 2060 تک 35 قومی مارکیٹوں کا احاطہ کرتا ہے، اور اس کے اعداد و شمار ان تمام کا حوالہ دیتے ہیں جب تک کہ EU27 کے بطور نشان زد نہ ہو۔ اسے توقع ہے کہ 2030 کے بعد ترقی کی رفتار تیز ہو جائے گی، 2050 تک تمام 35 مارکیٹوں میں قابل تجدید ذرائع سپلائی کے 83 فیصد تک پہنچ جائیں گے۔
EU27 قابل تجدید ذرائع پر کم ہے۔
EU27 کی بنیاد پر، قابل تجدید ذرائع 2030 تک سپلائی کا 63.7% حصہ بنائیں گے۔ یہ Fit-for-55 پیکیج میں 65% ہدف اور REPowerEU کے تحت مقرر کردہ 69% سے کم ہے۔ اس لیے بلاک کا صفر کاربن جنریشن کا حصہ تیزی سے بڑھتا ہے، جبکہ اس کے قابل تجدید ذرائع کا حصہ اس کے اپنے عزائم سے پیچھے رہتا ہے۔
دو نمبر مختلف چیزوں کی پیمائش کرتے ہیں۔ زیرو کاربن جنریشن ہوا، شمسی اور ہائیڈرو کے ساتھ ساتھ جوہری توانائی کو شمار کرتی ہے، یہی وجہ ہے کہ یہ قابل تجدید ذرائع سے کافی اوپر ہے۔ Fit-for-55 EU کا پیکج ہے جو 2030 تک خالص اخراج میں 55% کمی کرے گا، جبکہ REPowerEU نے یوکرین پر روس کے حملے کے بعد قابل تجدید توانائی کے ہدف کو بڑھایا ہے۔
سمندری ہوا بہت زیادہ فرق کی وضاحت کرتی ہے۔ ووڈ میکنزی کو توقع ہے کہ 2030 تک صلاحیت 73GW اور 2035 تک 148GW تک پہنچ جائے گی، حالانکہ سپلائی چین کی حدود تعمیر کو سست کر دے گی۔ اس کے نتیجے میں، گیس پلانٹس 2026 اور 2040 کے درمیان پہلے کی پیش گوئیوں کے مقابلے میں تقریباً 6 فیصد زیادہ پیدا کریں گے۔
شمسی توانائی اور بیٹریاں تعمیر کی قیادت کرتی ہیں۔
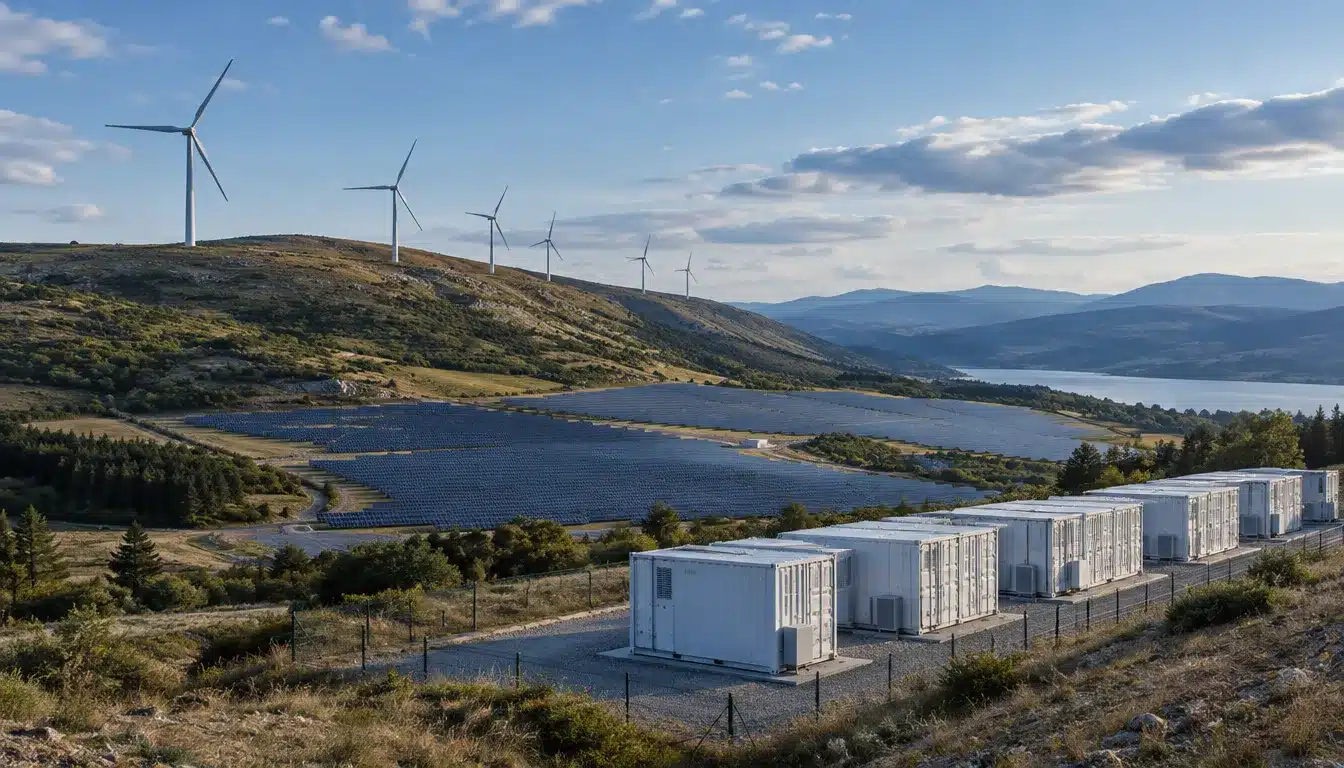
شمسی توانائی کی صلاحیت 2030 تک تقریباً دوگنی ہو کر 637GWac ہو جائے گی، جس میں ہر سال تقریباً 61GW کا اضافہ ہو گا۔ دریں اثنا، ساحلی ہوا میں اضافے کی رفتار ایک سال میں 17GW تک پہنچ جائے گی، جو بحری بیڑے کو 346GW تک لے جائے گی۔
بیٹری کا ذخیرہ سب سے تیزی سے بڑھتا ہے۔ 2030 تک صلاحیت 47GW سے 163GW ہو جائے گی ۔
کوئلہ گرنے سے گیس لچک کے لیے رہتی ہے۔
گیس کی گنجائش 2030 تک 5% بڑھ کر 273GW ہو جائے گی۔ پھر بھی بیڑا کم چلائے گا، استعمال 27% سے 22% تک گر جائے گا۔ 2060 تک گیس کی سپلائی میں 45 فیصد کمی آئے گی۔
عملی طور پر، گیس پلانٹس بلک سپلائی سے بیک اپ میں منتقل ہو جاتے ہیں۔ وہ ان گھنٹوں کا احاطہ کریں گے جب ہوا اور شمسی توانائی کی طلب کو پورا نہیں کر سکتے ہیں، جبکہ بیٹریاں چھوٹے جھولوں کو سنبھالتی ہیں۔ یہ تبدیلی پلانٹ کی آمدنی کو نچوڑ دیتی ہے، یہاں تک کہ آپریٹرز سسٹم میں زیادہ صلاحیت رکھتے ہیں۔
کوئلے کی پیداوار 2025 میں 457TWh سے آدھی رہ کر 2030 میں 237TWh رہ جائے گی۔ پھر EU27 کوئلے کا بیڑا 2050 تک مکمل طور پر باہر ہو جائے گا۔ یہ کمی وسیع عالمی تبدیلی کی عکاسی کرتی ہے، کیونکہ قابل تجدید ذرائع کوئلے کو دنیا کے سب سے بڑے طاقت کے ذرائع کے طور پر پیچھے چھوڑ دیتے ہیں ۔ دریں اثنا، جوہری صلاحیت زندگی کی توسیع اور نئے تعمیراتی پروگراموں کے ذریعے بڑھے گی۔
ووڈ میکنزی میں یورپ پاور کے تحقیقی تجزیہ کار محمد الراود نے کہا: "یورپ کی طاقت کی منتقلی راستے پر ہے۔" انہوں نے مزید کہا: "اخراج کے بڑھتے ہوئے اخراجات ساختی فیصلوں پر مجبور کر دیں گے جن کی مارکیٹیں صرف قیمتوں میں پڑنے لگی ہیں۔" انہوں نے یہ بھی کہا کہ گیس ان لمحات کے لیے مکس میں رہے گی جب قابل تجدید ذرائع فراہم نہیں کر سکتے۔
پورے براعظم میں مانگ غیر مساوی طور پر بڑھ رہی ہے۔
بجلی کی کل طلب 2030 تک 4,103TWh تک پہنچ جائے گی، جو 2025 کی سطح سے 11% زیادہ ہے۔ پھر یہ 2050 تک بڑھ کر 6,152TWh تک پہنچ جاتا ہے۔ ڈیٹا سینٹرز قریبی مدت میں اضافے کا باعث بنتے ہیں، جب کہ گرتی ہوئی بجلی کی قیمتیں 2030 کی دہائی سے بجلی بنانے کے معاملے کو بہتر بناتی ہیں۔
الیکٹرک گاڑیاں کہیں زیادہ طاقت استعمال کریں گی، جو کہ 2025 میں 39TWh سے بڑھ کر 2050 تک 577TWh ہو جائے گی۔ اسی عرصے کے دوران، گرڈ سے منسلک ہائیڈروجن کی پیداوار تقریباً کچھ نہیں سے بڑھ کر 417TWh تک پہنچ جائے گی۔
ہیٹ پمپ کے استعمال میں 2060 تک پانچ گنا سے زیادہ اضافہ ہو جائے گا۔ پھر بھی، اعلیٰ قیمتوں کا مطلب ہے کہ زیادہ تر مارکیٹیں اپنے قومی ہیٹ پمپ کے اہداف سے محروم ہو جائیں گی۔
ترقی بھی خطے کے لحاظ سے مختلف ہوگی۔ شمالی یورپ 2050 تک 81 فیصد کی مانگ میں سب سے مضبوط اضافہ دیکھ رہا ہے، جب کہ جنوبی یورپ 52 فیصد سے پیچھے ہے۔ گرڈ پلانرز کے لیے، اس کا مطلب ہے کہ ایک مارکیٹ سے دوسری مارکیٹ تک سرمایہ کاری کی بہت مختلف ضروریات ہیں۔ اس کے باوجود، سمت واضح ہے، صفر کاربن جنریشن کے ساتھ ہر جگہ سپلائی پر غلبہ حاصل کرنا ہے۔