Холли Тернер и Дункан Хейл из Schroders Capital дали интервью Climate Solutions News в преддверии конференции Reset Connect London 2026 , которая пройдет в выставочном центре Excel London 23 и 24 июня. В ходе беседы обсуждались такие темы, как нетрадиционная ставка компании на «зеленый» водород, фонды, направляющие пенсионные и инвестиционные средства на энергетический переход, растущий приоритет адаптации к изменению климата, а также то, как меняющееся европейское регулирование повлияет на определение того, что считается устойчивыми инвестициями.
Последние несколько лет для «зеленого» водорода были непростыми. Отмена проектов, перерасход средств и несоответствие спроса прогнозируемому уровню значительно снизили первоначальный энтузиазм. Инвесторы, вложившие средства во время ажиотажа, впоследствии отступили. Поэтому поразительно, что один из крупнейших институциональных игроков в сфере энергетического перехода рассматривает этот спад как повод для дальнейших инвестиций, а не для отступления.
Schroders Greencoat — это подразделение Schroders Capital, занимающееся инфраструктурой энергетического перехода и работающее на частных рынках компании, входящей в индекс FTSE 100. Дункан Хейл, управляющий портфелем в этой компании, намеренно сдержанно относится к классу активов, который колебался между крайностями. «Водород, очевидно, очень интересная и в некотором смысле эмоциональная тема», — говорит он. «За последние три-четыре года он пережил настоящие волны эйфории, а затем… что является противоположностью эйфории…?» На протяжении всего этого, утверждает он, подход компании оставался неизменным.
Строительство в непосредственной близости от клиента
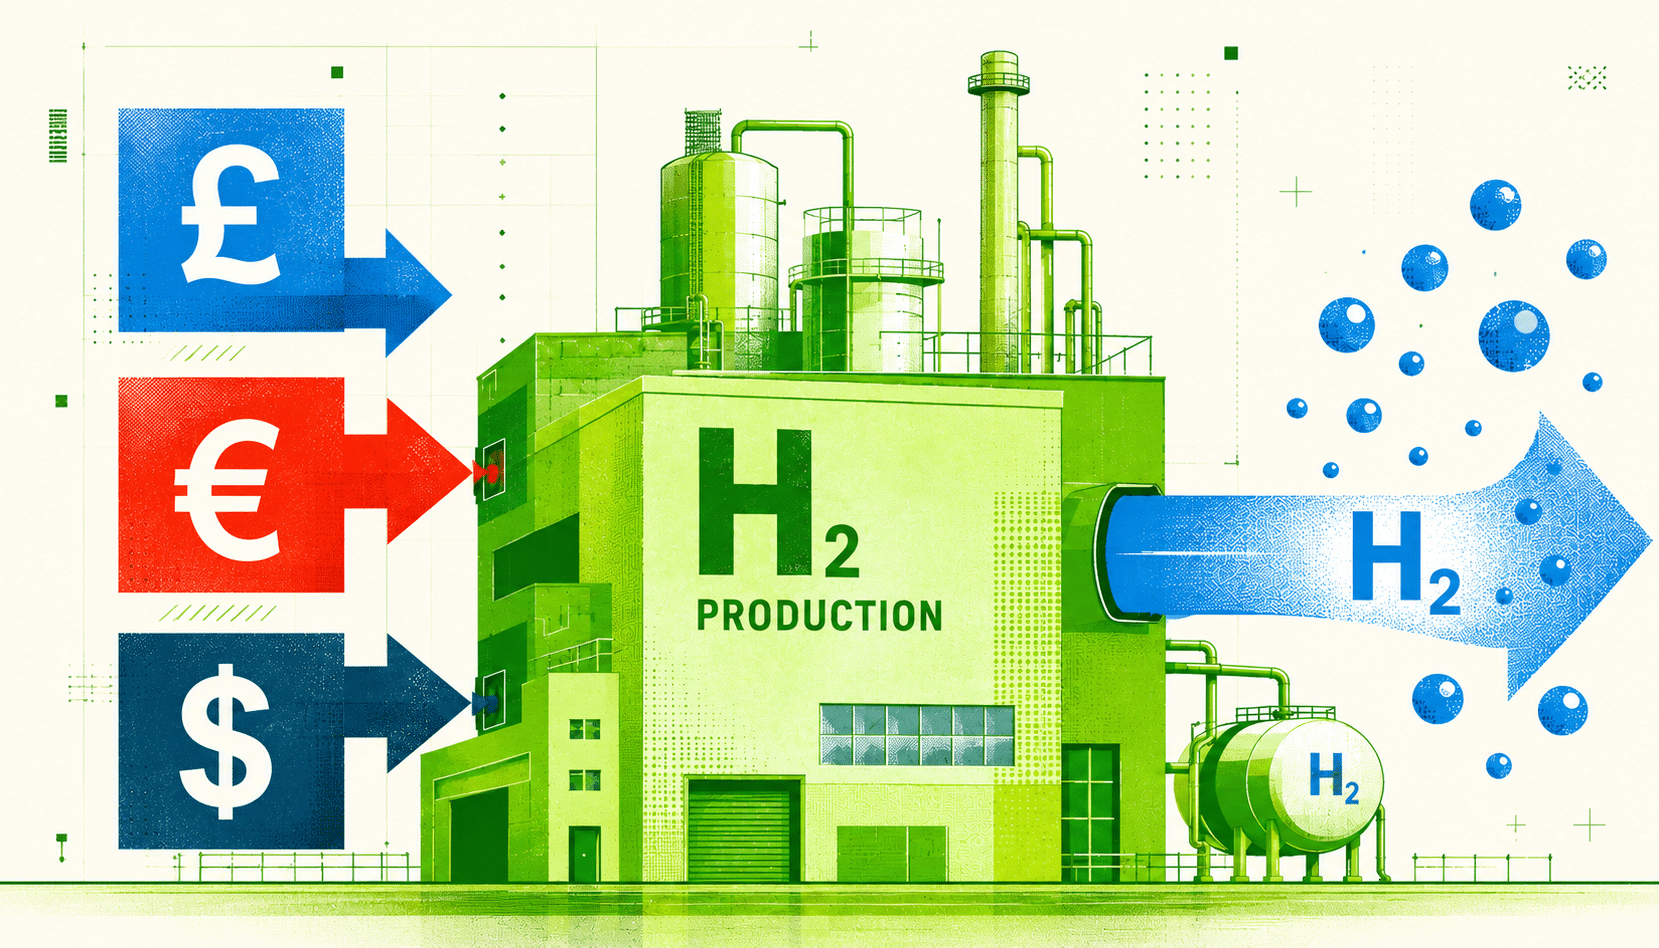
Такой подход начинается с физического факта. Водород, по словам Хейла, «это молекула, и во многих случаях это трудно перемещаемая молекула в системе». Транспортировка и хранение — вот где часто возникают экономические проблемы. Поэтому компания строит производство рядом с местом использования водорода, находит покупателя и рассматривает получаемый денежный поток как цель всей операции.
Наиболее наглядный пример — Камбрия. Компания Schroders Greencoat и девелопер Carlton Power приняли окончательное инвестиционное решение по проекту Barrow Green Hydrogen Project — заводу мощностью 30 МВт, который будет поставлять водород на расположенный неподалеку завод Kimberly-Clark. На этом предприятии производятся салфетки Andrex и Kleenex, а для производства бумаги требуется высокотемпературное тепло, которое исторически обеспечивалось сжиганием газа. Водород заменит большую часть этого тепла. По оценкам Schroders Greencoat , завод сможет сократить потребление природного газа на 50% и уменьшить выбросы CO2 примерно на 18 300 тонн в год.
Хейл объясняет логику. «Мы строим проект рядом с заводом Kimberly-Clark, где производят салфетки Kleenex, — говорит он. — Им действительно требуется довольно высокое тепло. А исторически это высокое тепло получалось за счет сжигания газа». Завод подает водород непосредственно на завод в качестве заменителя газа. «С точки зрения Kimberly-Clark это фантастика, поскольку позволяет им декарбонизировать часть своей цепочки поставок».
Ставка на равенство субсидий
Барроу — первый проект, который начал строить совместное предприятие Schroders Greencoat и Carlton Power, Green Hydrogen Energy Company . Он работает на основе контракта на разницу цен (Contract for Difference), поддерживаемого правительством соглашения, которое фиксирует цену на водород и, таким образом, обеспечивает инвесторам необходимую им доходность по контракту. Хейл рассматривает субсидию как временную опору, а не как постоянную поддержку.
«Правительство предоставляет возможность сделать этот проект экономически выгодным в краткосрочной перспективе, — говорит он, — с целью стимулирования всей цепочки поставок водорода в Великобритании, что, как мы надеемся, со временем приведет к снижению цен и удешевлению проекта за счет меньших субсидий». В качестве примера он приводит возобновляемые источники энергии. «Десять-пятнадцать лет назад строительство солнечных и ветровых электростанций было очень и очень дорогим, — говорит он. — Но сегодня во многих странах мира, включая Великобританию, можно построить солнечную или ветровую электростанцию без государственных субсидий».
Несмотря на всю убежденность, водород по-прежнему занимает небольшую долю в портфеле. Из продуктов, которыми управляет Хейл в сегменте полужидких углеводородов, примерно треть приходится на ветроэнергетику, треть — на солнечную энергетику и треть — на то, что компания называет другими активами в области энергетического перехода. Водород составляет «примерно от трети до половины» этой последней доли, то есть около 10% от общего портфеля. «Это небольшой, но растущий процент», — говорит он, — «и он, похоже, будет расти со временем».
Как собираются деньги
Капитал для этих проектов поступает из фондов, в создании которых Хейл принимал участие. В начале 2024 года Schroders Greencoat запустила Schroders Capital Semi-Liquid Energy Transition Fund , фонд, созданный в соответствии со статьей 9 и предназначенный для клиентов пенсионных фондов с установленными взносами. Фонд инвестирует средства в ветровую, солнечную, водородную энергетику и системы хранения энергии в Европе и США. Полуликвидная структура позволяет инвесторам вкладывать деньги в инфраструктуру, которая в противном случае была бы неликвидной, сохраняя при этом регулярный доступ к своим средствам. Это важно для вкладчиков пенсионных фондов, которые не могут заблокировать капитал на десятилетие.
Год спустя компания добавила фидерный фонд для расширения доступа. Фонд Global Energy Infrastructure Long-Term Asset Fund направляет состоятельных клиентов из Великобритании в ту же стратегию. «В то время как реальные активы, такие как возобновляемые источники энергии, обычно считаются неликвидными, наши полуликвидные и долгосрочные фонды обеспечивают баланс, предоставляя регулярный и прозрачный доступ к ликвидности», — сказал Хейл на презентации. Платформа центров обработки данных в Дрогеде входит в состав постоянно действующего полуликвидного фонда Global Energy Infrastructure Fund. Благодаря этим инструментам Schroders Greencoat теперь финансирует около трети проектов, одобренных в рамках первого в Великобритании раунда финансирования проектов по производству «зеленого» водорода.
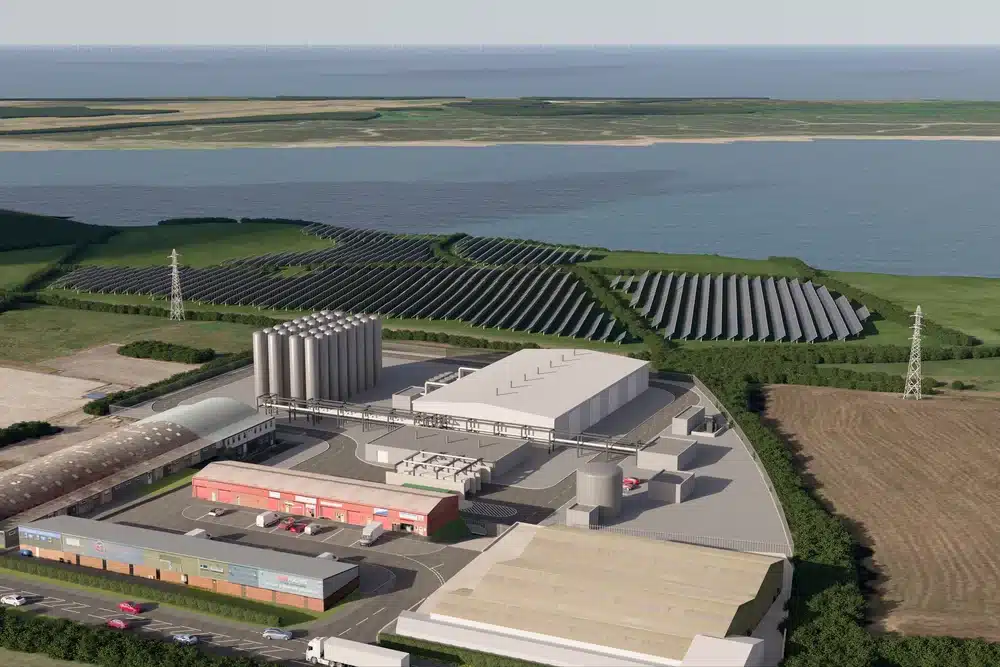
Так будет выглядеть завод Kimberly-Clark. Фотография предоставлена компанией Barrow Green Hydrogen.
Куда двинется столица дальше
Водород занимает более широкое место в карте того, где могут быть эффективны инвестиции, направленные на борьбу с изменением климата. Холли Тернер, руководитель отдела устойчивых инвестиций в Schroders Capital, распределяет эти данные по категориям, которые в целом соответствуют классификации ЕС. Низкоуглеродные решения охватывают исключительно возобновляемую энергетику и значительную часть инфраструктуры энергетического перехода, в которую инвестирует Hale. Переход охватывает секторы с высоким уровнем выбросов, которые создают добавленную стоимость в процессе декарбонизации, и финансируется за счет инвестиций фирмы в недвижимость и инфраструктурное долговое финансирование.
Третьей категории уделяется меньше внимания, и именно поэтому Тернер находит её интересной. Она называет их «факторами, способствующими декарбонизации», — «финансирующими решениями, которые косвенно способствуют декарбонизации» через продукт или услугу. Она указывает на предприятия, работающие в сфере экономики замкнутого цикла и повышения эффективности, — те, которые «устраняют критические узкие места в системе». Именно здесь концентрируется работа фирмы с малыми и средними предприятиями в сфере прямых инвестиций. «Мы можем рассмотреть возможность профессионализации или расширения этих предприятий, чтобы устранить это узкое место», — говорит она.
Одно из новых направлений замыкает логику водородной энергетики, возвращаясь к вопросу потребления электроэнергии. Компания Schroders Greencoat запустила в Ирландии платформу зеленой цифровой инфраструктуры , совместное предприятие с Greencoat Renewables (50:50), начиная с площадки в Дрогеде, где планируется разместить центр обработки данных мощностью 36 МВт. Страна является естественным тестовым примером. Как отмечает Хейл, Ирландия — «столица центров обработки данных в Европе», и около 23% всей ирландской электроэнергии идет на центры обработки данных , что заставило правительство приостановить строительство новых объектов, прежде чем недавно отменить этот мораторий. Цель компании — обеспечить площадки высококачественной экологически чистой электроэнергией, чтобы поставщики могли строить.
Адаптация становится более актуальной темой.
Другой приоритет Тернера на этот год более серьезен. Наряду с сокращением выбросов, компания теперь рассматривает адаптацию к изменению климата и повышение устойчивости как перспективную инвестиционную тему, работая над этим через свои портфели климатического страхования и прямых инвестиций в развивающиеся рынки. Эти фонды изучают разрыв в страховой защите, разницу между застрахованными и незастрахованными убытками от стихийных бедствий на развивающихся рынках.
«Ужасно говорить об этом как о возможности для адаптации и повышения устойчивости, — говорит она, — но я действительно считаю, что это становится все более важным». Дискуссии о физических климатических рисках усилились, отмечает она, посылая «более сильный сигнал инвестиционному сообществу» о том, что адаптация — это область, в которой как политика, так и спрос будут нуждаться в большем внимании в будущем.
Более требовательное определение устойчивого развития
В основе потока сделок лежит вопрос, который преследует весь финансовый сектор: как справиться с тем фактом, что маркировка ESG прикрепляется к портфелям, которые лишь незначительно отличаются от традиционных.
Решение Тернера — это многоуровневая внутренняя структура. На одном конце находится «устойчивый наклон». Здесь цель устойчивого развития применяется только к портфелю в целом, а не ко всем его активам. Фонд может стремиться к более низкой средней углеродоемкости, чем у его бенчмарка, но при этом держать в портфеле отдельные компании, которые сами по себе не прошли бы проверку на устойчивость. Целью является общий состав портфеля, и отдельные акции оцениваются по тому, как они влияют на этот состав, а не по своим собственным достоинствам.
На другом конце спектра находится «ориентированный на устойчивое развитие» портфель, где каждый отдельный актив должен соответствовать определенному порогу устойчивого развития, прежде чем его можно будет включить в портфель. «Существует набор критериев или условий, которые позволяют активу или отдельным активам соответствовать критериям устойчивого развития», — говорит она. Разница заключается в том, что портфель выглядит «зеленым» в среднем, а портфель состоит только из активов, каждый из которых соответствует этим критериям сам по себе.
Она также опровергает идею о том, что достижение социального эффекта происходит за счет снижения финансовой отдачи. Компания Schroders провела совместное исследование с бизнес-школой Saïd Оксфордского университета, проанализировав 257 публично котируемых компаний, ориентированных на социально значимые проекты. «Портфели, ориентированные на социально значимые проекты, могут генерировать высокую конкурентоспособную абсолютную и скорректированную на риск доходность по сравнению с более широкими портфелями без ограничений», — говорит она. С тех пор компания расширила это исследование, включив в него частный капитал и инфраструктурные облигации.
Что касается политического давления вокруг самой маркировки ESG, она утверждает, что компания не отступила. «Мы на самом деле не изменили нашу общую позицию или подход», — говорит она, описывая вместо этого «взросление», в рамках которого устойчивое развитие рассматривается как «существенный фактор создания ценности или управления рисками», а не как моральный императив.
Регулирование ужесточает контроль.
В свете всего этого меняются европейские правила. Действующая система, установленная Регламентом ЕС о раскрытии информации в сфере устойчивого финансирования, классифицирует фонды, используя два обозначения, которые рынок воспринимает как упрощенное выражение амбиций. Фонды, относящиеся к статье 8 и известные как «светло-зеленые», продвигают экологические или социальные характеристики. Фонды, относящиеся к статье 9, «темно-зеленая» категория, должны ставить устойчивые инвестиции в качестве своей основной цели. Флагманский фонд Schroders Greencoat, занимающийся энергетическим переходом, относится к более строгой категории статьи 9. Комиссия теперь планирует отменить оба обозначения и заменить их новыми категориями, включая отдельную категорию для переходного периода.
Тернер приветствует этот шаг в сторону более конкретных маркировок продукции и рада видеть переходную категорию. «В целом мы приветствуем эту категорию», — говорит она. Однако загвоздка в доказательствах. Переход трудно подтвердить, потому что он происходит со временем.
«Доказательства перехода и сроки его осуществления потребуют очень четкого изложения и измерения», — говорит она. По ее словам, это не «упрощенный показатель». Управляющие должны будут показать, насколько актив преобразился за период владения, и какую роль фактически играл управляющий — непосредственно ли он управлял активом или просто вовлекал компанию в процесс изменений. Это различие между моделью активного участия Хейл и более мягким подходом — именно та деталь, которую регулирующие органы захотят четко прописать.
Пленарное заседание COP30 в Бразилии. Фотография: ООН по изменению климата. Управляющие активами должны работать вместе, чтобы добиваться изменений в политике и достигать результатов на глобальном уровне.
Лоббирование коллективно, а не через мегафон.
Это поднимает вопросы макрополитики и наднациональной динамики, а также о том, какую роль могут сыграть управляющие активами компании, такие как Schroders Capital. Последовательные саммиты COP завершались выделением капитала, значительно меньшего, чем требуется для перехода и адаптации, а прошлогодний COP30 в Белеме не привел к согласованию дорожной карты по ископаемому топливу. Тернер сдержанно оценивает, насколько один управляющий может изменить ситуацию. «Последние несколько COP были похожи», — говорит она, продолжая «демонстрировать потребность в капитале», сосредоточенную на обмене между развитыми и развивающимися странами.
Деятельность фирмы по отстаиванию интересов носит целенаправленный, а не шумный характер. По словам Гринкоут, «внутри компании мы определяем конкретные политические решения в Великобритании, по которым хотели бы взаимодействовать». Помимо этого, работа ведется через членские организации, которые «собирают коллективный отклик от своих членов», а также предоставляют прямую обратную связь регулирующим органам по новым правилам, таким как SDR и SFDR. «Я думаю, что вопрос о том, где играть эту роль, поднимается все чаще», — говорит она.
Этот инстинкт — стремление к скорейшему принятию решений и предоставление структуре возможности взять на себя основную работу — восходит к заводу Kleenex в Камбрии. Рынок три года решал, является ли водород эйфорией или разочарованием. Компания Schroders Greencoat потратила на строительство завода с покупателем, контрактом и ставкой на то, что субсидии со временем будут отменены. Будет ли остальная часть сектора следовать этому сценарию, определит, как будет финансироваться следующий этап перехода.