Det amerikanske forsvarsdepartementet har lovet opptil 1.4 milliarder dollar i betingede lån til Sila Nanotechnologies, for å finansiere silisium-karbon-anode- og battericelleanlegg i delstaten Washington med sikte på å løsne Kinas grep om forsyningen.
Sila Nanotechnologies har sikret seg et betinget lånetilsagn fra den amerikanske regjeringen på opptil 1.4 milliarder dollar. Pentagon annonserte dette 7. august. Selskapet skal finansiere batteriproduksjon i delstaten Washington.
Sila har ikke mottatt pengene ennå. Forpliktelsen er betinget, så selskapet må oppfylle ytterligere krav før finansieringen fullføres. Likevel plasserer størrelsen på løftet Sila blant de større føderale satsingene på innenlandsk batteriforsyning.
Hva pengene finansierer
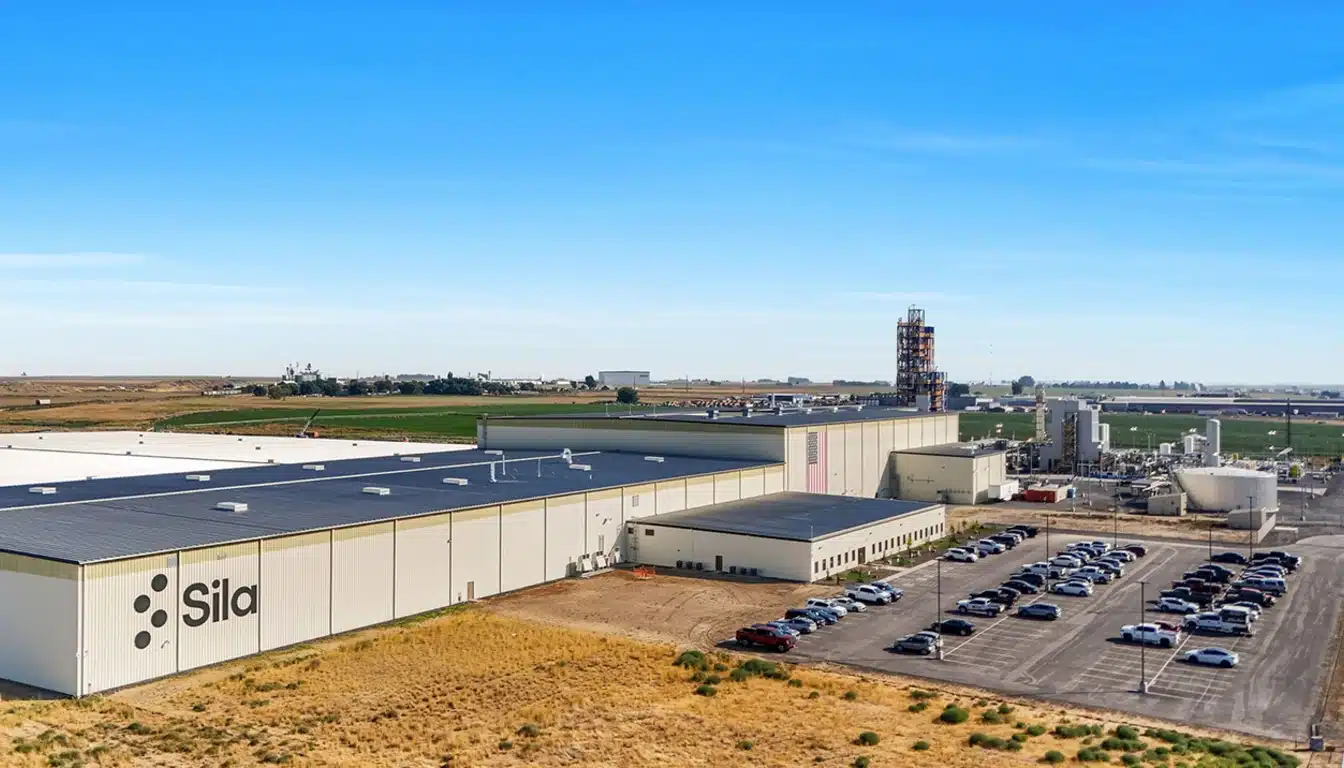
To prosjekter står i sentrum for avtalen. Sila skal utvide silisium-karbonanodefabrikken sin ved Moses Lake, og de skal bygge et nytt litiumioncelleanlegg. Begge deler forsyner den samme industribasen.
Celleoperasjonen retter seg mot spesialmarkeder snarere enn masseproduserte biler. Disse inkluderer industrielle, landbruks- og militære droner, i tillegg til energilagring og datasentre. Forsvarsetterspørsel går gjennom mye av planen, noe som forklarer Pentagons interesse, slik CarbonCredits.com rapporterte.
Private midler kom først. Sila annonserte en investeringsrunde på 300 millioner dollar i juli, øremerket fase 2-utvidelsen og opptrappingen av Moses Lake. Sammen gir de to kildene selskapet nok kapital til å gå fra tidlig kommersiell produksjon til produksjon i større skala.
Teknologien og dens begrensninger
Silas produkt er Titan Silicon, et silisium-karbon anodemateriale. Silisium inneholder mer litium enn grafitt, slik at det kan øke en celles energitetthet. Selskapet hevder en 20 prosent økning, pluss støtte for hurtiglading.
Vekt spiller en rolle her. Høyere tetthet lar en elbil reise lenger uten en større pakke, eller det lar en produsent krympe pakken i stedet. Droner vinner mest, fordi hvert gram påvirker flytiden.
Silisium har imidlertid en velkjent svakhet. Det sveller når det absorberer litium og krymper når litiumet forsvinner. Denne bevegelsen skader materialet og forkorter batteriets levetid. Silas karbondesign er ment å begrense hevelsen samtidig som silisiumets lagringsfordel beholdes.
Kinas grep om anodeforsyningen
Det strategiske argumentet hviler på konsentrasjon. Kina sto for mer enn 80 prosent av den globale battericelleproduksjonen i 2025, ifølge Det internasjonale energibyrået. Andelen av flere batterimaterialer er enda høyere, inkludert anoder.
Amerikanske produsenter kan ikke tette dette gapet raskt. I henhold til IEAs stated policies-scenario ville den amerikanske produksjonen av anodeaktivt materiale bare dekke omtrent en fjerdedel av den innenlandske etterspørselen innen 2035. Import fra Kina, Sørøst-Asia og Sør-Korea ville dekke resten.
Silas tilnærming skiller seg fra de fleste innenlandske responser. I stedet for å skalere konvensjonell grafitt, ønsker selskapet å ta en del av anodemarkedet med silisium-karbonmateriale. Derfor ligger teknologirisikoen side om side med den kommersielle risikoen.
Etterspørsels- og utførelsesrisiko
Etterspørselen fortsetter å stige. Den globale batterietterspørselen økte med mer enn 35 prosent i 2025 og passerte 1.5 terawattimer, fant IEA. Utplasseringen av elbilbatterier alene nådde 1.2 TWh, en økning på nesten 30 prosent fra 2024. Tall fra World Economic Forum peker på en mer enn firedobling innen 2030 under dagens politikk.
Moses Lake åpnet i 2025, fordelt på omtrent 160 mål og mer enn 56 000 kvadratmeter. Den støtter for tiden 2 til 5 GWh kapasitet, selv om designet tillater utvidelse til så mye som 250 GWh innen fem år. Det er gapet mellom de to tallene som er hele spørsmålet.
Sila har allerede kommersielle bånd med Mercedes-Benz og Panasonic. Skalering er fortsatt den vanskeligste oppgaven, fordi laboratorieytelsen ofte svikter ved industrielt volum. Samtidig går anlegget på vannkraft, noe som reduserer utslippene knyttet til produksjonen, selv om Sila ikke har publisert noe netto null-utslippsmål for selskapet.