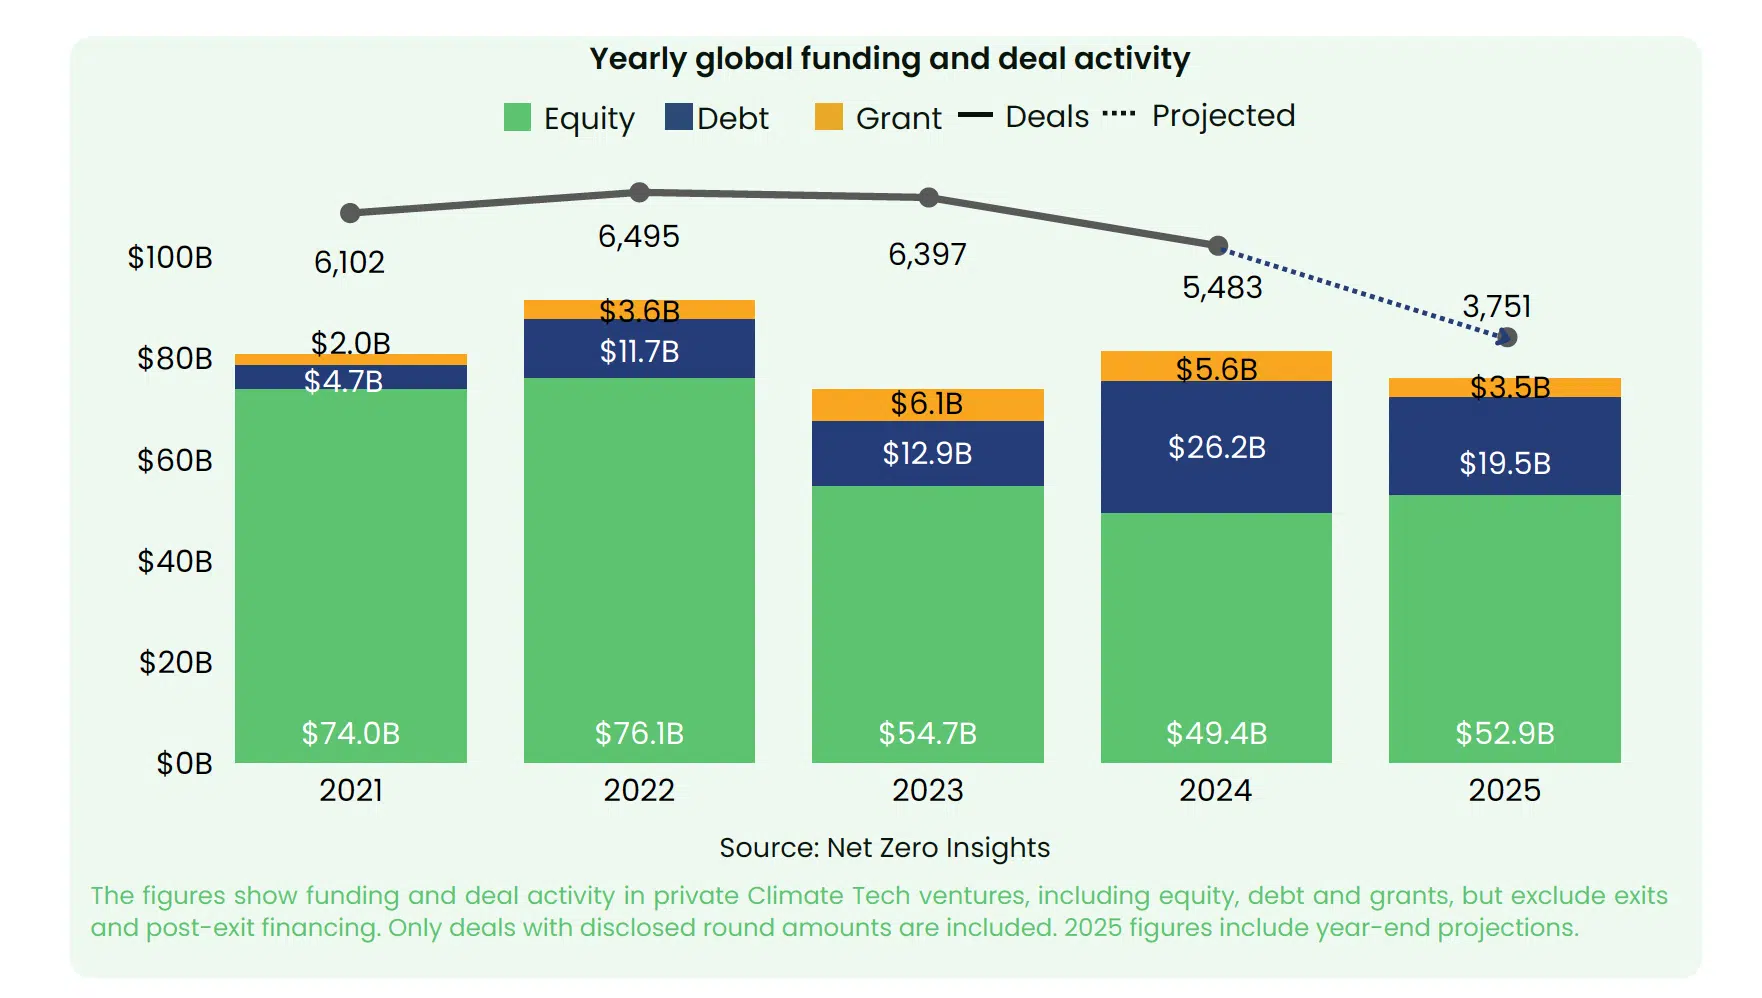
Klimateknologi i 2025 er ikke lenger en frittstående frontsektor. Den har gått inn i det Net Zero Insights kaller gjennomføringsæraen, formet av høyere forventninger, skarpere investeringsfiltre og økende press for å nå kommersiell beredskap. I følge organisasjonens rapport State of Climate Tech 2025 anslås den globale finansieringen å holde seg over 52.9 milliarder dollar for tredje år på rad, men denne overordnede stabiliteten skjuler dypere sårbarheter. Avtalaktiviteten har falt med omtrent 30 prosent, investeringer i tidlig fase har krympet til et femårs lavpunkt, og mange hard-tech-foretak står fortsatt fast mellom lovende prototyper og kommersiell levedyktighet.
Rapporten fanger opp dette skiftet med uvanlig klarhet. «2025 markerer oppgjøret for Climate Tech. Verden trenger utrulling, ikke erklæringer. Spørsmålet er ikke lenger om det finnes banebrytende teknologier, men om de kan skaleres lønnsomt og levere i tide.» Det er en overgang som definerer både sektorens robusthet og sårbarhet.
I en kommentar som følger med analysen, fremhever Sofia Esteves, leder for markedsinnsikt hos Net Zero Insights, det økende presset på unge selskaper. «Aktiviteten før og under såkorn har falt til et femårs lavpunkt, noe som peker mot et mer disiplinert og selektivt marked i tidlig fase. Tilbaketrekningen av tilskudd, inkubatorer og akseleratorer har redusert antallet prosjekter som går inn i prosjektet, mens forsiktige investorer krever tydeligere veier til lønnsomhet tidlig.»
Bildet er av en sektor som modnes på overflaten, mens fundamentet svekkes.
En stabil overskrift skjuler et omformet marked
Globale finansieringsnivåer er fortsatt solide. Klimateknologi investerte 54.7 milliarder dollar i 2024 og forventes å nå 52.9 milliarder dollar i 2025. Sektoren virker stabil på papiret. Rapporten understreker imidlertid at disse tallene skjuler et dypere skifte, fordi kapitalen konsentreres i færre selskaper med sterkere kommersielle signaler.
Avtalevolumene falt fra 5,483 i 2024 til anslåtte 3,751 i år. Rapporten beskriver dette som «en avgjørende overgang fra euforien i 2020–2022 til en æra definert av strategisk selektivitet». Selv om aksjeinvesteringer fortsatt er sterke, har den underliggende innovasjonspipelinen svekket seg. Investorer prioriterer satsinger som er i stand til å møte reell etterspørsel, demonstrere produksjonsberedskap, sikre avsetning og tilpasse seg strammere politiske rammeverk.
«Dette er året Climate Tech går fra ambisjon til ansvarlighet. Når løfte blir bevis», bemerker rapporten.
Sektoren virker stabil på papiret, men tallene skjuler et dypere skifte.
Motoren i tidlig fase vakler
Den viktigste endringen i landskapet for 2025 er den bratte forverringen i selskapsetablering og tidligfaseutvikling. Offentlig tilskuddsfinansiering har falt med 51 prosent fra år til år. Inkubatorer og akseleratorer har redusert opptaket.
Myndighetene omdirigerer kapital fra forskning til utplassering. Den kombinerte effekten er en markant uttynning av den tidlige fasen av forsyningsprosessen.
Net Zero Insights advarer om at dette skaper et «vakuum før seed-fasen». «Bak en stabil totalfinansiering ligger en roligere sammentrekning. Aktørene som tradisjonelt tar tidlig risiko har tatt et skritt tilbake. Offentlig kapital flyttes fra idéutvikling til infrastruktur og utrulling, noe som gir færre prosjekter som er rustet til å gå inn i prosjektet.»
Effekten vises tydelig i uteksamineringsratene. For selskaper stiftet i 2020 og 2021 lå sannsynligheten for å gå videre fra Seed til Serie A innen tre år ofte mellom 15 og 25 prosent. For de som ble stiftet i 2022 og 2023 har denne andelen halvert seg til 5–12 prosent. Situasjonen er enda mer uttalt på senere stadier. «I 2025 nådde nesten 50 prosent færre selskaper Seed til Serie A, og 80 prosent færre kom seg fra Serie A til Serie B sammenlignet med 2022, til tross for at de trengte seks ekstra måneder for å komme videre.»
Esteves bemerker at denne sammentrekningen truer langsiktig innovasjon. «Innstrammingen flyter nå nedstrøms. Færre selskaper kommer seg gjennom systemet, akkurat som behovet for kommersielt klare klimaløsninger intensiveres.»
Mange klimateknologier krever lange utviklingssykluser innen kjemi, materialer, industrielle prosesser og lagring. Svakhet i de tidligste stadiene vil redusere utvalget av skalerbare teknologier senere i tiåret.
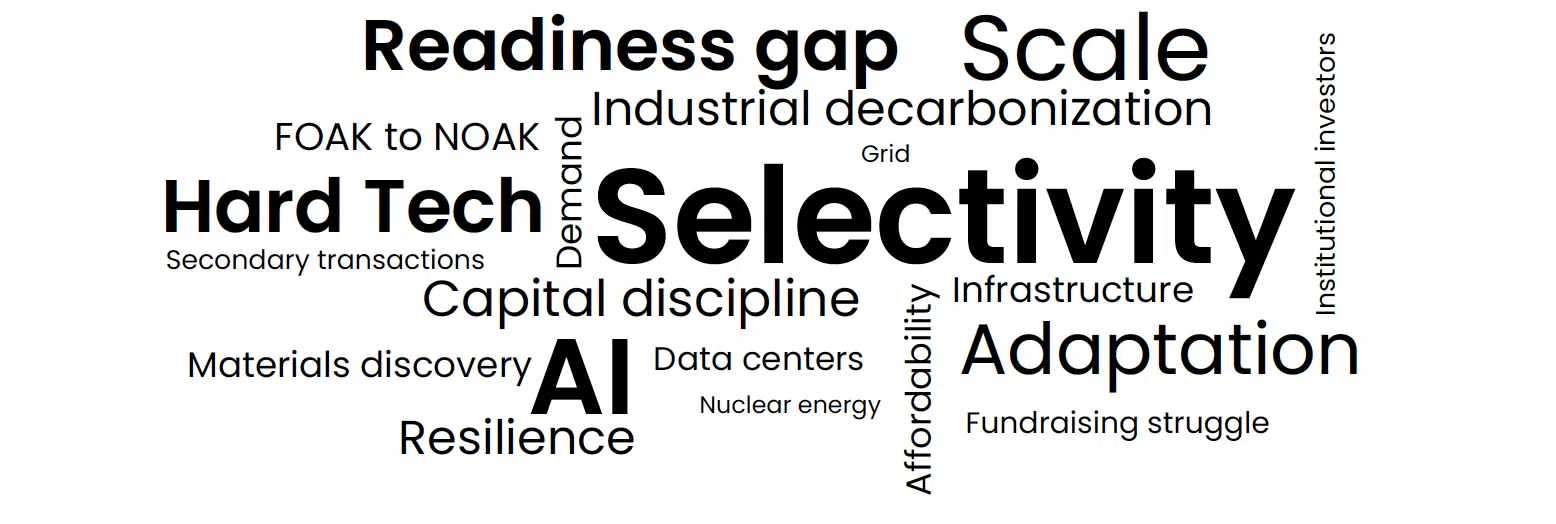
Denne ordskyen fra Net Zero Insights' rapport viser tydelig hovedtemaene for 2025.
Kapital konsentreres rundt skala og overkommelighet
Etter hvert som investeringer i tidlig fase krymper, forblir kapitalen i sen fase stabil. Energifinansieringen økte med 5.5 prosent fra år til år. Industriell dekarbonisering økte med 29.2 prosent, drevet av grønt stål , industriell varme, prosessoptimalisering og biodrivstoff. Nettteknologier økte med 48.8 prosent. Solenergifinansieringen økte med 29.7 prosent.
Batteri og solenergi er fortsatt sentrale investeringssøyler, sammen med modernisering av strømnettet. Disse tre segmentene står for 55 prosent av finansieringen til energiomstillingen. Batterier alene tiltrekker seg rundt 6 milliarder dollar i året, drevet av etterspørsel fra mobilitets-, lagrings- og datasenteroperatører.
Klimateknologi modnes; neste fase avhenger av hvilke løsninger som kan skaleres i reelle markeder.
Net Zero Insights forklarer dynamikken. «Finansiering av klimateknologi kanaliseres mot stadig mer rimelige fornybare kilder som solenergi for å møte den økende energibehovet, inkludert for kunstig intelligens.»
Dette gir igjen næring til en etterspørsel etter støttende lagrings- og nettrobusthetsteknologier.»
Transportfinansieringen falt med 5.5 prosent etter hvert som markedet for elbiler modnes. Kapital flyttes mot elektrifisert logistikk, tungtransportplattformer og ladeinfrastruktur.
Hardteknologi dominerer finansieringen, men sliter med å nå kommersiell skala
Hardteknologiselskaper står for mer enn halvparten av den globale klimakapitalfinansieringen i 2024 og 2025. Likevel varierer kommersialiseringsutsiktene deres mye. Autonome kjøretøy oppnår en suksessrate på 42.1 prosent i TRL 9. Oppvarming og kjøling når 32.1 prosent. Spesialkjemikalier ligger på 28.7 prosent. Grønn hydrogen, derimot, når bare 13.2 prosent, og elektrodrivstoff 9.2 prosent.
Overgangstidene øker i alle kategorier. Fra pilot til demonstrasjon tar nå nesten fire år. Demonstrasjon til kommersiell klargjøring overstiger ofte sju år. Disse tidslinjene har strukket seg i fire år på rad.
Noe som gjør vondt verre er at gjeldsfinansiering for førsteklasses prosjekter har falt med rundt 70 prosent fra år til år. Aksjeinvestorer må nå ta på seg en større andel av den kapitalintensive oppskaleringen.
Rapporten advarer: «Hardteknologi dominerer, men oppgangen avslører en kritisk svakhet. Demonstrasjonsfaseprosjekter står overfor lengre tidsfrister, bratte kapitalkrav og økende investortretthet. Uten klare bevis på skalerbarhet og kundetiltrekning, stopper mange opp før de når kommersiell klarhet.»
Kjernekraft hadde et gjennombruddsår. Langsiktige kraftkjøpsavtaler signert av Google, Amazon og Meta for å drive datasentre gjennom 2030- og 2040-tallet viste en avgjørende vending mot solid, ren energi. Rapporten bemerker økende tverrpolitisk støtte til kjernekraft i USA og fornyet momentum over hele Europa.
Strategiske investorer har blitt sentrale i det harde teknologiøkosystemet. De foretar seg nå 20 til 30 prosent mer inngåelse av harde teknologiavtaler enn tradisjonelle investorer, og salgsavtaler har økt med 35 til 40 prosent. Ved å forankre etterspørselen, validere enhetsøkonomien og støtte langsiktige eiendeler, har strategiske investorer blitt den sterkeste broen mellom demonstrasjon og kommersiell skala.
Tilpasning øker ettersom motstandskraft blir et sentralt investeringstema
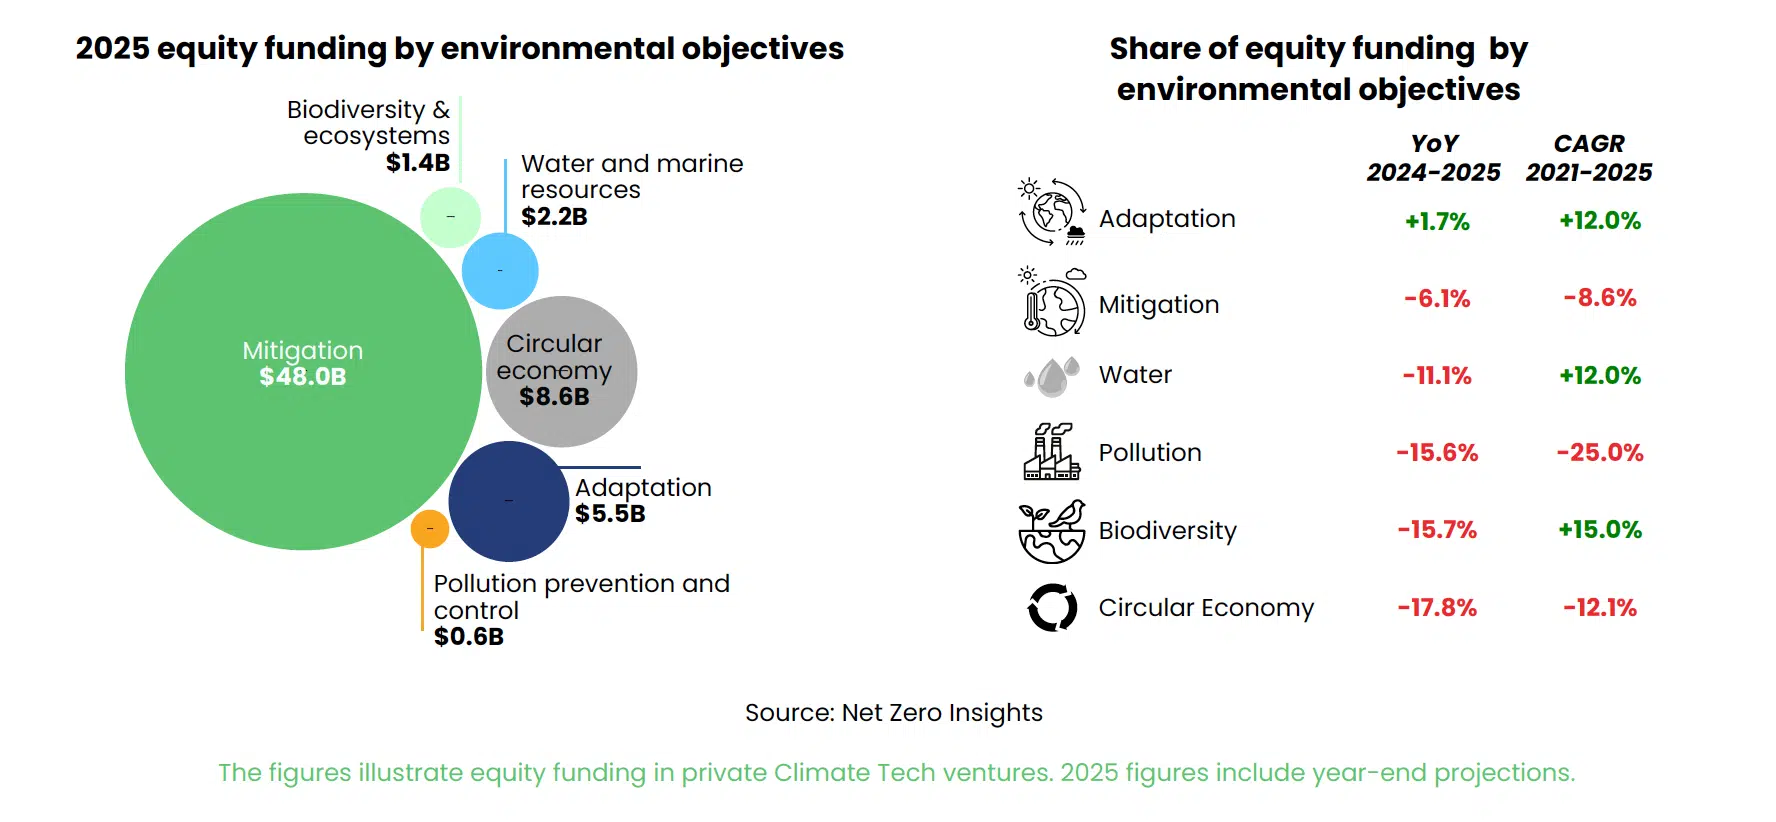
Tilpasning fremsto som den raskest voksende investeringskategorien i 2025, med en andel av egenkapitalfinansiering som hoppet fra 5.0 til 8.2 prosent år over år – en økning på 64 prosent. Andelen av egenkapitalfinansiering økte fra 5.0 til 8.2 prosent år over år, en økning på 64 prosent. Investeringer i skogbrannhåndtering økte med 20 prosent. Tørkehåndtering økte med 25 prosent. Endringen gjenspeiler økende klimavolatilitet og den økende erkjennelsen av at tilpasning og motstandskraft må utfylle tiltak for å redusere klimaendringer.
Tilpasningsteknologier står nå sammen med energi- og industriell dekarbonisering som en strukturell pilar for klimainvesteringer, støttet av raske fremskritt innen klimarisikoinformasjon, vannoptimalisering og presisjonslandbruk.
AI omformer hierarkiet for klimainvesteringer
AI har blitt den definerende kraften innen klimateknologi. «AI driver én av fire investeringsdollarer innen klimaaksjer og bestemmer hvilke teknologier som beveger seg raskest», heter det i rapporten. AI-aktiverte løsninger fanget 27.7 prosent av all finansiering av klimaaksjer i 2025.
AI driver vekst på tre fronter: fremveksten av energiintensive datasentre; akselerasjon av materialutvikling, batterioptimalisering og solvarsling; og ny høyoppløselig modellering innen klimarisikoanalyse, biologisk mangfold og vannsystemer.
«KI blir Climate Techs nye vekstmotor. KI er ikke lenger et verktøy. Det har blitt infrastrukturlaget som akselererer skalering og omorganiserer sektorhierarkier», skriver forfatterne.
AI-kategorier viser også robusthet. Finansieringen av datasentre økte med 25.5 prosent. Smart produksjon vokste med 197.8 prosent. Nettinfrastruktur vokste med 30 prosent.
Sekundære transaksjoner dukker opp som en alternativ rute for tidlige investorer
Rapporten inneholder en detaljert casestudie om Disa Technologies, som viser hvordan sekundære transaksjoner er i ferd med å bli en levedyktig exit-rute for tidlige investorer i hard tech. Ved å la tidlige aksjonærer selge deler av sin eierandel til strategiske eller langsiktige kjøpere, stabiliserer disse transaksjonene kapitaliseringstabeller og hjelper selskaper med å komme seg mot kapitalintensive utrullingsfaser.
Regionale forskjeller øker
Regionale forskjeller øker. «Geografi forsterker disse skillelinjene», bemerker rapporten.
USA leder an innen utplassering, produksjon og kapital i senfasen. Landet dominerer global finansiering av hardteknologi og utmerker seg innen kjernekraft, avanserte materialer, robotikk og programvareintegrerte systemer.
Europa står overfor en stadig større kapitalmangel. Finansieringen av hardteknologi falt til 11.2 milliarder dollar fra 21.3 milliarder dollar i fjor, til tross for at regionen produserer flere hardteknologiske oppstartsbedrifter i tidlig fase enn USA. Dette setter mange TRL 7–8-selskaper i en prekær posisjon når de nærmer seg de mest kapitalintensive fasene.
Fremvoksende markeder viser ujevn momentum. India registrerte en finansieringsvekst på over 100 prosent i 2025, drevet av effektive motorer, ren produksjon og utslippskontrollteknologier. Strukturelle barrierer er fortsatt til stede i mange regioner, inkludert høye finansieringskostnader og begrenset nettberedskap.
En moden sektor står overfor sitt viktigste spørsmål
Ett spørsmål går gjennom analysen: kan sektoren opprettholde sin innovasjonsbase i tidlig fase samtidig som den oppfyller strengere forventninger til kommersiell ytelse?
Dataene tyder på blandede resultater. Finansieringen er fortsatt høy, utrullingen akselererer, og strategiske investorer er mer engasjerte. AI kutter kostnader og stimulerer etterspørsel. Tilpasning har gått fra nisjekategori til strukturell prioritet.
Men den tidlige nedgangen kaster en skygge. Mange av teknologiene som trengs på 2030- og 2040-tallet forblir i laboratorier eller pilotprosjekter. En innsnevret såkornproduksjon i dag vil bety færre kommersielt klare løsninger i morgen, noe som gjør det vanskeligere og dyrere å oppnå netto nullutslippsmål.
Rapporten avsluttes med en klar uttalelse om hva som står på spill. «Klimateknologi i 2025 modnes, ikke bremses. Overgangen avhenger nå av beredskap, absorpsjon og gjennomføring. Teknologier må bevise seg selv i reelle økonomier, med reelle kunder og målbar effekt.»