Wood Mackenzie verwacht dat de Europese energiesector in 2030 voor 80% uit CO2-neutrale energie zal bestaan, maar de EU27 zal haar doelstellingen voor hernieuwbare energie niet halen, aangezien de batterijcapaciteit meer dan verdrievoudigt.
Volgens Wood Mackenzie zal de Europese energiesector in 2030 voor meer dan 80% uit CO2-neutrale energieopwekking bestaan. Het adviesbureau publiceerde deze prognose op 29 september in zijn rapport 'Europe Power Markets Strategic Planning Outlook 2026'. Het rapport stelt echter ook vast dat de regio haar eigen doelstellingen voor hernieuwbare energie in dezelfde periode niet zal halen.
De prognose omvat 35 nationale markten tot 2060, en de cijfers hebben betrekking op al deze markten, tenzij anders aangegeven als EU27. Er wordt verwacht dat de vooruitgang na 2030 zal versnellen, waarbij hernieuwbare energiebronnen in 2050 83% van de energievoorziening in alle 35 markten zullen bereiken.
De EU27 schiet tekort op het gebied van hernieuwbare energie.
Binnen de EU27 zal het aandeel hernieuwbare energiebronnen in de energievoorziening in 2030 63.7% bedragen. Dat is lager dan de 65% die in het Fit-for-55-pakket is vastgelegd en de 69% die is beoogd in REPowerEU. Het aandeel CO2-neutrale energieopwekking binnen de EU stijgt dus snel, terwijl het aandeel hernieuwbare energiebronnen achterblijft bij de eigen ambities.
De twee cijfers meten verschillende dingen. Koolstofvrije energieopwekking omvat kernenergie naast wind-, zonne- en waterkracht, vandaar dat het aandeel aanzienlijk hoger ligt dan het aandeel hernieuwbare energie. Fit-for-55 is het EU-pakket om de netto-uitstoot met 55% te verminderen tegen 2030, terwijl REPowerEU de doelstelling voor hernieuwbare energie heeft verhoogd na de Russische inval in Oekraïne.
Offshore windenergie verklaart een groot deel van het verschil. Wood Mackenzie verwacht dat de capaciteit in 2030 73 GW en in 2035 148 GW zal bereiken, hoewel beperkingen in de toeleveringsketen de uitbouw zullen vertragen. Als gevolg hiervan zullen gascentrales tussen 2026 en 2040 ongeveer 6% meer elektriciteit produceren dan in eerdere prognoses.
Zonnepanelen en batterijen vormen de basis van de uitbouw.
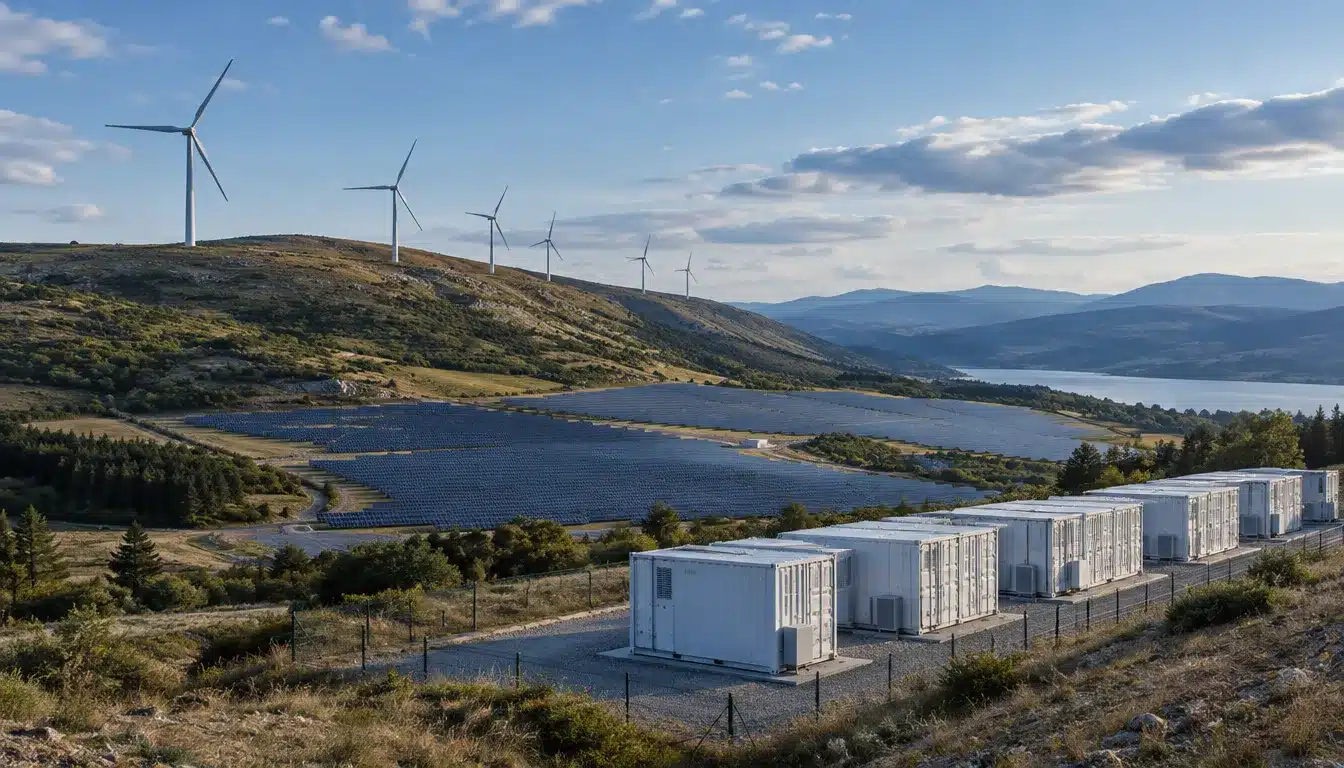
De zonnecapaciteit zal tegen 2030 bijna verdubbelen tot 637 GWac, met een jaarlijkse toevoeging van ongeveer 61 GW. Tegelijkertijd zal de capaciteit van windparken op land met 17 GW per jaar toenemen, waardoor het totale vermogen uitkomt op 346 GW.
Batterijopslag groeit het snelst van allemaal. De capaciteit zal meer dan verdrievoudigen, van 47 GW naar 163 GW in 2030. Duitsland, het Verenigd Koninkrijk, Italië en Polen zullen meer dan de helft van die groei voor hun rekening nemen, waarbij Duitsland nu al miljarden euro's aan investeringen in opslag aantrekt.
Gas blijft beschikbaar voor flexibiliteit, terwijl kolen aan populariteit verliezen.
De gascapaciteit zal met 5% stijgen tot 273 GW in 2030. De centrales zullen echter minder vaak in gebruik zijn, waardoor de benutting daalt van 27% naar 22%. Tegen 2060 zal de gaslevering met 45% afnemen.
In de praktijk schakelen gascentrales over van bulklevering naar back-up. Ze dekken de uren waarin wind- en zonne-energie niet aan de vraag kunnen voldoen, terwijl batterijen de kortere schommelingen opvangen. Deze verandering zet de inkomsten van de centrales onder druk, zelfs nu de exploitanten meer capaciteit in het systeem houden.
De elektriciteitsproductie uit kolen zal halveren van 457 TWh in 2025 tot 237 TWh in 2030. De kolencentrales in de EU27 zullen vervolgens in 2050 volledig uit de roulatie zijn. Deze daling weerspiegelt de bredere wereldwijde verschuiving, waarbij hernieuwbare energiebronnen kolen inhalen als 's werelds grootste energiebron. De kernenergiecapaciteit zal ondertussen groeien door verlenging van de levensduur en nieuwbouwprogramma's.
Mohammed Alraood, onderzoeksanalist voor de Europese energiesector bij Wood Mackenzie, zei: "De energietransitie in Europa ligt op schema." Hij voegde eraan toe: "De stijgende kosten van emissies zullen structurele beslissingen afdwingen die de markt nu pas begint in te prijzen." Hij zei ook dat gas in de energiemix zal blijven voor de momenten dat hernieuwbare energiebronnen niet kunnen leveren.
De vraag stijgt ongelijkmatig over het continent.
De totale vraag naar elektriciteit bereikt in 2030 4,103 TWh, 11% meer dan in 2025. Tegen 2050 stijgt deze verder naar 6,152 TWh. Datacenters zijn de drijvende kracht achter de stijging op korte termijn, terwijl dalende elektriciteitsprijzen de elektrificatie vanaf de jaren 2030 aantrekkelijker maken.
Elektrische voertuigen zullen veel meer energie verbruiken, van 39 TWh in 2025 tot 577 TWh in 2050. In dezelfde periode groeit de productie van waterstof die op het elektriciteitsnet is aangesloten van bijna niets tot 417 TWh.
Het gebruik van warmtepompen zal tegen 2060 meer dan vervijfvoudigen. Toch zullen de hoge aanschafkosten ervoor zorgen dat de meeste markten hun nationale doelstellingen voor warmtepompen niet halen.
De groei zal ook per regio verschillen. Noord-Europa kent de sterkste vraagtoename, met 81% in 2050, terwijl Zuid-Europa daar met 52% achterblijft. Voor netbeheerders betekent dit dat de investeringsbehoeften per markt sterk uiteenlopen. Desondanks is de richting duidelijk: CO2-neutrale energieopwekking zal overal de boventoon voeren.