長きにわたり、気候リスクはサステナビリティ報告書の中に位置づけられ、取締役会から距離を置いたチームによって管理されてきました。しかし、その隔たりは縮小しつつあります。物理的な気候変動がサプライチェーンを混乱させ、炭素価格が厳しく影響を及ぼし、移行のタイムラインが予測しにくくなるにつれ、議論の焦点は情報開示から意思決定へと移っています。今、問われているのは、取締役会が気候リスクを認識しているかどうかではなく、それに対処する準備ができているかどうかです。
KPMG UKの気候リスク・脱炭素化戦略ディレクター、ジェームズ・デニス氏は、企業戦略と気候変動ファイナンスの交差点に立っています。彼は、気候変動対策へのコミットメントと資本配分のギャップを乗り越えようとしている大企業を支援しており、そのギャップが最も大きい分野を明確に見据えています。彼の評価は楽観的というよりは現実的です。進歩は確かに見られますが、経済の大部分において、気候変動リスクが主流の投資判断に組み込まれている状況は依然として浅いのです。
Climate Solutions Newsとのインタビューで、デニス氏は取締役会の姿勢がどのように変化してきたか、シナリオモデリングが多くのセクターにおける戦略的投資にまだ大きな変化をもたらしていない理由、そして企業資本が気候変動イノベーションへの資金提供においてより大きな役割を果たすためには何が必要かを検証しています。彼の視点は、高度な分析が既に意思決定に影響を与えている領域と、コンプライアンス本能が依然として阻害要因となっている領域について、率直な評価を提供しています。
CSN:過去3年間で、気候変動リスクは英国の取締役会が長期投資の意思決定を行う際の考え方をどのように変えましたか?
ジェームズ・デニス氏:現在の経済情勢を鑑みると、ここ数年、取締役会ではコスト削減とレジリエンス(回復力)が最優先事項となっており、それが長期投資に関する議論における気候変動リスクの扱い方を変えてきました。気候変動は、独立した「ESG」テーマとして扱われるのではなく、利益率の維持、事業中断の回避、事業継続性の向上といった商業的な成果に明確に結びつく場合に注目を集める傾向があります。
最も強力な入り口はレジリエンスです。取締役会は、気候変動がパフォーマンスと資産価値に及ぼす具体的な影響にますます注目しています。それは、農作物の収穫量やコモディティの供給量の変動を緩和すること、輸送ルートや物流網の混乱、あるいは頻繁化や激甚化が進む気象現象による主要拠点やインフラへの物理的被害など、多岐にわたります。このように捉えることで、気候リスクは報告というよりもリターン確保という側面が強くなり、資本の配分先や優先順位にも影響を与え始めます。
CSN:大手企業が気候変動対策技術企業に直接投資するケースが増えているように感じますか?その変化の要因は何でしょうか?
ジェームズ・デニス氏:移行を支援する技術プロバイダーとの提携への関心は依然として高く、それは引き続き実用的な推進力として認識されています。とはいえ、投資額は以前よりも抑制されており、資本規律と短期的な成果に重点が置かれています。何よりも重要なのは商業的な機会です。気候変動対策技術は、従来の市場が逆風に直面する中で大きな成長分野となっています。また、一部の企業や投資家が競合他社に先駆けて新興技術へのアクセスを確保しようとする防衛的な側面もあります。
このような環境において、最も大きなチャンスは、多額の先行投資を必要とせずに、テクノロジーによって測定可能なメリットを実現できる分野にあります。効率性の向上、既存資産の最適化、運用パフォーマンスの強化、そしてサービスコストの削減を実現するソリューションが、成功を収める傾向にあります。また、迅速に導入でき、早期に価値を実証でき、大規模な設備投資ではなく運用予算で拡張可能なプログラムも優先されています。
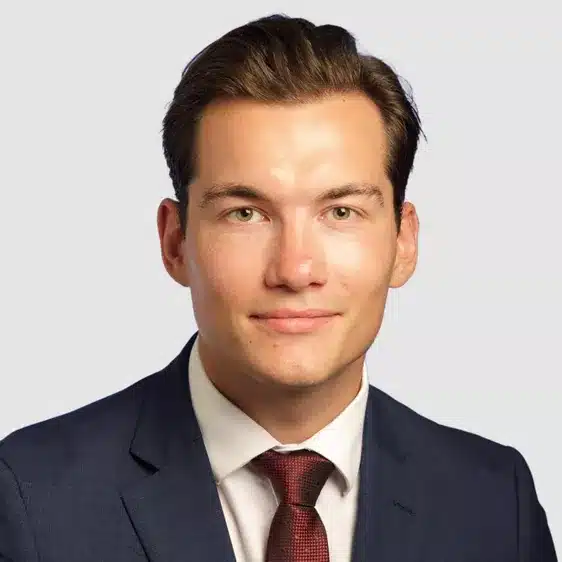
KPMG UKの気候リスクおよび脱炭素化戦略担当ディレクター、ジェームズ・デニス氏
CSN:気候変動シナリオモデルは、企業が戦略的な投資先を決定する際に、どの程度影響を与えているのでしょうか?
ジェームズ・デニス氏:気候変動シナリオのモデリングと事業継続性テストは、多くの企業にとって課題となっていますが、ほとんどの場合、戦略的な意思決定に大きな影響を与えるまでには至っていません。多くの組織はまだ初期段階にあり、こうした取り組みは主流の戦略や資本配分に組み込まれるのではなく、サステナビリティチームやリスク管理チーム内で進められることが多いのです。
こうした変化が起こっている場合、その要因としては、近年の物理的な気候変動やサプライチェーンの崩壊による混乱、そして政策変更や炭素価格設定といった移行リスクの高まりが挙げられます。こうした研究によって、ビジネスモデルの脆弱性と機会の所在を明らかにすることができます。例えば、シナリオモデリングによって、製造業者が将来の炭素コストの負担にさらされていることが示されると同時に、低炭素代替品への需要の高まりも明らかになるかもしれません。
実際には、今日、意思決定を有意義な形で変えているセクターはごくわずかです。中でも顕著なのは食品・飲料業界、そしてある程度は医薬品業界です。なぜなら、これらの業界の原料や投入物が既に影響を受けているからです。経済の大部分において、気候変動リスク分析は、企業がどの市場に参入し、どの市場から撤退するかを決定づけるほど深く浸透していません。
移行計画がさらに公表されるにつれて、このギャップはより顕著になる可能性が高い。組織が気候変動リスクを戦略に織り込んでいる部分と、そうでない部分が明確になるだろう。
CSN:これらの投資は主にリスク管理を目的としたものですか、それとも成長機会の獲得を目的としたものですか?
ジェームズ・デニス氏:モデリングは、リスク管理と成長機会の特定という両方の中心に位置づけられます。実際、今日、気候変動やシナリオ分析を活用している組織は、攻撃的なアプローチよりも防御的なアプローチをとっています。当面の焦点は、回復力とコスト管理に置かれ、モデリングは、混乱、変動性、そして規制強化へのエクスポージャーを理解し、現実的な緩和策を特定するために用いられます。
特に製造業においては、依然としてリスク、特にサプライチェーンの脆弱性、事業継続性、そして投入資材の入手可能性に重点が置かれています。金融サービスにおいては、リスクはポートフォリオリスク、ストレステスト、そして情報開示という形で現れるのが一般的です。
とはいえ、最も洗練された企業は、機会を模索するために同じモデリングを活用しています。需要のシフトがどこに起こり得るか、顧客が低炭素代替品に支払うことになるのはどこか、そして移行によって新たな収益源がどこに生まれるかを予測するために活用しています。こうした例はまだ少数派ですが、モデリングがコンプライアンス遵守のための手段から、戦略と投資を策定するツールへと進化していく可能性を示しています。
CSN:企業は、特にエネルギー、重工業、運輸といった分野において、どの技術に投資するかをどのように決定しているのでしょうか?
ジェームズ・デニス氏:どの技術を支援すべきかを見極めるのは、間違いなく複雑で高度な作業です。企業は主に、特定の技術が自社の戦略に合致し、事業運営上の問題を解決できるかどうかを問います。企業は、脱炭素化の道筋に直接関連する気候変動対策技術に投資します。また、イノベーションが最も必要とされる分野、特に明確な手段が少なく、削減の課題が最も大きい、削減が困難な活動分野を綿密に検討します。
次に、商業的実現可能性と、特定の技術の拡張性を検討します。一部のベンチャー投資家とは異なり、企業は商業化に近い技術を好みます。その重要な要素は、確立された需要市場、顧客獲得の証拠、そして理想的にはソリューションがパイロット段階を超えて成長できるという確信を与える受注残があるかどうかです。
もう一つの主要な考慮事項は、その技術がセクター固有の実現可能性を持つかどうかです。重工業では、既存のインフラと統合できる二酸化炭素回収、水素、電化が挙げられます。運輸業界では、代替燃料とバッテリー技術が挙げられます。また、企業が既存の能力をはるかに超える投資を行う可能性は低いため、コア事業との明確な相乗効果も求められます。さらに、信頼性が高く測定可能な排出量削減を実現する技術、つまり「高信頼性」アプローチへの注目が高まっています。取締役会は、グリーンウォッシングとみなされる行為に対して、これまで以上に警戒を強めています。
CSN:企業投資家は、気候変動対策技術のスタートアップ企業を、従来のベンチャーキャピタルファンドとは異なる視点で評価するのでしょうか?
ジェームズ・デニス:企業とプライベートエクイティやベンチャーキャピタル投資家のアプローチは大きく異なる可能性があります。企業は純粋な財務リターンよりも戦略的な適合性を重視します。彼らは通常、その技術を日々の業務にどのように活用できるか、そしてそれが自社の競争力を強化できるかどうかを問います。彼らは投資期間が長く、技術が重要な問題を解決するものであれば、リスク許容度も高い傾向があります。しかし、彼らは実証済みの実現可能性に対してより厳しい要求をします。つまり、研究室だけでなく、実際の産業現場で機能するソリューションを必要としているのです。取引構造も異なります。企業は株式取得に加えてパートナーシップや合弁事業を追求する傾向がありますが、VCは財務リターンを重視します。
しかし、境界線は曖昧になりつつあります。企業はより洗練され、VCは企業パートナーとの関わりを深めています。
CSN:取締役会は、気候変動リスクを投資戦略に結びつける際に、どのような間違いを犯しがちですか?
ジェームズ・デニス氏:取締役会が犯す最大の過ちは、気候変動リスク管理を戦略ではなくコンプライアンスとして捉えることです。規制当局の要求を満たすために気候変動リスク評価を委託する取締役会もありますが、その分析結果は意思決定に役立てられることなく、報告書の中に埋もれてしまいます。もう一つのよくある間違いは、成長機会がどこにあるのかを考慮せず、既存事業からの排出量削減といったリスク軽減策だけに焦点を当てることです。防御的なアプローチのみを取る企業は、将来の価値創造につながる市場への投資機会を逃してしまうのです。
関連する問題として、多くの組織が依然として脱炭素化を推進するにあたって、明確な価値観に基づいて意思決定を検証するのではなく、設定した目標の達成と、そのコミットメントに対する信頼性維持を主な目的としている点が挙げられます。リスクとなるのは、投資が、主要な目標の達成に留まることになり、事業にとって最も高い運用・商業的リターンをもたらす行動を優先することではなくなってしまうことです。
変化のスピードを過小評価する傾向もあります。取締役会は移行は緩やかなものになると想定していますが、政策、技術、市場心理は急速に変化する可能性があります。また、データの不備も依然として深刻な問題です。排出量とリスクに関する確固たるデータがなければ、健全な意思決定を行うことはできません。
CSN:今後、特にベンチャーキャピタルからの資金調達が依然として厳しい状況にある場合、企業の資本が気候変動対策イノベーションの資金調達においてより大きな役割を果たすようになると予想されますか?
ジェームズ・デニス氏:ベンチャーキャピタルの資金調達環境が制約されている状況では、企業資本がより大きな役割を果たすと予想されます。多くの企業は、特に後期段階のベンチャー企業にとって、資金不足を補うのに適した立場にあります。なぜなら、企業は自社の事業転換のためにこれらの技術を必要としており、中には投資を行うための財務体質を備えている企業もあるからです。
とはいえ、彼らの投資意欲は厳選されるでしょう。多くの場合、企業は実績のある需要、確約された受注残、あるいは短期的な収益の明確な見通し、そして自社の中核事業との強い整合性を求めます。特に多くの企業が経費削減に取り組んでいる状況では、説得力のある事業ケースなしに大きなリスクを負う可能性は低いでしょう。
企業資本だけでは不十分です。特に企業が緊縮財政に取り組んでいる状況では、資本負担を軽減しリスクを分担するために、多くの場合、政府の支援が必要になると予想されます。ブレンドファイナンスやその他のリスク軽減メカニズムは、プロジェクトを融資可能な状態にするための鍵となることがよくあります。
気候変動イノベーションには、忍耐強くリスクを許容する資金が必要であり、ベンチャーキャピタルは初期段階で引き続き重要な役割を果たすでしょう。しかし、企業は顧客や買収者としてだけでなく、適切な条件が整えば戦略的投資家として、ますます積極的になると予想しています。自社の事業と将来の低炭素経済の両方に役立つ技術を見つけた企業は、成功を収めるでしょう。これは、自らの商業的未来を確保することに繋がります。来週リーズで開催されるReset Connect Northで、この点についてさらに詳しくお話しする予定です。
移行計画を公表する組織が増えるにつれ、表明された目標と実際に組み込まれた戦略とのギャップはますます隠蔽されにくくなるでしょう。気候変動リスクを依然として戦略的なインプットではなく報告義務として扱っている取締役会にとって、静かに軌道修正する機会は閉ざされつつあるのかもしれません。
ジェームズ・デニスは、2026年3月3日と4日にリーズで開催されるReset Connect Northで講演します。このイベントでは、気候変動イノベーションへの企業投資が重要な議題に取り上げられる予定です。KPMG UKは本イベントのリードスポンサーです。
参加者として席を確保し、人脈を広げ、最新のトレンドを発見し、ビジネスを活性化させましょう。チケットのご予約はこちらから。