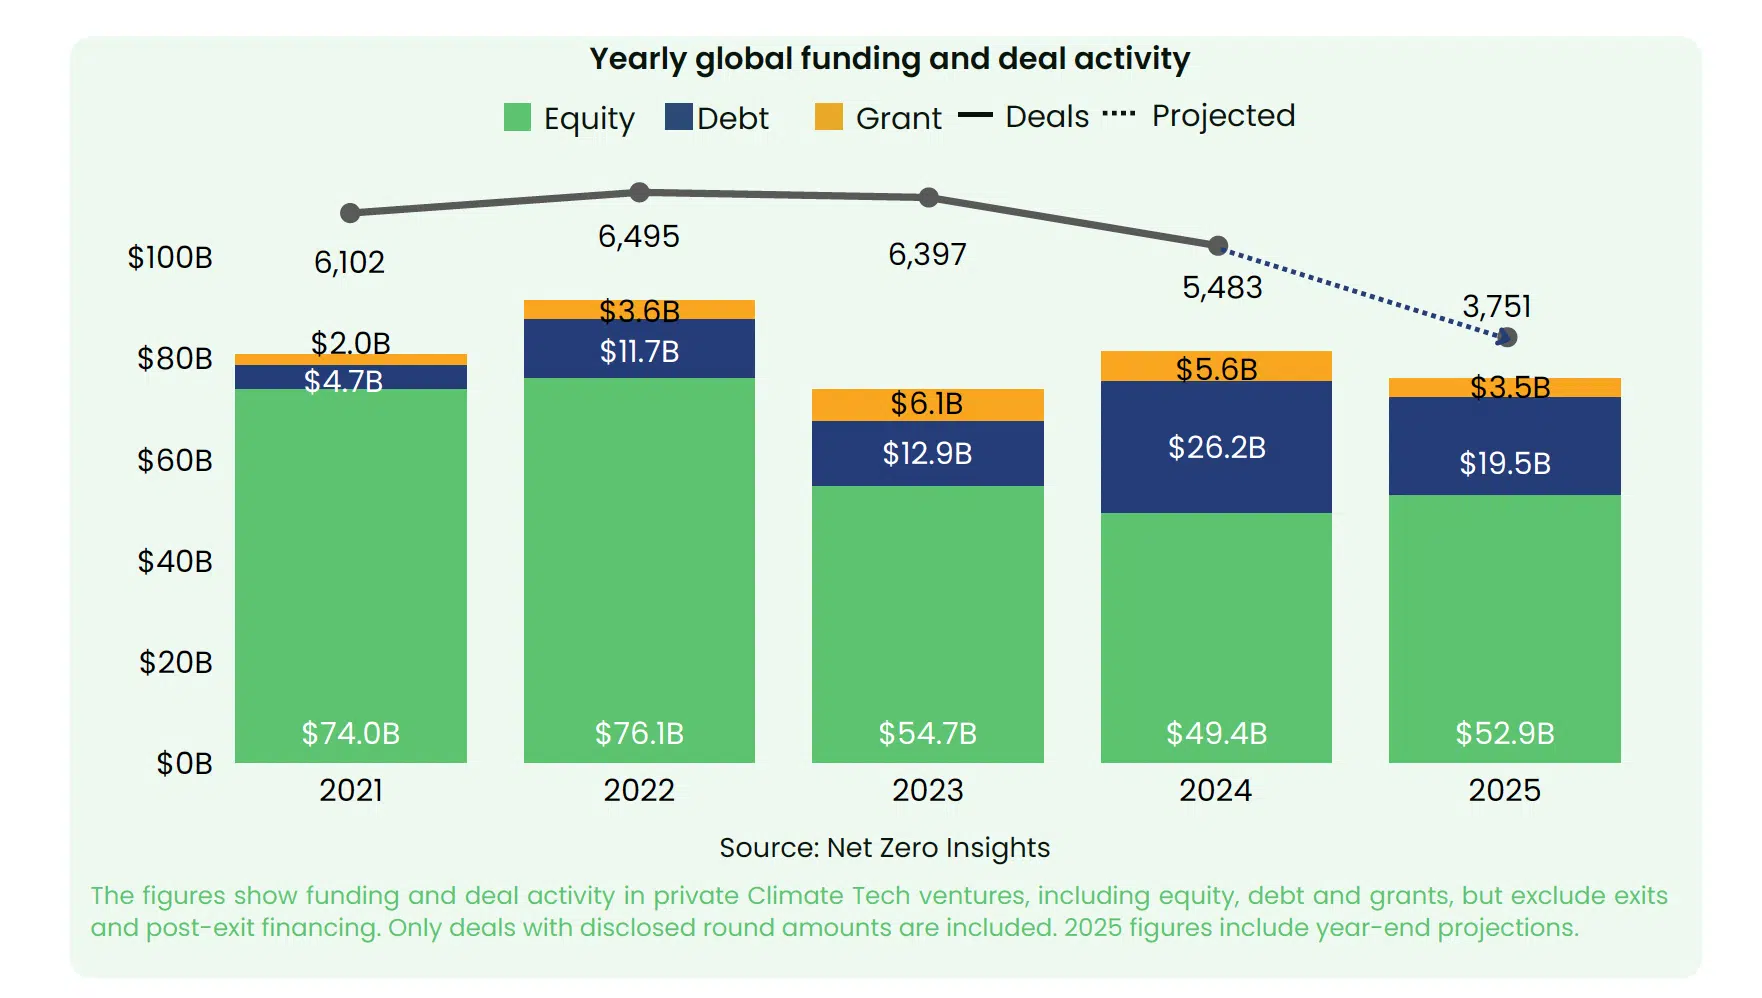
2025年の気候変動対策技術は、もはや自由奔放な最先端分野ではない。Net Zero Insightsが「実行時代」と呼ぶ段階に入り、期待の高まり、投資の選別基準の厳しさ、そして商業化へのプレッシャーの高まりによって形作られている。同団体の「気候変動対策技術の現状2025」レポートによると、世界の資金調達額は3年連続で52.9億ドルを超える見込みだが、この表面的な安定は、より深刻な脆弱性を覆い隠している。取引件数は約30%減少し、初期段階の投資は5年ぶりの低水準に縮小しており、多くのハードテックベンチャーは、有望なプロトタイプと商業化の実現可能性の間で立ち往生している。
この報告書は、この変化を異例の明快さで捉えている。「2025年は気候技術にとっての試練の時です。世界に必要なのは宣言ではなく、その展開です。もはや問題は、画期的な技術が存在するかどうかではなく、それらが収益性を確保しながら規模を拡大し、期限通りに実現できるかどうかです。」これは、気候技術セクターのレジリエンス(回復力)と脆弱性の両方を決定づける移行期です。
Net Zero Insightsの市場インサイト責任者であるソフィア・エステベス氏は、この分析に付随する解説の中で、新興企業へのプレッシャーが高まっていることを指摘しています。「プレシードおよびシード段階の投資活動は5年ぶりの低水準に落ち込んでおり、アーリーステージ市場がより規律正しく、選別的になっていることを示しています。助成金、インキュベーター、アクセラレーターの減少により、パイプラインに参入するベンチャー企業の数は減少しており、一方で慎重な投資家は、早期段階から収益化へのより明確な道筋を求めています。」
この図は、表面的には成熟しつつも、その基盤が弱まっているセクターを示している。
安定した見出しは市場の再編を隠している
世界の資金調達水準は依然として堅調です。気候関連技術セクターは2024年に54.7億ドルを投入し、2025年には52.9億ドルに達する見込みです。このセクターは紙面上では安定しているように見えますが、報告書はこれらの数字がより深刻な変化を隠していることを強調しています。それは、より強力な商業的シグナルを持つ少数の企業に資本が集中しているからです。
2024年の取引件数は5,483件でしたが、今年は3,751件と予測されています。レポートではこれを「2020年から2022年の熱狂から、戦略的選択が特徴的な時代への決定的な移行」と表現しています。株式投資は依然として堅調ですが、その基盤となるイノベーション・パイプラインは弱体化しています。投資家は、実需に対応し、製造体制を整備し、オフテイクを確保し、厳格化する政策枠組みに適合できるベンチャー企業を優先しています。
「今年は、気候技術が願望から説明責任へと移行する年です。約束が実証となる時です」と報告書は指摘しています。
この業界は書類上は安定しているように見えるが、数字にはより深刻な変化が隠されている。
初期段階のエンジンが失速
2025年の展望における最も顕著な変化は、企業設立とアーリーステージの進展の急激な悪化です。公的助成金は前年比で51%減少しました。インキュベーターとアクセラレーターは助成金の受入額を削減しました。
政府は研究資金を実用化に振り向けており、その相乗効果として、初期段階のパイプラインが著しく減少しています。
Net Zero Insightsは、これが「シード前の空白」を生み出していると警告しています。「資金調達全体の安定の裏には、静かな縮小が隠れています。従来、初期リスクを負ってきた主体が後退しています。公的資金はアイデア形成からインフラ整備と展開へとシフトしており、パイプラインに参入できるベンチャー企業は減少しています。」
その影響は卒業率に明確に表れています。2020年と2021年に設立されたベンチャー企業では、3年以内にシードからシリーズAへ進む確率は15~25%程度でした。2022年と2023年に設立された企業では、その確率は5~12%と半減しています。この状況は、後のステージではさらに顕著です。「2025年には、シードからシリーズAへ進んだ企業は2022年と比べて約50%減少し、シリーズAからシリーズBへ進んだ企業は、6ヶ月も長くかかったにもかかわらず、80%も減少しました。」
エステベス氏は、この縮小が長期的なイノベーションを脅かしていると指摘する。「今やその逼迫は下流にまで波及しています。商業的に利用可能な気候変動対策への需要が高まる一方で、システムを生き残る企業は減少しています。」
多くの気候技術は、化学、材料、工業プロセス、貯蔵といった分野において長期にわたる開発サイクルを必要とします。初期段階での弱点により、今後10年間で大規模展開可能な技術のプールは狭まることになります。
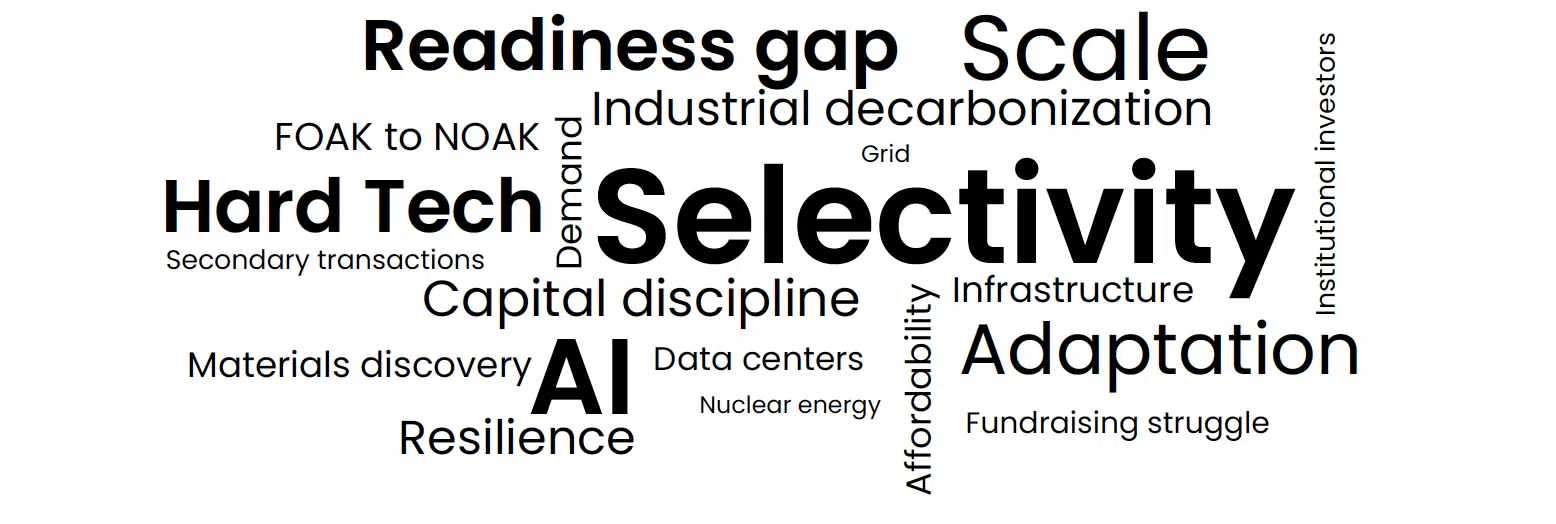
Net Zero Insights のレポートからのこのワードクラウドは、2025 年の主要なテーマを明確に示しています。
資本は規模と手頃な価格に集中する
初期段階の投資が縮小する一方で、後期段階の投資は堅調に推移している。エネルギー分野への資金投入は前年比5.5%増加した。産業脱炭素化は、グリーン鋼、産業用熱、プロセス最適化、バイオ燃料の普及により29.2%増加した。送電網技術は48.8%拡大した。太陽光発電への資金投入は29.7%増加した。
バッテリーと太陽光発電は、送電網の近代化と並んで、依然として投資の中心的な柱となっています。これら3つの分野は、エネルギー転換資金の55%を占めています。バッテリーだけでも、モビリティ、ストレージ、データセンター事業者からの需要に支えられ、年間約60億ドルの資金が集まっています。
気候技術は成熟しつつあり、次の段階はどのソリューションが実際の市場で拡張できるかにかかっています。
Net Zero Insightsは、この動向について次のように説明しています。「クライメートテックへの資金は、AIを含むエネルギー需要の増加に対応するため、太陽光などの徐々に手頃な価格の再生可能エネルギー源へと流れています。」
これにより、ストレージとグリッドの回復力をサポートするテクノロジーに対する需要が高まっています。」
電気自動車市場の成熟に伴い、輸送分野への資金提供は5.5%減少しました。資金は電動物流、大型輸送プラットフォーム、充電インフラへとシフトしています。
ハードテックは資金調達で優位に立っているが、商業規模に到達するのに苦労している
2024年と2025年には、ハードテック企業が世界の気候変動対策資金の半分以上を占める。しかし、それぞれの商業化見通しは大きく異なっている。自動運転車はTRL 9の達成率が42.1%である。暖房・冷房は32.1%、特殊化学品は28.7%である。対照的に、グリーン水素はわずか13.2%、電気燃料は9.2%にとどまっている。
あらゆるカテゴリーにおいて移行期間が長期化しています。パイロットから実証までには4年近くかかり、実証から商用化までには7年を超えることも珍しくありません。これらの期間は4年連続で長期化しています。
さらに悪いことに、初めてのプロジェクトに対する借入による資金調達は前年比で約70%減少しています。株式投資家は、資本集約型の事業拡大において、より大きな負担を負わなければなりません。
報告書は、「ハードテックは圧倒的な地位を占めているものの、その台頭は重大な弱点を露呈させている。実証段階のベンチャー企業は、長期にわたる事業期間、高額な資本要件、そして投資家の疲弊の高まりに直面している。スケーラビリティと顧客獲得の明確な証拠がなければ、多くの企業が商業化準備段階に達する前に行き詰まってしまう」と警告している。
原子力発電は飛躍的な発展を遂げた年でした。Google、Amazon、Metaが2030年代から2040年代にかけてデータセンターに電力を供給する長期電力購入契約を締結したことは、クリーンエネルギーへの確固たる転換を示すものでした。報告書は、米国における超党派の原子力発電への支持拡大と、欧州における原子力発電への新たな機運を指摘しています。
戦略的投資家は、ハードテック・エコシステムの中心的存在となっています。彼らは現在、従来の投資家よりもハードテック関連の取引を20~30%多く手掛けており、オフテイク契約は35~40%増加しています。戦略的投資家は、需要を固定し、ユニットエコノミクスを検証し、長期サイクルの資産を支援することで、実証と商業規模拡大を繋ぐ最も強力な架け橋となっています。
レジリエンスが投資の主要テーマとなり、適応力が向上
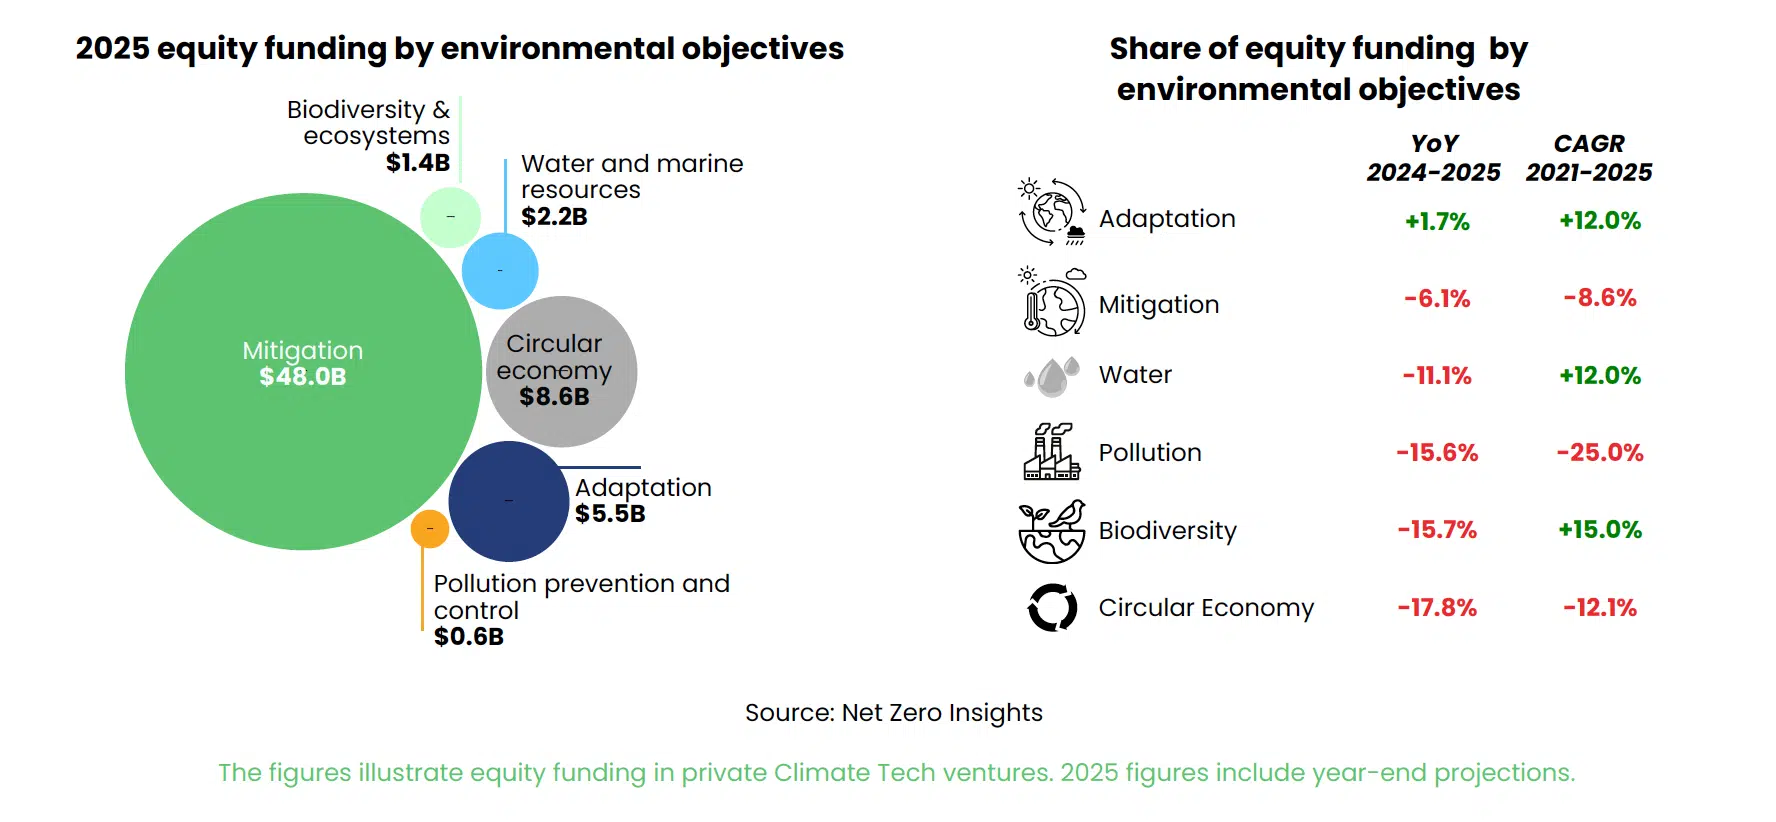
適応は2025年に最も急速に成長する投資カテゴリーとなり、株式投資に占める割合は前年比5.0%から8.2%へと64%増加しました。株式投資に占める割合は前年比5.0%から8.2%へと64%増加しました。山火事管理への投資は20%増加し、干ばつ管理への投資は25%増加しました。この変化は、気候変動の不安定化の高まりと、適応とレジリエンスが緩和努力を補完する必要があるという認識の高まりを反映しています。
適応技術は現在、気候リスク情報、水の最適化、精密農業の急速な進歩に支えられ、エネルギーや産業の脱炭素化と並んで気候投資の構造的な柱となっています。
AIが気候変動投資の階層構造を再構築
AIは気候関連技術において決定的な力となっています。「AIは気候関連株式投資の4分の1を支え、どの技術が最も急速に発展するかを決定づけている」と報告書は述べています。AIを活用したソリューションは、2025年には気候関連株式投資全体の27.7%を占めました。
AIは、エネルギー集約型データセンターの増加、材料発見、バッテリー最適化、太陽光予測の加速、気候リスク分析、生物多様性、水システムにおける新しい高解像度モデリングという3つの分野で成長を促進しています。
「AIはクライメートテックの新たな成長エンジンとなる。AIはもはやツールではなく、規模拡大を加速し、セクター階層を再編するインフラ層となっている」と著者らは記している。
AI分野も回復力を示しています。データセンターへの投資は25.5%増加し、スマート製造業は197.8%拡大しました。グリッドインフラは30%成長しました。
二次取引は初期投資家にとって代替手段として浮上している
本レポートには、Disa Technologiesの詳細なケーススタディが含まれており、ハードテック分野における初期投資家にとって、セカンダリー取引がいかに有効な出口戦略となりつつあるかを示しています。初期株主が保有株式の一部を戦略的または長期的な視点を持つ買い手に売却できるようにすることで、これらの取引は資本政策を安定化させ、ベンチャー企業が資本集約型の展開段階へと進むことを支援します。
地域格差が拡大
地域格差は拡大している。「地理的要因がこうした格差を顕著にしている」と報告書は指摘している。
米国は、導入、製造、後期段階の資金調達においてリードしています。世界のハードテック分野における資金調達を支配し、原子力、先端材料、ロボット工学、ソフトウェア統合システムにおいて卓越した能力を発揮しています。
欧州は深刻な資金不足に直面しています。欧州は米国よりも多くのアーリーステージのハードテック系スタートアップを生み出しているにもかかわらず、ハードテック系スタートアップへの資金調達額は昨年の21.3億ドルから11.2億ドルに急減しました。このため、TRL7~8の多くの企業は、最も資本集約的な段階に差し掛かる中で、不安定な立場に陥っています。
新興市場は不均一な勢いを見せている。インドでは、高効率モーター、クリーンな製造、排出ガス制御技術の牽引により、2025年には資金調達が100%以上増加した。多くの地域では、資金調達コストの高さや送電網整備の遅れなど、依然として構造的な障壁が残っている。
成熟したセクターが最も重要な問題に直面
分析を通じて浮かび上がる疑問は、この業界は商業的パフォーマンスに対する厳しい期待に応えながら、初期段階のイノベーション基盤を維持できるのか、ということです。
データは、様々な状況が混在していることを示唆しています。資金調達は依然として高水準で、導入は加速し、戦略的投資家の関与も高まっています。AIはコスト削減と需要喚起をもたらしています。AIへの適応は、ニッチな分野から構造的な優先事項へと移行しています。
しかし、初期段階の縮小は影を落としている。2030年代と2040年代に必要とされる技術の多くは、依然として研究段階または試験段階にある。今日のシードパイプラインの縮小は、将来的に商業的に利用可能なソリューションの減少を意味し、ネットゼロ目標の達成はより困難でコストも高くなるだろう。
報告書は、何が危機に瀕しているかを明確に示して締めくくっています。「2025年のクライメートテクノロジーは成熟期にあり、減速しているわけではありません。今、その移行は準備、吸収、そして実行力にかかっています。テクノロジーは、実際の経済、実際の顧客、そして測定可能なインパクトにおいて、その真価を証明しなければなりません。」