Gli impianti solari su larga scala e le batterie hanno rappresentato la stragrande maggioranza dei 368 impianti di produzione di energia elettrica statunitensi entrati in funzione tra gennaio e giugno, mentre le aggiunte di impianti a gas ed eolici sono rimaste relativamente modeste.
Gli impianti solari su larga scala hanno rappresentato oltre la metà delle centrali elettriche entrate in servizio negli Stati Uniti durante la prima metà del 2026. I dati dell'US Energy Information Administration indicano 368 centrali su larga scala entrate in funzione tra gennaio e giugno. Le batterie si sono classificate al secondo posto. I progetti basati sui combustibili fossili sono risultati meno diffusi sia per numero di progetti che per capacità.
I progetti più noti, tuttavia, contrastano stranamente con il quadro generale. Due parchi eolici sono in cima alla lista, ed entrambi hanno richiesto quasi un decennio per essere completati. Quindi, i nomi più importanti presenti nei dati dicono poco su ciò che gli sviluppatori stanno effettivamente avviando ora.
I progetti più grandi risalgono a un'epoca precedente.
I parchi eolici SunZia Wind South e SunZia Wind North, nel Nuovo Messico, sono entrati in funzione questa primavera. Insieme, hanno una potenza di 3,650 megawatt, il che li rende i più grandi parchi eolici del paese. Eppure, il progetto SunZia è in cantiere da circa un decennio. Nel frattempo, lo sviluppo dell'energia eolica onshore negli Stati Uniti è diminuito, frenato da normative e opinioni contrastanti. Il progetto appare quindi come un'eco di un boom precedente.
Segue il Trumbull Energy Center in Ohio, una centrale a gas a ciclo combinato da 900 megawatt. Fa parte di un progetto di sviluppo della rete del gas nella regione di interconnessione PJM, che copre parti del Medio Atlantico, del Midwest e del Sud. Vineyard Wind, il progetto offshore vicino al Massachusetts, si classifica al quarto posto se si considera SunZia come due impianti. Anche questo ha richiesto anni di sviluppo.
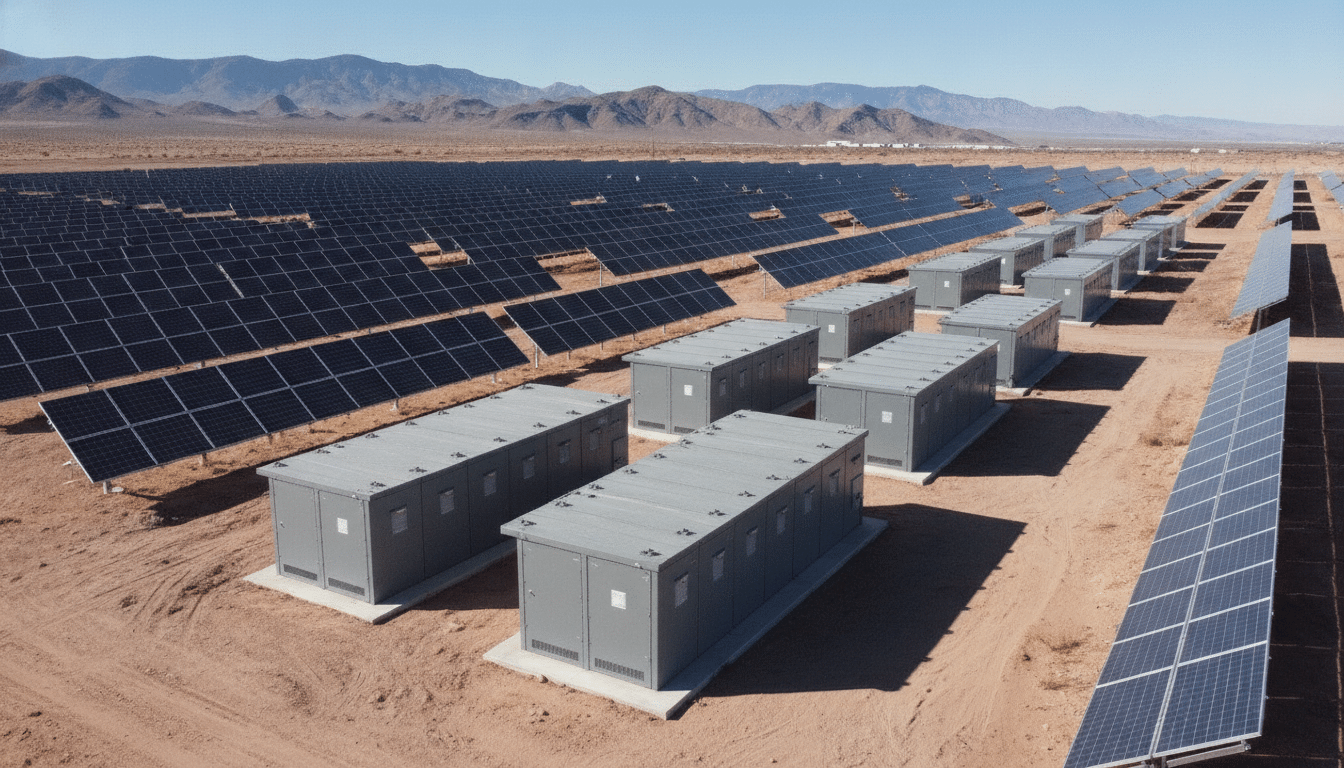
Solo al quinto posto la lista rispecchia l'andamento dei dati più ampi. Il Green River Energy Center nello Utah ha una potenza di 800 megawatt, equamente suddivisa tra energia solare e batterie.
L'energia solare e le batterie dominano il conteggio
Gli impianti solari su larga scala hanno dominato la scena con 207 nuovi progetti. Seguono le batterie con 95. Le turbine a gas a combustione interna ne hanno realizzati 22, mentre i motori a combustione interna a gas 21. L'eolico onshore ha registrato nove impianti. Il ciclo combinato a gas, nonostante l'annuncio di un grande gasdotto, ha portato alla messa in funzione di soli tre impianti.
Anche la capacità installata racconta una storia simile. Il solare ha aggiunto 11,458 megawatt, le batterie 8,207 megawatt e l'eolico onshore 5,473 megawatt, quest'ultimo dato attribuibile in gran parte a SunZia. Le tre principali categorie di impianti a gas hanno contribuito insieme con 2,707 megawatt. Gli impianti solari sui tetti e altri impianti solari di piccola scala non sono inclusi nel database, quindi il totale reale del solare è ancora più elevato.
Tuttavia, i confronti tra tecnologie diverse richiedono cautela. L'energia solare non produce nulla di notte, mentre molte centrali a gas funzionano solo per pochi giorni o settimane all'anno per coprire i picchi di domanda. La capacità nominale, quindi, tende a sovrastimare alcune tecnologie e a sottostimarne altre.
Eric Gimon, ricercatore senior presso il think tank Energy Innovation di San Francisco, ha affermato che la maggior parte dei nuovi impianti solari è di piccole o medie dimensioni. Tali progetti attirano poca attenzione, eppure stanno spuntando quasi ovunque, spesso abbinati a batterie.
"Questi tipi di progetti di dimensioni più ridotte sono semplicemente più facili da realizzare, e le possibilità di scelta dei siti sono molto più varie e facili da individuare", ha affermato. "Il vero motore di lavoro è il sistema solare con accumulo a batteria."
Dove è atterrata la capacità
Tre stati rappresentano circa la metà della nuova capacità di generazione: Texas, Nuovo Messico e Arizona. Il Texas è in testa, con un mix energetico sbilanciato verso batterie e gas. Le batterie si sono classificate al primo posto con 3,067 megawatt, seguite dagli impianti solari su larga scala con 2,311 megawatt. Le turbine e i motori a gas hanno contribuito con 1,154 megawatt.
Gran parte di ciò è spiegato dalle politiche statali. Il Texas ha dato priorità alla costruzione di centrali a gas e impianti di accumulo per rafforzare l'affidabilità della rete durante i picchi di domanda. Ciononostante, lo stato non ha aggiunto alcun nuovo impianto eolico terrestre nella prima metà dell'anno, pur essendo leader a livello nazionale per capacità eolica installata.
L'Illinois racconta una storia diversa. Si è classificato al primo posto per numero di nuovi progetti solari con 36, davanti alla California con 22 e al Texas con 16. Poiché questi progetti sono di piccole dimensioni, l'Illinois è entrato a malapena nella top ten per capacità. Le leggi statali che incoraggiano gli impianti solari di dimensioni modeste stanno chiaramente portando alla realizzazione di impianti completi.
Piccoli ingressi e la pipeline in arrivo
Anche i progetti più piccoli meritano attenzione. Quattro megawatt di energia idroelettrica sono entrati in funzione presso la diga di Byllesby nella contea di Dakota, in Minnesota, sostituendo le turbine che erano in funzione sul fiume Cannon dal 1910. In Ohio, invece, l'amministrazione comunale di Columbus ha avviato una centrale a biomassa da 2.8 megawatt alimentata dal metano recuperato da un impianto di depurazione.
L'elenco degli impianti pianificati dall'EIA indica un aumento degli impianti solari su larga scala e un'ondata di centrali a gas negli ultimi anni di questo decennio. È difficile quantificare entrambe le ondate, perché la crescita della domanda di elettricità rimane incerta e nessuno sa quanta ne verrà assorbita dai data center per l'intelligenza artificiale, come riportato da Inside Climate News . Per ora, i dati relativi agli impianti realizzati rappresentano un indicatore più affidabile.