En 2025, les technologies climatiques ne constituent plus un secteur pionnier et sans contraintes. Elles sont entrées dans ce que Net Zero Insights appelle l'ère de la mise en œuvre, marquée par des attentes plus élevées, des critères d'investissement plus stricts et une pression croissante pour atteindre la viabilité commerciale. Selon le rapport « State of Climate Tech 2025 » de l'organisation, les financements mondiaux devraient se maintenir au-dessus de 52.9 milliards de dollars pour la troisième année consécutive. Cependant, cette stabilité apparente masque des fragilités plus profondes. L'activité de fusion-acquisition a chuté d'environ 30 %, les investissements en phase d'amorçage ont atteint leur plus bas niveau en cinq ans et de nombreuses entreprises de technologies de pointe restent bloquées entre des prototypes prometteurs et la viabilité commerciale.
Le rapport saisit cette évolution avec une clarté remarquable. « 2025 marque un tournant décisif pour les technologies climatiques. Le monde a besoin de déploiements concrets, pas de déclarations. La question n’est plus de savoir si des technologies de rupture existent, mais si elles peuvent être déployées à grande échelle de manière rentable et livrées dans les délais impartis. » Cette transition détermine à la fois la résilience et la vulnérabilité du secteur.
Dans un commentaire accompagnant l'analyse, Sofia Esteves, responsable des études de marché chez Net Zero Insights, souligne la pression croissante qui pèse sur les jeunes entreprises. « Les levées de fonds d'amorçage et de pré-amorçage ont chuté à leur plus bas niveau en cinq ans, signe d'un marché des jeunes entreprises plus discipliné et sélectif. Le retrait des subventions, des incubateurs et des accélérateurs a réduit le nombre de projets entrant en phase de démarrage, tandis que les investisseurs, prudents, exigent des perspectives de rentabilité plus claires dès le départ. »
Le tableau est celui d'un secteur qui mûrit en surface tandis que ses fondations s'affaiblissent.
Un titre stable masque un marché remodelé
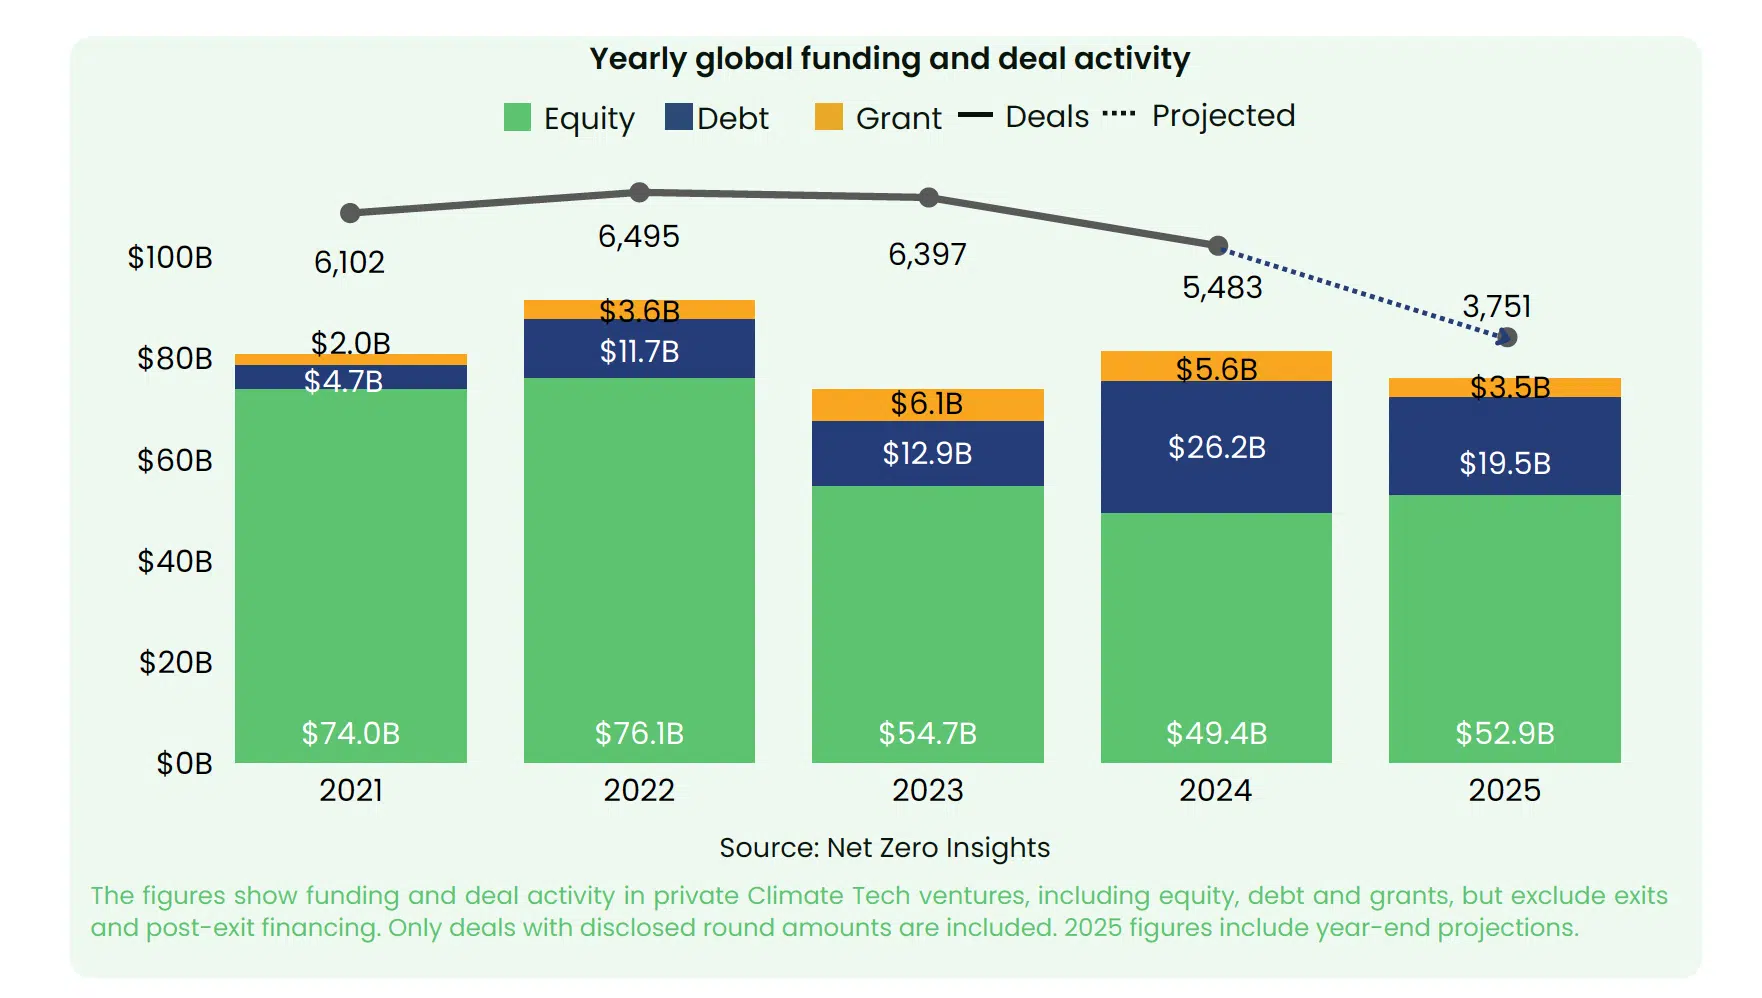
Les niveaux de financement mondiaux restent solides. Le secteur des technologies climatiques a investi 54.7 milliards de dollars en 2024 et devrait atteindre 52.9 milliards de dollars en 2025. Sur le papier, le secteur semble stable. Pourtant, le rapport souligne que ces chiffres masquent une évolution plus profonde : les capitaux se concentrent sur un nombre plus restreint d’entreprises présentant des signaux commerciaux plus forts.
Le nombre de transactions a chuté, passant de 5 483 en 2024 à 3 751 prévus cette année. Le rapport décrit cette situation comme « une transition décisive, marquant le passage de l’euphorie de 2020-2022 à une ère de sélectivité stratégique ». Si les investissements en actions restent dynamiques, le potentiel d’innovation sous-jacent s’est affaibli. Les investisseurs privilégient désormais les entreprises capables de répondre à une demande réelle, de démontrer leur capacité de production, de garantir leurs débouchés et de s’adapter à un cadre réglementaire de plus en plus contraignant.
« Cette année marque le passage de l’aspiration à la responsabilité pour Climate Tech. Le moment où la promesse devient réalité », indique le rapport.
Le secteur semble stable sur le papier, mais les chiffres dissimulent un changement plus profond.
Le moteur en phase initiale faiblit
Le changement le plus significatif dans le paysage de 2025 est la forte détérioration de la création d'entreprises et du développement de leurs jeunes pousses. Les subventions publiques ont chuté de 51 % en un an. Les incubateurs et les accélérateurs ont réduit leurs effectifs.
Les gouvernements réorientent les capitaux de la recherche vers le déploiement. L'effet combiné est un net affaiblissement du nombre de projets en phase de démarrage.
Net Zero Insights met en garde contre la création d'un « vide en phase d'amorçage ». « Derrière une stabilité globale des financements se cache une contraction plus discrète. Les acteurs qui, traditionnellement, absorbent les risques initiaux se retirent. Les capitaux publics se détournent de la conception d'idées pour se concentrer sur les infrastructures et le déploiement, réduisant ainsi le nombre de projets prêts à entrer dans le processus. »
L'impact est clairement visible dans les taux de réussite. Pour les entreprises créées en 2020 et 2021, la probabilité de passer de l'amorçage à la série A en trois ans se situait généralement entre 15 et 25 %. Pour celles créées en 2022 et 2023, ce taux a été divisé par deux, pour atteindre 5 à 12 %. La situation est encore plus marquée aux stades ultérieurs. « En 2025, près de 50 % d'entreprises en moins ont atteint la série A et 80 % de moins sont passées de la série A à la série B par rapport à 2022, malgré un délai supplémentaire de six mois. »
Esteves souligne que ce resserrement menace l'innovation à long terme. « Les répercussions se font sentir en aval. De moins en moins d'entreprises parviennent à percer le système, au moment même où le besoin de solutions climatiques commercialisables s'intensifie. »
De nombreuses technologies climatiques nécessitent de longs cycles de développement en chimie, matériaux, procédés industriels et stockage. Des lacunes dès les premières étapes réduiront le nombre de technologies prêtes à être déployées à grande échelle plus tard dans la décennie.
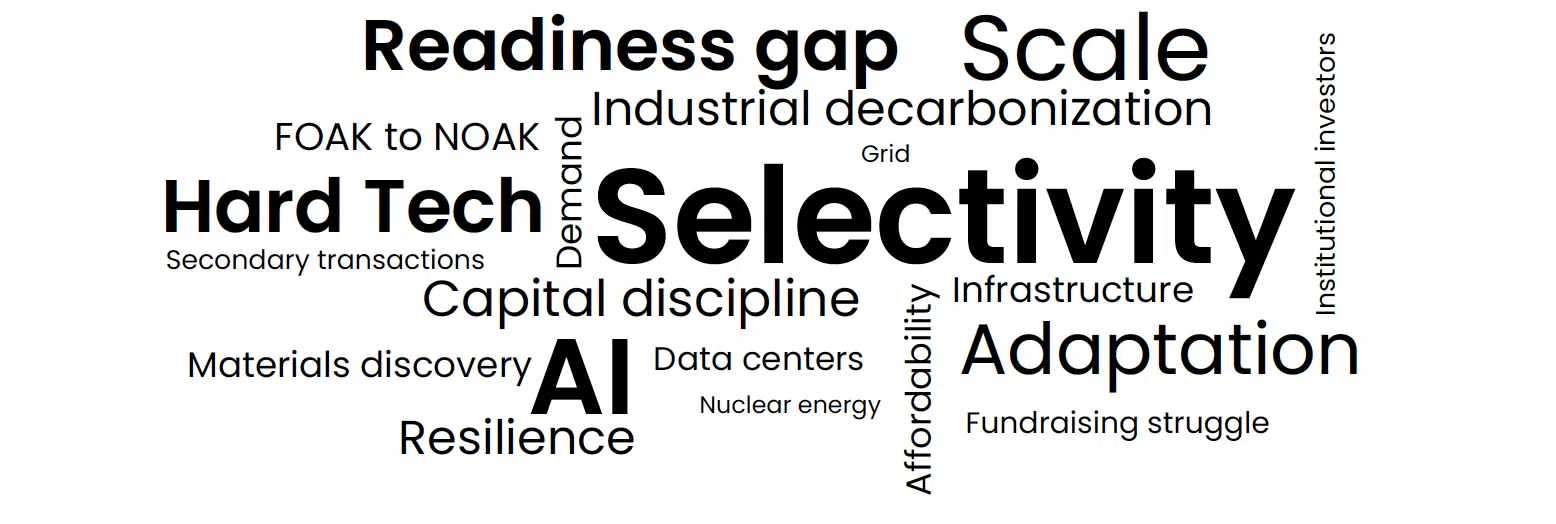
Ce nuage de mots extrait du rapport de Net Zero Insights illustre clairement les thèmes clés de 2025.
Les capitaux se concentrent sur la taille et l'accessibilité.
Alors que les investissements en phase d'amorçage se contractent, les capitaux en phase de développement avancé restent stables. Le financement du secteur de l'énergie a progressé de 5.5 % sur un an. La décarbonation industrielle a bondi de 29.2 %, portée par l'acier vert , la chaleur industrielle, l'optimisation des procédés et les biocarburants. Les technologies de réseau ont connu une croissance de 48.8 %. Le financement du solaire a augmenté de 29.7 %.
Les batteries et le solaire demeurent des piliers essentiels de l'investissement, au même titre que la modernisation du réseau. Ces trois segments représentent 55 % des financements alloués à la transition énergétique. À elles seules, les batteries attirent environ 6 milliards de dollars par an, portés par la demande des opérateurs de mobilité, de stockage et de centres de données.
Le secteur des technologies climatiques arrive à maturité ; la prochaine étape dépendra des solutions qui pourront être déployées à grande échelle sur les marchés réels.
Net Zero Insights explique cette dynamique : « Les financements alloués aux technologies climatiques se dirigent vers des sources d’énergie renouvelables de plus en plus abordables, comme le solaire, afin de répondre à la demande énergétique croissante, notamment pour l’IA. »
Cela alimente à son tour une demande croissante en matière de technologies de stockage et de résilience du réseau électrique.
Les financements alloués aux transports ont diminué de 5.5 % à mesure que le marché des véhicules électriques arrive à maturité. Les capitaux se réorientent vers la logistique électrifiée, les plateformes de transport lourd et les infrastructures de recharge.
Les technologies de pointe dominent le financement, mais peinent à atteindre une échelle commerciale.
Les entreprises de technologies de pointe représentent plus de la moitié des financements mondiaux alloués à la lutte contre le changement climatique en 2024 et 2025. Cependant, leurs perspectives de commercialisation sont très variables. Les véhicules autonomes atteignent un taux de réussite de 42.1 % au niveau de maturité technologique 9 (TRL 9). Le chauffage et la climatisation atteignent 32.1 %. Les produits chimiques de spécialité se situent à 28.7 %. En revanche, l'hydrogène vert n'atteint que 13.2 % et les électrocarburants 9.2 %.
Les délais de transition s'allongent dans tous les domaines. Le passage du pilote à la démonstration prend désormais près de quatre ans. Le délai entre la démonstration et la mise en service commerciale dépasse souvent sept ans. Ces délais s'allongent depuis quatre années consécutives.
Pour ne rien arranger, le financement par emprunt des projets novateurs a chuté d'environ 70 % sur un an. Les investisseurs en actions doivent désormais assumer une part plus importante des investissements massifs nécessaires à l'expansion du projet.
Le rapport met en garde : « Le secteur des technologies de pointe domine, mais son essor révèle une faiblesse critique. Les entreprises en phase de démonstration sont confrontées à des délais prolongés, à des besoins de capitaux importants et à une lassitude croissante des investisseurs. Faute de preuves tangibles de leur potentiel de croissance et de leur capacité à séduire les clients, nombre d’entre elles stagnent avant d’atteindre la maturité commerciale. »
Le nucléaire a connu une année exceptionnelle. Les contrats d'achat d'électricité à long terme signés par Google, Amazon et Meta pour alimenter leurs centres de données jusqu'en 2030 et 2040 témoignent d'une volonté affirmée de recourir à une énergie propre et fiable. Le rapport souligne le soutien bipartisan croissant au nucléaire aux États-Unis et la dynamique renouvelée qui s'en dégage en Europe.
Les investisseurs stratégiques sont devenus incontournables dans l'écosystème des technologies de pointe. Ils réalisent aujourd'hui 20 à 30 % d'opérations de plus dans ce secteur que les investisseurs traditionnels, et les contrats d'achat ont progressé de 35 à 40 %. En stabilisant la demande, en validant la rentabilité unitaire et en soutenant des actifs à long cycle de vie, les investisseurs stratégiques constituent le principal lien entre la phase de démonstration et la commercialisation à grande échelle.
L'adaptation prend de l'ampleur à mesure que la résilience devient un thème d'investissement central.
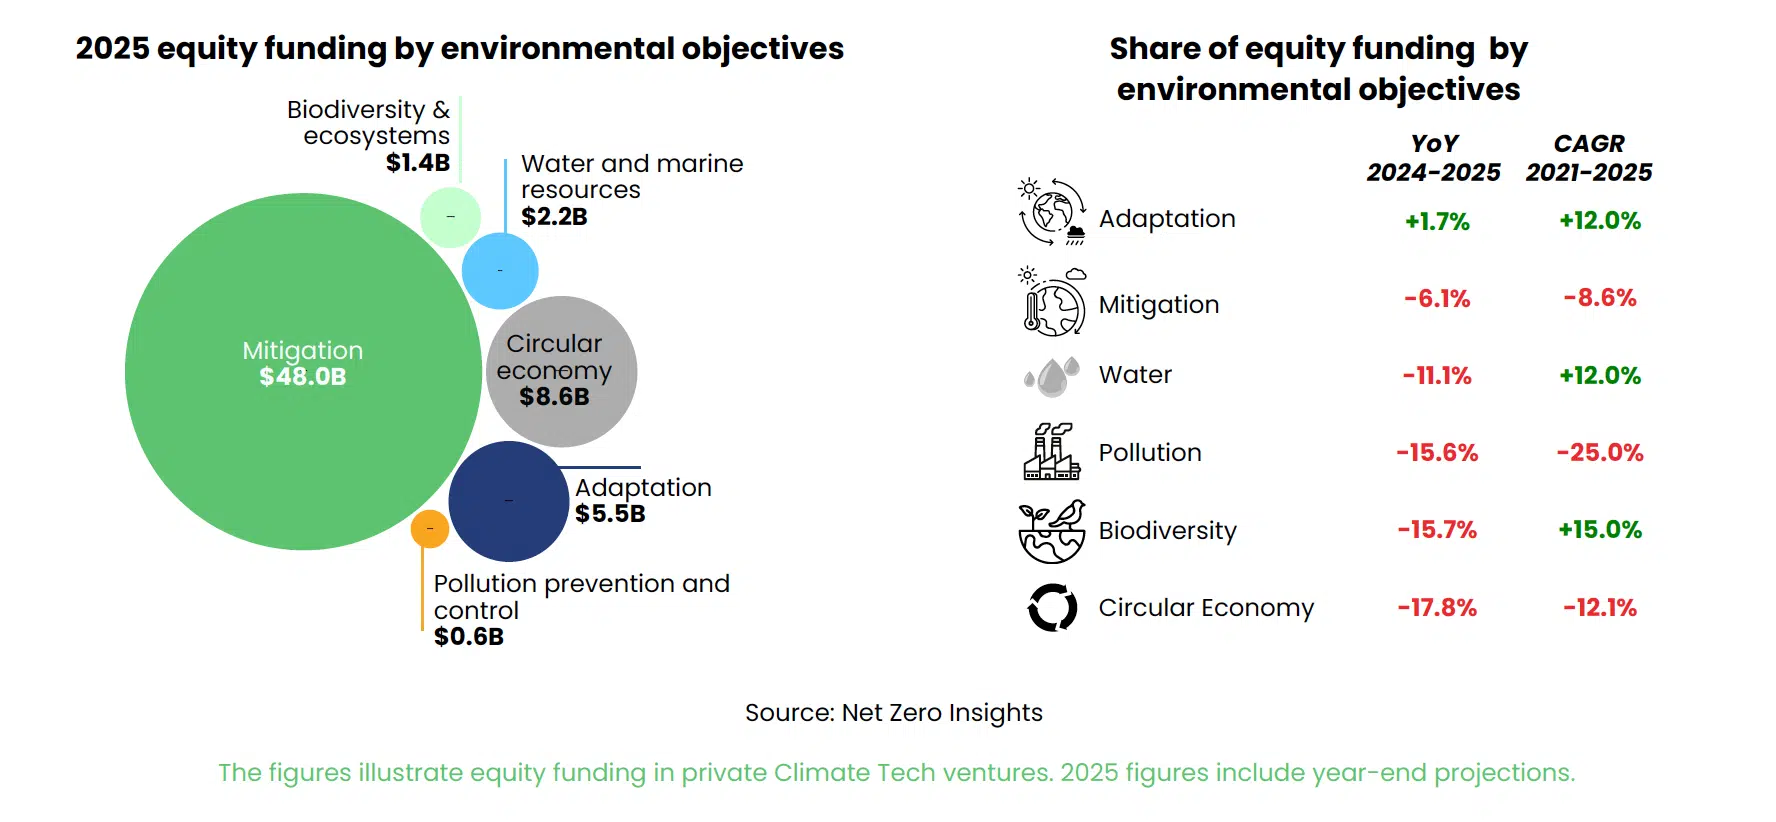
L'adaptation est devenue la catégorie d'investissement ayant connu la plus forte croissance en 2025, sa part dans les financements en fonds propres passant de 5.0 % à 8.2 % en un an, soit une hausse de 64 %. Les investissements dans la gestion des feux de forêt ont progressé de 20 % et ceux consacrés à la gestion de la sécheresse de 25 %. Cette évolution reflète la volatilité climatique croissante et la prise de conscience grandissante que l'adaptation et la résilience doivent compléter les efforts d'atténuation.
Les technologies d'adaptation figurent désormais au même titre que la décarbonation énergétique et industrielle comme un pilier structurel de l'investissement climatique, soutenues par des progrès rapides dans le domaine du renseignement sur les risques climatiques, de l'optimisation de l'eau et de l'agriculture de précision.
L’IA redéfinit la hiérarchie des investissements climatiques
L'IA est devenue la force déterminante des technologies climatiques. « L'IA est à l'origine d'un quart des investissements dans l'équité climatique et détermine quelles technologies progressent le plus rapidement », indique le rapport. Les solutions basées sur l'IA ont capté 27.7 % de l'ensemble des financements alloués à l'équité climatique en 2025.
L'IA stimule la croissance sur trois fronts : l'essor des centres de données énergivores ; l'accélération de la découverte de matériaux, de l'optimisation des batteries et des prévisions solaires ; et la modélisation à haute résolution dans l'analyse des risques climatiques, la biodiversité et les systèmes hydriques.
« L’IA devient le nouveau moteur de croissance des technologies climatiques. L’IA n’est plus un simple outil. Elle est devenue l’infrastructure qui accélère le déploiement à grande échelle et redéfinit les hiérarchies sectorielles », écrivent les auteurs.
Les différentes catégories d'IA font également preuve de résilience. Le financement des centres de données a augmenté de 25.5 %. La fabrication intelligente a connu une croissance de 197.8 %. L'infrastructure du réseau électrique a progressé de 30 %.
Les transactions secondaires apparaissent comme une voie alternative pour les premiers investisseurs.
Le rapport comprend une étude de cas détaillée sur Disa Technologies, démontrant comment les transactions secondaires deviennent une voie de sortie viable pour les premiers investisseurs dans les technologies de pointe. En permettant aux actionnaires initiaux de céder une partie de leur participation à des acquéreurs stratégiques ou à long terme, ces transactions stabilisent les structures de capitalisation et aident les entreprises à progresser vers des phases de déploiement nécessitant d'importants capitaux.
Les divergences régionales s'accentuent
Les disparités régionales s’accentuent. « La géographie accentue ces clivages », souligne le rapport.
Les États-Unis sont en tête en matière de déploiement, de production et de financement en phase de développement avancé. Ils dominent le financement mondial des technologies de pointe et excellent dans les domaines du nucléaire, des matériaux avancés, de la robotique et des systèmes logiciels intégrés.
L'Europe est confrontée à une pénurie de capitaux qui s'aggrave. Le financement des technologies de pointe s'est effondré, passant de 21.3 milliards de dollars l'an dernier à 11.2 milliards, malgré un nombre de jeunes pousses en phase d'amorçage supérieur à celui des États-Unis. Cette situation place de nombreuses entreprises de niveau de maturité technologique 7-8 dans une position précaire à l'approche des phases les plus gourmandes en capitaux.
Les marchés émergents affichent une dynamique inégale. L'Inde a enregistré une croissance des financements supérieure à 100 % en 2025, portée par les moteurs performants, la production propre et les technologies de contrôle des émissions. Des obstacles structurels persistent dans de nombreuses régions, notamment des coûts de financement élevés et un réseau électrique encore peu développé.
Un secteur mature confronté à sa question la plus importante
Une question sous-tend cette analyse : le secteur peut-il maintenir son socle d’innovation en phase de démarrage tout en répondant à des attentes plus strictes en matière de performance commerciale ?
Les données révèlent des résultats mitigés. Le financement demeure important, le déploiement s'accélère et les investisseurs stratégiques sont plus impliqués. L'IA réduit les coûts et stimule la demande. L'adoption est passée d'un marché de niche à une priorité structurelle.
Mais ce repli en phase de démarrage est source d'inquiétude. Nombre des technologies nécessaires dans les années 2030 et 2040 restent encore au stade de laboratoires ou de projets pilotes. La réduction du nombre de technologies émergentes aujourd'hui se traduira par une diminution des solutions commercialisables demain, rendant les objectifs de neutralité carbone plus difficiles et plus coûteux à atteindre.
Le rapport conclut par un constat clair des enjeux : « En 2025, les technologies climatiques arrivent à maturité, et non à un ralentissement. La transition repose désormais sur la préparation, l’adoption et la mise en œuvre. Les technologies doivent faire leurs preuves dans des économies réelles, auprès de clients réels et avec un impact mesurable. »