Ein neues Rahmenwerk von Schroders und CalPERS zeigt, dass Anpassungsmaßnahmen, die den größten Schaden verhindern, privaten Investoren die geringsten Renditen bieten. Resiliente Gebäude, Lieferketten und Netzstabilität gehören zu den wenigen Bereichen, die in beiden Kategorien gut abschneiden.
Schroders hat ein Rahmenwerk veröffentlicht, das 102 Klimaanpassungsmaßnahmen anhand der jeweils verhinderten physischen Schäden bewertet. Diese Bewertungen werden anschließend den Renditen gegenübergestellt, die Anleger in den entsprechenden Sektoren erzielt haben. Die praktische Umsetzung des Rahmenwerks erfolgte in Zusammenarbeit mit CalPERS, dem größten öffentlichen Pensionsfonds der USA.
Der Bericht „Anpassungs- und Resilienzgebot “ bietet Investoren eine Übersicht darüber, wo sich Wirkung und Gewinn überschneiden. Die zentrale Erkenntnis: Das ist selten der Fall. Die wirksamsten Maßnahmen zur Schadensverhütung hängen größtenteils von öffentlichen Geldern ab. Die höchsten Renditen erzielen Aktivitäten im Mittelfeld der Wirkungsrangliste.
Wie das Rahmenwerk die Auswirkungen misst
Die zentrale Kennzahl ist das Kosten-Nutzen-Verhältnis der vermiedenen Verluste. Sie berechnet sich, indem der Barwert der durch eine Aktivität verhinderten Verluste durch den Barwert ihrer Kosten dividiert wird. Im Grunde misst sie, was nicht eintritt: das überflutete Lagerhaus, die Missernte, das von einer Hitzewelle überlastete Krankenhaus.
Auf dieser Grundlage vermeiden 95 der 102 Aktivitäten mehr Verluste, als sie kosten. Das Medianverhältnis liegt bei 3.1x und der Mittelwert bei 3.8x, mit einer Spanne von 0.6x bis 11.8x. Alle sieben Aktivitäten mit einem Verhältnis unter 1.0x sind digitale oder unterstützende Werkzeuge, deren Wert sich indirekt über andere Maßnahmen ergibt.
Der Bericht verwendet fortschrittliche Bewässerungssysteme als Beispiel. Im repräsentativen Maßstab modelliert er vermiedene Ernteausfälle in Höhe von 34.2 Millionen US-Dollar gegenüber diskontierten Kosten in Höhe von 14.8 Millionen US-Dollar. Das ergibt ein Verhältnis von 2.3.
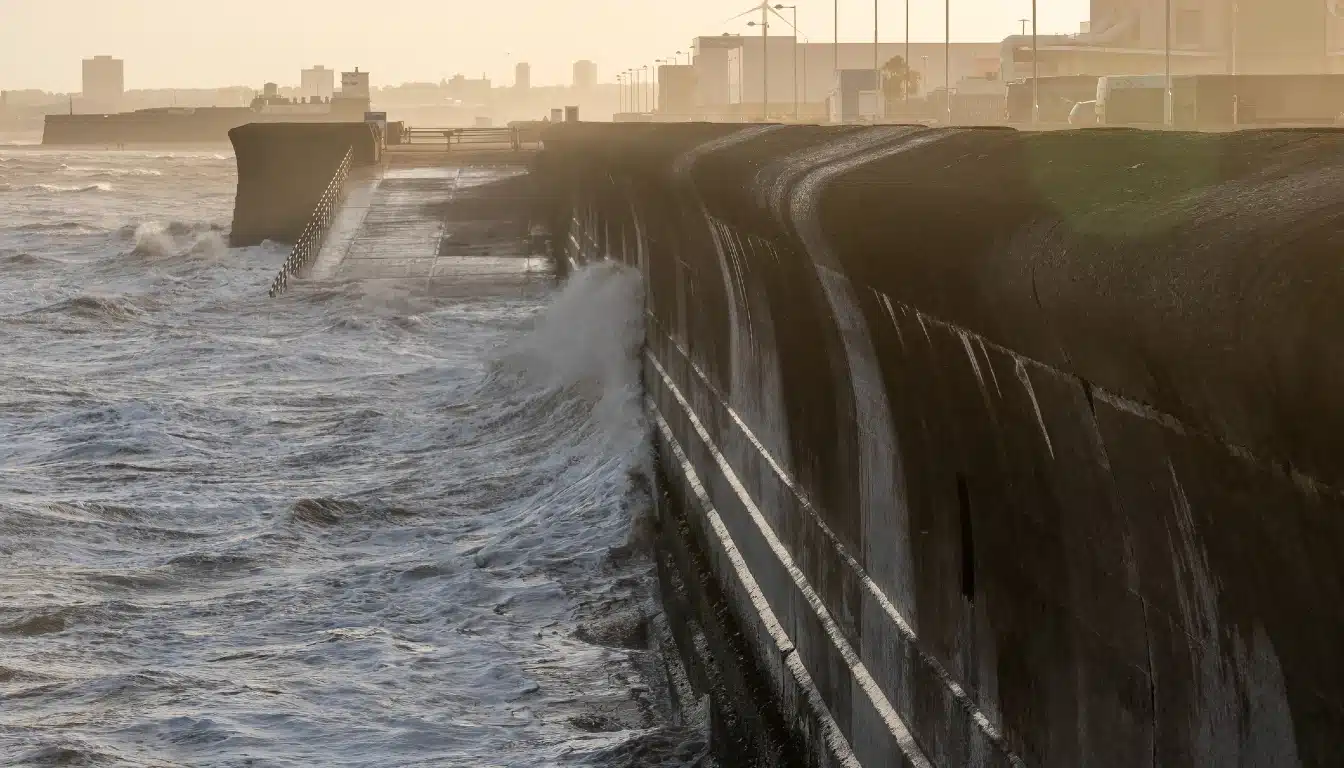
Schroders wendet für jede Aktivität einen einheitlichen Diskontsatz von 10 % an, daher sind die Zahlen für langlebige Vermögenswerte eher konservativ. Das Beispiel der Ufermauer erzielt nach diesem Modell einen Wert von 10.3. Bei einem sozialen Diskontsatz von 3 % und einem jährlichen Verlustwachstum von 4 % erzielt dieselbe Ufermauer einen Wert von 51.3.
Die wirkungsvollsten Aktivitäten
Direkte Interventionen und Warnsysteme führen die Rangliste an. Evakuierungsplanung und -infrastruktur stehen mit einem Faktor von 11.8 an erster Stelle, gefolgt von sturmsicherem Bauen mit 10.9. Frühwarnsysteme und Deiche erreichen jeweils einen Faktor von 10.3, während Hitzewarnsysteme einen Faktor von 9.7 erzielen.
Klimaresistente Baumaterialien (9.5x), Notfallreaktionssysteme (9.2x) und klimaresistenter Straßenbau (8.5x) bilden die obere Kategorie. Maßnahmen zur Abwehr einer einzelnen Gefahrenart erreichen einen Medianwert von 3.6x, im Vergleich zu 2.2x bei Maßnahmen zur Abwehr mehrerer Gefahrenarten.
Auswirkungen und Erträge weisen in unterschiedliche Richtungen
Der Bericht ordnet jede Aktivität dem jeweils relevantesten Investitionssektor zu und wendet dessen beobachtete Renditespanne an. Klimaanalytik und -software führen mit 17 % bis 23 %. Es folgen Technologien zur Waldbrandbekämpfung mit 16 % bis 20 % und klimaresistente Landwirtschaft mit 15 % bis 20 %.
Netzstabilität und Energiespeicherung erzielen Renditen zwischen 10 % und 25 %, während Katastrophenanleihen und versicherungsgebundene Wertpapiere 11 % bis 20 % Rendite abwerfen. Lieferketten- und Logistikplattformen liegen bei 13 % bis 17 %. Hochwasser- und Küstenschutz, Hitzebeständigkeit und naturbasierte Anlagen hingegen konzentrieren sich auf 8 % bis 12 %.
„Es besteht kein systematischer Zusammenhang zwischen dem vermiedenen Verlust-BCR und der erwarteten Rendite für Investoren“, schreiben die Autoren. Einige der renditestärksten Aktivitäten, wie Klimaanalysen und Katastrophenanleihen, liegen im mittleren Bereich der Wirkungsverteilung.
Die Diskrepanz ist an der Spitze der Wirkungsliste am deutlichsten. Evakuierungsplanung, Frühwarnsysteme und Hitzewarnsysteme zählen zu den fünf wichtigsten Maßnahmen. Der Bericht ordnet sie den öffentlichen Gütern zu, die kein direktes Einnahmemodell generieren. Auch Deiche gehören zu den fünf wichtigsten Maßnahmen und fallen in die Kategorie Hochwasser- und Küstenschutz mit einem Anteil von 8 % bis 12 %. Dies ist einer der niedrigsten Werte in der Tabelle.
Die Zusammenfassung stellt einen Zusammenhang zwischen der Diskrepanz und der Politik her. „Es ist bezeichnend, dass das Verhältnis zwischen dem gesellschaftlichen Wert (Nutzen) der 102 untersuchten Aktivitäten und den erzielten Investitionsrenditen schwach ist; politische Anreize haben in den vorteilhaftesten Bereichen keine attraktiven Renditen ermöglicht.“
Wo Wirkung und Rendite aufeinandertreffen
Einige wenige Maßnahmen schneiden in beiden Kategorien gut ab. Sturmsicheres Bauen und widerstandsfähige Baumaterialien belegen hinsichtlich vermiedener Schäden den zweiten bzw. sechsten Platz. Der Bericht ordnet die Widerstandsfähigkeit von Gebäuden einer Rendite von 8 % bis 14 % zu.
Die Klimatisierung von Lagerhallen (6.8x) und klimaresiliente Lieferketten (6.6x) zählen ebenfalls zu den Top 20. Lieferketten- und Logistikplattformen erzielen im Bericht eine der höchsten Renditen. Auch Mikronetze und dezentrale Energieversorgung erreichen einen Wert von 5.8x, wobei der Sektor der Netzresilienz Renditen von bis zu 25 % erzielt.
Der Bericht hebt zudem 27 Maßnahmen hervor, die einen doppelten Nutzen bringen, indem sie sowohl Emissionen als auch Verluste reduzieren. Jede dieser Maßnahmen erzielt ein Verhältnis von 5:1 und vermeidet mehr als 50 Tonnen CO₂-Äquivalent pro investierter Million US-Dollar. Sie konzentrieren sich auf naturbasierte Lösungen, digitale und Datendienste, Präzisionslandwirtschaft und klimaresistente Infrastruktur.
„Investoren, die überdurchschnittliche Renditen anstreben, werden sich auf die Bereiche Technologie und Finanzinnovation konzentrieren, die sich durch starkes Marktwachstum und skalierbare Geschäftsmodelle auszeichnen“, so das Fazit des Berichts.
Die Lücke, die öffentliche Gelder noch immer füllen
Am anderen Ende des Spektrums stehen Aktivitäten mit hohem sozialem Wert, die kein gewinnbringendes Geschäftsmodell aufweisen. Dazu gehören gemeinschaftsbasierte Anpassungsmaßnahmen und die Integration indigenen Wissens. Der Bericht bezeichnet dies als „Mahnung, dass ein rein kommerzieller Ansatz zur Anpassung kritische Lücken hinterlassen wird“.
Privates Kapital ist weiterhin gering. Laut den im Bericht zitierten Zahlen der Climate Policy Initiative beläuft sich die erfasste private Anpassungsfinanzierung auf etwa 4.7 Milliarden US-Dollar pro Jahr. Der Anpassungslückenbericht 2025 des UN-Umweltprogramms (UNEP) geht davon aus, dass gezielte politische Maßnahmen und eine Kombination aus verschiedenen Finanzierungsformen diesen Betrag auf bis zu 50 Milliarden US-Dollar erhöhen könnten.
„Die Notwendigkeit, Resilienz aufzubauen, ist offensichtlich und nimmt zu“, sagte Nelson Da Conceicao, Direktor für nachhaltige Investitionen bei CalPERS. „Nicht alle Anpassungslösungen sind heute aus rein kommerziellen Gründen investierbar; der von Schroders entwickelte Rahmen bietet jedoch Anlagenbesitzern und Investoren eine praktische Möglichkeit, Investitionen zu bewerten, zu vergleichen und zu priorisieren.“
Was das für börsennotierte Portfolios bedeutet
Schroders wandte das Rahmenwerk auf die 2,476 im MSCI ACWI-Index enthaltenen Unternehmen an. Nur 268 Unternehmen (11 %) erzielten eine Bewertung. Eine kleine Gruppe von Unternehmen aus den Bereichen Heizung, Lüftung, Klima, Wasser und Maschinenbau, darunter Johnson Controls, Carrier, Daikin, Xylem und Jacobs, führt die Liste an.
Da es sich um liquide Large Caps handelt, können Anleger ihr Engagement kostengünstig erhöhen. Bei einem Tracking Error von etwa 9 Basispunkten steigt die Gewichtung von Anpassungslösungen von rund 3 % auf 12 %. Darüber hinaus muss das Engagement aus Small Caps, Private Equity oder Infrastruktur stammen.
Die Autoren äußern sich vorsichtig zu Renditeerwartungen. Sie finden „keine gut dokumentierten Belege für einen nachhaltigen ‚Adaptions-Alpha‘“. Sie betrachten die Anpassungsfähigkeit als ein Qualitätsmerkmal eines Unternehmens, das die Märkte möglicherweise noch nicht eingepreist haben.
Wie sich das Framework vergleicht
Auch andere Banken haben Studien zur Anpassung veröffentlicht. Goldman Sachs Research hat dargelegt, wo im September 2025 mit positiven Investitionsimpulsen bei Unternehmen, privaten Haushalten und Regierungen zu rechnen ist. Im April 2025 veröffentlichte JP Morgan Asset Management eine Studie zur Investorenbeteiligung, in der ein durchschnittliches Nutzen-Kosten-Verhältnis von 4:1 für die Anpassung genannt wird.
Schroders geht in einem Punkt noch einen Schritt weiter. Das Unternehmen bewertet jede Aktivität anhand eines einheitlichen Risikominimierungsmodells und vergleicht sie anschließend mit den Renditen des jeweiligen Sektors und dem Engagement in börsennotierten Unternehmen. Unternehmensberatungen haben den Markt separat analysiert. Die Boston Consulting Group prognostiziert bis 2030 eine jährliche Nachfrage von 0.5 bis 1.3 Billionen US-Dollar.
„Investoren haben die physischen Auswirkungen des Klimawandels traditionell vor allem als Risiko für ihre Portfolios betrachtet, aber es gibt noch eine andere Seite der Medaille“, sagte Marina Severinovsky, Leiterin Nachhaltigkeit Nordamerika bei Schroders. „Die Anpassung an den Klimawandel wird zunehmend zu einem eigenständigen wirtschaftlichen und investitionsrelevanten Faktor“, fügte sie hinzu.
Die Verluste, die nicht eintreten
Der Wert des Rahmens liegt darin, dass vermiedene Schäden für die Kapitalmärkte sichtbar werden. Sturmsichere Gebäude, widerstandsfähige Lieferketten und robuste Stromnetze bieten bereits Wirkung und Rendite. Bei Evakuierungsrouten und Frühwarnsystemen hängen die dadurch verhinderten Verluste weiterhin von öffentlichen Haushalten ab.