Klimateknologi er i 2025 ikke længere en fritgående frontsektor. Den er trådt ind i det, som Net Zero Insights kalder eksekveringsæraen, formet af højere forventninger, skarpere investeringsfiltre og et voksende pres for at nå kommerciel parathed. Ifølge organisationens rapport State of Climate Tech 2025 forventes den globale finansiering at ligge over 52.9 milliarder dollars for tredje år i træk, men denne overordnede stabilitet skjuler dybere skrøbeligheder. Aftalernes aktivitet er faldet med omkring 30 procent, investeringerne i den tidlige fase er skrumpet ind til et femårigt lavpunkt, og mange hardtech-projekter sidder stadig fast mellem lovende prototyper og kommerciel levedygtighed.
Rapporten indfanger dette skift med usædvanlig klarhed. "2025 markerer Climate Techs opgørelse. Verden har brug for implementering, ikke erklæringer. Spørgsmålet er ikke længere, om der findes banebrydende teknologier, men om de kan skaleres rentabelt og levere til tiden." Det er en overgang, der definerer både sektorens modstandsdygtighed og sårbarhed.
I kommentarerne til analysen fremhæver Sofia Esteves, chef for markedsindsigt hos Net Zero Insights, det voksende pres på unge virksomheder. "Aktiviteten før og efter seed-projekter er faldet til et femårigt lavpunkt, hvilket peger på et mere disciplineret og selektivt marked i den tidlige fase. Tilbagetrækningen af tilskud, inkubatorer og acceleratorer har reduceret antallet af projekter, der kommer ind i pipelinen, mens forsigtige investorer kræver klarere veje til rentabilitet tidligt i processen."
Billedet er af en sektor, der modnes på overfladen, mens dens fundament svækkes.
En stabil overskrift skjuler et omformet marked
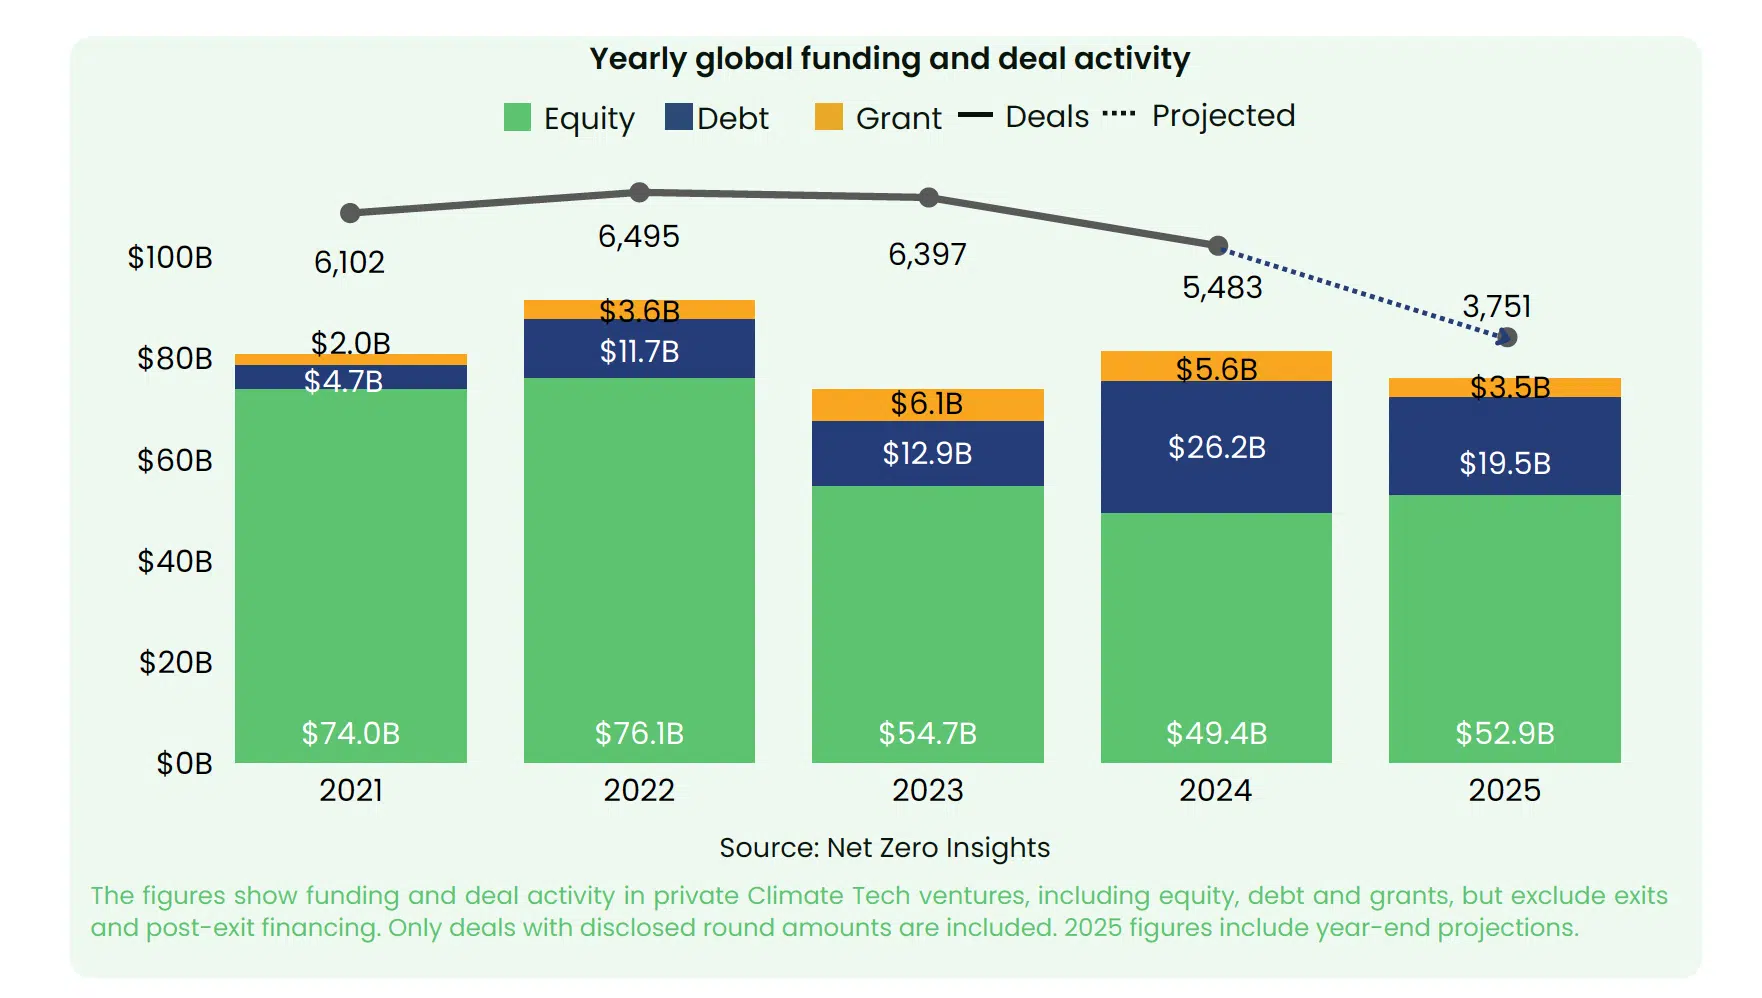
De globale finansieringsniveauer forbliver solide. Climate Tech anvendte 54.7 milliarder dollars i 2024 og forventes at nå 52.9 milliarder dollars i 2025. Sektoren virker stabil på papiret. Rapporten understreger dog, at disse tal skjuler et dybere skift, fordi kapital koncentreres i færre virksomheder med stærkere kommercielle signaler.
Antallet af aftaler faldt fra 5,483 i 2024 til forventede 3,751 i år. Rapporten beskriver dette som "en afgørende overgang fra euforien i 2020-2022 til en æra defineret af strategisk selektivitet." Mens aktieinvesteringer fortsat er stærke, er den underliggende innovationspipeline svækket. Investorer prioriterer projekter, der er i stand til at imødekomme den reelle efterspørgsel, demonstrere produktionsberedskab, sikre aftag og tilpasse sig strammere politiske rammer.
"I år bevæger klimateknologi sig fra ambitioner til ansvarlighed. Når løfter bliver til bevis," bemærker rapporten.
Sektoren virker stabil på papiret, men tallene skjuler et dybere skift.
Motoren i den tidlige fase vakler
Den mest markante ændring i landskabet for 2025 er den stejle forværring af virksomhedsetableringer og udvikling i den tidlige fase. Offentlig tilskudsfinansiering er faldet med 51 procent år for år. Inkubatorer og acceleratorer har reduceret deres optag.
Regeringer omdirigerer kapital fra forskning til implementering. Den kombinerede effekt er en markant udtynding af den tidlige fase af pipelinen.
Net Zero Insights advarer om, at dette skaber et "præ-seed-vakuum". "Bag den stabile samlede finansiering ligger en mere stille nedgang. De aktører, der traditionelt absorberer tidlig risiko, er trådt tilbage. Offentlig kapital flytter sig fra idéudvikling til infrastruktur og implementering, hvilket efterlader færre virksomheder rustet til at gå ind i pipelinen."
Effekten viser sig tydeligt i antallet af færdiguddannede. For virksomheder grundlagt i 2020 og 2021 lå sandsynligheden for at gå fra Seed til Serie A inden for tre år ofte mellem 15 og 25 procent. For dem grundlagt i 2022 og 2023 er denne andel halveret til 5-12 procent. Situationen er endnu mere udtalt i senere faser. "I 2025 nåede næsten 50 procent færre virksomheder Seed til Serie A, og 80 procent færre klarede sig fra Serie A til Serie B sammenlignet med 2022, på trods af at de havde brug for seks ekstra måneder til at gå videre."
Esteves bemærker, at denne nedskæring truer langsigtet innovation. "Opstramningen sker nu længere nede ad strømmen. Færre virksomheder klarer sig igennem systemet, ligesom behovet for kommercielt klare klimaløsninger intensiveres."
Mange klimateknologier kræver lange udviklingscyklusser inden for kemi, materialer, industrielle processer og lagring. Svagheder i de tidligste stadier vil indsnævre puljen af skalaklare teknologier senere i årtiet.
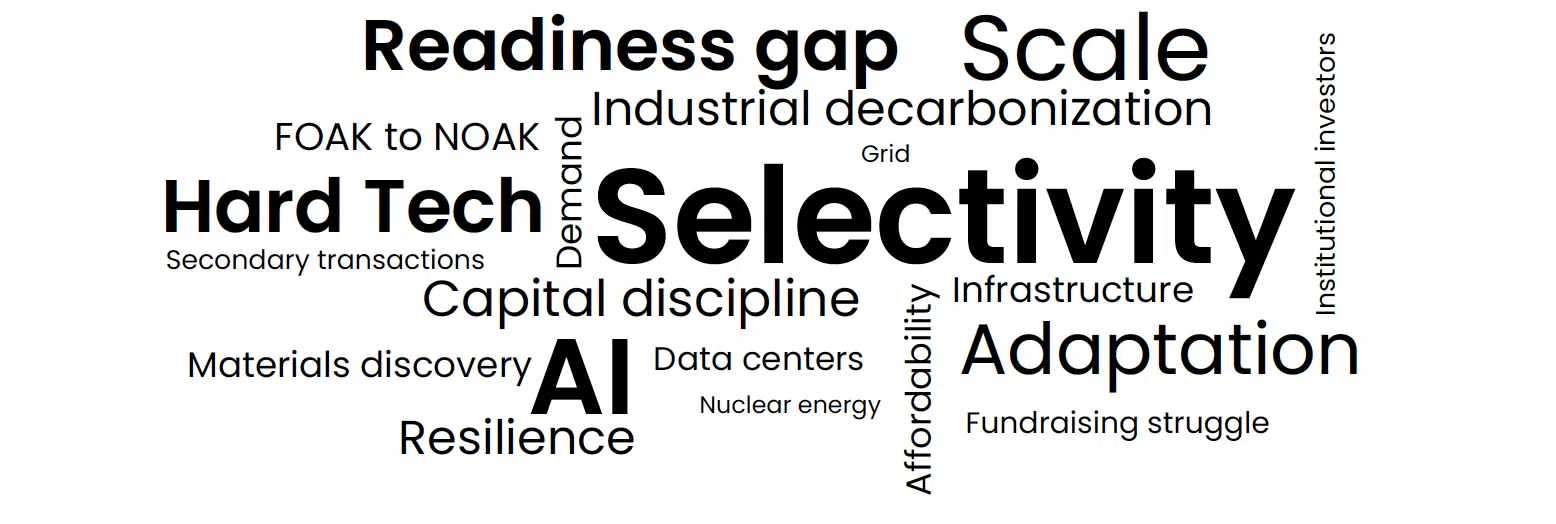
Denne ordsky fra Net Zero Insights' rapport viser tydeligt hovedtemaerne for 2025.
Kapital fokuserer på skala og overkommelighed
I takt med at investeringer i den tidlige fase skrumper, forbliver kapitalen i den sene fase fast. Energifinansieringen steg med 5.5 procent år over år. Industriel dekarbonisering steg med 29.2 procent, drevet af grønt stål , industriel varme, procesoptimering og biobrændstoffer. Netteknologier voksede med 48.8 procent. Solenergifinansieringen steg med 29.7 procent.
Batterier og solenergi forbliver centrale investeringssøjler sammen med modernisering af elnettet. Disse tre segmenter tegner sig for 55 procent af finansieringen til energiomstillingen. Batterier alene tiltrækker omkring 6 milliarder dollars om året, drevet af efterspørgsel fra mobilitets-, lagrings- og datacenteroperatører.
Klimateknologi modnes; den næste fase afhænger af, hvilke løsninger der kan skaleres på reelle markeder.
Net Zero Insights forklarer dynamikken. "Finansiering af klimateknologi kanaliseres mod stadigt mere overkommelige vedvarende energikilder som solenergi for at imødekomme den stigende efterspørgsel efter energi, herunder til kunstig intelligens."
Dette øger igen efterspørgslen efter understøttende lagrings- og netrobusthedsteknologier.”
Transportfinansieringen faldt med 5.5 procent i takt med at markedet for elbiler modnes. Kapital flyttes mod elektrificeret logistik, tunge transportplatforme og ladeinfrastruktur.
Hård teknologi dominerer finansiering, men kæmper for at nå kommerciel skala
Hårde tech-virksomheder tegner sig for mere end halvdelen af den globale klimakapitalfinansiering i 2024 og 2025. Alligevel varierer deres kommercialiseringsudsigter meget. Selvkørende køretøjer opnår en succesrate på 42.1 procent i TRL 9. Opvarmning og køling når 32.1 procent. Specialkemikalier ligger på 28.7 procent. Grøn brint når derimod kun 13.2 procent, og elektrobrændstoffer 9.2 procent.
Overgangstiderne forlænges på tværs af alle kategorier. Fra pilotprojekt til demonstration tager nu næsten fire år. Demonstration til kommerciel klarhed overstiger ofte syv år. Disse tidsfrister har strakt sig i fire på hinanden følgende år.
Forværret af dette er gældsfinansiering til projekter af den allerførste slags faldet med omkring 70 procent år for år. Aktieinvestorer skal nu bære en større andel af den kapitalintensive opskalering.
Rapporten advarer: "Hard Tech dominerer, men dens fremgang afslører en kritisk svaghed. Demonstrationsfaseprojekter står over for forlængede tidsfrister, stejle kapitalkrav og stigende investortræthed. Uden klare beviser for skalerbarhed og kundetiltrækning går mange i stå, før de når kommerciel parathed."
Atomkraft havde et gennembrudsår. Langsigtede elkøbsaftaler underskrevet af Google, Amazon og Meta for at drive datacentre gennem 2030'erne og 2040'erne viste en afgørende drejning mod fast, ren energi. Rapporten bemærker den stigende tværpolitiske støtte til atomkraft i USA og fornyet momentum i hele Europa.
Strategiske investorer er blevet centrale for hardtech-økosystemet. De indgår nu 20 til 30 procent flere hardtech-aftaler end traditionelle investorer, og aftagsaftaler er steget med 35 til 40 procent. Ved at forankre efterspørgslen, validere enhedsøkonomien og støtte langcyklusaktiver er strategiske investorer blevet den stærkeste bro mellem demonstration og kommerciel skala.
Tilpasning stiger i takt med at modstandsdygtighed bliver et centralt investeringstema
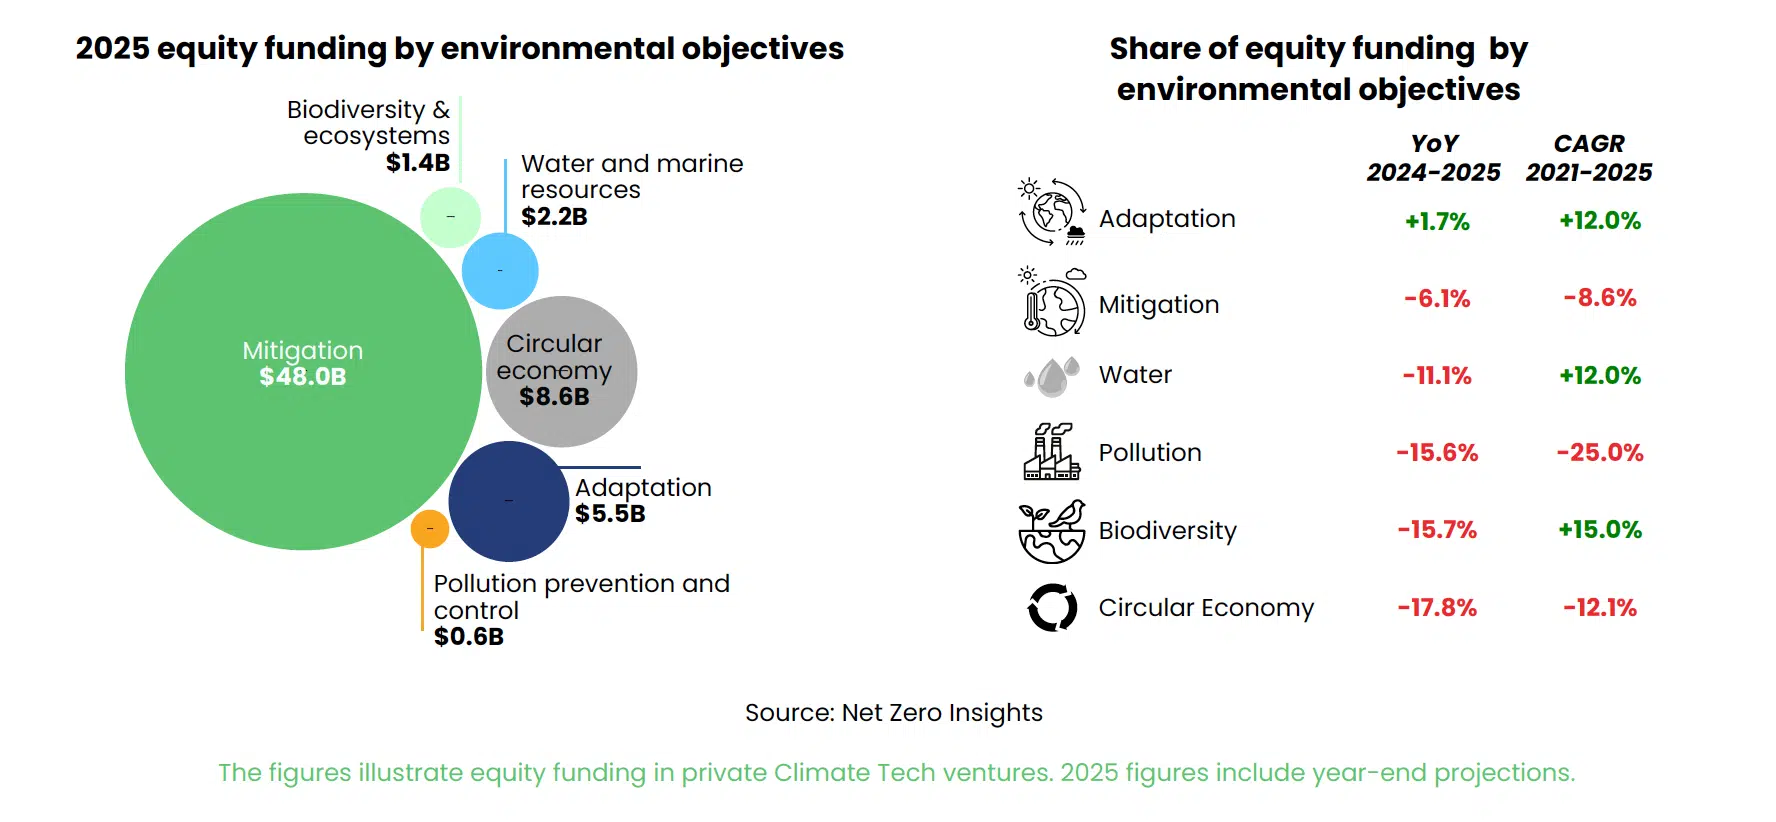
Tilpasning viste sig at være den hurtigst voksende investeringskategori i 2025, hvor andelen af egenkapitalfinansiering steg fra 5.0 til 8.2 procent år-til-år – en stigning på 64 procent. Andelen af egenkapitalfinansiering steg fra 5.0 til 8.2 procent år-til-år, en stigning på 64 procent. Investeringer i håndtering af naturbrande voksede med 20 procent. Tørkehåndtering steg med 25 procent. Skiftet afspejler stigende klimavolatilitet og den voksende erkendelse af, at tilpasning og modstandsdygtighed skal supplere afbødningsindsatsen.
Tilpasningsteknologier står nu side om side med energi- og industriel dekarbonisering som en strukturel søjle i klimainvesteringer, understøttet af hurtige fremskridt inden for klimarisikoinformation, vandoptimering og præcisionslandbrug.
AI omformer hierarkiet af klimainvesteringer
AI er blevet den afgørende kraft inden for klimateknologi. "AI driver hver fjerde investering i klimaaktier og bestemmer, hvilke teknologier der bevæger sig hurtigst," står der i rapporten. AI-aktiverede løsninger tegnede sig for 27.7 procent af al klimaaktiefinansiering i 2025.
AI driver vækst på tre fronter: fremkomsten af energiintensive datacentre; acceleration af materialeopdagelse, batterioptimering og solprognoser; og ny modellering med høj opløsning inden for klimarisikoanalyse, biodiversitet og vandsystemer.
"AI bliver Climate Techs nye vækstmotor. AI er ikke længere et værktøj. Det er blevet det infrastrukturlag, der accelererer skalering og omorganiserer sektorhierarkier," skriver forfatterne.
AI-kategorier viser også modstandsdygtighed. Finansieringen af datacentre steg med 25.5 procent. Smart produktion voksede med 197.8 procent. Netinfrastruktur voksede med 30 procent.
Sekundære transaktioner fremstår som en alternativ rute for tidlige investorer
Rapporten indeholder en detaljeret casestudie om Disa Technologies, der viser, hvordan sekundære transaktioner er ved at blive en levedygtig exit-rute for tidlige investorer i hard tech. Ved at give tidlige aktionærer mulighed for at sælge en del af deres aktieposter til strategiske eller langsigtede købere, stabiliserer disse transaktioner kapitaloversigter og hjælper virksomheder med at komme videre mod kapitalintensive implementeringsfaser.
Regionale forskelle udvides
Regionale forskelle bliver større. "Geografi forstærker disse kløfter," bemærker rapporten.
USA er førende inden for implementering, produktion og kapital i senfasen. Landet dominerer den globale finansiering af hård teknologi og udmærker sig inden for nuklear teknologi, avancerede materialer, robotteknologi og softwareintegrerede systemer.
Europa står over for en stadig større kapitalmangel. Finansieringen af hård teknologi faldt til 11.2 milliarder dollars fra 21.3 milliarder dollars sidste år, på trods af at regionen producerer flere hård teknologi-startups i den tidlige fase end USA. Dette efterlader mange TRL 7-8-virksomheder i en usikker position, da de nærmer sig de mest kapitalintensive faser.
Vækstmarkederne viser ujævn momentum. Indien registrerede en finansieringsvækst på over 100 procent i 2025, drevet af effektive motorer, ren produktion og emissionskontrolteknologier. Strukturelle barrierer er fortsat i mange regioner, herunder høje finansieringsomkostninger og begrænset netberedskab.
En moden sektor står over for sit vigtigste spørgsmål
Et spørgsmål løber gennem analysen: Kan sektoren opretholde sin tidlige innovationsfase og samtidig opfylde strengere forventninger til kommerciel præstation?
Dataene tyder på blandede resultater. Finansieringen er fortsat høj, udrulningen accelererer, og strategiske investorer er mere engagerede. AI reducerer omkostninger og stimulerer efterspørgslen. Tilpasning er skiftet fra en nichekategori til en strukturel prioritet.
Men den tidlige fase af nedgangen kaster en skygge. Mange af de teknologier, der var nødvendige i 2030'erne og 2040'erne, forbliver i laboratorier eller pilotprojekter. En indsnævret såpipeline i dag vil betyde færre kommercielt klare løsninger i morgen, hvilket gør det sværere og dyrere at nå netto nul-emissionsmål.
Rapporten afsluttes med en klar redegørelse for, hvad der står på spil. "Klimateknologi i 2025 modnes, ikke aftager. Overgangen afhænger nu af parathed, absorption og udførelse. Teknologier skal bevise deres værd i reelle økonomier, med reelle kunder og målbar effekt."