施罗德投资和加州公共雇员退休系统(CalPERS)联合发布的一项新框架发现,那些能够最大限度减少损失的适应措施,却能为私人投资者带来最低的回报。而韧性建筑、供应链和电网韧性是少数几个在这两方面都表现优异的领域。
施罗德发布了一套框架,该框架根据每项活动可避免的实际损失对102项气候适应活动进行评分。然后,它将这些评分与投资者在相应行业中获得的收益进行比较。这家资产管理公司与美国最大的公共养老基金加州公共雇员退休系统(CalPERS)合作,共同构建了这项工作的具体实施部分。
《适应与韧性势在必行》为投资者提供了一张影响与利润交汇点的地图。其核心结论是,二者鲜有交汇。能够最大限度减少损失的措施大多依赖公共资金。而回报率最高的活动则来自影响排名中等的项目。
该框架如何衡量影响
核心指标是避免损失效益成本比。它用一项活动避免的损失的现值除以其成本的现值。实际上,它衡量的是那些没有发生的事情:例如被洪水淹没的仓库、歉收的庄稼、在热浪中不堪重负的医院。
基于此,102项活动中有95项避免的损失大于其成本。中位数为3.1倍,平均值为3.8倍,范围从0.6倍到11.8倍。所有7项低于1.0倍的活动均为数字化或辅助工具,其价值是通过其他干预措施间接实现的。
该报告以先进灌溉技术为例进行分析。在具有代表性的规模下,报告模拟了34.2万美元的作物损失折现值与14.8万美元的折现成本之间的比率,即2.3倍。
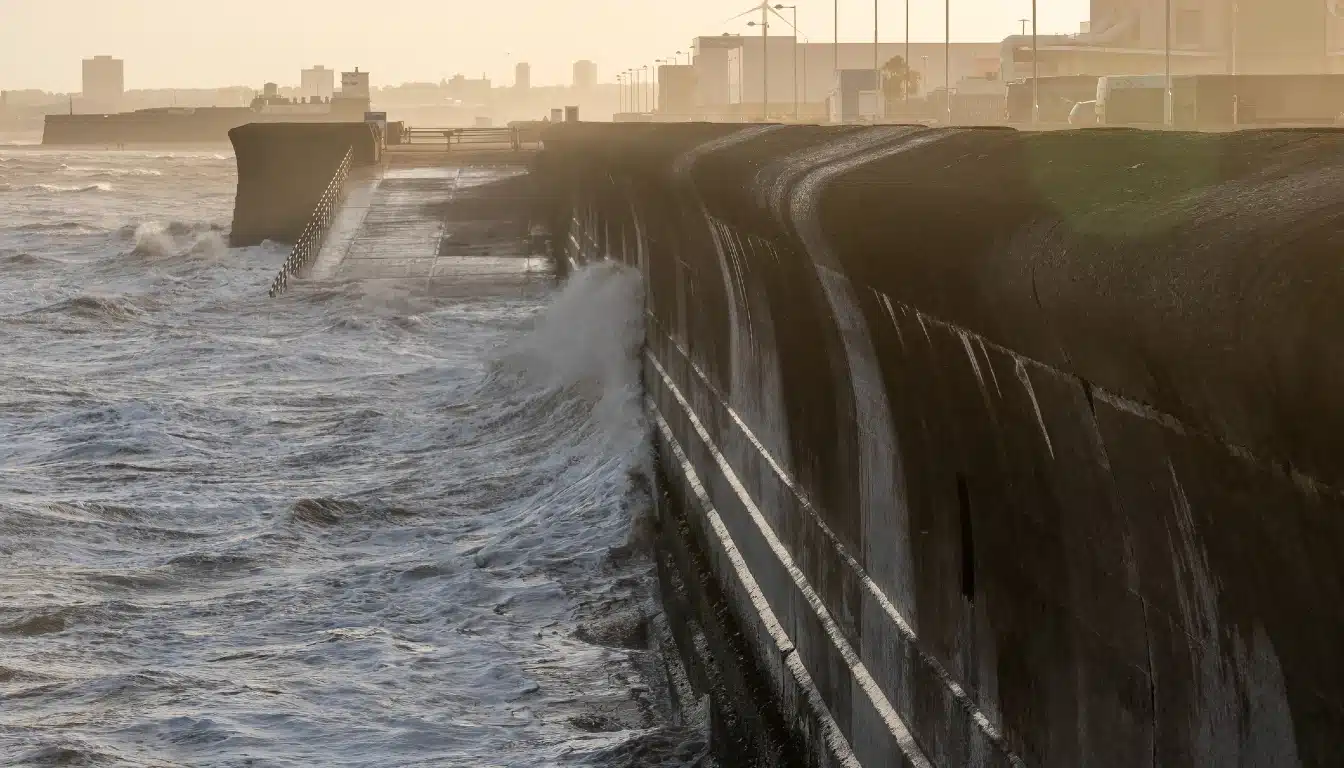
施罗德对所有活动均采用10%的单一贴现率,因此对于长期资产而言,其估值较为保守。以海堤为例,该模型计算出的估值倍数为10.3倍。若社会贴现率为3%,且损失每年增长4%,则同一海堤的估值倍数将达到51.3倍。
影响最大的活动
直接干预措施和预警系统位居榜首。疏散规划和基础设施以11.8倍的倍数位居榜首,其次是抗风暴建筑,倍数为10.9倍。早期预警系统和海堤的倍数均为10.3倍,而高温健康预警系统则达到9.7倍。
气候适应型建筑材料(9.5倍)、应急响应系统(9.2倍)和气候适应型道路建设(8.5倍)构成了上层级。针对单一灾害的活动得分中位数为3.6倍,而多灾害活动的平均得分为2.2倍。
影响和回报指向不同的方向
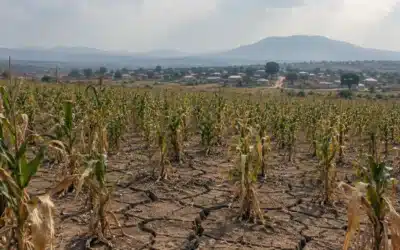
该报告将每项活动与其最接近的投资领域进行匹配,并应用该领域观察到的回报范围。气候分析和软件以17%至23%的回报率领先。野火防治技术紧随其后,回报率为16%至20%,气候适应型农业的回报率为15%至20%。
电网韧性和储能的回报率在10%到25%之间,巨灾债券和保险关联证券的回报率在11%到20%之间。供应链和物流平台的回报率在13%到17%之间。相比之下,防洪和海岸防护、抗热能力和自然资产的回报率则集中在8%到12%之间。
作者写道:“避免损失的成本效益比与投资者预期回报之间没有系统性的关联。”一些回报率最高的活动,例如气候分析和巨灾债券,其影响分布处于中间位置。
在影响程度排名中,差距最为明显。疏散计划、预警系统和高温健康预警系统均位列前五。报告将它们归类为没有直接收入来源的公共产品。同样位列前五的海堤,其影响程度在8%至12%之间,属于防洪和海岸防护范畴,是表中影响程度最低的范围之一。
执行摘要将这一差距与政策联系起来。“值得注意的是,所考察的102项活动的社会价值(效益)与其所取得的投资回报之间的关系很弱;政策激励措施未能支持在最具效益的领域获得可观的回报。”
影响与回报的交汇点
少数几项措施在这两方面都表现出色。抗风暴建筑和高韧性建筑材料在避免损失方面分别排名第二和第六。该报告将建筑韧性的回报率定在 8% 到 14% 之间。
仓库温控(6.8倍)和气候适应型供应链(6.6倍)也跻身前20名。供应链和物流平台是报告中回报率最高的领域之一。同样,微电网和分布式能源的回报率为5.8倍,在电网韧性领域,回报率最高可达25%。
该报告还重点介绍了27项既能减少排放又能减少损失的双重效益活动。每项活动都能达到5倍的效益倍数,并且每投资100万美元可避免超过50吨二氧化碳当量排放。这些活动主要集中在基于自然的解决方案、数字和数据服务、精准农业以及气候适应型基础设施等领域。
报告总结道:“寻求高于市场平均水平回报的投资者将专注于技术驱动和金融创新领域,这些领域的特点是市场增长强劲且商业模式可扩展。”
公共资金仍然填补着这个缺口。
另一方面,还有一些活动具有很高的社会价值,但没有盈利模式。这些活动包括社区适应和本土知识整合。报告称,这“提醒我们,纯粹以商业方式进行适应将会留下重大缺口”。
私人资本规模仍然很小。报告援引气候政策倡议组织的数据显示,目前可追踪的私人适应性融资约为每年4.7亿美元。联合国环境规划署发布的《2025年适应性差距报告》指出,有针对性的政策和混合融资可以将这一数字提升至接近50亿美元。
加州公共雇员退休系统(CalPERS)可持续投资总监纳尔逊·达·康塞桑表示:“增强韧性的需求显而易见,而且日益增长。并非所有适应性解决方案都适合从纯粹的商业角度进行投资;然而,施罗德开发的框架为资产所有者和投资者提供了一种切实可行的方法来评估、比较和确定投资的优先顺序。”
这对上市投资组合意味着什么
施罗德将该框架应用于MSCI ACWI指数的2,476家成分股。仅有268家公司(占11%)获得评分。其中,暖通空调、水务和工程领域的少数公司表现突出,包括江森自控、开利、大金、赛莱默和雅各布斯。
由于这些都是流动性强的大型股,投资者可以低成本地增加投资比例。当跟踪误差约为 9 个基点时,适应性解决方案的权重将从约 3% 上升到 12%。除此之外,投资比例必须来自小型股、私募股权或基础设施。
作者对回报持谨慎态度。他们发现“没有充分的证据表明存在持久的‘适应性阿尔法’”。他们将适应性视为公司质量的标志,而市场可能尚未对此进行充分定价。
该框架的比较情况
其他银行也发布了适应性研究报告。高盛研究部在2025年9月发布了其对企业、家庭和政府投资利好因素的预测。 2025年4月,摩根大通资产管理公司发布了一份关于投资者参与的报告,指出适应性调整的平均收益成本比为4:1。
施罗德投资在某一方面更进一步。它以避免损失为统一标准对每项活动进行评分,然后将其与行业回报和上市市场敞口进行比较。管理咨询公司则分别对市场规模进行了评估。波士顿咨询集团预测,到2030年,年需求量将达到0.5万亿美元至1.3万亿美元。
施罗德北美可持续发展主管玛丽娜·塞韦里诺夫斯基表示:“投资者历来将气候变化的实际影响主要视为对其投资组合的风险,但这个问题还有另一面。气候适应本身正日益成为一项重要的经济和投资考量因素。 ”
那些没有发生的损失
该框架的价值在于让资本市场能够看到避免损失所带来的影响。防风暴建筑、弹性供应链和加固电网本身就能带来实际效益和回报。而对于疏散路线和预警系统而言,它们所能避免的损失仍然取决于公共预算。