Holly Turner và Duncan Hale từ Schroders Capital đã có cuộc trò chuyện với Climate Solutions News trước thềm hội nghị Reset Connect London 2026 , diễn ra tại Excel London vào ngày 23 và 24 tháng 6. Cuộc trò chuyện xoay quanh chiến lược đầu tư ngược dòng của công ty vào hydro xanh, các quỹ chuyển hướng tiền hưu trí và tài sản vào quá trình chuyển đổi năng lượng, tầm quan trọng ngày càng tăng của thích ứng với biến đổi khí hậu, và cách thức các quy định thay đổi của châu Âu sẽ kiểm chứng những gì được coi là đầu tư bền vững.
Hydro xanh đã trải qua vài năm đầy khó khăn. Việc hủy bỏ dự án, vượt chi phí và nhu cầu không đạt được như kỳ vọng đã làm giảm bớt sự hào hứng ban đầu. Các nhà đầu tư đã đổ xô vào trong thời kỳ bùng nổ nay đã rút vốn. Vì vậy, thật đáng ngạc nhiên khi một trong những nhà đầu tư tổ chức lớn trong lĩnh vực chuyển đổi năng lượng lại coi sự sụt giảm này là lý do để đầu tư mạnh hơn chứ không phải rút lui.
Schroders Greencoat là bộ phận chuyên về cơ sở hạ tầng chuyển đổi năng lượng của Schroders Capital, mảng kinh doanh thị trường tư nhân của công ty quản lý tài sản thuộc FTSE 100. Duncan Hale, một nhà quản lý danh mục đầu tư tại đây, có quan điểm khá bình thản về một loại tài sản đã trải qua nhiều biến động cực đoan. Ông nói: “Hydro rõ ràng là một chủ đề rất thú vị và ở một khía cạnh nào đó khá cảm tính. Trong ba hoặc bốn năm qua, nó đã trải qua những đợt hưng phấn thực sự và rồi… điều ngược lại với hưng phấn là gì nhỉ…?” Ông lập luận rằng, xuyên suốt quá trình đó, phương pháp tiếp cận của công ty vẫn nhất quán.
Xây dựng gần khách hàng
Cách tiếp cận đó bắt đầu từ một thực tế vật lý. Theo lời của Hale, hydro là “một phân tử và trong nhiều trường hợp, đó là một phân tử khó di chuyển trong một hệ thống”. Vận chuyển và lưu trữ là nơi mà hiệu quả kinh tế thường bị phá vỡ. Vì vậy, công ty xây dựng cơ sở sản xuất gần nơi hydro được sử dụng, tìm được người mua và coi dòng tiền thu được là mục tiêu chính của hoạt động này.
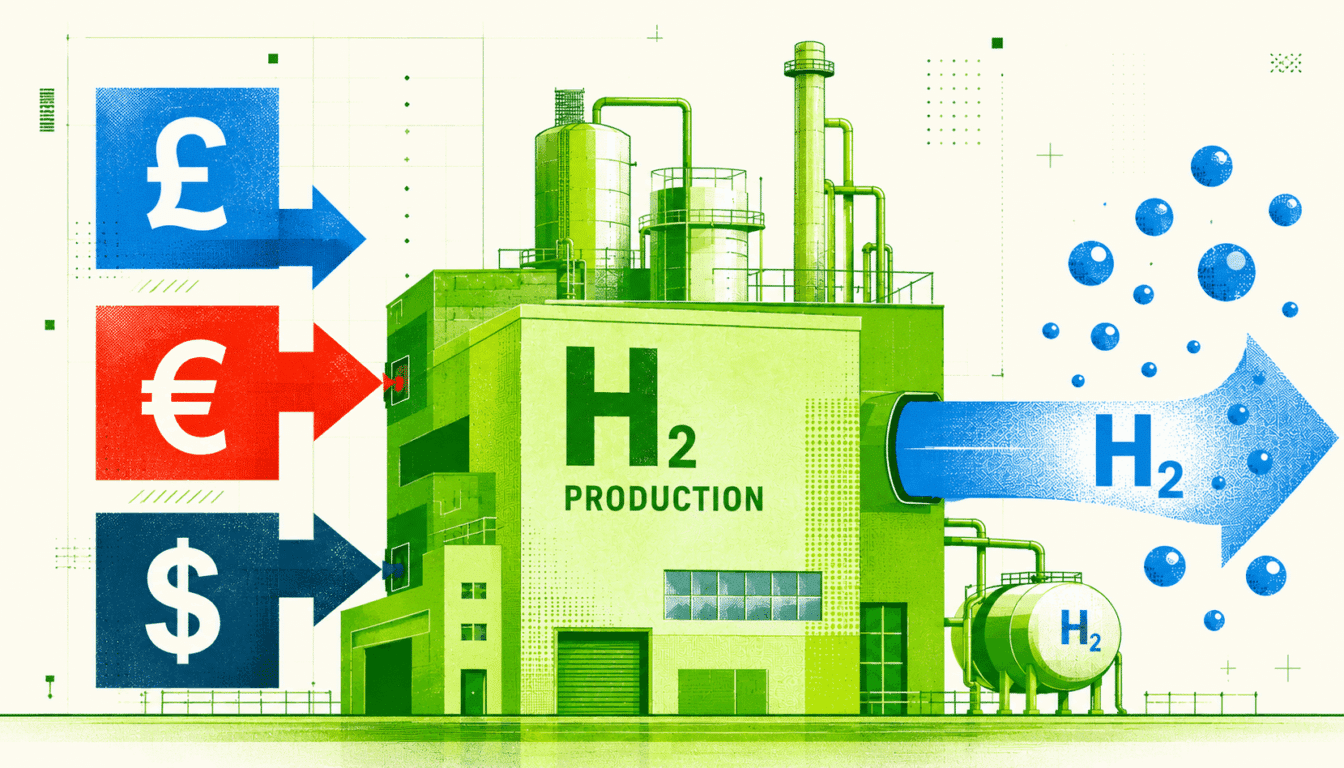
Ví dụ rõ ràng nhất là ở Cumbria. Schroders Greencoat và nhà phát triển Carlton Power đã đạt được quyết định đầu tư cuối cùng cho Dự án Hydro xanh Barrow , một nhà máy 30MW sẽ cung cấp hydro cho nhà máy Kimberly-Clark gần đó. Nhà máy này sản xuất Andrex và Kleenex, và việc sản xuất giấy cần nhiệt lượng cao cấp mà trước đây chủ yếu đến từ việc đốt khí đốt. Hydro sẽ thay thế phần lớn lượng nhiệt đó. Theo ước tính của Schroders Greencoat , nhà máy này có thể giảm lượng khí đốt tự nhiên sử dụng của nhà máy lên đến 50% và giảm lượng khí thải CO2 khoảng 18,300 tấn mỗi năm.
Hale giải thích logic như sau: “Chúng tôi đang xây dựng một dự án gần nhà máy của Kimberly-Clark, nơi họ sản xuất khăn giấy Kleenex,” ông nói. “Họ cần nguồn nhiệt chất lượng cao. Và theo truyền thống, nguồn nhiệt chất lượng cao đó đến từ việc đốt khí đốt.” Nhà máy này bơm hydro trực tiếp đến nhà máy để thay thế khí đốt. “Điều này thật tuyệt vời từ góc nhìn của Kimberly-Clark, vì nó cho phép họ khử carbon một phần trong chuỗi cung ứng của mình.”
Cược trợ cấp để đạt mức ngang bằng
Barrow là dự án đầu tiên mà liên doanh giữa Schroders Greencoat và Carlton Power, Công ty Năng lượng Hydro Xanh , đưa vào xây dựng. Dự án hoạt động dựa trên Hợp đồng Chênh lệch Giá (Contract for Difference), một thỏa thuận được chính phủ hỗ trợ nhằm ấn định giá hydro và do đó mang lại cho các nhà đầu tư doanh thu theo hợp đồng mà họ cần. Ông Hale coi khoản trợ cấp này như một giàn giáo tạm thời chứ không phải là một chỗ dựa lâu dài.
“Chính phủ đang tạo điều kiện để dự án đó trở nên khả thi về mặt kinh tế trong ngắn hạn,” ông nói, “với quan điểm rằng điều đó sẽ kích thích toàn bộ chuỗi cung ứng hydro ở Anh, và hy vọng điều này sẽ dẫn đến việc giá cả giảm dần theo thời gian và việc thực hiện sẽ trở nên kinh tế hơn với ít trợ cấp hơn.” Mô hình mà ông đề cập đến là năng lượng tái tạo. “Mười, mười lăm năm trước, việc xây dựng các nhà máy điện mặt trời và điện gió rất, rất tốn kém,” ông nói. “Nhưng ngày nay, trong nhiều trường hợp, ở nhiều nơi trên thế giới, bao gồm cả ở Anh, bạn có thể xây dựng nhà máy điện mặt trời hoặc điện gió mà không cần trợ cấp của chính phủ.”
Dù rất tin tưởng vào tiềm năng của hydro, nhưng nó vẫn chỉ chiếm một phần nhỏ trong danh mục đầu tư. Trong số các sản phẩm mà Hale quản lý ở mảng năng lượng bán lỏng, khoảng một phần ba tài sản thuộc về năng lượng gió, một phần ba thuộc về năng lượng mặt trời, và một phần ba thuộc về những gì công ty gọi là các tài sản chuyển đổi năng lượng khác. Hydro chiếm “khoảng một phần ba đến một nửa” trong phần cuối cùng đó, tức khoảng 10% tổng danh mục đầu tư. Ông nói: “Đó là một tỷ lệ nhỏ nhưng đang tăng lên”, và “dự kiến sẽ tiếp tục tăng trưởng theo thời gian”.
Cách thức gây quỹ
Nguồn vốn cho những dự án đó đến từ các quỹ do chính Hale giúp thành lập. Đầu năm 2024, Schroders Greencoat đã ra mắt Quỹ Chuyển đổi Năng lượng Bán thanh khoản Schroders Capital , một công cụ theo Điều 9 nhằm vào các khách hàng quỹ hưu trí đóng góp xác định, triển khai vốn vào các lĩnh vực năng lượng gió, năng lượng mặt trời, hydro và lưu trữ ở châu Âu và Mỹ. Cấu trúc bán thanh khoản cho phép các nhà đầu tư bỏ tiền vào cơ sở hạ tầng vốn dĩ kém thanh khoản trong khi vẫn có thể tiếp cận tiền mặt thường xuyên. Điều này rất quan trọng đối với những người tiết kiệm hưu trí, những người không thể khóa vốn trong một thập kỷ.
Một năm sau, công ty đã bổ sung thêm một quỹ trung gian để mở rộng khả năng tiếp cận. Quỹ Tài sản Dài hạn Cơ sở hạ tầng Năng lượng Toàn cầu ( Global Energy Infrastructure Long-Term Asset Fund) hướng các khách hàng giàu có của Vương quốc Anh vào cùng một chiến lược. “Trong khi các tài sản thực như năng lượng tái tạo thường được coi là kém thanh khoản, các quỹ bán thanh khoản và quỹ tài sản dài hạn của chúng tôi tạo ra sự cân bằng bằng cách cung cấp khả năng tiếp cận thanh khoản thường xuyên và minh bạch”, Hale cho biết tại buổi ra mắt. Nền tảng trung tâm dữ liệu Drogheda nằm trong Quỹ Cơ sở hạ tầng Năng lượng Toàn cầu Bán thanh khoản (Semi-Liquid Global Energy Infrastructure Fund) có tính chất thường trực. Thông qua các công cụ này, Schroders Greencoat hiện đang tài trợ khoảng một phần ba các dự án được phê duyệt thông qua vòng tài trợ hydro xanh đầu tiên của Vương quốc Anh.
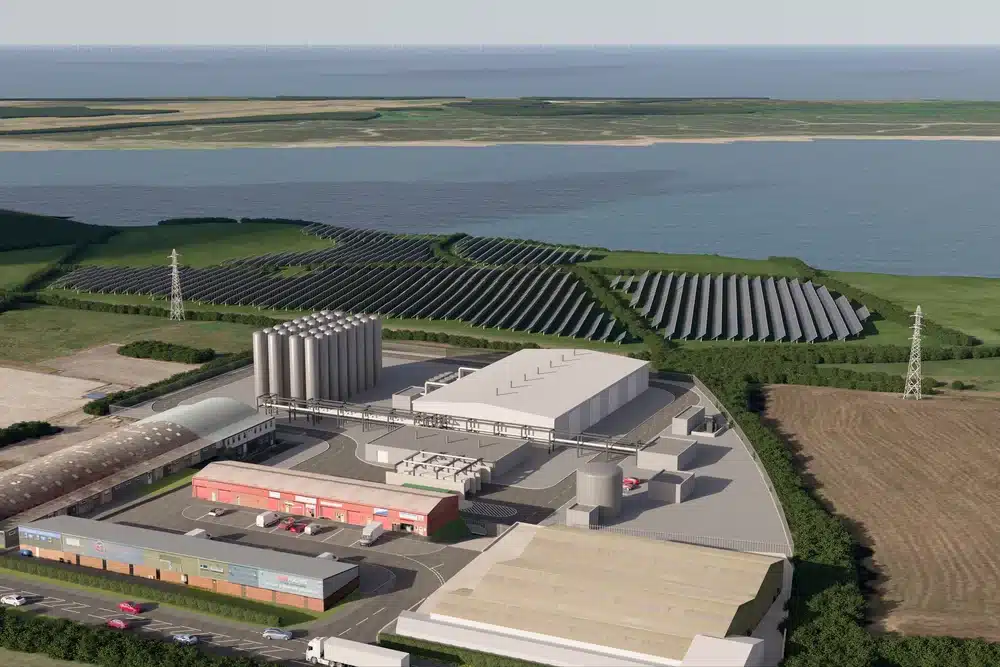
Hình ảnh nhà máy Kimberly-Clark sẽ trông như thế nào. Ảnh do Barrow Green Hydrogen cung cấp.
Vốn sẽ đi về đâu tiếp theo?
Hydro là một phần trong bản đồ rộng hơn về nơi mà nguồn vốn hướng đến mục tiêu khí hậu có thể phát huy tác dụng. Holly Turner, người đứng đầu bộ phận đầu tư bền vững tại Schroders Capital, phân loại bản đồ đó thành các nhóm phản ánh khá chính xác hệ thống phân loại của EU. Các giải pháp carbon thấp bao gồm sản xuất điện từ năng lượng tái tạo thuần túy và phần lớn cơ sở hạ tầng chuyển đổi năng lượng mà Hale đầu tư. Chuyển đổi bao gồm các lĩnh vực phát thải cao tạo ra giá trị khi giảm phát thải carbon, được tài trợ thông qua các hoạt động kinh doanh cho vay bất động sản và cơ sở hạ tầng của công ty.
Nhóm thứ ba ít được chú ý hơn, đó là một phần lý do tại sao Turner thấy nó thú vị. Bà gọi chúng là “các yếu tố hỗ trợ”, “các giải pháp tài chính giúp gián tiếp giảm phát thải carbon” thông qua một sản phẩm hoặc dịch vụ. Bà chỉ ra các doanh nghiệp kinh tế tuần hoàn và hiệu quả, loại hình “giải quyết các nút thắt quan trọng trong hệ thống”. Đây là lĩnh vực mà công ty tập trung đầu tư vốn tư nhân vào các doanh nghiệp vừa và nhỏ. Bà nói: “Chúng tôi có thể xem xét việc chuyên nghiệp hóa hoặc mở rộng các doanh nghiệp đó để giải quyết nút thắt đó”.
Một xu hướng mới nổi lên đưa logic của hydro trở lại điểm xuất phát, đó là nhu cầu điện năng. Schroders Greencoat đã ra mắt một nền tảng cơ sở hạ tầng kỹ thuật số xanh tại Ireland, một liên doanh 50:50 với Greencoat Renewables, bắt đầu với một địa điểm ở Drogheda được quy hoạch cho một trung tâm dữ liệu 36MW. Quốc gia này là một trường hợp thử nghiệm tự nhiên. Như Hale lưu ý, Ireland là “thủ đô trung tâm dữ liệu của châu Âu”, và khoảng 23% tổng lượng điện của Ireland được sử dụng cho các trung tâm dữ liệu , một áp lực đã khiến chính phủ phải tạm dừng các dự án xây dựng mới trước khi gần đây dỡ bỏ lệnh cấm đó. Mục tiêu của công ty là cung cấp điện năng xanh chất lượng cao cho các địa điểm để các nhà cung cấp có thể xây dựng.
Thích ứng ngày càng được ưu tiên
Ưu tiên khác của Turner trong năm nay có phần nghiêm túc hơn. Bên cạnh việc cắt giảm khí thải, công ty hiện đang xem xét khả năng thích ứng và chống chịu với biến đổi khí hậu như một chủ đề đầu tư khả thi, thông qua các danh mục đầu tư bảo hiểm khí hậu và vốn tư nhân tại các thị trường mới nổi. Các quỹ này tập trung vào khoảng cách bảo vệ, tức là sự khác biệt giữa tổn thất được bảo hiểm và không được bảo hiểm do thiên tai tại các thị trường đang phát triển.
“Thật tệ khi phải nói rằng đây là cơ hội để thích ứng và tăng cường khả năng phục hồi,” bà nói, “nhưng tôi thực sự nghĩ rằng điều này đang ngày càng trở nên quan trọng.” Bà lưu ý rằng các cuộc thảo luận về rủi ro khí hậu vật lý đã gia tăng, gửi “một tín hiệu lớn hơn đến cộng đồng đầu tư” rằng thích ứng là một lĩnh vực mà cả chính sách và nhu cầu đều sẽ cần nhiều hơn trong tương lai.
Một định nghĩa khắt khe hơn về tính bền vững
Ẩn sau dòng chảy các thương vụ là một câu hỏi đã ám ảnh toàn bộ lĩnh vực tài chính: Làm thế nào để giải quyết thực tế rằng các nhãn ESG đã được gắn vào các danh mục đầu tư chỉ khác biệt một chút so với các danh mục đầu tư thông thường?
Câu trả lời của Turner là một khuôn khổ nội bộ phân cấp. Ở một đầu là “xu hướng” bền vững. Ở đây, mục tiêu bền vững chỉ áp dụng cho toàn bộ danh mục đầu tư, chứ không phải cho từng khoản đầu tư riêng lẻ. Một quỹ có thể đặt mục tiêu cường độ carbon trung bình thấp hơn so với chỉ số tham chiếu, nhưng vẫn nắm giữ các công ty riêng lẻ mà nếu đứng một mình sẽ không vượt qua được bài kiểm tra bền vững. Mục tiêu là sự kết hợp tổng thể, và các cổ phiếu riêng lẻ được đánh giá dựa trên cách chúng tác động đến sự kết hợp đó chứ không phải dựa trên giá trị riêng của chúng.
Ở thái cực đối lập là "đầu tư bền vững", trong đó mỗi khoản đầu tư riêng lẻ phải vượt qua ngưỡng bền vững nhất định trước khi được đưa vào danh mục. "Sẽ có một bộ tiêu chí hoặc điều kiện để xác định xem khoản đầu tư hoặc các khoản đầu tư riêng lẻ đó có đủ điều kiện để được coi là bền vững hay không," bà nói. Sự khác biệt nằm ở chỗ một danh mục đầu tư trông có vẻ "xanh" ở mức trung bình và một danh mục chỉ được xây dựng từ các khoản đầu tư đáp ứng đầy đủ các tiêu chí bền vững.
Bà cũng phản bác quan điểm cho rằng tác động xã hội đạt được bằng cách hy sinh lợi nhuận tài chính. Schroders đã thực hiện một nghiên cứu chung với Trường Kinh doanh Saïd thuộc Đại học Oxford, phân tích 257 công ty niêm yết công khai có tác động xã hội. Bà cho biết: “Các danh mục đầu tư có tác động xã hội có thể tạo ra lợi nhuận tuyệt đối và lợi nhuận điều chỉnh rủi ro cạnh tranh mạnh mẽ so với các danh mục đầu tư rộng hơn không bị ràng buộc”. Kể từ đó, công ty đã mở rộng nghiên cứu đó sang lĩnh vực vốn tư nhân và nợ cơ sở hạ tầng.
Về những tranh cãi chính trị xung quanh nhãn hiệu ESG, bà cho rằng công ty không hề lùi bước. "Chúng tôi thực sự không thay đổi lập trường hay cách tiếp cận tổng thể của công ty chút nào," bà nói, thay vào đó mô tả đó là sự "trưởng thành" trong việc coi tính bền vững là "động lực vật chất thúc đẩy việc tạo ra giá trị hoặc quản lý rủi ro" chứ không phải là một mệnh lệnh đạo đức.
Việc điều chỉnh siết chặt các quy định.
Bộ quy tắc của châu Âu đang thay đổi trong bối cảnh này. Hệ thống hiện hành, được thiết lập bởi Quy định về Công bố Thông tin Tài chính Bền vững của EU, phân loại các quỹ bằng hai nhãn mà thị trường coi là cách nói ngắn gọn cho tham vọng. Các quỹ theo Điều 8 , được gọi là "xanh nhạt", thúc đẩy các đặc điểm về môi trường hoặc xã hội. Các quỹ theo Điều 9, thuộc nhóm "xanh đậm", phải có đầu tư bền vững làm mục tiêu cốt lõi. Quỹ chuyển đổi năng lượng hàng đầu của Schroders Greencoat nằm trong danh mục Điều 9 nghiêm ngặt hơn. Ủy ban hiện có kế hoạch loại bỏ cả hai nhãn này và thay thế chúng bằng các danh mục mới, bao gồm một danh mục dành riêng cho quá trình chuyển đổi.
Turner hoan nghênh động thái hướng tới việc dán nhãn sản phẩm cụ thể hơn, và bà rất vui khi thấy sự chuyển đổi sang một danh mục khác. "Chúng tôi hoan nghênh danh mục này nói chung," bà nói. Vấn đề nằm ở bằng chứng. Sự chuyển đổi rất khó chứng minh vì nó diễn ra theo thời gian.
“Bằng chứng về sự chuyển đổi và khoảng thời gian cần thiết để đạt được sự chuyển đổi đó là điều đòi hỏi sự trình bày và đo lường rất rõ ràng,” bà nói. Theo lời bà, đó không phải là “một thước đo đơn giản”. Các nhà quản lý sẽ phải chứng minh mức độ chuyển đổi mà một tài sản đạt được trong suốt thời gian nắm giữ, và vai trò thực sự của nhà quản lý là gì, cho dù trực tiếp điều hành tài sản hay chỉ đơn thuần là hợp tác với công ty để thay đổi. Sự khác biệt giữa mô hình quản lý trực tiếp của Hale và phương pháp tiếp cận nhẹ nhàng hơn chính là loại chi tiết mà các cơ quan quản lý muốn được làm rõ.
Phiên họp toàn thể của COP30 tại Brazil. Hình ảnh: Biến đổi khí hậu của Liên Hợp Quốc. Các nhà quản lý tài sản cần hợp tác để thúc đẩy thay đổi chính sách nhằm đạt được kết quả trên phạm vi toàn cầu.
Vận động hành lang bằng tập thể, không phải bằng loa phóng thanh.
Điều này dẫn đến những câu hỏi về chính sách vĩ mô, động lực xuyên quốc gia và vai trò mà các nhà quản lý tài sản như Schroders Capital có thể đóng góp. Các hội nghị thượng đỉnh COP liên tiếp đều kết thúc với cam kết vốn thấp hơn nhiều so với nhu cầu chuyển đổi và thích ứng, và COP30 năm ngoái tại Belém đã không đưa ra được lộ trình nhiên liệu hóa thạch nào được thống nhất. Bà Turner tỏ ra thận trọng về việc một nhà quản lý đơn lẻ có thể thay đổi điều đó đến mức nào. Bà nói: “Một vài kỳ COP gần đây đều tương tự nhau”, và tiếp tục “chứng minh nhu cầu về vốn” tập trung vào sự trao đổi giữa các nước phát triển và đang phát triển.
Hoạt động vận động chính sách của công ty tập trung vào mục tiêu chứ không ồn ào. Bà cho biết, trong nội bộ Greencoat, “chúng tôi sẽ xác định các chính sách cụ thể của Vương quốc Anh mà chúng tôi muốn tham gia”. Ngoài ra, công việc còn được thực hiện thông qua các tổ chức thành viên “thu thập phản hồi tập thể từ các thành viên của họ”, cùng với việc phản hồi trực tiếp cho các cơ quan quản lý về các quy định sắp tới như SDR và SFDR. Bà nói: “Tôi nghĩ đây là một câu hỏi đang được đặt ra nhiều hơn về việc nên đóng vai trò nào”.
Bản năng đó, cam kết sớm và để cấu trúc doanh nghiệp đảm nhiệm phần việc nặng nhọc, bắt nguồn từ nhà máy Kleenex ở Cumbria. Thị trường đã mất ba năm để quyết định xem hydro sẽ mang lại sự hưng phấn hay thất vọng. Schroders Greencoat đã dành thời gian đó để xây dựng một nhà máy với người mua đã có sẵn, một hợp đồng đã được ký kết, và một canh bạc rằng khoản trợ cấp sẽ được loại bỏ đúng thời hạn. Việc phần còn lại của ngành có đi theo chiến lược này hay không sẽ quyết định cách thức giai đoạn chuyển đổi tiếp theo được tài trợ như thế nào.