Wood Mackenzie dự báo ngành điện châu Âu sẽ đạt được 80% sản lượng điện không phát thải carbon vào năm 2030, tuy nhiên EU27 sẽ không đạt được mục tiêu về năng lượng tái tạo do công suất pin lưu trữ tăng hơn gấp ba lần.
Theo Wood Mackenzie, ngành điện châu Âu sẽ đạt được 80% sản lượng điện không phát thải carbon vào năm 2030. Công ty tư vấn này đã công bố dự báo vào ngày 29 tháng 9 trong báo cáo Triển vọng lập kế hoạch chiến lược thị trường điện châu Âu năm 2026. Tuy nhiên, họ cũng nhận thấy khu vực này sẽ không đạt được mục tiêu về năng lượng tái tạo trong cùng kỳ.
Bản dự báo này bao gồm 35 thị trường quốc gia đến năm 2060, và các số liệu đề cập đến tất cả các thị trường này trừ khi được đánh dấu là EU27. Bản dự báo kỳ vọng tiến độ sẽ tăng tốc sau năm 2030, với năng lượng tái tạo đạt 83% tổng nguồn cung trên tất cả 35 thị trường vào năm 2050.
EU27 chưa đạt được mục tiêu về năng lượng tái tạo.
Tính trên phạm vi 27 quốc gia thành viên EU, năng lượng tái tạo sẽ chiếm 63.7% tổng nguồn cung vào năm 2030. Con số này thấp hơn mục tiêu 65% trong gói Fit-for-55 và mục tiêu 69% được đặt ra trong chương trình REPowerEU. Như vậy, tỷ lệ sản xuất điện không phát thải carbon của khối đang tăng nhanh, trong khi tỷ lệ năng lượng tái tạo lại tụt hậu so với tham vọng của chính khối.
Hai con số này đo lường những điều khác nhau. Sản lượng điện không phát thải carbon bao gồm điện hạt nhân cùng với điện gió, điện mặt trời và thủy điện, đó là lý do tại sao nó cao hơn nhiều so với tỷ lệ năng lượng tái tạo. Fit-for-55 là gói chính sách của EU nhằm cắt giảm lượng khí thải ròng 55% vào năm 2030, trong khi REPowerEU đã nâng mục tiêu về năng lượng tái tạo sau cuộc xâm lược Ukraine của Nga.
Điện gió ngoài khơi giải thích phần lớn sự chênh lệch này. Wood Mackenzie dự kiến công suất sẽ đạt 73GW vào năm 2030 và 148GW vào năm 2035, mặc dù những hạn chế về chuỗi cung ứng sẽ làm chậm quá trình xây dựng. Do đó, các nhà máy điện khí sẽ sản xuất nhiều hơn khoảng 6% trong giai đoạn từ năm 2026 đến năm 2040 so với các dự báo trước đó.
Năng lượng mặt trời và pin lưu trữ dẫn đầu quá trình xây dựng.
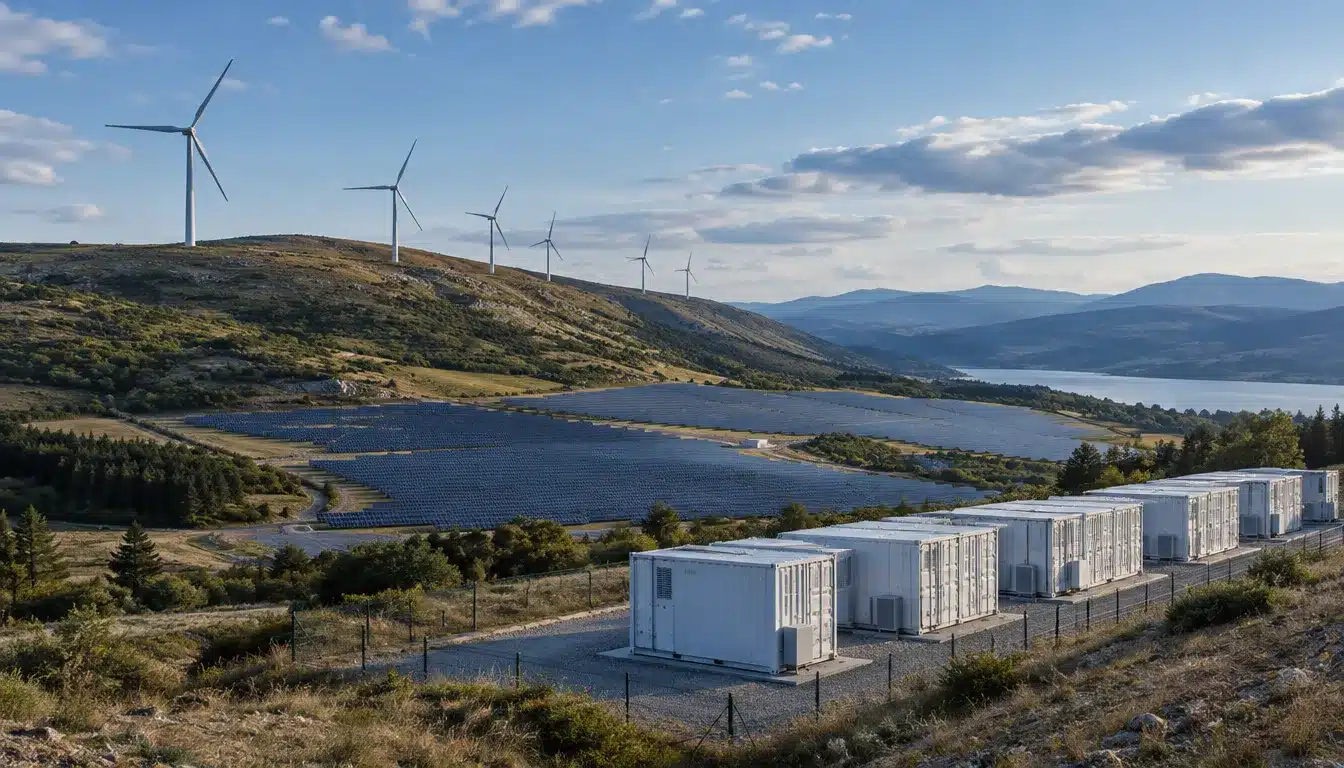
Công suất điện mặt trời sẽ tăng gần gấp đôi, lên 637 GWac vào năm 2030, với khoảng 61 GW được bổ sung mỗi năm. Trong khi đó, công suất điện gió trên đất liền sẽ đạt 17 GW mỗi năm, nâng tổng công suất lên 346 GW.
Công nghệ lưu trữ pin đang phát triển nhanh nhất. Dung lượng sẽ tăng hơn gấp ba lần, từ 47GW lên 163GW vào năm 2030. Đức, Anh, Ý và Ba Lan sẽ chiếm hơn một nửa mức tăng trưởng đó, trong đó Đức đã thu hút đầu tư hàng tỷ euro vào công nghệ lưu trữ.
Khí đốt vẫn được sử dụng để tạo sự linh hoạt trong khi than đá đang dần biến mất.
Công suất điện khí sẽ tăng 5% lên 273GW vào năm 2030. Tuy nhiên, tần suất hoạt động của các nhà máy điện khí sẽ giảm, với tỷ lệ sử dụng giảm từ 27% xuống 22%. Đến năm 2060, nguồn cung điện khí sẽ giảm 45%.
Trên thực tế, các nhà máy điện khí chuyển từ cung cấp điện năng số lượng lớn sang cung cấp điện dự phòng. Chúng sẽ đảm bảo nhu cầu trong những giờ mà điện gió và điện mặt trời không đáp ứng đủ, trong khi pin lưu trữ sẽ xử lý những biến động ngắn hạn hơn. Sự thay đổi này làm giảm doanh thu của nhà máy, ngay cả khi các nhà điều hành vẫn duy trì công suất lớn hơn trong hệ thống.
Sản lượng điện từ than sẽ giảm một nửa, từ 457 TWh năm 2025 xuống còn 237 TWh năm 2030. Sau đó, toàn bộ các nhà máy điện than của EU27 sẽ ngừng hoạt động hoàn toàn vào năm 2050. Sự suy giảm này phản ánh xu hướng chuyển đổi toàn cầu rộng lớn hơn, khi năng lượng tái tạo vượt qua than đá để trở thành nguồn năng lượng lớn nhất thế giới. Trong khi đó, công suất điện hạt nhân sẽ tăng trưởng thông qua việc kéo dài tuổi thọ và các chương trình xây dựng mới.
Mohammed Alraood, nhà phân tích nghiên cứu về năng lượng châu Âu tại Wood Mackenzie, cho biết: “Quá trình chuyển đổi năng lượng của châu Âu đang đi đúng hướng.” Ông nói thêm: “Chi phí phát thải ngày càng tăng sẽ buộc phải đưa ra những quyết định mang tính cấu trúc mà thị trường chỉ mới bắt đầu tính đến.” Ông cũng cho rằng khí đốt sẽ vẫn được sử dụng trong những trường hợp năng lượng tái tạo không thể đáp ứng được nhu cầu.
Nhu cầu tăng không đồng đều trên khắp lục địa.
Tổng nhu cầu điện năng đạt 4,103 TWh vào năm 2030, cao hơn 11% so với năm 2025. Sau đó, con số này sẽ tăng lên 6,152 TWh vào năm 2050. Các trung tâm dữ liệu là động lực chính thúc đẩy sự gia tăng trong ngắn hạn, trong khi giá điện giảm sẽ tạo tiền đề cho việc điện khí hóa từ những năm 2030 trở đi.
Xe điện sẽ tiêu thụ nhiều điện năng hơn, tăng từ 39 TWh vào năm 2025 lên 577 TWh vào năm 2050. Trong cùng thời kỳ, sản lượng hydro nối lưới tăng từ gần như bằng không lên 417 TWh.
Việc sử dụng máy bơm nhiệt sẽ tăng hơn năm lần vào năm 2060. Tuy nhiên, chi phí ban đầu cao đồng nghĩa với việc hầu hết các thị trường sẽ không đạt được mục tiêu quốc gia về máy bơm nhiệt.
Tốc độ tăng trưởng cũng sẽ khác nhau tùy theo khu vực. Bắc Âu chứng kiến tốc độ tăng trưởng nhu cầu mạnh nhất, đạt 81% vào năm 2050, trong khi Nam Âu chỉ đạt 52%. Đối với các nhà quy hoạch lưới điện, điều đó có nghĩa là nhu cầu đầu tư rất khác nhau giữa các thị trường. Tuy nhiên, xu hướng vẫn rõ ràng, với việc sản xuất điện không phát thải carbon sẽ chiếm ưu thế trong nguồn cung ở khắp mọi nơi.