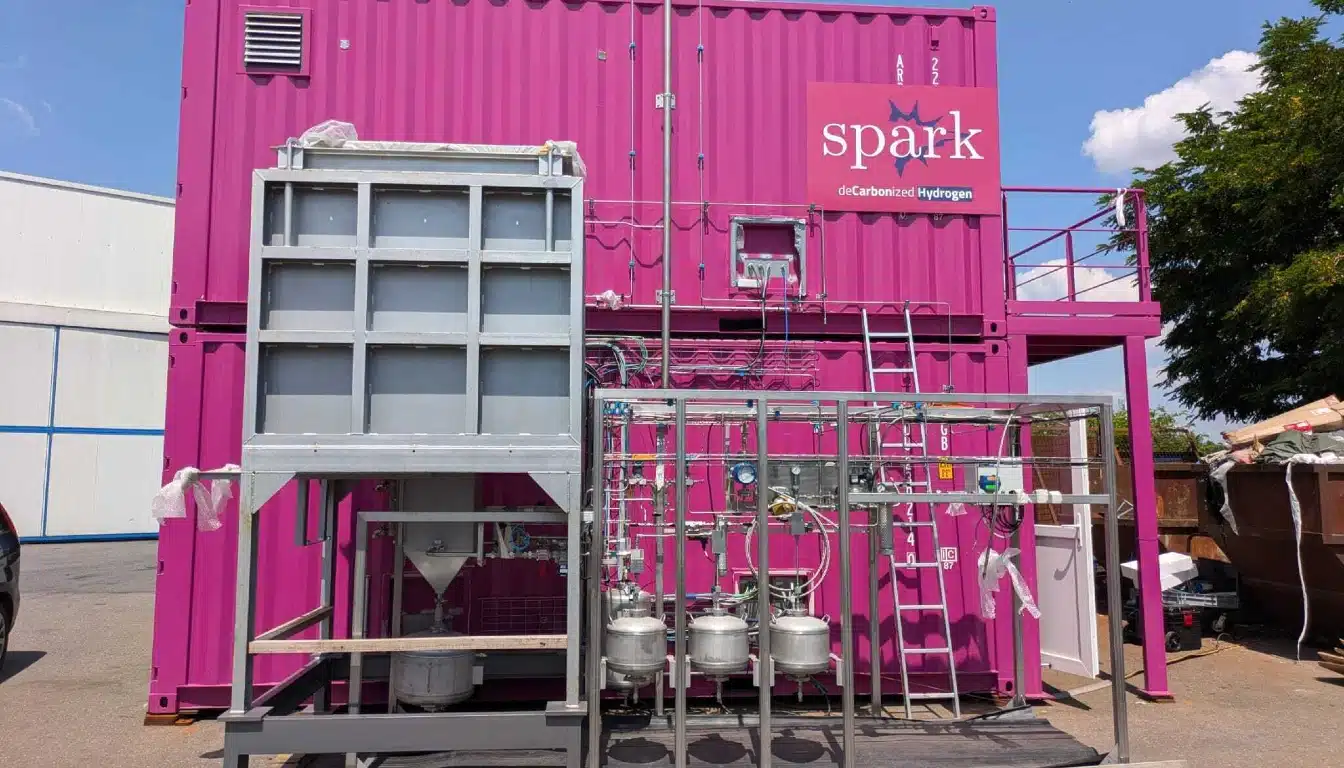
Spark Cleantech'in CEO'su ve Kurucu Ortağı Patrick Peters, darbeli plazmanın doğal gazdan endüstriyel bir brülöre ulaşmadan önce karbonu nasıl arındırabileceğini ve bunun neden ağır bir sübvansiyona ihtiyaç duymadan ekonomik olarak işleyebileceğine inandığını açıklıyor.
Ağır sanayi, küresel CO₂ emisyonlarının yaklaşık beşte birini oluşturuyor, ancak Avrupa'nın hidrojen politikasının çoğu elektroliz düşünülerek yazılmış durumda. 2022 yılında CentraleSupélec laboratuvarlarında kurulan Paris merkezli Spark Cleantech, farklı bir yol izliyor. Reaktörü, bir fabrikanın gaz tedariki ile brülörleri arasında yer alıyor ve metanı yanma olmadan hidrojen ve katı karbona ayırıyor. Şirket, Aralık 2025'te A Serisi finansman turunda 30 milyon Euro topladı ve ilk ticari ünitelerini 2027'de faaliyete geçirmeyi hedefliyor. Climate Solutions News, Patrick Peters'a teknoloji, karbon ürünü, düzenleyici boşluk ve yatırım gerekçesi hakkında on soru yöneltti.
Metan plazmalizi, çeşitli biçimlerde on yıllardır varlığını sürdürmektedir. Tarihsel olarak endüstriyel ölçeğe ulaşmasını engelleyen neydi ve Spark Cleantech, öncüllerinin çözemediği hangi sorunu çözdü?
Metan plazmalizinin endüstriyel ölçekte uygulanmasında üç engel vardı: yüksek enerji maliyetleri, tutarsız karbon kalitesi ve reaktör dayanıklılığı sorunları. İlk sistemler enerji yoğundu, düşük değerli karbon üretiyordu ve elektrot bozulması ve kirlenmesinden muzdaripti.
Tescilli termal olmayan plazma reaktörümüz, su elektrolizine kıyasla enerji kullanımını %20 oranında azaltır, üstün uygulamalar için yüksek saflıkta karbon siyahı üretir ve uzun vadeli istikrar için kirlenmeye dayanıklı malzemeler kullanır.
Su elektrolizine kıyasla beş kat daha az elektrik tüketimi iddiasında bulunuyorsunuz. Bu hangi çalışma koşulları altında geçerlidir ve müşteri yenilenebilir enerji yerine şebeke elektriğiyle çalışıyorsa durum nasıl değişir?
Elektrik tüketiminin beş kat daha düşük olması, güç kaynağına bağlı olmaksızın reaktörümüzün sabit bir teknik avantajıdır. Reaktörü çalıştırmak için kullanılan elektriğin CO₂ emisyonları, reaktörün kendisinden değil, yalnızca elektriğin nasıl üretildiğine bağlıdır. Temiz bir şebekede hem enerji hem de emisyon avantajları en üst düzeye çıkarılır. Fosil yakıtlı bir şebekede ise enerji verimliliği korunur, ancak elektrik kaynağına bağlı emisyonlar devam eder.
Spark Cleantech'in CEO'su ve Kurucu Ortağı Patrick Peters
Katı karbon, ekonominizin merkezinde yer alıyor, ancak karbon siyahı pazarı olgunlaşmış ve yerleşik üreticilerin hakimiyetinde. Pil üretimi gibi zorlu son kullanım alanları için malzemenizi nasıl nitelendiriyorsunuz ve alıcılar şu anda ne kadar fiyat farkı ödemeye razı?
Enerji verimliliğimiz ve düşük CO₂ emisyonlarımız, özellikle katı AB düzenlemeleri altında, geleneksel fırın karbon siyahlarına göre bize rekabet avantajı sağlıyor. Karbon siyahına özel ihtiyacı olan ve ürünümüzle ilgilenen potansiyel bir müşteriyle zaten görüşmeler yürütüyoruz. Bu durum, sürdürülebilirlik ve performansın kritik olduğu pil üretimi gibi zorlu son kullanım alanları için yeterlilik kazanmamızı sağlıyor.
Teknolojiniz, müşterinin mevcut gaz şebekesi ile brülörleri arasında yer alıyor. Uygulamada, endüstriyel işletmeciler, on yıllardır aynı şekilde işlettikleri altyapıyı değiştirmeye ne kadar direnç gösteriyorlar?
Endüstriyel üreticiler, teknolojimizin sağladığı yüksek enerji verimliliğinden büyük ölçüde etkileniyor. Birçok oyuncu, karbon emisyonlarını azaltmak için süreçlerinde hem doğal gaz hem de hidrojen kullanmak zorunda. Bu alanda büyük bir endüstriyel ortakla, altyapıyı bu avantajlara uyarlamaya yönelik gerçek dünya hazırlığını gösteren bir proje başlatıyoruz.
Biyometan hammaddesi kullanıldığında sıfır hatta negatif karbon ayak izi elde edildiğini belirtiyorsunuz. Modelinizin gerektirdiği hacim ve fiyat noktalarında biyometan ne kadar bulunabilir durumda ve bir müşteri fosil gaz kullanmaya devam ederse karbon muhasebesi nasıl etkilenir?
Biyometan şu anda fosil metandan üç ila dört kat daha pahalı, ancak pazarı genişliyor ve devlet teşvikleri maliyetleri dengelemeye yardımcı olurken, benimsenmeyi ve gelecekteki fiyat düşüşlerini de teşvik ediyor.
Bu, sürecimiz için sıfır veya negatif karbon ayak izi sağlar. Eğer bir müşteri fosil gaz kullanıyorsa, emisyonlar pozitif kalır, ancak yine de geleneksel yöntemlere göre daha düşük olur ve biyometana erişim arttıkça sorunsuz bir geçiş sağlar.
İlk sözleşmeleri imzaladınız ve ticari birimlerin devreye alınması için 2027 yılını hedefliyorsunuz. Bu tarihi en çok geciktirebilecek iki veya üç değişken nedir ve bunları nasıl yönetiyorsunuz?
Ticari kullanıma geçiş için hedefimiz 2027 yılı ve ilk sözleşmelerin imzalanması planlanıyor. Zaman çizelgesini etkileyebilecek ana değişkenler izin ve düzenlemeler, tedarik zinciri ve müşteri sahasının hazır olmasıdır.
İzin ve düzenlemeler konusunda, hidrojen projeleri özellikle Avrupa'da uzun onay süreçleriyle karşı karşıya kalıyor. RED III ve CBAM gibi çerçevelere uyum sağlamak için düzenleyicilerle erken aşamada iletişime geçiyoruz. Tedarik zincirinde, elektrotlar ve plazma jeneratörleri gibi kritik bileşenlerin tedarik süreleri uzundur. Çok yıllık anlaşmalar ve yedek tedarikçiler sağladık. Müşteri sahası hazırlığı konusunda, gaz tedarikinde, elektrik altyapısında veya alım sözleşmelerinde yaşanan gecikmeler ilerlemeyi durdurabilir. Müşterilerimizi zaman çizelgesine uymaya teşvik etmek için kilometre taşı bazlı ödemeler kullanıyoruz.
Hidrojeni, ekipman satmak yerine yerinde üretim ve işletme yapan bir hizmet olarak tanımlıyorsunuz. Bu modelin doğrudan sermaye ekipmanı satışına tercih edilmesinin sebebi neydi ve Spark ölçeklendikçe bu modelin riskleri nelerdir?
Hidrojen-Hizmet Olarak (HaaS) modelini ekipman satışına tercih etmemizin üç nedeni var. Birincisi, giriş engelinin daha düşük olması: müşteriler ön riskten kaçınıyor ve biz teknik ve performans sorumluluğunu üstleniyoruz. İkincisi, tekrarlayan gelir: uzun vadeli alım sözleşmeleri istikrarlı nakit akışı sağlıyor ve yatırımcılar için cazip hale geliyor. Üçüncüsü ise sürekli optimizasyon: yerinde operasyon, gerçek dünya verilerini kullanarak verimliliği ve karbon kalitesini iyileştirmemizi sağlıyor.
Spark için riskler mevcuttur. Yüksek başlangıç maliyetlerinden kaynaklanan sermaye harcaması yükü, proje finansmanı ve ortaklıklar yoluyla yönetilir. Performans garantilerinden kaynaklanan operasyonel yükümlülük, yedeklilik ve sıkı bakım ile azaltılır. Dağıtılmış operasyonlardan kaynaklanan ölçeklendirme karmaşıklığı, uzaktan izleme ve otomasyon yoluyla basitleştirilir.
AB'nin hidrojen politikası çerçevesinin büyük bir kısmı elektrolitik yeşil hidrojen üzerine kurulmuştur. Düzenleyici ortam, sizin gibi metan bazlı yöntemleri aktif olarak destekliyor mu, yoksa sizin ihtiyaçlarınız göz önünde bulundurulmadan tasarlanmış bir çerçeve içinde mi çalışıyorsunuz?
AB'nin Yenilenebilir Enerji Direktifi (RED III) ve Hidrojen Yetkilendirilmiş Yasaları da dahil olmak üzere hidrojen politikası çerçevesi, öncelikle elektrolitik yeşil hidrojen için tasarlanmıştır. Bizimki gibi metan bazlı yöntemler, yenilenebilir elektrik girdilerine odaklanan mevcut tanımlara tam olarak uymamaktadır. Bununla birlikte, iki cesaret verici gelişme var.
Birincisi biyometan bazlı hidrojen. AB, biyometanı yenilenebilir bir yakıt olarak kabul ediyor, bu nedenle biyometan kullanan sürecimiz RED III kapsamında "yenilenebilir hidrojen" olarak nitelendiriliyor. İkincisi ise karbon yakalama ve depolama. Fosil gaz hammaddeleri için AB, karbon yakalama ve depolama ile hidrojen konusundaki tutumunu geliştiriyor. Kalıcı olarak depolanabilen katı karbon yan ürünümüz, düzenleyici yol henüz net olmasa da, yakında geçerli bir karbon azaltma stratejisi olarak kabul edilebilir.
Metan plazmalizinin gelecekteki düzenlemelerde adil bir şekilde temsil edilmesini sağlamak için CEN ve IEA Hidrojen TCP gibi politika yapıcılar ve standart kuruluşlarıyla aktif olarak iletişim halindeyiz. Bu arada, karbon ayak izimizi doğrulamak için biyometan için ISCC sertifikasyonu gibi mevcut çerçeveleri kullanıyoruz.
Ağır sanayi, küresel CO₂ emisyonlarının yaklaşık beşte birini oluşturuyor, ancak yine de karbonsuzlaştırma sürecinin en yavaş ilerlediği sektör olmaya devam ediyor. Sizce bu alan, enerji üretimi veya ulaştırmaya kıyasla bugüne kadar neden daha az yatırım ve politika ilgisi çekti?
Ağır sanayinin yavaş dekarbonizasyonu üç yapısal zorluktan kaynaklanmaktadır. Birincisi, yüksek enerji talebi. Çelik, çimento ve cam gibi endüstriler, yenilenebilir elektrik veya yeşil hidrojenle büyük ölçekte elde edilmesi zor olan 1,000 ila 2,000°C gibi aşırı ısıya ihtiyaç duymaktadır. İkincisi, ekonomik teşvikler. Yenilenebilir enerjinin artık maliyet açısından rekabetçi olduğu elektrik üretimi veya elektrikli araçların sübvansiyonlardan yararlandığı ulaşım sektörünün aksine, endüstriyel dekarbonizasyon güçlü politika desteğinden yoksundur. AB ETS gibi karbon fiyatları, ton başına yaklaşık 80 € civarında olup, fosil yakıtlardan geçişi haklı çıkaracak kadar yüksek değildir. Üçüncüsü, teknolojik olgunluk. Hidrojen DRI yoluyla yeşil çelik ve çimento için karbon yakalama gibi birçok düşük karbonlu çözüm, yüksek sermaye harcaması ve kanıtlanmamış güvenilirlik ile hala pilot aşamasındadır.
Yatırımlar, risk-ödül oranının elverişsiz olması nedeniyle geride kaldı. Sanayi oyuncuları, değişken bir politika ortamında belirsiz getirilerle yüksek başlangıç maliyetleriyle karşı karşıya. Spark Cleantech olarak, bu sorunu, minimum altyapı değişikliği gerektiren ve anında emisyon azaltımı sağlayan, mevcut brülörlerde fosil gazın hidrojenle değiştirilmesi gibi hazır çözümlere odaklanarak ele alıyoruz.
Şu ana kadar fon toplama konusunda açıkça başarılı oldunuz. Yatırımcılar ve analistler çok sayıda endüstriyel karbonsuzlaştırma sunumu dinliyor. Potansiyel getiri açısından diğer çözümlerden sizi ayıran özellikler nelerdir?
Yatırımcılar sayısız karbonsuzlaştırma sunumu duyuyor, ancak Spark Cleantech üç nedenden dolayı öne çıkıyor. Birincisi, çift gelir akışı. Saf hidrojen odaklı şirketlerin aksine, hem hidrojeni hem de karbon siyahını paraya çevirerek geliri çeşitlendiriyor ve kar marjlarını iyileştiriyoruz. Karbon ürünümüz bir atık akışı değil, pillerde ve lastiklerde artan talebe sahip yüksek değerli bir yan üründür. İkincisi, enerji verimliliği. Elektrolize kıyasla beş kat daha düşük elektrik tüketimimiz, özellikle elektriğin pahalı olduğu bölgelerde daha düşük işletme maliyetleri anlamına geliyor. Bu da hidrojenimizi ağır sübvansiyonlar olmadan bile maliyet açısından rekabetçi hale getiriyor. Üçüncüsü, ölçeklenebilirlik ve esneklik. Modüler reaktörlerimiz, merkezi hidrojen üretiminin taşıma ve depolama zorluklarından kaçınarak, endüstriyel tesislerde yerinde konuşlandırılabilir. Bu, altyapı maliyetlerini düşürür ve benimsenmeyi hızlandırır.
Ayrıca, HaaS modelimiz teşvikleri uyumlu hale getiriyor. Müşteriler ekipman için değil, hidrojen üretimi için ödeme yapıyor; bu da onların riskini azaltırken bizim için de düzenli gelir sağlıyor. 2027'de ilk ticari ünitelerin devreye alınması ve büyük sanayi şirketleriyle yapılan niyet mektupları (LOI) ile, patlayıcı büyüme potansiyeli taşıyan bir pazarda erken hareket etme avantajını yakalamaya hazırız.