Wood Mackenzie, Avrupa'nın enerji sektörünün 2030 yılına kadar %80 sıfır karbonlu üretime ulaşmasını bekliyor; ancak batarya kapasitesinin üç kattan fazla artması nedeniyle AB27 ülkeleri yenilenebilir enerji hedeflerine ulaşamayacak.
Wood Mackenzie'ye göre, Avrupa'nın enerji sektörü 2030 yılına kadar %80 oranında sıfır karbonlu üretime ulaşacak. Danışmanlık şirketi bu tahmini 29 Eylül'de yayınladığı "Avrupa Enerji Piyasaları Stratejik Planlama Görünümü 2026" raporunda açıkladı. Ancak, aynı dönemde bölgenin kendi yenilenebilir enerji hedeflerini tutturamayacağını da belirtiyor.
Bu görünüm, 2060 yılına kadar 35 ulusal pazarı kapsıyor ve rakamlar, AB27 olarak işaretlenmedikçe tüm pazarları ifade ediyor. 2030'dan sonra ilerlemenin hızlanması ve 2050 yılına kadar tüm 35 pazarda yenilenebilir enerjinin arzın %83'üne ulaşması bekleniyor.
AB27 ülkeleri yenilenebilir enerji konusunda yetersiz kalıyor.
AB27 bazında, yenilenebilir enerji kaynakları 2030 yılına kadar arzın %63.7'sini oluşturacak. Bu oran, Fit-for-55 paketindeki %65 hedefinin ve REPowerEU kapsamında belirlenen %69'un altında kalıyor. Dolayısıyla, bloğun sıfır karbonlu üretim payı hızla artarken, yenilenebilir enerji payı kendi hedeflerinin gerisinde kalıyor.
Bu iki rakam farklı şeyleri ölçüyor. Sıfır karbonlu üretim, nükleer enerjiyi rüzgar, güneş ve hidroelektrik enerjisiyle birlikte sayıyor; bu nedenle yenilenebilir enerji payının oldukça üzerinde yer alıyor. Fit-for-55, AB'nin 2030 yılına kadar net emisyonları %55 oranında azaltmayı hedefleyen paketidir; REPowerEU ise Rusya'nın Ukrayna'yı işgalinden sonra yenilenebilir enerji hedefini yükseltmiştir.
Açık deniz rüzgar enerjisi, bu farkın büyük bir bölümünü açıklıyor. Wood Mackenzie, kapasitenin 2030 yılına kadar 73 GW'a ve 2035 yılına kadar 148 GW'a ulaşmasını bekliyor, ancak tedarik zincirindeki sınırlamalar gelişmeyi yavaşlatacak. Sonuç olarak, doğalgaz santralleri 2026 ile 2040 yılları arasında önceki tahminlere göre yaklaşık %6 daha fazla enerji üretecek.
Güneş enerjisi ve bataryalar, altyapı geliştirme çalışmalarına öncülük ediyor.
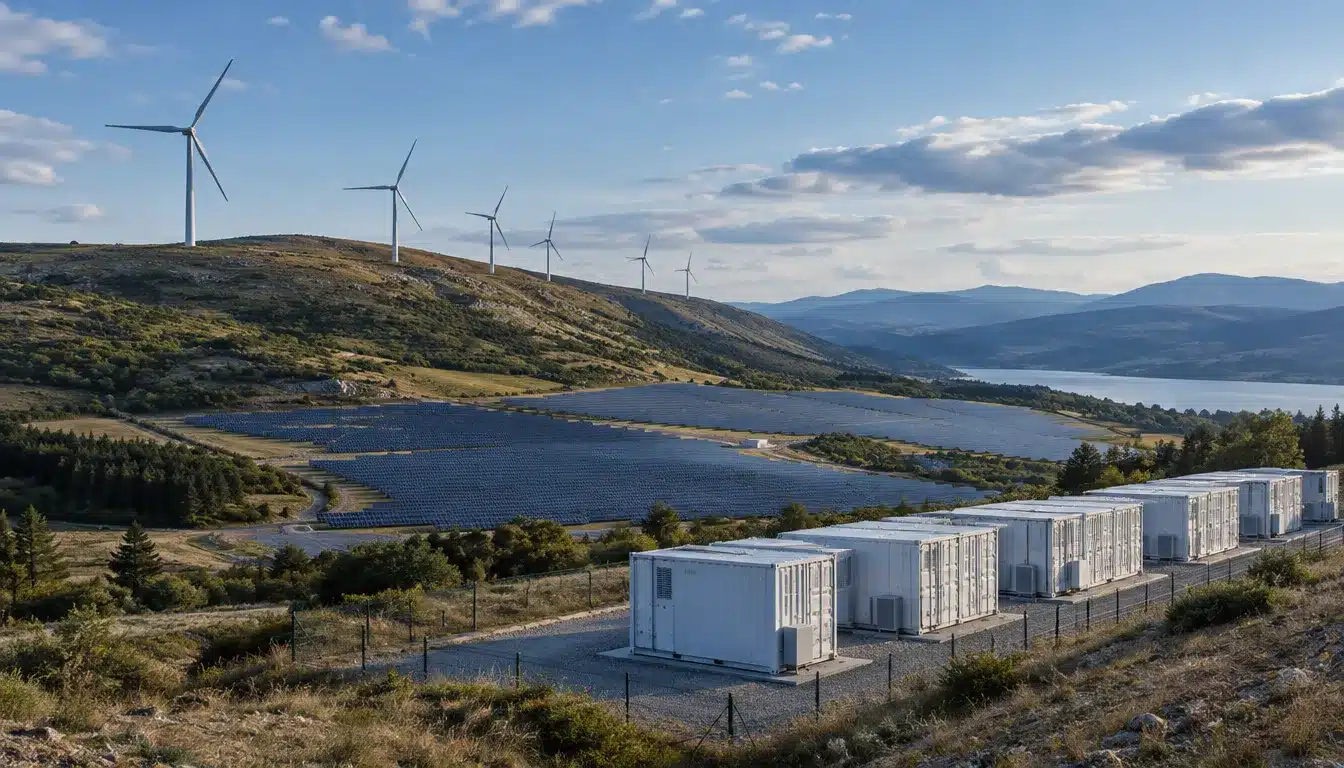
Güneş enerjisi kapasitesi 2030 yılına kadar yaklaşık iki katına çıkarak 637 GWac'a ulaşacak ve her yıl yaklaşık 61 GW eklenecek. Bu arada, karasal rüzgar enerjisi kapasitesine yılda 17 GW daha eklenecek ve toplam kapasite 346 GW'a ulaşacak.
Pil depolama, tüm sektörler arasında en hızlı büyüyen sektör. Kapasite 2030 yılına kadar 47 GW'tan 163 GW'a çıkarak üç kattan fazla artacak. Bu büyümenin yarısından fazlası Almanya, İngiltere, İtalya ve Polonya'dan gelecek; Almanya halihazırda milyarlarca avroluk depolama yatırımı çekiyor.
Kömürün kullanımının azalmasıyla birlikte doğalgaz, esneklik sağlamak için kalmaya devam ediyor.
Doğalgaz kapasitesi 2030 yılına kadar %5 artarak 273 GW'a ulaşacak. Ancak santrallerin çalışma sıklığı azalacak ve kullanım oranı %27'den %22'ye düşecek. 2060 yılına kadar doğalgaz arzı %45 oranında düşecek.
Pratikte, doğalgaz santralleri toplu tedarikten yedeklemeye geçiyor. Rüzgar ve güneş enerjisinin talebi karşılayamadığı saatlerde devreye giriyorlar, bataryalar ise daha kısa süreli dalgalanmaları karşılıyor. Bu değişiklik, operatörler sistemde daha fazla kapasite tutsalar bile, santral gelirlerini azaltıyor.
Kömürden enerji üretimi 2025'teki 457 TWh'den 2030'da 237 TWh'ye düşerek yarı yarıya azalacak. AB27 ülkelerinin kömür santralleri ise 2050 yılına kadar tamamen devre dışı kalacak. Bu düşüş, yenilenebilir enerjinin dünyanın en büyük enerji kaynağı olarak kömürü geride bırakmasıyla birlikte yaşanan daha geniş küresel değişimi yansıtıyor . Bu arada, nükleer kapasite ise ömür uzatma ve yeni inşa programları yoluyla artacak.
Wood Mackenzie'de Avrupa enerji araştırma analisti olan Mohammed Alraood, "Avrupa'nın enerji geçişi yolunda ilerliyor" dedi. "Artan emisyon maliyetleri, piyasaların henüz fiyatlandırmaya başladığı yapısal kararları zorunlu kılacak" diye ekledi. Ayrıca, yenilenebilir enerjinin yetersiz kaldığı anlarda doğalgazın enerji karışımında yer almaya devam edeceğini söyledi.
Kıta genelinde talep artışı düzensiz bir şekilde gerçekleşiyor.
Toplam enerji talebi 2030 yılına kadar 4,103 TWh'ye ulaşarak 2025 seviyelerinin %11 üzerine çıkacak. Ardından 2050 yılına kadar 6,152 TWh'ye yükselecek. Kısa vadeli artışın itici gücü veri merkezleri olurken, düşen enerji fiyatları 2030'lardan itibaren elektrifikasyonun önemini artıracak.
Elektrikli araçlar çok daha fazla enerji tüketecek; bu tüketim 2025'te 39 TWh'den 2050'de 577 TWh'ye yükselecek. Aynı dönemde, şebekeye bağlı hidrojen üretimi neredeyse sıfırdan 417 TWh'ye çıkacak.
Isı pompası kullanımı 2060 yılına kadar beş kattan fazla artacak. Bununla birlikte, yüksek başlangıç maliyetleri nedeniyle çoğu pazar ulusal ısı pompası hedeflerine ulaşamayacak.
Büyüme bölgelere göre de farklılık gösterecektir. Kuzey Avrupa, 2050 yılına kadar %81 ile en güçlü talep artışını gösterirken, Güney Avrupa %52 ile geride kalacaktır. Şebeke planlamacıları için bu, bir pazardan diğerine çok farklı yatırım ihtiyaçları anlamına gelir. Yine de yön açık: sıfır karbonlu üretim her yerde arzı domine edecek.