Wood Mackenzie คาดการณ์ว่าภาคพลังงานของยุโรปจะผลิตพลังงานที่ปราศจากคาร์บอนได้ถึง 80% ภายในปี 2030 แต่กลุ่มประเทศ EU27 จะยังคงไม่บรรลุเป้าหมายด้านพลังงานหมุนเวียน เนื่องจากกำลังการผลิตแบตเตอรี่เพิ่มขึ้นมากกว่าสามเท่า
จากข้อมูลของ Wood Mackenzie ระบุว่า ภาคพลังงานของยุโรปจะบรรลุเป้าหมายการผลิตไฟฟ้าที่ปราศจากคาร์บอนถึง 80% ภายในปี 2030 บริษัทที่ปรึกษาดังกล่าวเผยแพร่การคาดการณ์นี้เมื่อวันที่ 29 กันยายนในรายงาน Europe Power Markets Strategic Planning Outlook 2026 อย่างไรก็ตาม รายงานยังพบว่าภูมิภาคนี้จะพลาดเป้าหมายด้านพลังงานหมุนเวียนของตนเองในช่วงเวลาเดียวกันด้วย
รายงานฉบับนี้ครอบคลุมตลาดระดับชาติ 35 แห่งไปจนถึงปี 2060 และตัวเลขต่างๆ นั้นหมายถึงทุกตลาด ยกเว้นตลาดที่ระบุว่าเป็นกลุ่ม EU27 โดยคาดว่าความคืบหน้าจะเร่งตัวขึ้นหลังปี 2030 และพลังงานหมุนเวียนจะคิดเป็น 83% ของอุปทานทั้งหมดใน 35 ตลาดภายในปี 2050
กลุ่มประเทศ EU27 ยังขาดแง่พลังงานหมุนเวียน
เมื่อพิจารณาจากกลุ่มประเทศ EU27 พลังงานหมุนเวียนจะคิดเป็น 63.7% ของปริมาณไฟฟ้าทั้งหมดภายในปี 2030 ซึ่งต่ำกว่าเป้าหมาย 65% ในแผน Fit-for-55 และ 69% ที่กำหนดไว้ภายใต้ REPowerEU ดังนั้น สัดส่วนการผลิตไฟฟ้าแบบไร้คาร์บอนของกลุ่มประเทศนี้จึงเพิ่มขึ้นอย่างรวดเร็ว ในขณะที่สัดส่วนพลังงานหมุนเวียนกลับล้าหลังกว่าเป้าหมายที่ตั้งไว้
ตัวเลขทั้งสองวัดสิ่งต่างกัน การผลิตไฟฟ้าที่ปราศจากคาร์บอนนับรวมพลังงานนิวเคลียร์ พลังงานลม พลังงานแสงอาทิตย์ และพลังงานน้ำ ซึ่งเป็นเหตุผลว่าทำไมสัดส่วนของพลังงานหมุนเวียนจึงสูงกว่ามาก โครงการ Fit-for-55 เป็นมาตรการของสหภาพยุโรปเพื่อลดการปล่อยก๊าซเรือนกระจกสุทธิลง 55% ภายในปี 2030 ในขณะที่โครงการ REPowerEU ได้เพิ่มเป้าหมายด้านพลังงานหมุนเวียนขึ้นหลังจากรัสเซียรุกรานยูเครน
พลังงานลมในทะเลเป็นสาเหตุสำคัญของช่องว่างดังกล่าว Wood Mackenzie คาดการณ์ว่ากำลังการผลิตจะเพิ่มขึ้นเป็น 73 กิกะวัตต์ภายในปี 2030 และ 148 กิกะวัตต์ภายในปี 2035 แม้ว่าข้อจำกัดด้านห่วงโซ่อุปทานจะทำให้การสร้างโรงไฟฟ้าพลังงานลมในทะเลช้าลงก็ตาม ส่งผลให้โรงไฟฟ้าพลังงานก๊าซจะผลิตพลังงานเพิ่มขึ้นประมาณ 6% ระหว่างปี 2026 ถึง 2040 เมื่อเทียบกับการคาดการณ์ก่อนหน้านี้
พลังงานแสงอาทิตย์และแบตเตอรี่เป็นหัวใจหลักของการก่อสร้าง
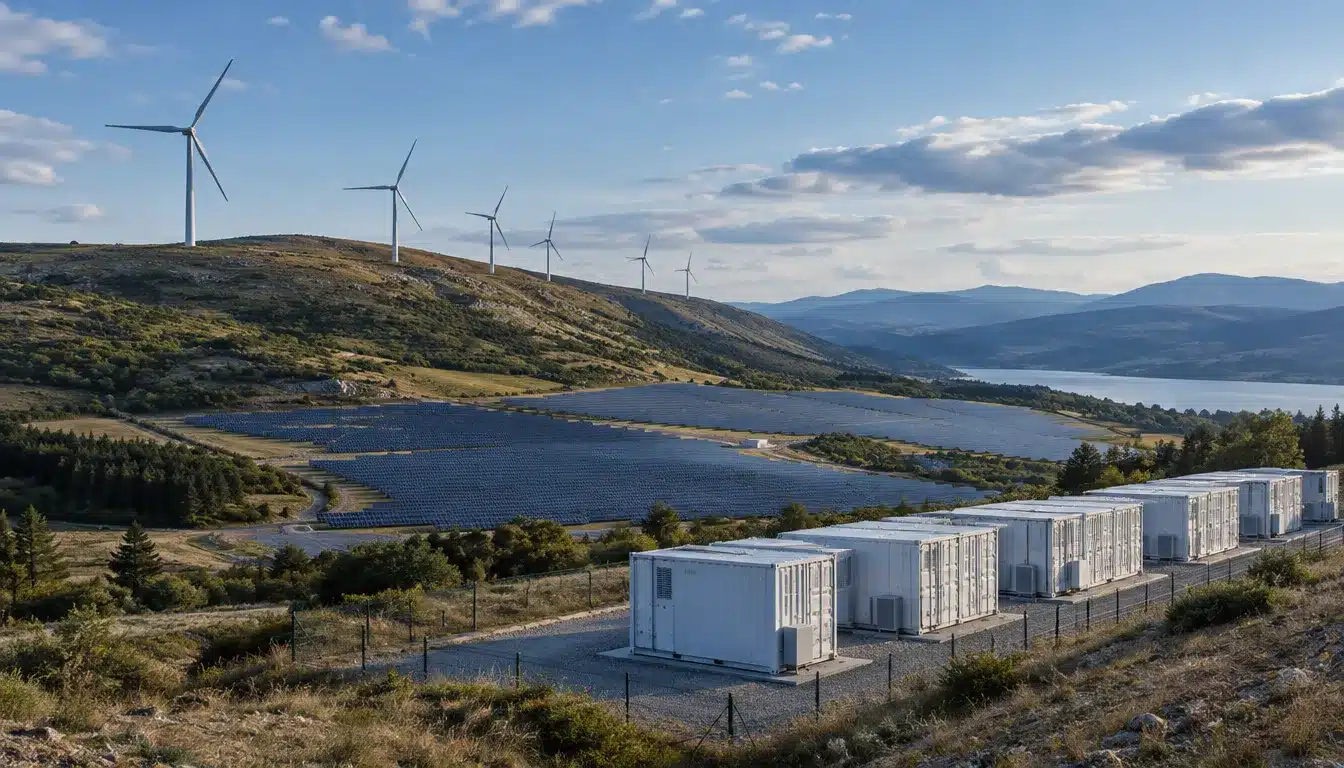
กำลังการผลิตพลังงานแสงอาทิตย์จะเพิ่มขึ้นเกือบเท่าตัวเป็น 637 กิกะวัตต์ (GWac) ภายในปี 2030 โดยเพิ่มขึ้นประมาณ 61 กิกะวัตต์ในแต่ละปี ในขณะเดียวกัน กำลังการผลิตพลังงานลมบนบกจะเพิ่มขึ้น 17 กิกะวัตต์ต่อปี ทำให้กำลังการผลิตรวมเพิ่มขึ้นเป็น 346 กิกะวัตต์
ระบบจัดเก็บพลังงานแบตเตอรี่เติบโตเร็วที่สุด โดยกำลังการผลิตจะเพิ่มขึ้นมากกว่าสามเท่าจาก 47 กิกะวัตต์เป็น 163 กิกะวัตต์ภายในปี 2030 เยอรมนี สหราชอาณาจักร อิตาลี และโปแลนด์ จะมีส่วนแบ่งมากกว่าครึ่งหนึ่งของการเติบโตนั้น โดยเยอรมนีได้ดึงดูดการลงทุนด้านการจัดเก็บพลังงานมูลค่าหลายพันล้านยูโร ไป แล้ว
ก๊าซธรรมชาติยังคงอยู่เพื่อความยืดหยุ่น ในขณะที่ถ่านหินกำลังค่อยๆ หายไป
กำลังการผลิตก๊าซจะเพิ่มขึ้น 5% เป็น 273 กิกะวัตต์ภายในปี 2030 แต่จำนวนครั้งในการใช้งานจะลดลง โดยอัตราการใช้งานจะลดลงจาก 27% เหลือ 22% และภายในปี 2060 ปริมาณการจัดส่งก๊าซจะลดลงถึง 45%
ในทางปฏิบัติ โรงไฟฟ้าก๊าซจะเปลี่ยนจากแหล่งผลิตหลักไปเป็นแหล่งสำรอง โดยจะทำหน้าที่จ่ายไฟในช่วงเวลาที่พลังงานลมและพลังงานแสงอาทิตย์ไม่เพียงพอต่อความต้องการ ในขณะที่แบตเตอรี่จะรับมือกับความผันผวนในช่วงเวลาสั้นๆ การเปลี่ยนแปลงนี้ส่งผลกระทบต่อรายได้ของโรงไฟฟ้า แม้ว่าผู้ประกอบการจะยังคงรักษากำลังการผลิตไว้ในระบบมากขึ้นก็ตาม
การผลิตไฟฟ้าจากถ่านหินจะลดลงครึ่งหนึ่ง จาก 457 เทราวัตต์ชั่วโมง (TWh) ในปี 2025 เหลือ 237 เทราวัตต์ชั่วโมง (TWh) ในปี 2030 และโรงไฟฟ้าถ่านหินของกลุ่มประเทศ EU27 จะยุติการใช้งานทั้งหมดภายในปี 2050 การลดลงนี้สะท้อนให้เห็นถึงการเปลี่ยนแปลงในระดับโลกที่กว้างขึ้น โดย พลังงาน หมุนเวียนกำลังแซงหน้าถ่านหินขึ้นมาเป็นแหล่งพลังงานที่ใหญ่ที่สุดของโลก ในขณะเดียวกัน กำลังการผลิตไฟฟ้าจากพลังงานนิวเคลียร์จะเพิ่มขึ้นจากการต่ออายุการใช้งานและโครงการก่อสร้างใหม่
โมฮัมเหม็ด อัลราอูด นักวิเคราะห์วิจัยด้านพลังงานของยุโรปจากวูด แมคเคนซี กล่าวว่า “การเปลี่ยนผ่านด้านพลังงานของยุโรปกำลังเป็นไปตามแผน” เขากล่าวเสริมว่า “ต้นทุนการปล่อยก๊าซเรือนกระจกที่เพิ่มสูงขึ้นจะบังคับให้เกิดการตัดสินใจเชิงโครงสร้าง ซึ่งตลาดเพิ่งเริ่มประเมินราคา” เขายังกล่าวอีกว่าก๊าซธรรมชาติจะยังคงเป็นส่วนหนึ่งของแหล่งพลังงานสำรองในกรณีที่พลังงานหมุนเวียนไม่สามารถตอบสนองความต้องการได้
ความต้องการเพิ่มสูงขึ้นอย่างไม่เท่ากันทั่วทั้งทวีป
ความต้องการใช้พลังงานรวมจะแตะระดับ 4,103 เทราวัตต์ชั่วโมง (TWh) ในปี 2030 ซึ่งสูงกว่าระดับในปี 2025 ถึง 11% จากนั้นจะเพิ่มขึ้นเป็น 6,152 เทราวัตต์ชั่วโมง (TWh) ในปี 2050 ศูนย์ข้อมูลเป็นตัวขับเคลื่อนการเพิ่มขึ้นในระยะสั้น ขณะที่ราคาพลังงานที่ลดลงจะช่วยส่งเสริมการใช้พลังงานไฟฟ้าตั้งแต่ปี 2030 เป็นต้นไป
รถยนต์ไฟฟ้าจะใช้พลังงานมากขึ้นอย่างมาก โดยเพิ่มขึ้นจาก 39 เทราวัตต์ชั่วโมง (TWh) ในปี 2025 เป็น 577 เทราวัตต์ชั่วโมง (TWh) ในปี 2050 ในขณะเดียวกัน การผลิตไฮโดรเจนที่เชื่อมต่อกับโครงข่ายไฟฟ้าจะเพิ่มขึ้นจากเกือบเป็นศูนย์เป็น 417 เทราวัตต์ชั่วโมง (TWh) ในช่วงเวลาเดียวกัน
การใช้งานปั๊มความร้อนจะขยายตัวมากกว่าห้าเท่าภายในปี 2060 อย่างไรก็ตาม ต้นทุนเริ่มต้นที่สูงหมายความว่าตลาดส่วนใหญ่จะไม่บรรลุเป้าหมายการใช้ปั๊มความร้อนระดับชาติ
การเติบโตจะแตกต่างกันไปตามภูมิภาค ยุโรปเหนือมีการเติบโตของความต้องการที่แข็งแกร่งที่สุด โดยคาดว่าจะอยู่ที่ 81% ภายในปี 2050 ในขณะที่ยุโรปใต้ตามหลังอยู่ที่ 52% สำหรับผู้วางแผนระบบโครงข่ายไฟฟ้า นั่นหมายถึงความต้องการการลงทุนที่แตกต่างกันอย่างมากในแต่ละตลาด ถึงกระนั้น ทิศทางก็ชัดเจน โดยการผลิตไฟฟ้าแบบไร้คาร์บอนจะครองตลาดการจัดหาพลังงานในทุกที่