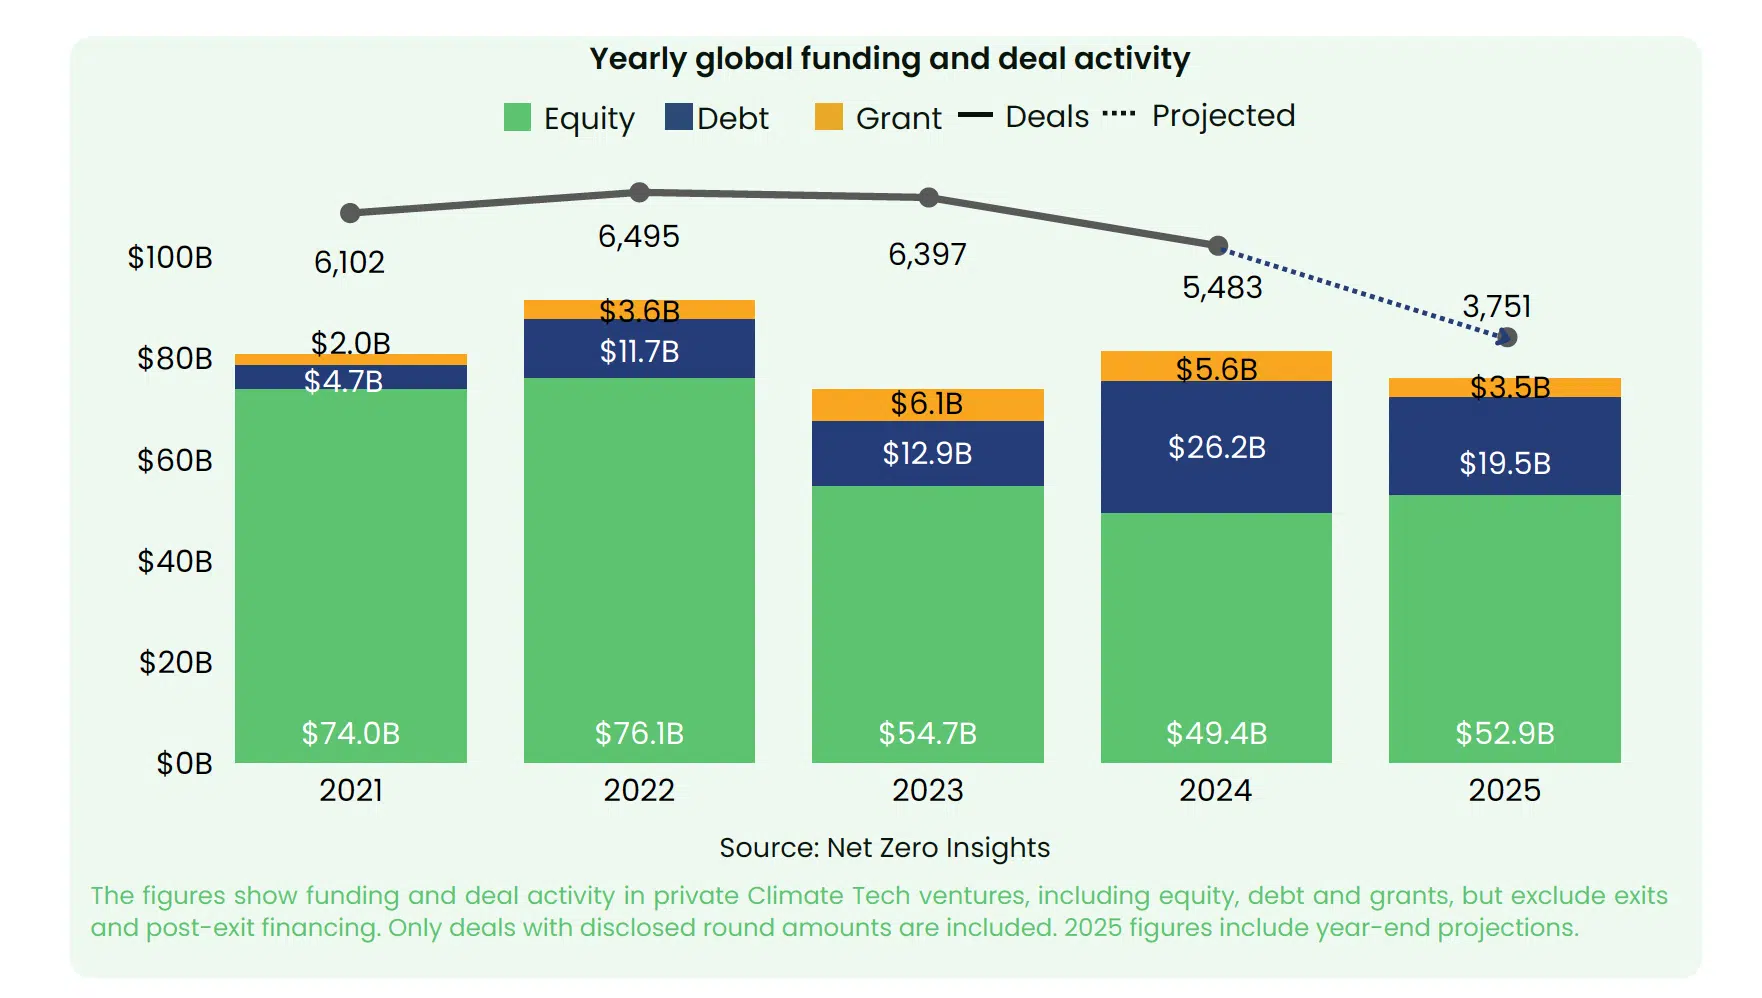
เทคโนโลยีด้านสภาพภูมิอากาศในปี 2025 ไม่ใช่ภาคส่วนบุกเบิกที่ไร้กฎเกณฑ์อีกต่อไปแล้ว แต่ได้เข้าสู่สิ่งที่Net Zero Insightsเรียกว่ายุคแห่งการลงมือปฏิบัติ ซึ่งถูกกำหนดโดยความคาดหวังที่สูงขึ้น ตัวกรองการลงทุนที่เข้มงวดขึ้น และแรงกดดันที่เพิ่มขึ้นในการบรรลุความพร้อมเชิงพาณิชย์ ตามรายงานสถานการณ์เทคโนโลยีด้านสภาพภูมิอากาศปี 2025 ขององค์กรดังกล่าว คาดการณ์ว่าเงินทุนทั่วโลกจะคงอยู่เหนือ 52.9 พันล้านดอลลาร์เป็นปีที่สามติดต่อกัน แต่ความมั่นคงที่เห็นได้ชัดนี้กลับปกปิดความเปราะบางที่ลึกกว่า กิจกรรมการทำข้อตกลงลดลงประมาณ 30 เปอร์เซ็นต์ การลงทุนในระยะเริ่มต้นหดตัวลงสู่ระดับต่ำสุดในรอบห้าปี และธุรกิจเทคโนโลยีขั้นสูงจำนวนมากยังคงติดอยู่ระหว่างต้นแบบที่มีแนวโน้มดีกับความเป็นไปได้ในเชิงพาณิชย์
รายงานฉบับนี้สะท้อนให้เห็นถึงการเปลี่ยนแปลงนี้ได้อย่างชัดเจนเป็นพิเศษ “ปี 2025 คือจุดเปลี่ยนสำคัญของเทคโนโลยีด้านสภาพภูมิอากาศ โลกต้องการการนำไปใช้งานจริง ไม่ใช่แค่การประกาศ คำถามไม่ใช่ว่าเทคโนโลยีที่ก้าวล้ำมีอยู่จริงหรือไม่ แต่เป็นว่าเทคโนโลยีเหล่านั้นสามารถขยายขนาดได้อย่างมีกำไรและส่งมอบผลลัพธ์ได้ทันเวลาหรือไม่” นี่คือช่วงเปลี่ยนผ่านที่กำหนดทั้งความยืดหยุ่นและความเปราะบางของภาคส่วนนี้
ในบทวิเคราะห์ที่แนบมาด้วย โซเฟีย เอสเตเวส หัวหน้าฝ่ายข้อมูลเชิงลึกทางการตลาดของ Net Zero Insights เน้นย้ำถึงแรงกดดันที่เพิ่มขึ้นต่อบริษัทเกิดใหม่ “กิจกรรมการระดมทุนระดับก่อนเริ่มโครงการและระดับเริ่มต้นลดลงสู่ระดับต่ำสุดในรอบ 5 ปี ซึ่งชี้ให้เห็นถึงตลาดการระดมทุนในระยะเริ่มต้นที่มีระเบียบวินัยและเลือกสรรมากขึ้น การลดลงของเงินทุนสนับสนุน โครงการบ่มเพาะ และโครงการเร่งรัดธุรกิจ ทำให้จำนวนธุรกิจที่เข้าสู่กระบวนการลดลง ในขณะที่นักลงทุนที่ระมัดระวังต้องการเส้นทางที่ชัดเจนสู่การทำกำไรตั้งแต่เนิ่นๆ”
ภาพที่ปรากฏคือภาคธุรกิจที่กำลังเติบโตอย่างแข็งแกร่งบนพื้นผิว ในขณะที่รากฐานกลับอ่อนแอลง
พาดหัวข่าวที่ดูนิ่งเฉยซ่อนเร้นตลาดที่เปลี่ยนแปลงไปอย่างสิ้นเชิง
ระดับเงินทุนทั่วโลกยังคงแข็งแกร่ง ภาคเทคโนโลยีด้านสภาพภูมิอากาศลงทุนไป 54.7 พันล้านดอลลาร์ในปี 2024 และคาดว่าจะแตะ 52.9 พันล้านดอลลาร์ในปี 2025 ดูเหมือนว่าภาคส่วนนี้จะทรงตัวในทางทฤษฎี อย่างไรก็ตาม รายงานเน้นย้ำว่าตัวเลขเหล่านี้ซ่อนการเปลี่ยนแปลงที่ลึกซึ้งกว่านั้นไว้ เนื่องจากเงินทุนกำลังกระจุกตัวอยู่ในบริษัทจำนวนน้อยลงที่มีสัญญาณทางการค้าที่แข็งแกร่งกว่า
ปริมาณการทำธุรกรรมลดลงจาก 5,483 รายการในปี 2024 เหลือเพียง 3,751 รายการในปีนี้ รายงานระบุว่านี่คือ “การเปลี่ยนแปลงครั้งสำคัญจากความคึกคักในช่วงปี 2020-2022 ไปสู่ยุคที่กำหนดโดยการเลือกสรรเชิงกลยุทธ์” แม้ว่าการลงทุนในหุ้นยังคงแข็งแกร่ง แต่ท่อส่งนวัตกรรมพื้นฐานกลับอ่อนแอลง นักลงทุนให้ความสำคัญกับกิจการที่สามารถตอบสนองความต้องการที่แท้จริง แสดงให้เห็นถึงความพร้อมในการผลิต สร้างความมั่นใจในการรับซื้อ และสอดคล้องกับกรอบนโยบายที่เข้มงวดมากขึ้น
รายงานระบุว่า “ปีนี้เป็นปีที่เทคโนโลยีด้านสภาพภูมิอากาศจะเปลี่ยนจากความปรารถนาไปสู่ความรับผิดชอบ เมื่อคำมั่นสัญญาจะกลายเป็นความจริง”
ในแง่ของตัวเลขดูเหมือนว่าภาคส่วนนี้จะทรงตัว แต่ตัวเลขที่แท้จริงกลับปกปิดการเปลี่ยนแปลงที่ลึกซึ้งกว่านั้น
เครื่องยนต์ในช่วงแรกทำงานไม่ราบรื่น
การเปลี่ยนแปลงที่สำคัญที่สุดในภาพรวมปี 2025 คือการเสื่อมถอยอย่างรวดเร็วของการก่อตั้งบริษัทและการพัฒนาในระยะเริ่มต้น เงินทุนสนับสนุนจากภาครัฐลดลง 51 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน ศูนย์บ่มเพาะและเร่งพัฒนาธุรกิจลดจำนวนผู้รับเข้าโครงการลง
รัฐบาลกำลังโยกย้ายเงินทุนจากงานวิจัยไปสู่การนำไปใช้งานจริง ผลที่ตามมาคือจำนวนโครงการวิจัยและพัฒนาในระยะเริ่มต้นลดลงอย่างเห็นได้ชัด
Net Zero Insights เตือนว่านี่กำลังสร้าง “ช่องว่างในระยะเริ่มต้น” “เบื้องหลังการระดมทุนโดยรวมที่ดูมั่นคงนั้น มีการหดตัวที่เงียบกว่าซ่อนอยู่ ผู้เล่นที่เคยรับความเสี่ยงในระยะแรกได้ถอยออกไป เงินทุนสาธารณะกำลังเปลี่ยนจากการสร้างแนวคิดไปสู่โครงสร้างพื้นฐานและการใช้งาน ทำให้มีธุรกิจเกิดใหม่จำนวนน้อยลงที่พร้อมจะเข้าสู่กระบวนการนี้”
ผลกระทบปรากฏให้เห็นอย่างชัดเจนในอัตราความสำเร็จของการระดมทุน สำหรับธุรกิจที่ก่อตั้งในปี 2020 และ 2021 โอกาสที่จะก้าวหน้าจากรอบ Seed ไปสู่รอบ Series A ภายในสามปีมักอยู่ที่ระหว่าง 15 ถึง 25 เปอร์เซ็นต์ สำหรับธุรกิจที่ก่อตั้งในปี 2022 และ 2023 อัตราดังกล่าวลดลงครึ่งหนึ่งเหลือเพียง 5-12 เปอร์เซ็นต์ สถานการณ์ยิ่งเห็นได้ชัดเจนขึ้นในระยะหลังๆ “ในปี 2025 มีบริษัทที่ระดมทุนจากรอบ Seed ไปสู่รอบ Series A น้อยลงเกือบ 50 เปอร์เซ็นต์ และน้อยลงถึง 80 เปอร์เซ็นต์ที่ระดมทุนจากรอบ Series A ไปสู่รอบ Series B เมื่อเทียบกับปี 2022 แม้ว่าจะต้องใช้เวลาเพิ่มอีกหกเดือนในการก้าวหน้าก็ตาม”
เอสเตเวสตั้งข้อสังเกตว่าการหดตัวนี้คุกคามนวัตกรรมในระยะยาว “ความตึงตัวกำลังส่งผลกระทบต่อเนื่องไปยังส่วนปลายน้ำ บริษัทต่างๆ สามารถผ่านพ้นระบบนี้ไปได้น้อยลง ในขณะที่ความต้องการโซลูชันด้านสภาพภูมิอากาศที่พร้อมใช้งานเชิงพาณิชย์กลับเพิ่มสูงขึ้น”
เทคโนโลยีด้านสภาพภูมิอากาศหลายอย่างต้องใช้กระบวนการพัฒนาที่ยาวนานในด้านเคมี วัสดุ กระบวนการทางอุตสาหกรรม และการจัดเก็บ ความอ่อนแอในขั้นตอนเริ่มต้นจะทำให้จำนวนเทคโนโลยีที่พร้อมใช้งานในระดับใหญ่ลดลงในช่วงปลายทศวรรษ
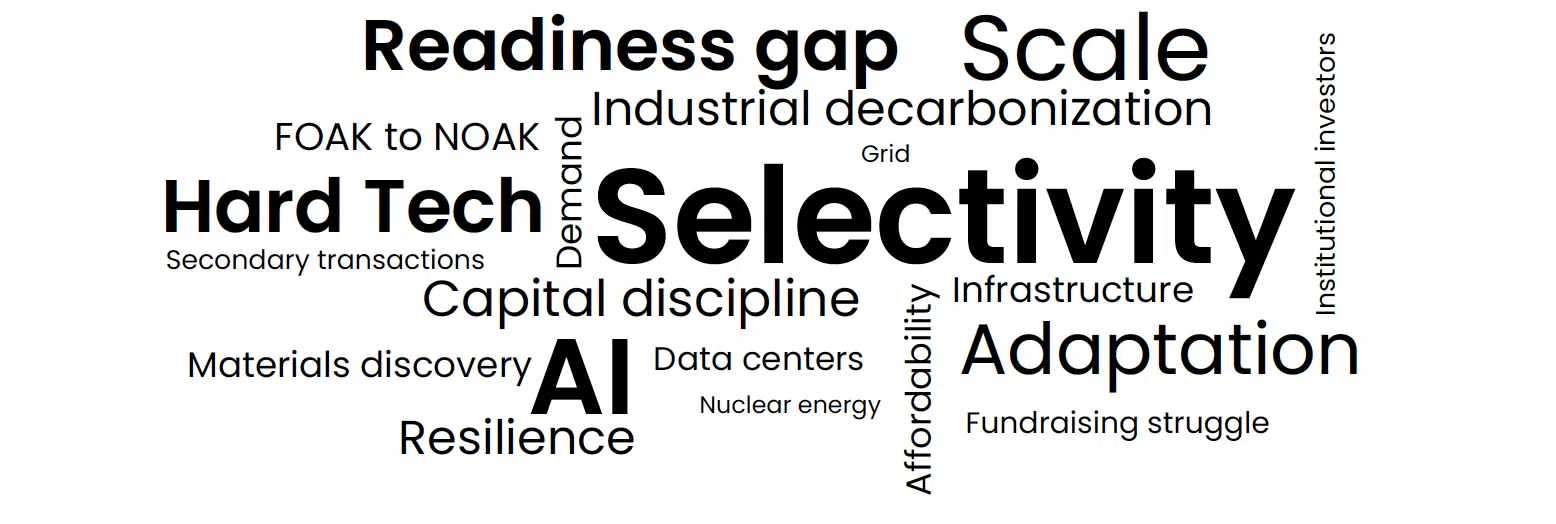
แผนภาพคำ (word cloud) จากรายงานของ Net Zero Insights นี้ แสดงให้เห็นถึงหัวข้อหลักของปี 2025 อย่างชัดเจน
เงินทุนจะกระจุกตัวอยู่ที่ขนาดและราคาที่เหมาะสม
ในขณะที่การลงทุนในระยะเริ่มต้นลดลง การลงทุนในระยะหลังยังคงแข็งแกร่ง การลงทุนด้านพลังงานเพิ่มขึ้น 5.5 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน การลดการปล่อยคาร์บอนในภาคอุตสาหกรรมเพิ่มขึ้น 29.2 เปอร์เซ็นต์ โดยได้รับแรงขับเคลื่อนจากเหล็กสีเขียวความร้อนในอุตสาหกรรม การเพิ่มประสิทธิภาพกระบวนการ และเชื้อเพลิงชีวภาพ เทคโนโลยีโครงข่ายไฟฟ้าขยายตัว 48.8 เปอร์เซ็นต์ การลงทุนด้านพลังงานแสงอาทิตย์เพิ่มขึ้น 29.7 เปอร์เซ็นต์
แบตเตอรี่และพลังงานแสงอาทิตย์ยังคงเป็นเสาหลักสำคัญของการลงทุน ควบคู่ไปกับการปรับปรุงระบบโครงข่ายไฟฟ้าให้ทันสมัย สามส่วนนี้คิดเป็น 55 เปอร์เซ็นต์ของเงินทุนสำหรับการเปลี่ยนผ่านด้านพลังงาน เฉพาะแบตเตอรี่อย่างเดียวก็ดึงดูดเงินลงทุนประมาณ 6 พันล้านดอลลาร์ต่อปี โดยได้รับแรงหนุนจากความต้องการจากผู้ประกอบการด้านการขนส่ง การจัดเก็บพลังงาน และศูนย์ข้อมูล
เทคโนโลยีด้านสภาพภูมิอากาศกำลังพัฒนาไปอย่างต่อเนื่อง ขั้นตอนต่อไปขึ้นอยู่กับว่าโซลูชันใดบ้างที่จะสามารถขยายขนาดในตลาดจริงได้
Net Zero Insights อธิบายถึงพลวัตนี้ว่า “เงินทุนด้านเทคโนโลยีเพื่อรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศกำลังถูกจัดสรรไปยังแหล่งพลังงานหมุนเวียนที่มีราคาถูกลงเรื่อยๆ เช่น พลังงานแสงอาทิตย์ เพื่อตอบสนองความต้องการพลังงานที่เพิ่มขึ้น รวมถึงสำหรับปัญญาประดิษฐ์ (AI)”
ซึ่งส่งผลให้ความต้องการเทคโนโลยีสนับสนุนการจัดเก็บพลังงานและความยืดหยุ่นของโครงข่ายไฟฟ้าเพิ่มสูงขึ้น”
การลงทุนด้านการขนส่งลดลง 5.5 เปอร์เซ็นต์ เนื่องจากตลาดรถยนต์ไฟฟ้าเริ่มเติบโตเต็มที่ เงินทุนกำลังเปลี่ยนไปสู่ระบบโลจิสติกส์ไฟฟ้า แพลตฟอร์มการขนส่งขนาดใหญ่ และโครงสร้างพื้นฐานการชาร์จ
เทคโนโลยีขั้นสูง (Hard tech) ได้รับเงินทุนสนับสนุนมากที่สุด แต่ยังประสบปัญหาในการขยายไปสู่ระดับเชิงพาณิชย์
บริษัทเทคโนโลยีขั้นสูงครองส่วนแบ่งมากกว่าครึ่งหนึ่งของเงินทุนเพื่อความเท่าเทียมทางด้านสภาพภูมิอากาศทั่วโลกในปี 2024 และ 2025 อย่างไรก็ตาม โอกาสในการนำไปใช้ในเชิงพาณิชย์ของบริษัทเหล่านี้แตกต่างกันอย่างมาก ยานยนต์ไร้คนขับมีอัตราความสำเร็จที่ระดับ TRL 9 อยู่ที่ 42.1 เปอร์เซ็นต์ ระบบทำความร้อนและความเย็นอยู่ที่ 32.1 เปอร์เซ็นต์ สารเคมีเฉพาะทางอยู่ที่ 28.7 เปอร์เซ็นต์ ในทางตรงกันข้าม ไฮโดรเจนสีเขียวอยู่ที่เพียง 13.2 เปอร์เซ็นต์ และเชื้อเพลิงไฟฟ้าอยู่ที่ 9.2 เปอร์เซ็นต์
ระยะเวลาการเปลี่ยนผ่านยาวนานขึ้นในทุกหมวดหมู่ จากโครงการนำร่องไปสู่การสาธิตใช้เวลาเกือบสี่ปี ส่วนจากการสาธิตไปสู่ความพร้อมเชิงพาณิชย์มักเกินเจ็ดปี และระยะเวลาเหล่านี้ยืดเยื้อมาเป็นเวลาสี่ปีติดต่อกันแล้ว
ที่แย่ไปกว่านั้น การกู้ยืมเงินเพื่อซื้อโครงการใหม่ๆ ที่ไม่เคยมีมาก่อนลดลงประมาณ 70 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน นักลงทุนในหุ้นจึงต้องแบกรับภาระเงินทุนจำนวนมากขึ้นในการขยายธุรกิจ
รายงานเตือนว่า “เทคโนโลยีเชิงฮาร์ดแวร์ครองตลาด แต่การเติบโตของมันกลับเผยให้เห็นจุดอ่อนที่สำคัญ โครงการในระยะสาธิตต้องเผชิญกับระยะเวลาที่ยาวนาน ความต้องการเงินทุนจำนวนมาก และความเหนื่อยหน่ายของนักลงทุนที่เพิ่มมากขึ้น หากไม่มีหลักฐานที่ชัดเจนเกี่ยวกับความสามารถในการขยายขนาดและการดึงดูดลูกค้า หลายโครงการจึงหยุดชะงักก่อนที่จะพร้อมสำหรับการดำเนินธุรกิจเชิงพาณิชย์”
ปีนี้เป็นปีแห่งความก้าวหน้าครั้งสำคัญของพลังงานนิวเคลียร์ ข้อตกลงซื้อขายไฟฟ้าระยะยาวที่ Google, Amazon และ Meta ลงนามเพื่อจ่ายไฟให้กับศูนย์ข้อมูลตลอดช่วงทศวรรษ 2030 และ 2040 แสดงให้เห็นถึงการเปลี่ยนแปลงครั้งสำคัญไปสู่พลังงานสะอาดที่มั่นคง รายงานระบุถึงการสนับสนุนจากทั้งสองพรรคการเมืองในสหรัฐอเมริกาที่เพิ่มขึ้น และแรงผลักดันที่เกิดขึ้นใหม่ทั่วยุโรป
นักลงทุนเชิงกลยุทธ์ได้กลายเป็นหัวใจสำคัญของระบบนิเวศเทคโนโลยีขั้นสูง พวกเขาเข้ามามีส่วนร่วมในการทำธุรกรรมด้านเทคโนโลยีขั้นสูงมากกว่านักลงทุนแบบดั้งเดิมถึง 20-30 เปอร์เซ็นต์ และข้อตกลงการซื้อขายล่วงหน้าก็เพิ่มขึ้น 35-40 เปอร์เซ็นต์ ด้วยการตรึงความต้องการ ตรวจสอบความคุ้มค่าของหน่วยการผลิต และสนับสนุนสินทรัพย์ที่มีวงจรชีวิตยาวนาน นักลงทุนเชิงกลยุทธ์จึงกลายเป็นสะพานที่แข็งแกร่งที่สุดระหว่างการสาธิตและการขยายขนาดเชิงพาณิชย์
การปรับตัวเพิ่มสูงขึ้น เนื่องจากความยืดหยุ่นกลายเป็นประเด็นหลักในการลงทุน
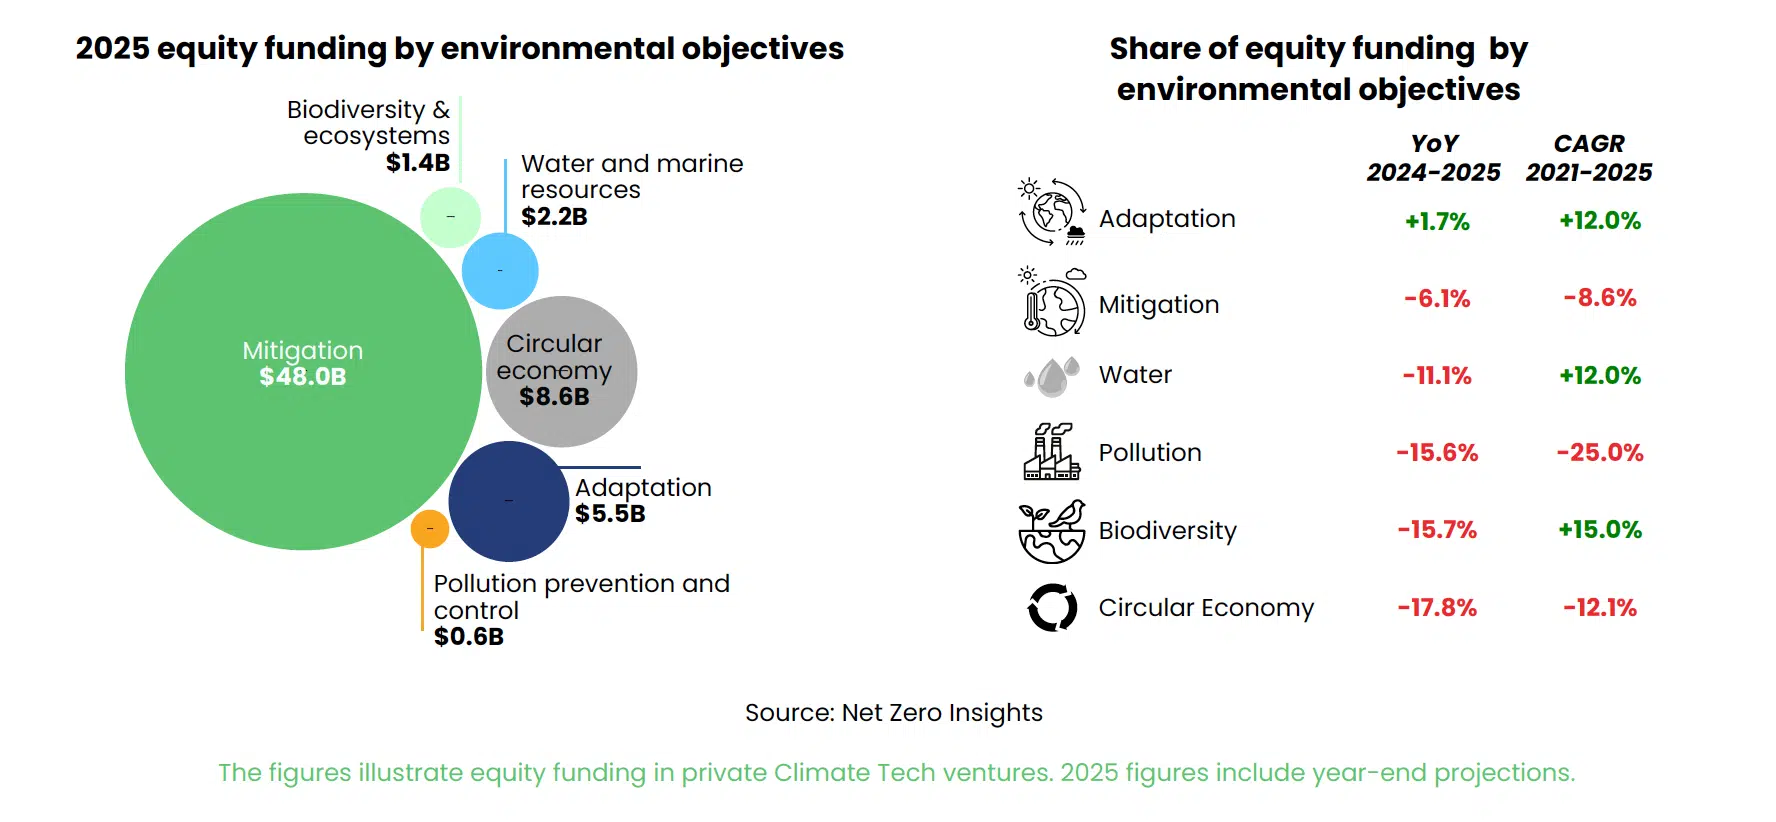
การปรับตัวกลายเป็นหมวดหมู่การลงทุนที่เติบโตเร็วที่สุดในปี 2025 โดยส่วนแบ่งการระดมทุนจากภาคส่วนนี้เพิ่มขึ้นจาก 5.0 เป็น 8.2 เปอร์เซ็นต์เมื่อเทียบกับปีก่อนหน้า ซึ่งเพิ่มขึ้นถึง 64 เปอร์เซ็นต์ การลงทุนในการจัดการไฟป่าเติบโตขึ้น 20 เปอร์เซ็นต์ และการจัดการภัยแล้งเพิ่มขึ้น 25 เปอร์เซ็นต์ การเปลี่ยนแปลงนี้สะท้อนให้เห็นถึงความผันผวนของสภาพภูมิอากาศที่เพิ่มขึ้น และการตระหนักรู้ที่มากขึ้นว่าการปรับตัวและการสร้างความยืดหยุ่นต้องเสริมกับการดำเนินการบรรเทาผลกระทบ
ปัจจุบัน เทคโนโลยีการปรับตัวได้กลายเป็นเสาหลักเชิงโครงสร้างของการลงทุนด้านสภาพภูมิอากาศ ควบคู่ไปกับการลดการปล่อยคาร์บอนในภาคพลังงานและอุตสาหกรรม โดยได้รับการสนับสนุนจากความก้าวหน้าอย่างรวดเร็วในด้านการวิเคราะห์ความเสี่ยงด้านสภาพภูมิอากาศ การเพิ่มประสิทธิภาพการใช้น้ำ และเกษตรกรรมแม่นยำ
ปัญญาประดิษฐ์ (AI) เปลี่ยนแปลงโครงสร้างลำดับชั้นของการลงทุนด้านสภาพภูมิอากาศ
ปัญญาประดิษฐ์ (AI) ได้กลายเป็นพลังสำคัญในการกำหนดทิศทางเทคโนโลยีด้านสภาพภูมิอากาศ รายงานระบุว่า “AI ขับเคลื่อนเงินลงทุนด้านความเท่าเทียมทางสภาพภูมิอากาศถึงหนึ่งในสี่ และเป็นตัวกำหนดว่าเทคโนโลยีใดจะก้าวหน้าเร็วที่สุด” โซลูชันที่ใช้ AI ได้รับส่วนแบ่ง 27.7 เปอร์เซ็นต์ของเงินทุนด้านความเท่าเทียมทางสภาพภูมิอากาศทั้งหมดในปี 2025
ปัญญาประดิษฐ์ (AI) กำลังขับเคลื่อนการเติบโตในสามด้าน ได้แก่ การเพิ่มขึ้นของศูนย์ข้อมูลที่ใช้พลังงานสูง การเร่งการค้นพบวัสดุ การเพิ่มประสิทธิภาพแบตเตอรี่ และการพยากรณ์พลังงานแสงอาทิตย์ และการสร้างแบบจำลองความละเอียดสูงแบบใหม่ในการวิเคราะห์ความเสี่ยงด้านสภาพภูมิอากาศ ความหลากหลายทางชีวภาพ และระบบน้ำ
“ปัญญาประดิษฐ์ (AI) กลายเป็นเครื่องยนต์ขับเคลื่อนการเติบโตใหม่ของเทคโนโลยีด้านสภาพภูมิอากาศ AI ไม่ใช่เพียงแค่เครื่องมืออีกต่อไป แต่ได้กลายเป็นโครงสร้างพื้นฐานที่เร่งการขยายขนาดและจัดลำดับความสำคัญของภาคส่วนใหม่” ผู้เขียนกล่าว
หมวดหมู่ AI ก็แสดงให้เห็นถึงความยืดหยุ่นเช่นกัน การลงทุนในศูนย์ข้อมูลเพิ่มขึ้น 25.5 เปอร์เซ็นต์ การผลิตอัจฉริยะขยายตัว 197.8 เปอร์เซ็นต์ โครงสร้างพื้นฐานด้านไฟฟ้าเติบโต 30 เปอร์เซ็นต์
การซื้อขายในตลาดรองกลายเป็นทางเลือกใหม่สำหรับนักลงทุนรายแรกๆ
รายงานฉบับนี้ประกอบด้วยกรณีศึกษาโดยละเอียดเกี่ยวกับ Disa Technologies ซึ่งแสดงให้เห็นว่าการทำธุรกรรมรองกำลังกลายเป็นเส้นทางออกที่ใช้ได้ผลสำหรับนักลงทุนรายแรกๆ ในธุรกิจเทคโนโลยีขั้นสูง โดยการอนุญาตให้ผู้ถือหุ้นรายแรกๆ ขายหุ้นบางส่วนให้กับผู้ซื้อเชิงกลยุทธ์หรือผู้ซื้อที่มีวิสัยทัศน์ระยะยาว การทำธุรกรรมเหล่านี้จะช่วยสร้างเสถียรภาพให้กับโครงสร้างทุนและช่วยให้ธุรกิจต่างๆ ก้าวไปสู่ขั้นตอนการลงทุนที่ต้องใช้เงินทุนจำนวนมาก
ความแตกต่างในระดับภูมิภาคเพิ่มมากขึ้น
ความแตกต่างในระดับภูมิภาคกำลังเพิ่มมากขึ้น “ภูมิศาสตร์ยิ่งทำให้ความแตกต่างเหล่านี้ชัดเจนขึ้น” รายงานระบุ
สหรัฐอเมริกาเป็นผู้นำด้านการติดตั้งใช้งาน การผลิต และการลงทุนในระยะสุดท้าย ครองความเป็นผู้นำด้านการให้ทุนสนับสนุนเทคโนโลยีขั้นสูงระดับโลก และโดดเด่นในด้านพลังงานนิวเคลียร์ วัสดุขั้นสูง หุ่นยนต์ และระบบบูรณาการซอฟต์แวร์
ยุโรปกำลังเผชิญกับปัญหาการขาดแคลนเงินทุนที่รุนแรงขึ้นเรื่อยๆ เงินทุนสำหรับการลงทุนในเทคโนโลยีขั้นสูง (Hard tech) ลดลงอย่างมากเหลือเพียง 11.2 พันล้านดอลลาร์ จาก 21.3 พันล้านดอลลาร์ในปีที่แล้ว แม้ว่าภูมิภาคนี้จะมีบริษัทสตาร์ทอัพด้านเทคโนโลยีขั้นสูงในระยะเริ่มต้นมากกว่าสหรัฐอเมริกาเสียอีก สถานการณ์นี้ทำให้บริษัทจำนวนมากที่มีระดับความพร้อมในการพัฒนา (TRL) 7-8 ตกอยู่ในสถานการณ์ที่เปราะบางเมื่อเข้าสู่ขั้นตอนที่ต้องใช้เงินทุนจำนวนมากที่สุด
ตลาดเกิดใหม่แสดงให้เห็นถึงโมเมนตัมที่ไม่สม่ำเสมอ อินเดียมีการเติบโตของเงินทุนมากกว่า 100 เปอร์เซ็นต์ในปี 2025 โดยได้รับแรงขับเคลื่อนจากมอเตอร์ประสิทธิภาพสูง การผลิตที่เป็นมิตรต่อสิ่งแวดล้อม และเทคโนโลยีควบคุมการปล่อยมลพิษ อย่างไรก็ตาม อุปสรรคเชิงโครงสร้างยังคงมีอยู่ทั่วหลายภูมิภาค รวมถึงต้นทุนทางการเงินที่สูงและความพร้อมของระบบโครงข่ายไฟฟ้าที่จำกัด
ภาคธุรกิจที่เติบโตเต็มที่กำลังเผชิญกับคำถามที่สำคัญที่สุด
คำถามสำคัญข้อหนึ่งที่ค้างคาอยู่ในการวิเคราะห์คือ ภาคอุตสาหกรรมนี้จะสามารถรักษาฐานนวัตกรรมในระยะเริ่มต้นไว้ได้หรือไม่ ในขณะที่ต้องตอบสนองความคาดหวังที่เข้มงวดมากขึ้นในด้านผลการดำเนินงานเชิงพาณิชย์?
ข้อมูลชี้ให้เห็นถึงผลลัพธ์ที่หลากหลาย การระดมทุนยังคงอยู่ในระดับสูง การใช้งานกำลังเร่งตัวขึ้น และนักลงทุนเชิงกลยุทธ์มีส่วนร่วมมากขึ้น AI ช่วยลดต้นทุนและกระตุ้นความต้องการ การปรับตัวได้เปลี่ยนจากกลุ่มเฉพาะไปสู่การให้ความสำคัญในเชิงโครงสร้าง
แต่การหดตัวในระยะเริ่มต้นนี้ก่อให้เกิดความกังวล เทคโนโลยีหลายอย่างที่จำเป็นในทศวรรษ 2030 และ 2040 ยังคงอยู่ในห้องปฏิบัติการหรือโครงการนำร่อง การลดลงของจำนวนผู้คิดค้นเทคโนโลยีในปัจจุบันจะหมายถึงโซลูชันที่พร้อมใช้งานเชิงพาณิชย์น้อยลงในอนาคต ทำให้การบรรลุเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ทำได้ยากขึ้นและมีต้นทุนสูงขึ้น
รายงานฉบับนี้ปิดท้ายด้วยข้อความที่ชัดเจนเกี่ยวกับสิ่งที่กำลังเป็นเดิมพัน “เทคโนโลยีด้านสภาพภูมิอากาศในปี 2025 กำลังเติบโต ไม่ได้ชะลอตัว การเปลี่ยนผ่านในขณะนี้ขึ้นอยู่กับความพร้อม การนำไปใช้ และการดำเนินการ เทคโนโลยีต้องพิสูจน์ตัวเองในระบบเศรษฐกิจจริง กับลูกค้าจริง และมีผลกระทบที่วัดได้”