Holly Turner och Duncan Hale från Schroders Capital pratade med Climate Solutions News inför Reset Connect London 2026 , på Excel London den 23 och 24 juni. Samtalet handlade om företagets motsägelsefulla satsning på grön vätgas, de fonder som kanaliserar pensions- och förmögenhetspengar till energiomställningen, den ökande prioriteringen av klimatanpassning och hur förändrade europeiska regleringar kommer att testa vad som räknas som en hållbar investering.
Grön vätgas har haft några tuffa år. Projektnedläggningar, kostnadsöverskridanden och efterfrågan som inte inkommit i tid har kylt ner mycket av den tidiga entusiasmen. Investerare som satsade under hypen har sedan dess dragit sig tillbaka. Så det är slående att se en av de större institutionella aktörerna i energiomställningen behandla nedgången som en anledning att engagera sig, inte att dra sig tillbaka.
Schroders Greencoat är Schroders Capitals gren av energiomställningsinfrastruktur, den privata marknadsverksamheten inom FTSE 100-tillgångsförvaltaren. Duncan Hale, portföljförvaltare där, har en avsiktligt oupphetsad syn på ett tillgångsslag som har pendlat mellan extremer. ”Vätgas är uppenbarligen ett mycket intressant och på sätt och vis känslosamt ämne”, säger han. ”Under de senaste tre eller fyra åren har det gått igenom riktiga vågor av eufori och sedan… vad är motsatsen till eufori…?” Genom allt detta, menar han, har företagets tillvägagångssätt varit konsekvent.
Bygga nära kunden
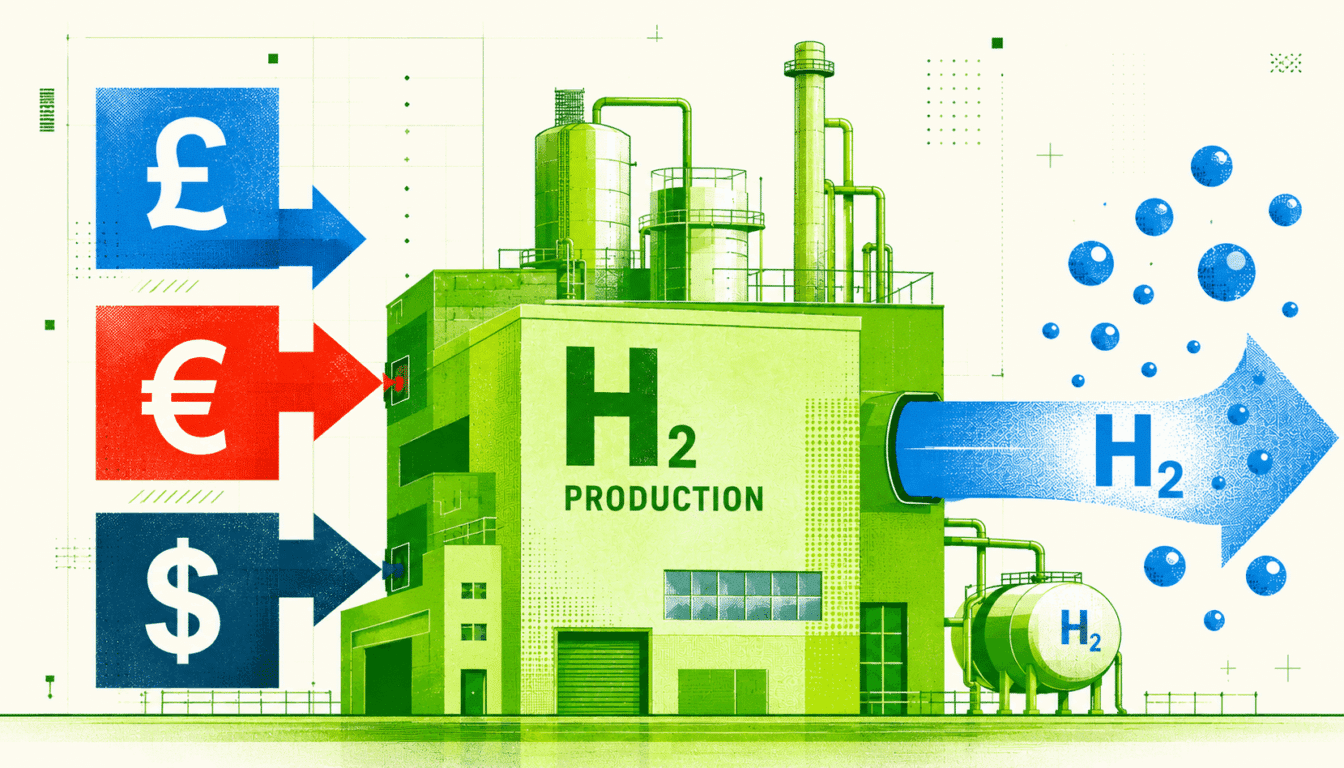
Den metoden utgår från ett fysiskt faktum. Väte är, med Hales ord, ”en molekyl och i många fall en molekyl som är svår att flytta runt i ett system.” Transport och lagring är där ekonomin ofta brister. Så företaget bygger produktion nära där vätet används, låser in en köpare och behandlar det resulterande kassaflödet som själva poängen med övningen.
Det tydligaste exemplet finns i Cumbria. Schroders Greencoat och byggherren Carlton Power har nått ett slutgiltigt investeringsbeslut om Barrow Green Hydrogen Project , en anläggning på 30 MW som kommer att leverera vätgas till en närliggande Kimberly-Clark-fabrik. Anläggningen tillverkar Andrex och Kleenex, och dess papperstillverkning behöver högkvalitativ värme som historiskt sett har kommit från förbränning av gas. Vätgasen kommer att ersätta mycket av den. Enligt Schroders Greencoats uppskattningar skulle anläggningen kunna minska fabrikens naturgasanvändning med upp till 50 % och minska koldioxidutsläppen med cirka 2 18,300 ton per år.
Hale beskriver logiken. ”Vi bygger ett projekt nära en Kimberly-Clark-fabrik, där de tillverkar Kleenex”, säger han. ”De behöver ganska högkvalitativ värme. Och historiskt sett har den högkvalitativa värmen kommit från förbränning av gas.” Anläggningen pumpar vätgas direkt till fabriken som ett gasersättningsmedel. ”Det är fantastiskt ur ett Kimberly-Clark-perspektiv, i den meningen att det gör det möjligt för dem att minska koldioxidutsläppen från delar av sin leveranskedja.”
Subvention-till-paritet-satsningen
Barrow är det första projektet som Schroders Greencoats och Carlton Powers joint venture, Green Hydrogen Energy Company , har tagit i bruk. Det drivs med ett Contract for Difference, ett statligt stödt avtal som fastställer ett pris för vätgasen och därmed ger investerarna de avtalade intäkter de behöver. Hale ser subventionen som en tillfällig byggnadsställning snarare än en permanent krycka.
”Regeringen ger möjlighet att göra det projektet ekonomiskt på kort sikt”, säger han, ”med syftet att det stimulerar den övergripande leveranskedjan för vätgas i Storbritannien, vilket förhoppningsvis innebär att prissättningen sjunker över tid och att det blir mer ekonomiskt att göra det med mindre subventioner.” Modellen han pekar på är förnybar energi. ”För tio, femton år sedan var det väldigt, väldigt dyrt att bygga sol- och vindkraft”, säger han. ”Men idag, i många fall, på många platser i världen, inklusive i Storbritannien, kan man bygga sol- eller vindkraftverk utan statliga subventioner.”
Trots all övertygelse förblir vätgas en liten del av portföljen. Av de produkter Hale driver på den semi-likvida sidan, finns ungefär en tredjedel av tillgångarna inom vindkraft, en tredjedel inom solenergi och en tredjedel inom vad företaget kallar andra energiomställningstillgångar. Vätgas utgör "ungefär en tredjedel till hälften" av den sista delen, så cirka 10 % av den totala portföljen. "Det är en liten men växande andel", säger han, och en "som ser ut att växa över tid".
Hur pengarna samlas in
Kapitalet bakom dessa projekt kommer från fonder som Hale själv var med och startade. I början av 2024 lanserade Schroders Greencoat Schroders Capital Semi-Liquid Energy Transition Fund , en Artikel 9-fond riktad mot kunder inom avgiftsbestämda pensioner som använder kapital inom vindkraft, solenergi, vätgas och lagring i Europa och USA. Den semilikvida strukturen låter investerare investera i annars illikvid infrastruktur samtidigt som de behåller regelbunden tillgång till sina pengar. Det är viktigt för pensionssparare som inte kan låsa kapital i ett decennium.
Ett år senare lade företaget till en matarfond för att bredda tillgången. Global Energy Infrastructure Long-Term Asset Fund kanaliserar brittiska förmögenhetskunder in i samma strategi. ”Medan reala tillgångar som förnybar energi vanligtvis anses vara illikvida, skapar våra semi-likvida och LTAF-fonder en balans genom att ge regelbunden och transparent tillgång till likviditet”, sa Hale vid lanseringen. Drogheda-datacenterplattformen ligger inom den ständigt återkommande Semi-Liquid Global Energy Infrastructure Fund. Genom dessa fondföretag finansierar Schroders Greencoat nu cirka en tredjedel av de projekt som godkänts genom Storbritanniens första finansieringsrunda för grön vätgas.
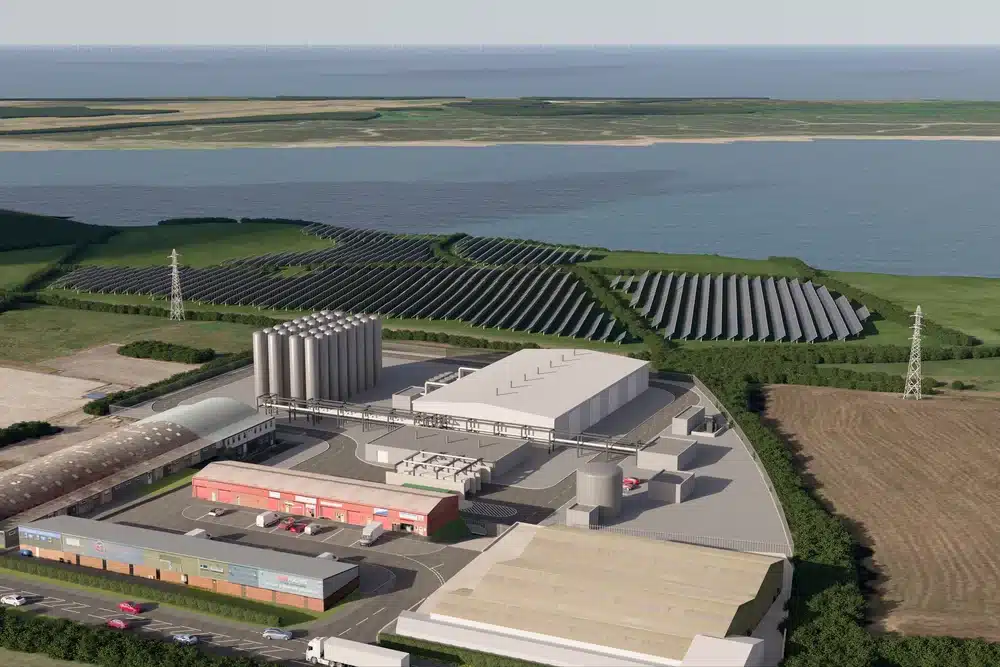
Hur Kimberly-Clark-anläggningen kommer att se ut. Bild från Barrow Green Hydrogen.
Vart huvudstaden går härnäst
Vätgas finns inom en bredare karta över var klimatanpassade pengar kan fungera. Holly Turner, chef för hållbara investeringar på Schroders Capital, sorterar den kartan i kategorier som i stort sett speglar EU:s taxonomi. Koldioxidsnåla lösningar omfattar renodlad förnybar produktion och en stor del av den energiomställningsinfrastruktur som Hale investerar i. Omställningen omfattar sektorer med höga utsläpp som skapar värde i takt med att de minskar koldioxidutsläppen, finansierade genom företagets fastighets- och infrastrukturskuldverksamheter.
Den tredje kategorin får mindre uppmärksamhet, vilket delvis är anledningen till att Turner tycker att den är intressant. ”Möjliggörare”, kallar hon dem, ”finansieringslösningar som möjliggör indirekt avkarbonisering” genom en produkt eller tjänst. Hon pekar på företag inom cirkulär ekonomi och effektivitet, den typ som ”låser upp kritiska flaskhalsar i systemet”. Det är här företagets arbete med private equity på små och medelstora marknader koncentreras. ”Vi kan titta på att professionalisera eller utöka dessa företag för att tillgodose den flaskhalsen”, säger hon.
En framväxande tråd för tillbaka vätgasens logik till elbehovet. Schroders Greencoat har lanserat en grön digital infrastrukturplattform i Irland, ett 50:50-joint venture med Greencoat Renewables, med början i en anläggning i Drogheda som planeras för ett datacenter på 36 MW. Landet är ett naturligt testfall. Som Hale noterar är Irland "Europas datacenterhuvudstad", och cirka 23 % av all irländsk el går till datacenter , en påfrestning som fick regeringen att pausa nybyggnationer innan den nyligen hävde moratoriet. Företagets budskap är att förse anläggningar med högkvalitativ grön el så att leverantörer kan bygga.
Anpassning flyttas upp på agendan
Turners andra prioritet för året är mer allvarlig. Vid sidan av att minska utsläpp kartlägger företaget nu klimatanpassning och motståndskraft som ett investeringsbart tema, genom sina klimatförsäkringar och private equity-portföljer på tillväxtmarknader. Dessa fonder tittar på skyddsgapet, skillnaden mellan försäkrade och oförsäkrade förluster från naturkatastrofer på olika utvecklingsmarknader.
”Det är hemskt att behöva säga det som en möjlighet till anpassning och motståndskraft”, säger hon, ”men jag tror att det blir alltmer kritiskt.” Diskussioner kring fysiska klimatrisker har vuxit, konstaterar hon, vilket skickar ”en större signal till investerarna” att anpassning är ett område som både politik och efterfrågan kommer att kräva mer av framöver.
En mer krävande definition av hållbar
Under affärsflödet döljer sig en fråga som har plågat hela finanssektorn. Hur man ska hantera det faktum att ESG-etiketter har fastnat på portföljer som bara marginellt skiljer sig från konventionella portföljer.
Turners svar är ett internt ramverk i flera nivåer. I ena änden finns en hållbar ”tilt”. Här gäller hållbarhetsmålet endast portföljen som helhet, inte varje innehav inom den. En fond kan sträva efter en lägre genomsnittlig koldioxidintensitet än sitt jämförelseindex, men ändå inneha enskilda företag som inte skulle klara ett hållbarhetstest på egen hand. Målet är den övergripande blandningen, och enskilda aktier bedöms utifrån hur de påverkar den blandningen snarare än utifrån sina egna meriter.
I andra änden finns "hållbarhetsdriven", där varje enskilt innehav måste klara en hållbarhetströskel innan det överhuvudtaget kan gå med. "Man skulle ha en uppsättning kriterier eller villkor som sedan innebär att innehavet eller de enskilda innehaven sedan kvalificerar sig enligt hållbarhetsprincipen", säger hon. Skillnaden ligger mellan en portfölj som ser grön ut i genomsnitt och en som enbart byggs av innehav som vart och ett kvalificerar sig själva.
Hon motsätter sig också idén att påverkan sker på bekostnad av finansiell avkastning. Schroders genomförde en gemensam studie med Saïd Business School vid Oxford University där de analyserade 257 börsnoterade påverkansföretag. ”Impact-portföljer kan generera stark konkurrenskraftig absolut och riskjusterad avkastning i förhållande till bredare obegränsade portföljer”, säger hon. Företaget har sedan dess utvidgat den forskningen till att omfatta private equity och infrastrukturlån.
Angående den politiska hettan kring själva ESG-märkningen är hennes ståndpunkt att företaget inte har backat. ”Vi har egentligen inte ändrat vår övergripande position eller strategi alls”, säger hon och beskriver istället ett ”mognadsarbete” som behandlar hållbarhet som ”en väsentlig drivkraft för antingen värdeskapande eller riskhantering” snarare än ett moraliskt imperativ.
Reglering drar åt skruvarna
Europas regelbok förändras under allt detta. Det nuvarande systemet, som fastställts genom EU:s förordning om hållbar finansiering, sorterar fonder med hjälp av två etiketter som marknaden betraktar som en förkortning för ambition. Artikel 8-fonder , så kallade "ljusgröna", främjar miljömässiga eller sociala egenskaper. Artikel 9-fonder, den "mörkgröna" nivån, måste ha hållbara investeringar som sitt huvudmål. Schroders Greencoats flaggskeppsfond för energiomställning tillhör den strängare artikel 9-kategorin. Kommissionen planerar nu att skrota båda etiketterna och ersätta dem med nya kategorier, inklusive en dedikerad för omställning.
Turner välkomnar den utvecklingen mot mer specifika produktetiketter, och hon är glad över att se övergångskategorin. ”Vi välkomnar kategorin generellt”, säger hon. Haken är beviset. Övergången är svår att bevisa eftersom den utspelar sig över tid.
”Bevisen på övergången och över vilken tidsram man uppnår övergången är något som kräver en mycket tydlig formulering och mätning”, säger hon. Det är inte, med hennes ord, ”ett förenklat mått”. Förvaltare måste visa hur mycket övergång en tillgång uppnår under innehavsperioden, och vilken roll förvaltaren faktiskt spelade, oavsett om det var genom att direkt driva tillgången eller bara genom att engagera ett företag i förändring. Den skillnaden, mellan Hales praktiska modell och ett lättare engagemang, är precis den typ av detaljer som tillsynsmyndigheter vill ha tydliga.
Plenarsession för COP30 i Brasilien. Föreställ dig FN:s klimatförändringar. Kapitalförvaltare måste samarbeta för att driva policyförändringar för att uppnå resultat på den globala scenen.
Lobbyverksamhet via kollektiv, inte via megafon
Detta leder till frågor om makropolitik och överstatlig dynamik, och vilken roll kapitalförvaltare som Schroders Capital kan spela. Flera COP-toppmöten har slutat med kapitalåtaganden som är långt ifrån vad omställnings- och anpassningsbehovet kräver, och förra årets COP30 i Belém gav ingen överenskommen färdplan för fossila bränslen. Turner är mätt i hur mycket en enskild förvaltare kan förändra detta. ”De senaste COP:erna har varit likartade”, säger hon, och fortsätter att ”visa ett kapitalbehov” centrerat kring utbytet mellan utvecklade och utvecklingsländer.
Företagets påverkansarbete är riktat snarare än högljutt. Inom Greencoat, säger hon, ”skulle vi identifiera specifika brittiska policyer där vi skulle vilja engagera oss i dessa.” Utöver det sker arbetet genom medlemsorgan som ”samlar in ett kollektivt svar från sina medlemmar”, plus direkt feedback till tillsynsmyndigheter om kommande regler som SDR och SFDR. ”Jag tror att det är en fråga som dyker upp mycket mer när det gäller var man ska spela den rollen”, säger hon.
Den instinkten, att satsa tidigt och låta strukturen göra det tunga arbetet, går ända tillbaka till Kleenex-fabriken i Cumbria. Marknaden ägnade tre år åt att avgöra om vätgas var eufori eller besvikelse. Schroders Greencoat spenderade dem med att bygga en anläggning med en köpare knuten till sig, ett kontrakt under och en satsning på att subventionen skulle försvinna i tid. Huruvida resten av sektorn följer denna strategi kommer att avgöra hur nästa fas av övergången faktiskt finansieras.