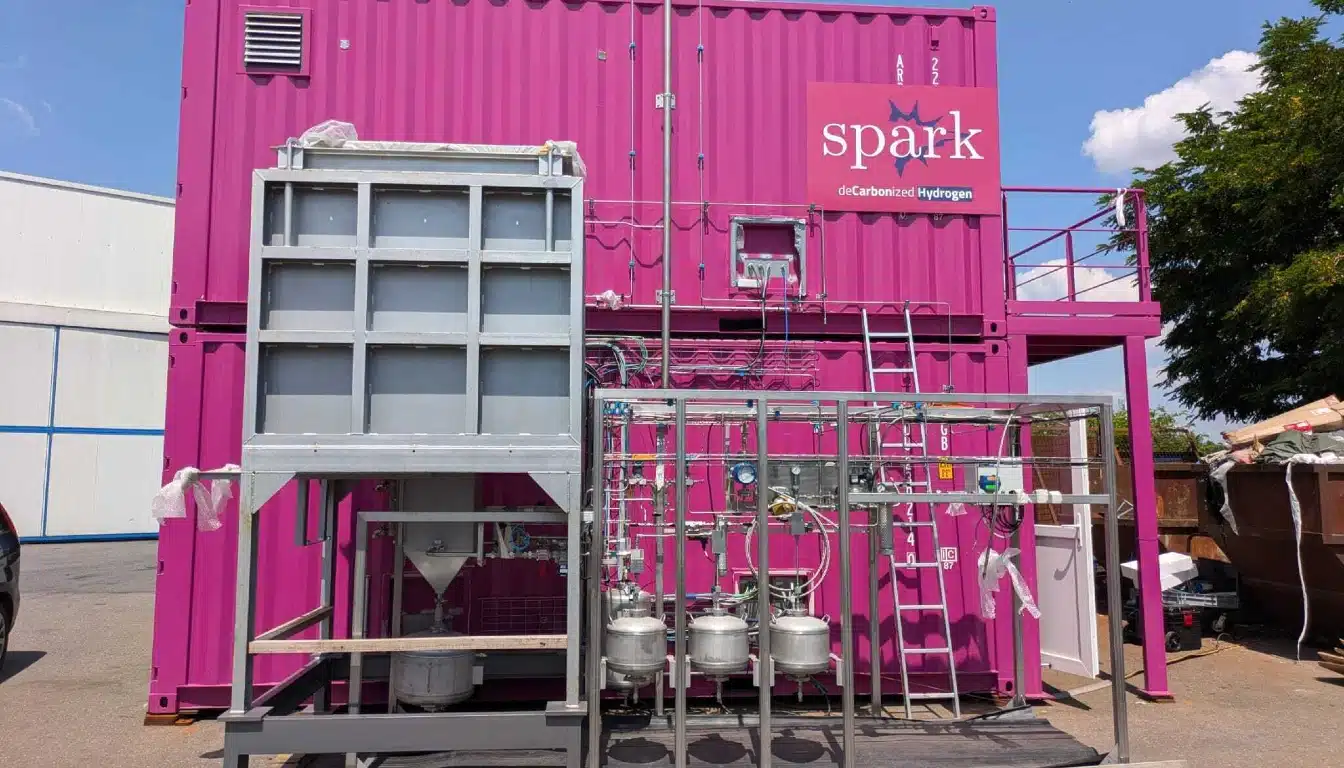
Patrick Peters, VD och medgrundare av Spark Cleantech, förklarar hur pulserad plasma kan avlägsna kol från naturgas innan den når en industriell brännare, och varför han tror att ekonomin kan fungera utan kraftiga subventioner.
Tung industri producerar ungefär en femtedel av de globala koldioxidutsläppen, men merparten av Europas vätgaspolitik har utformats med elektrolys i åtanke. Parisbaserade Spark Cleantech, grundat 2022 i CentraleSupélecs laboratorier, följer en annan väg. Dess reaktor ligger mellan en fabriks gasförsörjning och dess brännare, där den klyver metan till väte och fast kol utan förbränning. Företaget samlade in 30 miljoner euro i Serie A-finansiering i december 2025 och siktar på att ha sina första kommersiella enheter under 2027. Climate Solutions News ställde tio frågor till Patrick Peters om tekniken, kolprodukten, regelgapet och investeringsargumentet.
Metanplasmalys har funnits i olika former i årtionden. Vad har historiskt sett hindrat den från att nå industriell skala, och vad har Spark Cleantech löst som föregångare inte kunde?
Metanplasmalys mötte tre hinder för industriell skala: höga energikostnader, ojämn kolkvalitet och problem med reaktorns hållbarhet. Tidiga system var energiintensiva, producerade lågvärdigt kol och led av elektrodnedbrytning och nedsmutsning.
Vår egenutvecklade icke-termiska plasmareaktor minskar energiförbrukningen till 20 % jämfört med vattenelektrolys, producerar högrent kimrök för premiumapplikationer och använder nedsmutsningsbeständiga material för långsiktig stabilitet.
Du påstår att elförbrukningen är fem gånger lägre än vattenelektrolys. Under vilka driftsförhållanden gäller det, och hur förändras det om en kund använder el från nätet snarare än förnybara energikällor?
Den fem gånger lägre elförbrukningen är en tydlig teknisk fördel med vår reaktor, oberoende av kraftkällan. CO₂-utsläppen från den elektricitet som används för att driva reaktorn, inte själva reaktorn, beror enbart på hur elektriciteten genereras. I ett rent nät maximeras både energi- och utsläppsfördelarna. I ett fossilbaserat nät kvarstår energieffektiviteten, men utsläppen kopplade till elkällan består.
Patrick Peters, VD och medgrundare av Spark Cleantech
Fast kol är centralt för er ekonomi, men marknaden för kimrök är mogen och domineras av etablerade producenter. Hur kvalificerar ni ert material för krävande slutanvändningar som batteritillverkning, och vilket pristillägg, om något, är köpare för närvarande villiga att betala?
Vår energieffektivitet och låga koldioxidutsläpp ger oss en konkurrensfördel gentemot traditionella kimrök, särskilt under strikta EU-regler. Vi har redan kontakt med en potentiell kund som har ett specifikt behov av kimrök och är intresserad av vår produkt. Detta positionerar oss väl för att kvalificera oss för krävande slutanvändningar som batteritillverkning, där hållbarhet och prestanda är avgörande.
Er teknik sitter mellan en kunds befintliga gasnät och deras brännare. Hur motståndskraftiga har industriella aktörer i praktiken varit mot att modifiera infrastruktur som de har drivit på samma sätt i årtionden?
Industritillverkare är starkt motiverade av den höga energieffektivitet som vår teknik erbjuder. Många aktörer behöver använda både naturgas och vätgas i sina processer för att minska koldioxidutsläppen. Vi startar ett projekt med en stor industriell partner inom detta område, vilket visar på praktisk beredskap att anpassa infrastruktur för dessa fördelar.
Du beskriver ett noll- eller till och med negativt koldioxidavtryck när man använder biometan som råvara. Hur tillgängligt är biometan vid de volymer och prisnivåer som din modell kräver, och vad händer med koldioxidredovisningen om en kund fortsätter att använda fossil gas?
Biometan är för närvarande tre till fyra gånger dyrare än fossilt metan, men marknaden expanderar, och statliga incitament hjälper till att kompensera kostnaderna samtidigt som de uppmuntrar införande och framtida prissänkningar.
Det möjliggör ett noll- eller negativt koldioxidavtryck för vår process. Om en kund använder fossil gas förblir utsläppen positiva, men fortfarande lägre än med traditionella metoder, vilket möjliggör en smidig övergång till biometan i takt med att tillgängligheten förbättras.
Ni har tecknat inledande kontrakt och siktar på 2027 för driftsättning av kommersiella enheter. Vilka två eller tre variabler är mest sannolikt att skjuta upp det datumet, och hur hanterar ni dem?
Vi siktar på 2027 för kommersiell driftsättning, med de första kontrakten undertecknade. De viktigaste variablerna som kan påverka tidslinjen är tillstånd och regleringar, leveranskedjan och kundens beredskap på plats.
När det gäller tillstånd och reglering står vätgasprojekt inför långa godkännandetider, särskilt i Europa. Vi samarbetar tidigt med tillsynsmyndigheter för att anpassa oss till ramverk som RED III och CBAM. I leveranskedjan har kritiska komponenter som elektroder och plasmageneratorer långa ledtider. Vi har säkrat fleråriga avtal och reservleverantörer. Förseningar i gasförsörjning, elinfrastruktur eller avsättningsavtal kan stoppa framstegen hos kunder. Vi använder milstolpsbaserade betalningar för att stimulera kunder att hålla sig till schemat.
Du beskriver vätgas som en tjänst, där du producerar och driver utrustning på plats snarare än säljer den. Vad övertygade dig om att den modellen var att föredra framför en direkt försäljning av kapitalutrustning, och vilka är dess risker för Spark när ni skalar upp?
Vi valde vätgas som en tjänst (HaaS) framför utrustningsförsäljning av tre skäl. Det första är en lägre inträdesbarriär: kunderna undviker initial risk och vi tar tekniskt och prestandamässigt ansvar. Det andra är återkommande intäkter: långsiktiga inköpsavtal ger ett stabilt kassaflöde, vilket är tilltalande för investerare. Det tredje är kontinuerlig optimering: drift på plats låter oss förfina effektivitet och koldioxidkvalitet med hjälp av verkliga data.
Det finns risker för Spark. Investeringskostnader från höga initiala kostnader hanteras via projektfinansiering och partnerskap. Operativt ansvar från prestationsgarantier mildras med redundans och strikt underhåll. Skalningskomplexitet från distribuerad verksamhet effektiviseras genom fjärrövervakning och automatisering.
Mycket av EU:s vätgaspolitiska ramverk har byggts kring elektrolytisk grön vätgas. Stöder regelverket aktivt metanbaserade vägar som er, eller arbetar ni kring ett ramverk som inte utformades med er i åtanke?
EU:s vätgaspolitiska ramverk, inklusive direktivet om förnybar energi (RED III) och de delegerade akterna om vätgas, utformades främst för elektrolytisk grön vätgas. Metanbaserade vägar som våra passar inte in i de nuvarande definitionerna, som fokuserar på förnybar elproduktion. Det finns dock två uppmuntrande utvecklingar.
Den första är biometanbaserad vätgas. EU erkänner biometan som ett förnybart bränsle, så vår process med biometan kvalificerar som "förnybar vätgas" enligt RED III. Den andra är koldioxidinfångning och -lagring. För fossila gasråvaror utvecklar EU sin ståndpunkt om vätgas med CCS. Vår fasta kolbiprodukt, som kan lagras permanent, kan snart erkännas som en giltig strategi för koldioxidminskning, även om den regulatoriska vägen fortfarande är oklar.
Vi samarbetar aktivt med beslutsfattare och standardiseringsorgan som CEN och IEA Hydrogen TCP för att säkerställa att metanplasmalys är rättvist representerad i framtida regleringar. Under tiden använder vi befintliga ramverk som ISCC-certifiering för biometan för att validera vårt koldioxidavtryck.
Tung industri står för ungefär en femtedel av de globala koldioxidutsläppen, men det är fortfarande den sektor där framstegen med minskade koldioxidutsläpp går långsammast. Varför har området, enligt din åsikt, hittills fått jämförelsevis mindre investeringar och politisk uppmärksamhet än kraftproduktion eller transport?
Tungindustrins långsamma minskade koldioxidutsläpp härrör från tre strukturella utmaningar. Den första är den höga energiefterfrågan. Industrier som stål, cement och glas kräver extrem värme på 1 000 till 2 000 °C, vilket är svårt att uppnå med förnybar el eller grön vätgas i stor skala. Den andra är ekonomiska incitament. Till skillnad från kraftproduktion, där förnybar energi nu är kostnadskonkurrenskraftig, eller transporter, där elbilar drar nytta av subventioner, saknar industriell minskad koldioxidutsläpp starkt politiskt stöd. Koldioxidpriser som EU:s utsläppshandelssystem på cirka 80 euro per ton är ännu inte tillräckligt höga för att motivera en övergång från fossila bränslen. Den tredje är teknisk mognad. Många koldioxidsnåla lösningar, såsom grönt stål via vätgasindriven indrivning och koldioxidavskiljning för cement, är fortfarande i pilotfasen, med höga investeringskostnader och obeprövad tillförlitlighet.
Investeringarna har släpat efter eftersom risk-avkastningsförhållandet är ogynnsamt. Industriaktörer står inför höga initiala kostnader med osäker avkastning i en volatil politisk miljö. På Spark Cleantech tar vi itu med detta genom att fokusera på drop-in-lösningar, som att ersätta fossil gas med vätgas i befintliga brännare, som kräver minimala infrastrukturförändringar och erbjuder omedelbara utsläppsminskningar.
Ni har uppenbarligen lyckats med att skaffa kapital hittills. Investerare och analytiker hör många förslag om industriell dekarbonisering. Vad anser ni skiljer er från andra lösningar när det gäller potentiell avkastning?
Investerare hör otaliga förslag om minskade koldioxidutsläpp, men Spark Cleantech sticker ut av tre anledningar. Det första är dubbla intäktsströmmar. Till skillnad från ren vätgasproduktion monetiserar vi både vätgas och kimrök, vilket diversifierar intäkterna och förbättrar marginalerna. Vår kolprodukt är inte en avfallsström, det är en högvärdig biprodukt med växande efterfrågan på batterier och däck. Det andra är energieffektivitet. Vår fem gånger lägre elförbrukning jämfört med elektrolys leder till lägre driftskostnader, särskilt i regioner med dyr energi. Detta gör vår vätgas kostnadseffektiv även utan kraftiga subventioner. Det tredje är skalbarhet och flexibilitet. Våra modulära reaktorer kan driftsättas på plats i industrianläggningar, vilket undviker transport- och lagringsutmaningarna med centraliserad vätgasproduktion. Detta minskar infrastrukturkostnaderna och påskyndar implementeringen.
Dessutom anpassar vår HaaS-modell incitamenten. Kunderna betalar för vätgasproduktion, inte utrustning, vilket minskar deras risk samtidigt som vi säkerställer återkommande intäkter. Med de första kommersiella enheterna planerade för 2027 och en pipeline av intressekonflikter med stora industriföretag är vi positionerade för att dra nytta av att vara tidiga aktörer på en marknad redo för explosiv tillväxt.