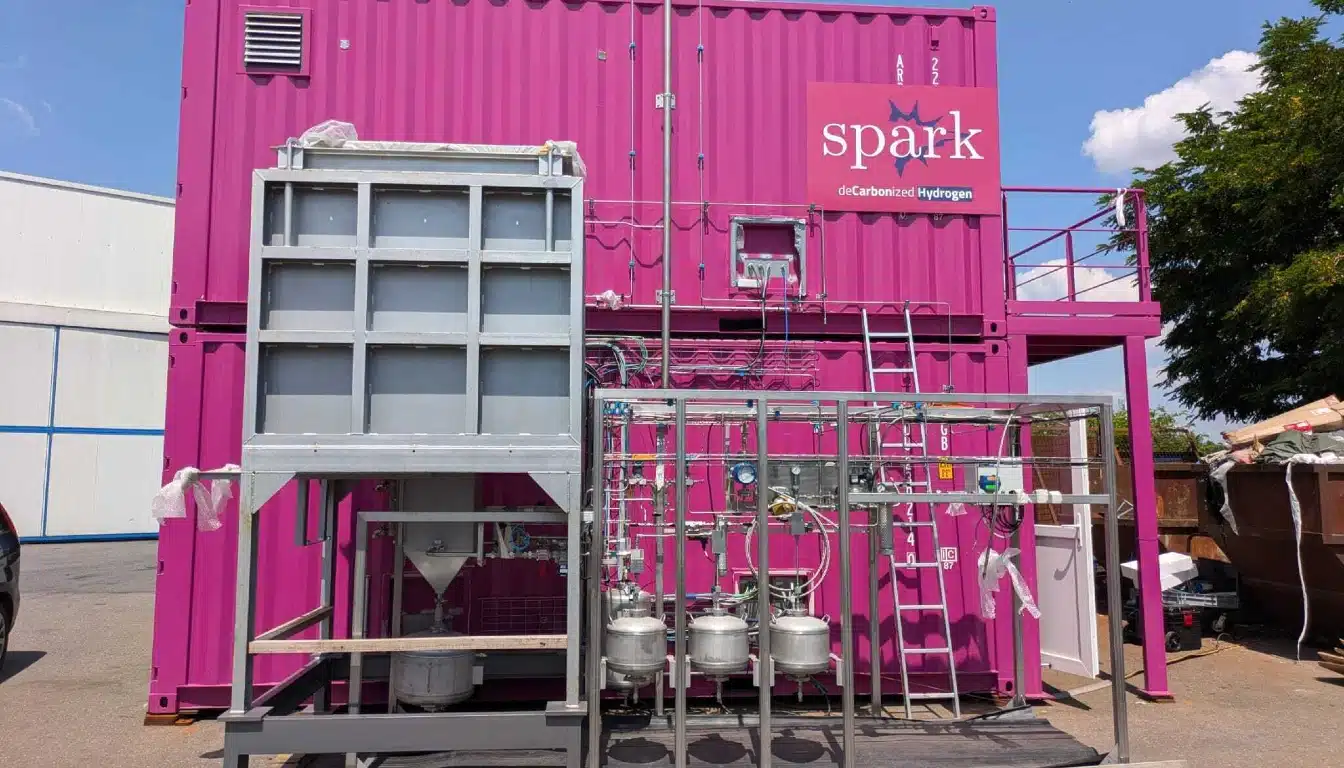
Патрик Питерс, генеральный директор и соучредитель компании Spark Cleantech, объясняет, как импульсная плазма может удалять углерод из природного газа до того, как он попадет в промышленную горелку, и почему он считает, что это экономически целесообразно без значительных субсидий.
Тяжелая промышленность производит примерно пятую часть мировых выбросов CO₂, однако большая часть европейской водородной политики была разработана с учетом электролиза. Парижская компания Spark Cleantech, основанная в 2022 году в лабораториях CentraleSupélec, идет другим путем. Ее реактор располагается между газоснабжением завода и горелками, где он расщепляет метан на водород и твердый углерод без сгорания. Компания привлекла 30 миллионов евро в рамках финансирования серии А в декабре 2025 года и планирует запустить свои первые коммерческие установки в 2027 году. Climate Solutions News задала Патрику Питерсу десять вопросов о технологии, углеродном продукте, пробелах в регулировании и инвестиционной привлекательности.
Плазмолализ метана существует в различных формах уже несколько десятилетий. Что исторически препятствовало его внедрению в промышленное производство, и что компания Spark Cleantech решила такого, чего не смогли сделать ее предшественники?
Плазмолизис метана столкнулся с тремя препятствиями на пути к промышленному масштабированию: высокими затратами энергии, нестабильным качеством углерода и проблемами долговечности реактора. Ранние системы были энергоемкими, производили углерод низкой ценности и страдали от деградации и загрязнения электродов.
Наш запатентованный нетепловой плазменный реактор снижает энергопотребление до 20% при электролизе воды, производит высокочистый технический углерод для высококачественных применений и использует материалы, устойчивые к загрязнению, для обеспечения долговременной стабильности.
Вы утверждаете, что потребление электроэнергии в пять раз ниже, чем при электролизе воды. При каких условиях эксплуатации это утверждение справедливо, и как оно меняется, если клиент использует электроэнергию из сети, а не из возобновляемых источников?
Пятикратное снижение потребления электроэнергии является неизменным техническим преимуществом нашего реактора, не зависящим от источника энергии. Выбросы CO₂ от электроэнергии, используемой для питания реактора, а не от самого реактора, зависят исключительно от способа выработки этой электроэнергии. В экологически чистой энергосистеме максимизируются как энергетические преимущества, так и снижение выбросов. В энергосистеме, работающей на ископаемом топливе, энергоэффективность сохраняется, но выбросы, связанные с источником электроэнергии, остаются.
Патрик Питерс, генеральный директор и соучредитель Spark Cleantech.
Твердый углерод играет центральную роль в вашей экономической стратегии, но рынок технического углерода зрелый и доминируется устоявшимися производителями. Как вы оцениваете пригодность вашего материала для таких сложных областей применения, как производство аккумуляторов, и какую надбавку к цене, если таковая имеется, покупатели готовы в настоящее время платить?
Наша энергоэффективность и низкий уровень выбросов CO₂ дают нам конкурентное преимущество перед традиционными техническим углеродом, особенно в условиях строгих правил ЕС. Мы уже ведем переговоры с потенциальным клиентом, которому необходим технический углерод, и который заинтересован в нашей продукции. Это дает нам хорошие возможности для соответствия требованиям таких требовательных отраслей, как производство аккумуляторов, где экологичность и производительность имеют решающее значение.
Ваша технология находится между существующей газовой сетью клиента и его горелками. Насколько на практике промышленные предприятия сопротивляются модификации инфраструктуры, которая десятилетиями работала по одному и тому же сценарию?
Промышленные производители крайне заинтересованы в высокой энергоэффективности, которую обеспечивает наша технология. Многим компаниям необходимо использовать в своих процессах как природный газ, так и водород для сокращения выбросов углекислого газа. Мы запускаем проект с крупным промышленным партнером в этой области, демонстрируя реальную готовность к адаптации инфраструктуры для получения этих преимуществ.
Вы описываете нулевой или даже отрицательный углеродный след при использовании биометана в качестве сырья. Насколько доступен биометан в объемах и по ценам, требуемым вашей моделью, и что произойдет с учетом выбросов углерода, если клиент продолжит использовать ископаемое топливо?
В настоящее время биометан в три-четыре раза дороже ископаемого метана, но его рынок расширяется, а государственные субсидии помогают компенсировать затраты, стимулируя внедрение и дальнейшее снижение цен.
Это позволяет добиться нулевого или отрицательного углеродного следа в нашем процессе. Если клиент использует ископаемое топливо, выбросы остаются положительными, хотя и ниже, чем при традиционных методах, что обеспечивает плавный переход к биометану по мере улучшения его доступности.
Вы подписали предварительные контракты и планируете ввести коммерческие объекты в эксплуатацию в 2027 году. Какие два-три фактора с наибольшей вероятностью могут отложить эту дату, и как вы ими управляете?
Мы планируем начать коммерческое внедрение в 2027 году, при этом первые контракты уже подписаны. Основными факторами, которые могут повлиять на сроки, являются получение разрешений и соблюдение нормативных требований, цепочка поставок и готовность площадки заказчика.
Что касается разрешений и регулирования, водородные проекты сталкиваются с длительными процедурами согласования, особенно в Европе. Мы заблаговременно взаимодействуем с регулирующими органами, чтобы соответствовать таким рамкам, как RED III и CBAM. В цепочке поставок критически важные компоненты, такие как электроды и плазменные генераторы, имеют длительные сроки поставки. Мы заключили многолетние соглашения и привлекли резервных поставщиков. Что касается готовности площадки заказчика, задержки в поставках газа, электротехнической инфраструктуре или соглашениях о закупке могут затормозить прогресс. Мы используем поэтапные платежи, чтобы стимулировать клиентов к соблюдению графика.
Вы описываете водород как услугу, предполагающую производство и эксплуатацию на месте, а не продажу оборудования. Что убедило вас в том, что эта модель предпочтительнее прямой продажи капитального оборудования, и каковы риски для Spark по мере масштабирования компании?
Мы выбрали услугу «Водород как сервис» (HaaS) вместо продажи оборудования по трем причинам. Во-первых, более низкий порог входа: клиенты избегают первоначальных рисков, а мы берем на себя техническую и эксплуатационную ответственность. Во-вторых, стабильный доход: долгосрочные соглашения о закупке обеспечивают стабильный денежный поток, что привлекательно для инвесторов. В-третьих, непрерывная оптимизация: эксплуатация на месте позволяет нам повышать эффективность и качество выбросов углерода, используя данные из реальных условий.
Для Spark существуют риски. Высокие первоначальные затраты на капитальные вложения компенсируются за счет проектного финансирования и партнерских отношений. Операционная ответственность, связанная с гарантиями производительности, смягчается за счет резервирования и строгого технического обслуживания. Сложность масштабирования распределенных операций оптимизируется за счет удаленного мониторинга и автоматизации.
Значительная часть рамочной политики ЕС в области водорода построена вокруг электролитического «зеленого» водорода. Поддерживает ли нормативно-правовая база активно использование метаносодержащих технологий, подобных вашей, или вы работаете в рамках системы, которая не была разработана с учетом ваших потребностей?
Рамочная политика ЕС в области водорода, включая Директиву о возобновляемых источниках энергии (RED III) и Делегированные акты по водороду, была разработана в первую очередь для электролитического «зеленого» водорода. Пути получения водорода на основе метана, подобные нашему, не совсем вписываются в существующие определения, которые сосредоточены на возобновляемых источниках электроэнергии. Однако есть два обнадеживающих момента.
Первый вариант — водород на основе биометана. ЕС признает биометан возобновляемым топливом, поэтому наш процесс с использованием биометана соответствует критериям «возобновляемого водорода» согласно Директиве RED III. Второй вариант — улавливание и хранение углерода. В отношении ископаемого газа ЕС меняет свою позицию в отношении водорода, внедряя технологии улавливания и хранения углерода (CCS). Наш твердый углеродный побочный продукт, который может храниться постоянно, вскоре может быть признан эффективной стратегией сокращения выбросов углерода, хотя нормативный путь пока неясен.
Мы активно взаимодействуем с политиками и организациями по стандартизации, такими как CEN и IEA Hydrogen TCP, чтобы обеспечить справедливое представление плазмолиза метана в будущих нормативных актах. Тем временем мы используем существующие системы, такие как сертификация ISCC для биометана, для подтверждения нашего углеродного следа.
На долю тяжелой промышленности приходится примерно пятая часть мировых выбросов CO₂, однако именно в этом секторе прогресс в декарбонизации идет медленнее всего. Почему, на ваш взгляд, эта отрасль до сих пор привлекала сравнительно меньше инвестиций и внимания со стороны правительства, чем производство электроэнергии или транспорт?
Медленная декарбонизация тяжелой промышленности обусловлена тремя структурными проблемами. Первая — высокий спрос на энергию. Такие отрасли, как сталелитейная, цементная и стекольная, требуют экстремально высоких температур от 1,000 до 2,000 °C, чего трудно достичь в больших масштабах с помощью возобновляемой электроэнергии или «зеленого» водорода. Вторая — экономические стимулы. В отличие от производства электроэнергии, где возобновляемые источники энергии сейчас конкурентоспособны по стоимости, или транспорта, где электромобили получают субсидии, декарбонизация промышленности не имеет сильной политической поддержки. Цены на углерод, такие как европейская система торговли выбросами (EU ETS) около 80 евро за тонну, пока недостаточно высоки, чтобы оправдать переход от ископаемого топлива. Третья — технологическая зрелость. Многие низкоуглеродные решения, такие как производство «зеленой» стали с использованием водорода прямого восстановления и улавливание углерода для цементной промышленности, все еще находятся на стадии пилотных проектов, имеют высокие капитальные затраты и непроверенную надежность.
Инвестиции отстают из-за неблагоприятного соотношения риска и доходности. Промышленные предприятия сталкиваются с высокими первоначальными затратами и неопределенной отдачей в условиях нестабильной политической обстановки. В Spark Cleantech мы решаем эту проблему, сосредоточившись на готовых решениях, таких как замена ископаемого газа водородом в существующих горелках, которые требуют минимальных изменений инфраструктуры и обеспечивают немедленное сокращение выбросов.
На сегодняшний день вам явно удалось привлечь значительные средства. Инвесторы и аналитики слышат множество предложений по декарбонизации промышленности. Что, по вашему мнению, отличает вас от других решений с точки зрения потенциальной доходности?
Инвесторы слышат бесчисленные предложения по декарбонизации, но Spark Cleantech выделяется по трем причинам. Во-первых, это двойной поток доходов. В отличие от компаний, занимающихся исключительно водородом, мы монетизируем как водород, так и технический углерод, диверсифицируя доходы и повышая рентабельность. Наш углеродный продукт не является отходами, а представляет собой высокоценный побочный продукт, спрос на который растет в производстве аккумуляторов и шин. Во-вторых, это энергоэффективность. Наше потребление электроэнергии в пять раз ниже, чем при электролизе, что приводит к снижению эксплуатационных расходов, особенно в регионах с дорогим электроснабжением. Это делает наш водород конкурентоспособным по цене даже без значительных субсидий. В-третьих, это масштабируемость и гибкость. Наши модульные реакторы могут быть развернуты непосредственно на промышленных предприятиях, избегая проблем с транспортировкой и хранением, связанных с централизованным производством водорода. Это снижает затраты на инфраструктуру и ускоряет внедрение.
Кроме того, наша модель HaaS согласовывает стимулы. Клиенты платят за произведенный водород, а не за оборудование, что снижает их риски и обеспечивает нам стабильный доход. Запуск первых коммерческих установок запланирован на 2027 год, а также у нас есть ряд соглашений о намерениях с крупными промышленными предприятиями, что позволяет нам занять лидирующие позиции на рынке, готовом к взрывному росту.