
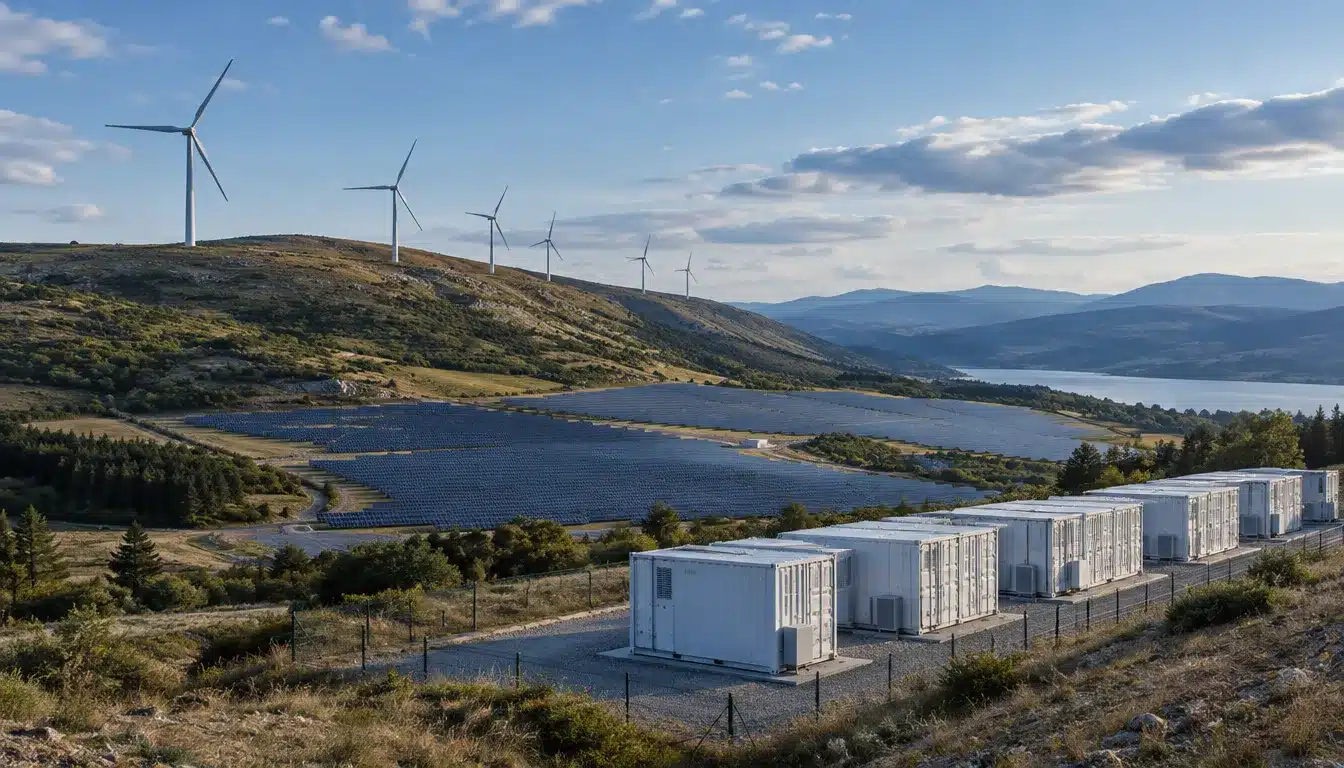
По прогнозам Wood Mackenzie, к 2030 году доля безуглеродной генерации в энергетическом секторе Европы превысит 80%, однако страны ЕС-27 не достигнут своих целей в области возобновляемых источников энергии, поскольку мощность аккумуляторных батарей увеличится более чем втрое.
Согласно прогнозу Wood Mackenzie, к 2030 году европейский энергетический сектор превысит 80% производства электроэнергии с нулевым выбросом углерода. Консалтинговая компания опубликовала этот прогноз 29 сентября в своем «Стратегическом планировании европейских энергетических рынков до 2026 года». Однако в нем также отмечается, что регион не достигнет своих собственных целей по развитию возобновляемых источников энергии за тот же период.
Прогноз охватывает 35 национальных рынков до 2060 года, и приведенные в нем данные относятся ко всем из них, за исключением стран ЕС-27. Ожидается, что после 2030 года темпы прогресса ускорятся, и к 2050 году доля возобновляемых источников энергии в энергоснабжении всех 35 рынков достигнет 83%.
Страны ЕС-27 отстают по показателям возобновляемой энергетики.
В масштабах ЕС-27 к 2030 году возобновляемые источники энергии будут составлять 63.7% энергоснабжения. Это ниже целевого показателя в 65%, установленного в рамках программы Fit-for-55, и 69%, предусмотренных программой REPowerEU. Таким образом, доля генерации с нулевым выбросом углерода в блоке быстро растет, в то время как доля возобновляемых источников энергии отстает от собственных амбиций.
Эти два показателя измеряют разные вещи. В число безуглеродных источников энергии входит атомная энергетика наряду с ветровой, солнечной и гидроэнергетикой, поэтому она значительно превосходит долю возобновляемых источников энергии. Программа Fit-for-55 — это пакет мер ЕС по сокращению чистых выбросов на 55% к 2030 году, а программа REPowerEU повысила целевой показатель по возобновляемым источникам энергии после вторжения России в Украину.
Значительная часть разрыва объясняется развитием морской ветроэнергетики. Компания Wood Mackenzie прогнозирует, что к 2030 году мощность достигнет 73 ГВт, а к 2035 году — 148 ГВт, хотя ограничения в цепочке поставок замедлят темпы строительства. В результате газовые электростанции будут вырабатывать примерно на 6% больше электроэнергии в период с 2026 по 2040 год, чем предполагалось ранее.
Солнечная энергетика и аккумуляторные батареи являются основными направлениями строительства.
К 2030 году мощность солнечной энергетики увеличится почти вдвое и достигнет 637 ГВт переменного тока, при этом ежегодно будет добавляться примерно 61 ГВт. Тем временем, мощность наземных ветроэлектростанций будет увеличиваться на 17 ГВт в год, в результате чего общая мощность парка достигнет 346 ГВт.
Аккумуляторные системы хранения энергии растут быстрее всего. К 2030 году их мощность увеличится более чем втрое — с 47 ГВт до 163 ГВт. На Германию, Великобританию, Италию и Польшу придется более половины этого роста, при этом Германия уже привлекает многомиллиардные инвестиции в системы хранения энергии.
Газ сохраняет свою гибкость, в то время как уголь отходит на второй план.
Мощность газовых электростанций увеличится на 5% и достигнет 273 ГВт к 2030 году. Однако частота работы флота сократится, а коэффициент использования снизится с 27% до 22%. К 2060 году объем поставок газа сократится на 45%.
На практике газовые электростанции переходят от централизованного энергоснабжения к резервному. Они будут обеспечивать электроэнергией часы, когда ветровая и солнечная энергия не могут удовлетворить спрос, а аккумуляторы будут справляться с кратковременными колебаниями. Это изменение снижает доходы электростанций, даже несмотря на то, что операторы сохраняют большую часть мощностей в системе.
Производство электроэнергии на угольных электростанциях сократится вдвое — с 457 ТВт·ч в 2025 году до 237 ТВт·ч в 2030 году. Затем к 2050 году весь угольный парк стран ЕС-27 будет полностью выведен из эксплуатации. Это сокращение отражает более широкую глобальную тенденцию, поскольку возобновляемые источники энергии обгоняют уголь и становятся крупнейшим в мире источником энергии. Атомная энергетика, тем временем, будет расти за счет продления сроков службы и программ строительства новых объектов.
Мохаммед Альрауд, аналитик по энергетике Европы в Wood Mackenzie, заявил: «Европейский энергетический переход идет по плану». Он добавил: «Рост затрат на выбросы приведет к структурным решениям, которые рынки только начинают учитывать». Он также отметил, что газ останется в энергобалансе на те моменты, когда возобновляемые источники энергии окажутся неэффективными.
Спрос растет неравномерно по всему континенту.
Общий спрос на электроэнергию достигнет 4,103 ТВт·ч к 2030 году, что на 11% выше уровня 2025 года. Затем он вырастет до 6,152 ТВт·ч к 2050 году. Краткосрочный рост обусловлен развитием центров обработки данных, а снижение цен на электроэнергию повышает шансы на электрификацию с 2030-х годов.
Потребление электроэнергии электромобилями значительно возрастет: с 39 ТВт·ч в 2025 году до 577 ТВт·ч к 2050 году. За тот же период производство водорода, подключенного к электросети, увеличится практически с нуля до 417 ТВт·ч.
К 2060 году использование тепловых насосов увеличится более чем в пять раз. Тем не менее, высокие первоначальные затраты означают, что большинство рынков не достигнут целевых показателей по использованию тепловых насосов на национальном уровне.
Рост также будет различаться в зависимости от региона. В Северной Европе наблюдается самый сильный рост спроса — на 81% к 2050 году, в то время как в Южной Европе этот показатель составляет 52%. Для специалистов по планированию энергосетей это означает совершенно разные потребности в инвестициях от одного рынка к другому. Тем не менее, направление очевидно: безуглеродная генерация будет доминировать в энергоснабжении повсюду.
Вам также может понравиться
 Бурный рост возобновляемой энергетики в Великобритании столкнулся с проблемой нехватки хранилищ.
 Возобновляемые источники энергии к 2026 году превзойдут уголь и станут крупнейшим в мире источником энергии.
 В Норвегии объем солнечной энергетики превысил 1 ГВт, при этом темпы ежегодного роста замедлились.