Patrick Peters, CEO e cofundador da Spark Cleantech, explica como o plasma pulsado pode remover o carbono do gás natural antes que ele chegue a um queimador industrial e por que ele acredita que a viabilidade econômica disso não requer grandes subsídios.
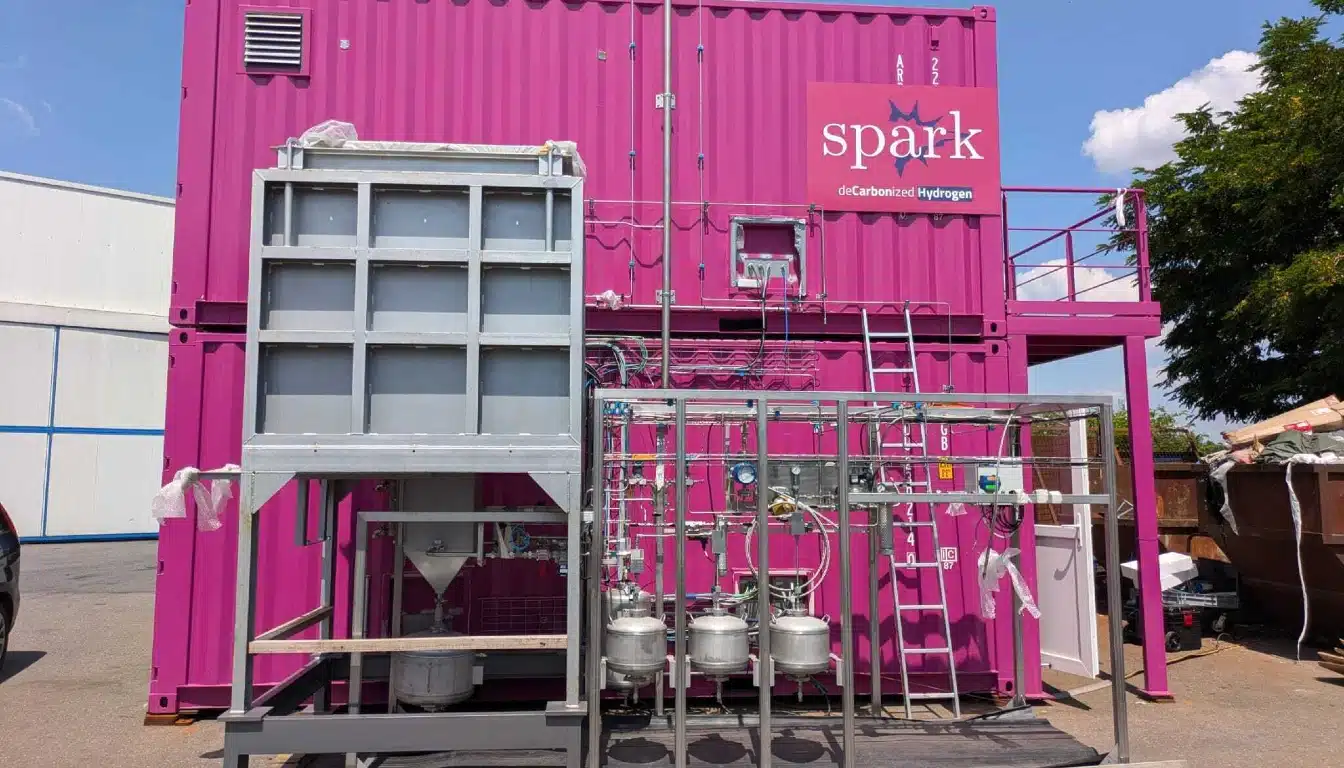
A indústria pesada produz cerca de um quinto das emissões globais de CO₂, mas a maior parte da política europeia de hidrogênio foi elaborada considerando a eletrólise. A Spark Cleantech, com sede em Paris e fundada em 2022 nos laboratórios da CentraleSupélec, está trilhando um caminho diferente. Seu reator fica entre o fornecimento de gás de uma fábrica e seus queimadores, onde divide o metano em hidrogênio e carbono sólido sem combustão. A empresa captou € 30 milhões em uma rodada de financiamento Série A em dezembro de 2025 e pretende lançar suas primeiras unidades comerciais em 2027. A Climate Solutions News fez dez perguntas a Patrick Peters sobre a tecnologia, o produto de carbono, a lacuna regulatória e a viabilidade do investimento.
A plasmólise do metano existe em várias formas há décadas. O que historicamente a impediu de atingir escala industrial e o que a Spark Cleantech resolveu que seus antecessores não conseguiram?
A plasmólise do metano enfrentou três barreiras para alcançar escala industrial: altos custos de energia, qualidade inconsistente do carbono e problemas de durabilidade do reator. Os primeiros sistemas consumiam muita energia, produziam carbono de baixo valor agregado e sofriam com a degradação e incrustação dos eletrodos.
Nosso reator de plasma não térmico patenteado reduz o consumo de energia para 20% da eletrólise da água, produz negro de fumo de alta pureza para aplicações premium e utiliza materiais resistentes à incrustação para estabilidade a longo prazo.
Você afirma que o consumo de eletricidade é cinco vezes menor do que o da eletrólise da água. Em que condições de operação isso se verifica e como muda se o cliente estiver utilizando energia da rede elétrica em vez de energias renováveis?
O consumo de eletricidade cinco vezes menor é uma vantagem técnica fixa do nosso reator, independente da fonte de energia. As emissões de CO₂ da eletricidade usada para alimentar o reator, e não do próprio reator, dependem exclusivamente de como essa eletricidade é gerada. Em uma rede elétrica limpa, os benefícios em termos de energia e emissões são maximizados. Em uma rede elétrica baseada em combustíveis fósseis, a eficiência energética se mantém, mas as emissões associadas à fonte de eletricidade persistem.
Patrick Peters, CEO e cofundador da Spark Cleantech
O carbono sólido é fundamental para a sua economia, mas o mercado de negro de fumo é maduro e dominado por produtores consolidados. Como vocês qualificam o material para aplicações finais exigentes, como a fabricação de baterias, e qual o preço adicional, se houver, que os compradores estão dispostos a pagar atualmente?
Nossa eficiência energética e baixas emissões de CO₂ nos conferem uma vantagem competitiva sobre os negros de fumo tradicionais, especialmente sob as rigorosas regulamentações da UE. Já estamos em contato com um cliente em potencial que tem uma necessidade específica de negro de fumo e está interessado em nosso produto. Isso nos posiciona bem para atender a aplicações finais exigentes, como a fabricação de baterias, onde sustentabilidade e desempenho são cruciais.
Sua tecnologia fica entre a rede de gás existente do cliente e seus queimadores. Na prática, qual tem sido a resistência dos operadores industriais em modificar a infraestrutura que operam da mesma forma há décadas?
Os fabricantes industriais estão bastante motivados pela alta eficiência energética que nossa tecnologia proporciona. Muitas empresas precisam usar gás natural e hidrogênio em seus processos para mitigar as emissões de carbono. Estamos iniciando um projeto com um importante parceiro industrial nesse setor, demonstrando a capacidade prática de adaptar a infraestrutura para obter esses benefícios.
Você descreve uma pegada de carbono zero ou até mesmo negativa ao usar biometano como matéria-prima. Qual a disponibilidade de biometano nos volumes e preços exigidos pelo seu modelo, e o que acontece com a contabilização de carbono se um cliente continuar usando gás fóssil?
O biometano é atualmente três a quatro vezes mais caro que o metano fóssil, mas seu mercado está em expansão, e os incentivos estaduais ajudam a compensar os custos, ao mesmo tempo que incentivam a adoção e futuras reduções de preço.
Isso possibilita uma pegada de carbono zero ou negativa para o nosso processo. Se um cliente utiliza gás fóssil, as emissões permanecem positivas, embora ainda menores do que as dos métodos tradicionais, permitindo uma transição suave para o biometano à medida que a disponibilidade melhora.
Vocês já assinaram os contratos iniciais e têm como meta o lançamento da unidade comercial em 2027. Quais são as duas ou três variáveis com maior probabilidade de adiar essa data e como vocês estão gerenciando esses problemas?
Nosso objetivo é iniciar a implantação comercial em 2027, com os contratos iniciais já assinados. As principais variáveis que podem impactar o cronograma são as licenças e regulamentações, a cadeia de suprimentos e a preparação das instalações do cliente.
Em relação a licenças e regulamentações, os projetos de hidrogênio enfrentam longos processos de aprovação, especialmente na Europa. Estamos em contato com os órgãos reguladores desde o início para nos alinharmos a estruturas como a RED III e a CBAM. Na cadeia de suprimentos, componentes críticos como eletrodos e geradores de plasma têm longos prazos de entrega. Garantimos contratos plurianuais e fornecedores de reserva. Quanto à preparação do local pelo cliente, atrasos no fornecimento de gás, na infraestrutura elétrica ou nos contratos de compra podem paralisar o progresso. Utilizamos pagamentos baseados em marcos alcançados para incentivar os clientes a manterem o cronograma.
Você descreve o hidrogênio como um serviço, produzindo e operando no local em vez de vender equipamentos. O que o convenceu de que esse modelo era preferível à venda direta de equipamentos, e quais são os riscos para a Spark à medida que ela cresce?
Optamos pelo Hidrogênio como Serviço (HaaS) em vez da venda de equipamentos por três motivos. O primeiro é a menor barreira de entrada: os clientes evitam o risco inicial e nós assumimos a responsabilidade técnica e de desempenho. O segundo é a receita recorrente: contratos de fornecimento de longo prazo proporcionam um fluxo de caixa estável, o que é atraente para investidores. O terceiro é a otimização contínua: a operação no local nos permite refinar a eficiência e a qualidade do carbono usando dados do mundo real.
Existem riscos para a Spark. O impacto do investimento inicial elevado é gerenciado por meio de financiamento de projetos e parcerias. A responsabilidade operacional decorrente das garantias de desempenho é mitigada com redundância e manutenção rigorosa. A complexidade de escalabilidade das operações distribuídas é simplificada por meio de monitoramento remoto e automação.
Grande parte da estrutura política da UE para o hidrogênio foi construída em torno do hidrogênio verde eletrolítico. O ambiente regulatório apoia ativamente vias de produção baseadas em metano, como a sua, ou você está trabalhando com uma estrutura que não foi projetada para o seu caso?
A estrutura política da UE para o hidrogênio, incluindo a Diretiva de Energias Renováveis (RED III) e os Atos Delegados do Hidrogênio, foi concebida principalmente para o hidrogênio verde eletrolítico. As vias de produção baseadas em metano, como a nossa, não se enquadram perfeitamente nas definições atuais, que se concentram em insumos de eletricidade renovável. No entanto, existem dois desenvolvimentos encorajadores.
A primeira é o hidrogênio à base de biometano. A UE reconhece o biometano como um combustível renovável, portanto, nosso processo que utiliza biometano se qualifica como “hidrogênio renovável” segundo a Diretiva RED III. A segunda é a captura e o armazenamento de carbono. Para matérias-primas de gás fóssil, a UE está evoluindo sua posição em relação ao hidrogênio com CCS. Nosso subproduto de carbono sólido, que pode ser armazenado permanentemente, poderá em breve ser reconhecido como uma estratégia válida de mitigação de carbono, embora o caminho regulatório ainda não esteja claro.
Estamos em contato constante com legisladores e órgãos de padronização, como o CEN e o IEA Hydrogen TCP, para garantir que a plasmalise de metano seja representada de forma justa nas regulamentações futuras. Enquanto isso, estamos utilizando estruturas existentes, como a certificação ISCC para biometano, para validar nossa pegada de carbono.
A indústria pesada é responsável por cerca de um quinto das emissões globais de CO₂, mas continua sendo o setor onde o progresso na descarbonização é mais lento. Na sua opinião, por que esse setor atraiu comparativamente menos investimentos e atenção política do que a geração de energia ou o transporte até o momento?
A lenta descarbonização da indústria pesada decorre de três desafios estruturais. O primeiro é a alta demanda energética. Indústrias como a siderúrgica, a cimenteira e a vidreira requerem calor extremo, de 1,000 a 2,000 °C, o que é difícil de alcançar em larga escala com eletricidade renovável ou hidrogênio verde. O segundo são os incentivos econômicos. Ao contrário da geração de energia, onde as energias renováveis já são competitivas em termos de custo, ou do transporte, onde os veículos elétricos se beneficiam de subsídios, a descarbonização industrial carece de forte apoio político. Os preços do carbono, como o do EU ETS, em torno de € 80 por tonelada, ainda não são suficientemente altos para justificar a substituição dos combustíveis fósseis. O terceiro é a maturidade tecnológica. Muitas soluções de baixo carbono, como o aço verde via hidrogênio DRI e a captura de carbono para cimento, ainda estão em fase piloto, com alto investimento inicial e confiabilidade não comprovada.
O investimento tem ficado para trás porque a relação risco-recompensa é desfavorável. Os agentes industriais enfrentam altos custos iniciais com retornos incertos em um ambiente político instável. Na Spark Cleantech, estamos abordando essa questão focando em soluções de fácil implementação, como a substituição do gás fóssil por hidrogênio em queimadores existentes, que exigem mudanças mínimas na infraestrutura e oferecem reduções imediatas de emissões.
É evidente o sucesso na captação de recursos até o momento. Investidores e analistas ouvem inúmeras propostas de descarbonização industrial. O que, na sua opinião, diferencia sua solução em termos de potencial de retorno em comparação com outras?
Investidores ouvem inúmeras propostas de descarbonização, mas a Spark Cleantech se destaca por três motivos. O primeiro é a dupla fonte de receita. Ao contrário das empresas que trabalham exclusivamente com hidrogênio, nós monetizamos tanto o hidrogênio quanto o negro de fumo, diversificando a receita e melhorando as margens. Nosso produto de carbono não é um resíduo, mas sim um coproduto de alto valor agregado com demanda crescente em baterias e pneus. O segundo motivo é a eficiência energética. Nosso consumo de eletricidade cinco vezes menor em comparação com a eletrólise se traduz em custos operacionais mais baixos, especialmente em regiões com energia cara. Isso torna nosso hidrogênio competitivo em termos de custo, mesmo sem grandes subsídios. O terceiro motivo é a escalabilidade e a flexibilidade. Nossos reatores modulares podem ser instalados no local em instalações industriais, evitando os desafios de transporte e armazenamento da produção centralizada de hidrogênio. Isso reduz os custos de infraestrutura e acelera a adoção.
Além disso, nosso modelo HaaS alinha incentivos. Os clientes pagam pela produção de hidrogênio, não pelos equipamentos, reduzindo seus riscos e garantindo receita recorrente para nós. Com as primeiras unidades comerciais previstas para 2027 e uma carteira de cartas de intenção com grandes empresas industriais, estamos posicionados para aproveitar a vantagem de sermos pioneiros em um mercado preparado para um crescimento explosivo.