A Wood Mackenzie prevê que o setor energético europeu ultrapassará a marca de 80% de geração de energia com zero emissões de carbono até 2030, mas a UE27 não atingirá suas metas de energias renováveis, visto que a capacidade de armazenamento em baterias mais que triplicará.
Segundo a Wood Mackenzie, o setor elétrico europeu atingirá a marca de 80% de geração de energia com zero emissões de carbono até 2030. A consultoria publicou a previsão em 29 de setembro, no relatório "Europe Power Markets Strategic Planning Outlook 2026". No entanto, o estudo também aponta que a região não cumprirá suas próprias metas de energias renováveis no mesmo período.
A análise abrange 35 mercados nacionais até 2060, e os números referem-se a todos eles, a menos que estejam marcados como UE27. Prevê-se que o progresso se acelere após 2030, com as energias renováveis a atingirem 83% da oferta em todos os 35 mercados até 2050.
A UE27 fica aquém em energias renováveis
Considerando a UE27, as energias renováveis representarão 63.7% do fornecimento até 2030. Isso está abaixo da meta de 65% do pacote Fit-for-55 e dos 69% estabelecidos no âmbito do REPowerEU. Assim, a participação da geração de energia com zero emissões de carbono no bloco aumenta rapidamente, enquanto a participação das energias renováveis fica aquém das suas próprias ambições.
Os dois números medem coisas diferentes. A geração de energia com zero emissões de carbono inclui a energia nuclear juntamente com a eólica, solar e hídrica, razão pela qual fica bem acima da participação das energias renováveis. O programa Fit-for-55 é o pacote da UE para reduzir as emissões líquidas em 55% até 2030, enquanto o REPowerEU elevou a meta para energias renováveis após a invasão da Ucrânia pela Rússia.
A energia eólica offshore explica grande parte dessa diferença. A Wood Mackenzie prevê que a capacidade atingirá 73 GW até 2030 e 148 GW até 2035, embora as limitações da cadeia de suprimentos desacelerem a expansão. Como resultado, as usinas a gás gerarão cerca de 6% a mais entre 2026 e 2040 do que nas previsões anteriores.
Energia solar e baterias lideram a implantação.
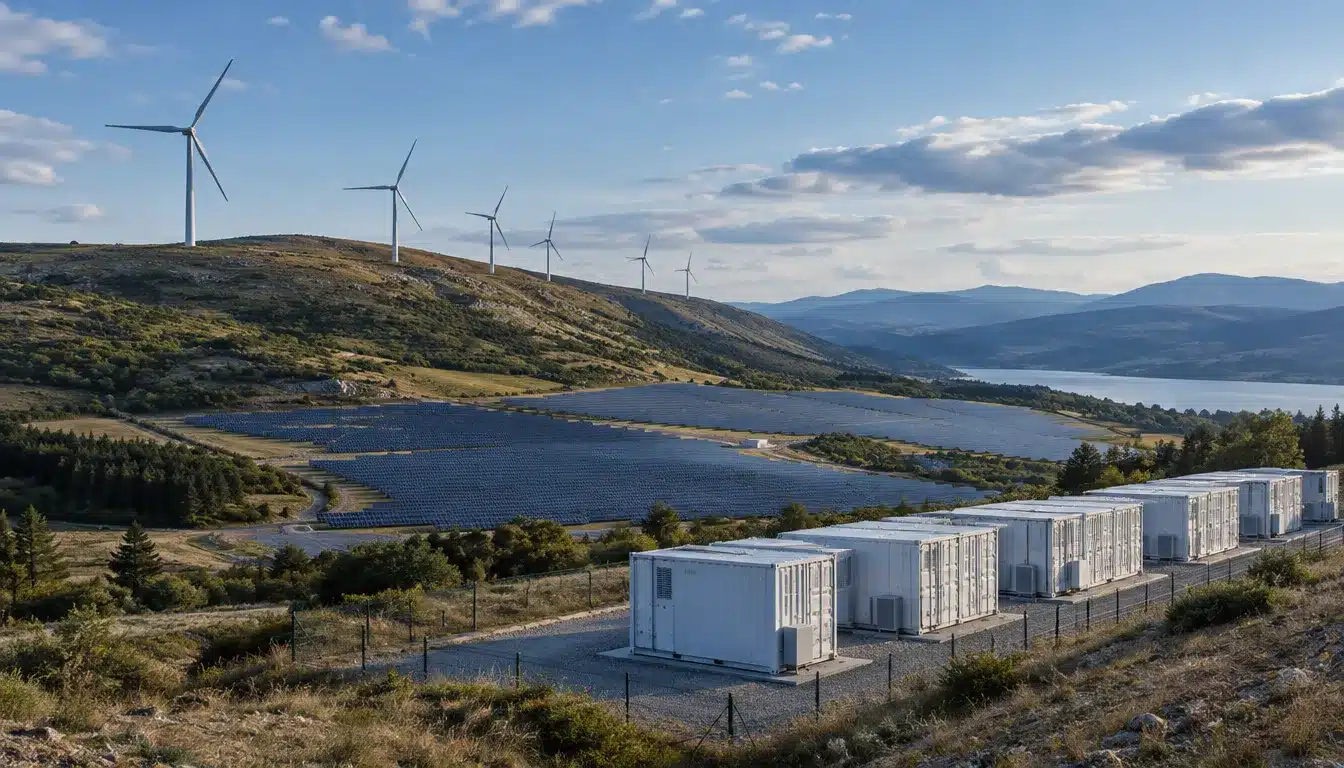
A capacidade de energia solar quase dobrará para 637 GWac até 2030, com aproximadamente 61 GW adicionados a cada ano. Enquanto isso, a capacidade de energia eólica onshore deverá atingir 17 GW por ano, elevando o parque eólico total para 346 GW.
O armazenamento em baterias é o segmento que cresce mais rapidamente. A capacidade mais que triplicará, passando de 47 GW para 163 GW até 2030. Alemanha, Reino Unido, Itália e Polônia serão responsáveis por mais da metade desse crescimento, sendo que a Alemanha já atraiu investimentos bilionários em armazenamento.
O gás natural permanece como opção flexível, enquanto o carvão desaparece.
A capacidade de geração de gás aumentará 5%, atingindo 273 GW até 2030. No entanto, a frota operará com menos frequência, com a utilização caindo de 27% para 22%. Até 2060, o fornecimento de gás diminuirá em 45%.
Na prática, as usinas a gás passam de fornecedoras de grande porte para geradoras de reserva. Elas suprirão a demanda nos horários em que a energia eólica e solar não conseguirem atender, enquanto as baterias lidarão com oscilações de menor intensidade. Essa mudança reduz a receita das usinas, mesmo que as operadoras mantenham mais capacidade no sistema.
A geração de energia a carvão será reduzida pela metade, passando de 457 TWh em 2025 para 237 TWh em 2030. O parque de usinas a carvão da UE27 será totalmente desativado até 2050. Esse declínio reflete a mudança global mais ampla, à medida que as energias renováveis ultrapassam o carvão como a maior fonte de energia do mundo. A capacidade nuclear, por sua vez, crescerá por meio de extensões de vida útil e programas de construção de novas usinas.
Mohammed Alraood, analista de pesquisa para o setor energético europeu da Wood Mackenzie, afirmou: "A transição energética da Europa está no caminho certo". Ele acrescentou: "O aumento dos custos das emissões forçará decisões estruturais que os mercados estão apenas começando a precificar". Ele também disse que o gás natural continuará sendo uma opção para os momentos em que as energias renováveis não forem suficientes.
A procura aumenta de forma desigual em todo o continente.
A demanda total de energia atinge 4,103 TWh em 2030, 11% acima dos níveis de 2025. Em seguida, sobe para 6,152 TWh em 2050. Os data centers impulsionam o aumento no curto prazo, enquanto a queda nos preços da energia reforça a perspectiva de eletrificação a partir da década de 2030.
Os veículos elétricos consumirão muito mais energia, passando de 39 TWh em 2025 para 577 TWh em 2050. No mesmo período, a produção de hidrogênio conectado à rede crescerá de praticamente zero para 417 TWh.
O uso de bombas de calor aumentará mais de cinco vezes até 2060. No entanto, os altos custos iniciais significam que a maioria dos mercados não atingirá suas metas nacionais para bombas de calor.
O crescimento também variará por região. O norte da Europa apresenta o crescimento mais forte da demanda, com 81% previsto para 2050, enquanto o sul da Europa fica para trás, com 52%. Para os planejadores de redes elétricas, isso significa necessidades de investimento muito diferentes de um mercado para o outro. Mesmo assim, a tendência é clara: a geração de energia com zero emissões de carbono deverá dominar o fornecimento em todo o mundo.