Uma nova estrutura elaborada pela Schroders e pela CalPERS revela que as medidas de adaptação que previnem os maiores danos oferecem os retornos mais fracos para os investidores privados. Edifícios resilientes, cadeias de suprimentos e resiliência da rede elétrica estão entre as poucas áreas que apresentam bons resultados em ambas as análises.
A Schroders publicou uma estrutura que classifica 102 atividades de adaptação climática com base nas perdas físicas que cada uma evita. Em seguida, compara essas classificações com os retornos obtidos pelos investidores nos setores correspondentes. A gestora de ativos desenvolveu a parte prática do trabalho em parceria com a CalPERS, o maior fundo de pensão público dos EUA.
O relatório "O Imperativo da Adaptação e da Resiliência " oferece aos investidores um mapa das áreas de sobreposição entre impacto e lucro. Sua principal conclusão é que essa sobreposição é rara. As medidas que previnem os maiores danos dependem, em sua maioria, de financiamento público. Os maiores retornos provêm de atividades com impacto intermediário.
Como a estrutura mede o impacto
A principal métrica é a Razão Benefício-Custo de Perdas Evitadas. Ela divide o valor presente das perdas que uma atividade previne pelo valor presente de seus custos. Na prática, ela mede o que não acontece: o armazém inundado, a colheita perdida, o hospital sobrecarregado por uma onda de calor.
Com base nisso, 95 das 102 atividades evitam mais perdas do que custam. A mediana da relação é de 3.1x e a média é de 3.8x, variando de 0.6x a 11.8x. Todas as sete atividades com relação inferior a 1.0x são ferramentas digitais ou facilitadoras, cujo valor se obtém indiretamente por meio de outras intervenções.
O relatório utiliza a irrigação avançada como exemplo. Em escala representativa, ele modela US$ 34.2 milhões em perdas de colheita evitadas (descontadas) contra US$ 14.8 milhões em custos descontados. Isso resulta em uma proporção de 2.3x.
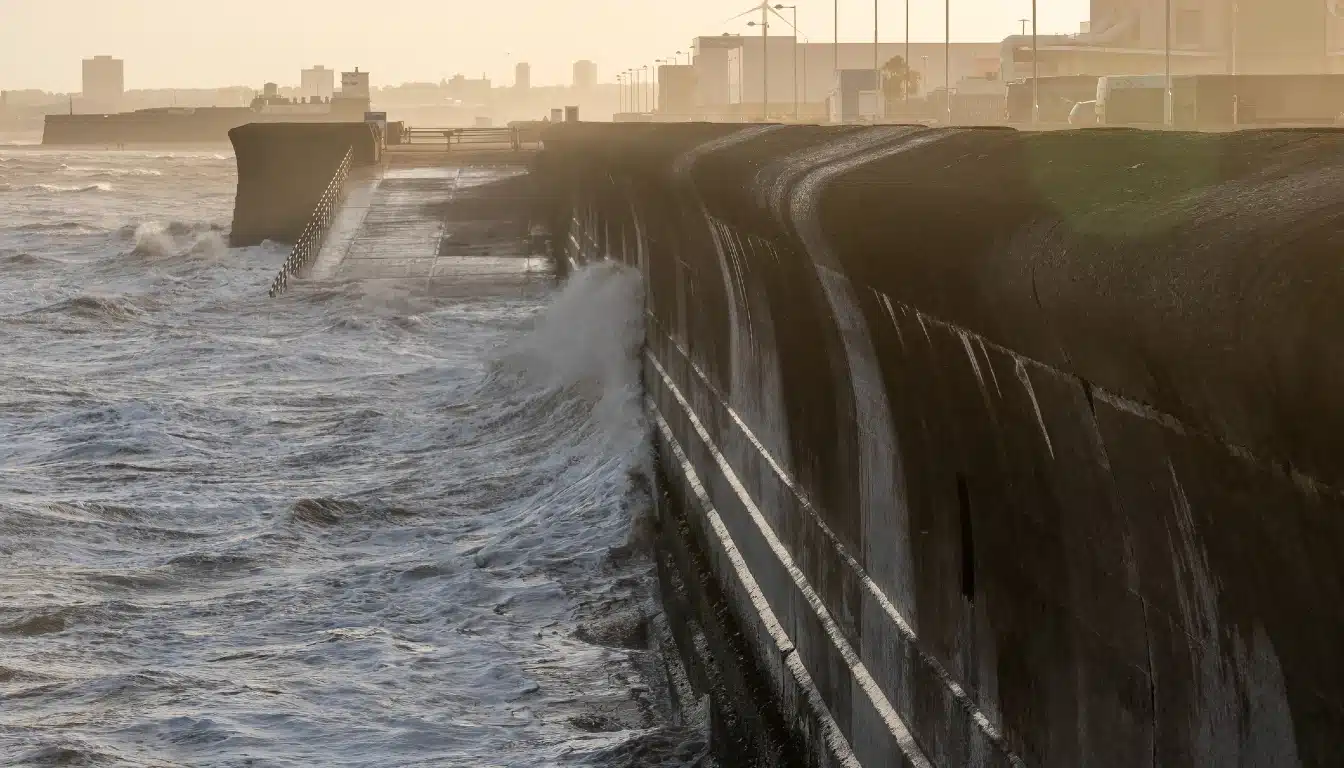
A Schroders aplica uma taxa de desconto única de 10% a todas as atividades, portanto, os números são conservadores para ativos de longa duração. Seu exemplo de quebra-mar atinge um valor 10.3 vezes maior segundo o modelo. Com uma taxa de desconto social de 3% e perdas crescendo 4% ao ano, o mesmo quebra-mar atinge um valor 51.3 vezes maior.
As atividades de maior impacto
Intervenções diretas e sistemas de alerta lideram o ranking. Planejamento e infraestrutura de evacuação encabeçam a lista com 11.8x, seguidos por construções resistentes a tempestades com 10.9x. Sistemas de alerta precoce e diques marítimos atingem 10.3x, enquanto sistemas de alerta de calor e saúde chegam a 9.7x.
Materiais de construção resistentes às mudanças climáticas (9.5x), sistemas de resposta a emergências (9.2x) e construção de estradas resistentes às mudanças climáticas (8.5x) completam o nível superior. Atividades voltadas para um único risco obtêm uma pontuação mediana de 3.6x, contra 2.2x para atividades com múltiplos riscos.
O impacto e os retornos apontam em direções diferentes.
O relatório mapeia cada atividade ao setor de investimento mais próximo e aplica a faixa de retorno observada desse setor. Análises climáticas e softwares lideram, com 17% a 23%. Tecnologia para incêndios florestais vem em seguida, com 16% a 20%, e agricultura resiliente ao clima, com 15% a 20%.
A resiliência da rede elétrica e o armazenamento de energia representam de 10% a 25%, enquanto os títulos de catástrofe e os títulos vinculados a seguros rendem de 11% a 20%. As plataformas de cadeia de suprimentos e logística ficam entre 13% e 17%. Em contrapartida, a proteção contra inundações e zonas costeiras, a resiliência ao calor e os ativos baseados na natureza agrupam-se em 8% a 12%.
“Não existe uma relação sistemática entre a relação custo-benefício (BCR) de perdas evitadas e o retorno esperado do investidor”, escrevem os autores. Diversas das atividades com maior retorno, como análises climáticas e títulos de catástrofe, situam-se no meio da distribuição de impacto.
A discrepância é mais evidente no topo da lista de impactos. Planejamento de evacuação, sistemas de alerta precoce e sistemas de alerta de calor e saúde estão entre os cinco primeiros. O relatório os agrupa com bens públicos que não possuem um modelo de receita direta. Os diques, também entre os cinco primeiros, se enquadram na faixa de proteção contra inundações e costeira de 8% a 12%. Essa é uma das faixas mais baixas da tabela.
O resumo executivo relaciona a lacuna às políticas públicas. "É revelador que a relação entre o valor social (benefício) das 102 atividades analisadas e o retorno do investimento obtido seja fraca; os incentivos políticos não proporcionaram retornos atrativos nas áreas mais vantajosas."
Onde o impacto e os resultados se encontram
Algumas atividades pontuam bem em ambos os quesitos. Construções resistentes a tempestades e materiais de construção resilientes ocupam o segundo e o sexto lugar, respectivamente, em termos de prevenção de perdas. O relatório situa a resiliência das construções em uma faixa de retorno de 8% a 14%.
O controle climático em armazéns (6.8x) e as cadeias de suprimentos resilientes ao clima (6.6x) também figuram entre os 20 principais. As plataformas de logística e cadeia de suprimentos apresentam uma das maiores faixas de retorno do relatório. Da mesma forma, as microrredes e a energia distribuída alcançam 5.8x, em um setor de resiliência da rede elétrica com retorno de até 25%.
O relatório também destaca 27 atividades de duplo benefício que reduzem tanto as emissões quanto as perdas. Cada uma delas apresenta uma relação de 5x e evita mais de 50 toneladas de CO2 equivalente por cada US$ 1 milhão investido. Elas se agrupam em soluções baseadas na natureza, serviços digitais e de dados, agricultura de precisão e infraestrutura resiliente às mudanças climáticas.
“Os investidores que buscam retornos acima da média do mercado se concentrarão nas categorias de inovação tecnológica e financeira, caracterizadas por forte crescimento de mercado e modelos de negócios escaláveis”, conclui o relatório.
A lacuna que o dinheiro público ainda preenche
No outro extremo, encontram-se atividades com alto valor social e sem modelo de receita. Estas incluem a adaptação baseada na comunidade e a integração do conhecimento indígena. O relatório afirma que isso “serve de alerta de que uma abordagem puramente comercial para a adaptação deixará lacunas críticas”.
O capital privado ainda é pequeno. Os dados da Climate Policy Initiative citados no relatório indicam que o financiamento privado para adaptação climática é de cerca de US$ 4.7 bilhões por ano. O Relatório sobre a Lacuna de Adaptação de 2025 do Programa das Nações Unidas para o Meio Ambiente afirma que políticas direcionadas e financiamento misto poderiam elevar esse valor para cerca de US$ 50 bilhões.
“A necessidade de construir resiliência é clara e crescente”, disse Nelson Da Conceição, diretor de investimentos sustentáveis da CalPERS. “Nem todas as soluções de adaptação são viáveis para investimento do ponto de vista puramente comercial hoje em dia; no entanto, a estrutura desenvolvida pela Schroders oferece aos proprietários de ativos e investidores uma maneira prática de avaliar, comparar e priorizar investimentos.”
O que isso significa para as carteiras de investimentos listadas
A Schroders aplicou a estrutura aos 2,476 componentes do índice MSCI ACWI. Apenas 268 empresas, ou 11%, registraram alguma pontuação. Um pequeno grupo de empresas dos setores de HVAC, água e engenharia lidera o ranking, incluindo Johnson Controls, Carrier, Daikin, Xylem e Jacobs.
Como se tratam de empresas de grande capitalização com alta liquidez, os investidores podem aumentar sua exposição a baixo custo. Com um erro de rastreamento de aproximadamente 9 pontos-base, a ponderação em soluções de adaptação sobe de cerca de 3% para 12%. Acima desse patamar, a exposição precisa vir de empresas de pequena capitalização, private equity ou infraestrutura.
Os autores são cautelosos quanto aos retornos. Eles não encontram "nenhuma evidência bem documentada de um 'alfa de adaptação' duradouro". Consideram a capacidade de adaptação como um indicador de qualidade da empresa, que os mercados podem ainda não precificar.
Como a estrutura se compara
Outros bancos também publicaram pesquisas sobre adaptação. O Goldman Sachs Research apresentou suas previsões de crescimento de investimentos em empresas, famílias e governos em setembro de 2025. Em abril de 2025, o JP Morgan Asset Management publicou um estudo sobre participação de investidores , citando uma relação custo-benefício média de 4:1 para adaptação.
A Schroders vai além em um aspecto. Ela avalia cada atividade com base em uma taxa de perda evitada comum e, em seguida, compara cada uma com os retornos do setor e a exposição ao mercado de ações. Consultorias de gestão dimensionaram o mercado separadamente. O Boston Consulting Group projeta uma demanda anual de US$ 0.5 trilhão a US$ 1.3 trilhão até 2030.
“Tradicionalmente, os investidores têm encarado os impactos físicos das mudanças climáticas principalmente como um risco para seus portfólios, mas há outro lado dessa equação”, disse Marina Severinovsky, chefe de sustentabilidade da Schroders na América do Norte. “A adaptação climática está se tornando cada vez mais uma consideração econômica e de investimento por si só”, acrescentou.
As perdas que não acontecem
O valor da estrutura reside em tornar visíveis aos mercados de capitais os danos evitados. Edifícios à prova de tempestades, cadeias de abastecimento resilientes e redes elétricas reforçadas já oferecem impacto e retorno. No caso de rotas de evacuação e sistemas de alerta precoce, as perdas que previnem ainda dependem dos orçamentos públicos.