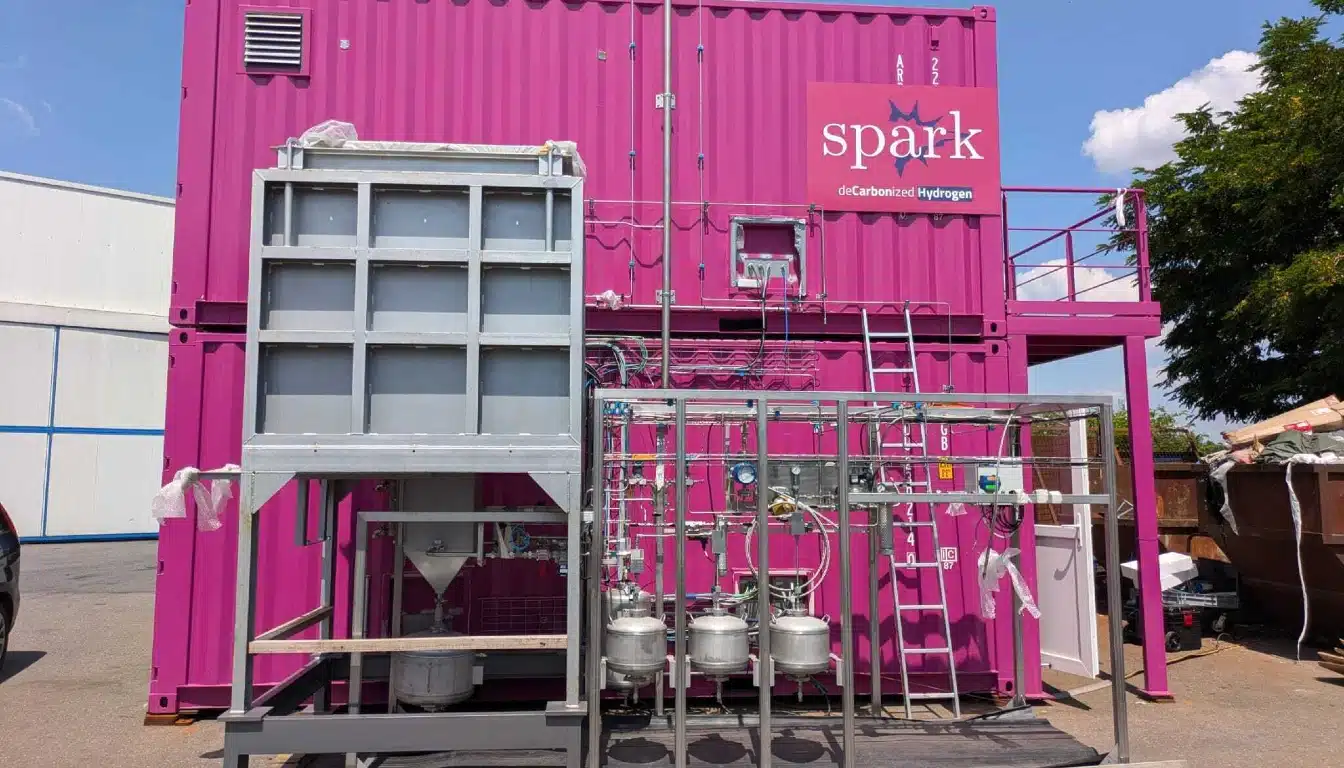
Patrick Peters, administrerende direktør og medgründer av Spark Cleantech, forklarer hvordan pulserende plasma kan fjerne karbon fra naturgass før den når en industriell brenner, og hvorfor han mener at økonomien kan fungere uten store subsidier.
Tungindustrien produserer omtrent en femtedel av de globale CO₂-utslippene, men mesteparten av Europas hydrogenpolitikk er skrevet med elektrolyse i tankene. Paris-baserte Spark Cleantech, grunnlagt i 2022 i laboratoriene til CentraleSupélec, følger en annen vei. Reaktoren deres ligger mellom en fabrikks gassforsyning og brennerne, hvor den splitter metan til hydrogen og fast karbon uten forbrenning. Selskapet hentet inn 30 millioner euro i serie A-finansiering i desember 2025 og sikter mot sine første kommersielle enheter i 2027. Climate Solutions News stilte ti spørsmål til Patrick Peters om teknologien, karbonproduktet, det regulatoriske gapet og investeringsargumentet.
Metanplasmalyse har eksistert i ulike former i flere tiår. Hva har historisk sett hindret den i å nå industriell skala, og hva har Spark Cleantech løst som forgjengerne ikke kunne?
Metanplasmalyse møtte tre barrierer for industriell skala: høye energikostnader, ujevn karbonkvalitet og problemer med reaktorens holdbarhet. Tidlige systemer var energikrevende, produserte karbon med lav verdi og led av elektrodedegradering og tilsmussing.
Vår proprietære ikke-termiske plasmareaktor reduserer energiforbruket til 20 % av vannelektrolyse, produserer karbonrøyk med høy renhet for premiumapplikasjoner og bruker begroingsbestandige materialer for langvarig stabilitet.
Du hevder at strømforbruket er fem ganger lavere enn vannelektrolyse. Under hvilke driftsforhold gjelder dette, og hvordan endrer det seg hvis en klient bruker strøm fra strømnettet i stedet for fornybar energi?
Det fem ganger lavere strømforbruket er en fast teknisk fordel med reaktoren vår, uavhengig av strømkilden. CO₂-utslippene fra elektrisiteten som brukes til å drive reaktoren, ikke selve reaktoren, avhenger utelukkende av hvordan elektrisiteten genereres. I et rent nett maksimeres både energi- og utslippsfordelene. I et fossilbasert nett beholdes energieffektiviteten, men utslippene knyttet til strømkilden vedvarer.
Patrick Peters, administrerende direktør og medgründer av Spark Cleantech
Fast karbon er sentralt i økonomien deres, men markedet for karbonsvart er modent og dominert av etablerte produsenter. Hvordan kvalifiserer dere materialet deres for krevende sluttbruk som batteriproduksjon, og hvilken prispremie, om noen, er kjøperne for tiden villige til å betale?
Vår energieffektivitet og lave CO₂-utslipp gir oss et konkurransefortrinn i forhold til tradisjonelle ovnsrøker, spesielt under strenge EU-forskrifter. Vi er allerede i kontakt med en potensiell kunde som har et spesifikt behov for karbonrøk og er interessert i produktet vårt. Dette posisjonerer oss godt til å kvalifisere for krevende sluttbruk som batteriproduksjon, der bærekraft og ytelse er avgjørende.
Teknologien din befinner seg mellom en klients eksisterende gassnettverk og deres brennere. Hvor motstandsdyktige har industrielle operatører i praksis vært mot å endre infrastruktur de har kjørt på samme måte i flere tiår?
Industriprodusenter er svært motiverte av den høye energieffektiviteten teknologien vår gir. Mange aktører må bruke både naturgass og hydrogen i prosessene sine for å redusere karbonutslipp. Vi starter et prosjekt med en stor industripartner på dette området, og demonstrerer praktisk beredskap til å tilpasse infrastruktur for disse fordelene.
Du beskriver et null eller til og med negativt karbonavtrykk når man bruker biometan som råstoff. Hvor tilgjengelig er biometan med de volumene og prispunktene modellen din krever, og hva skjer med karbonregnskapet hvis en klient forblir på fossil gass?
Biometan er for tiden tre til fire ganger dyrere enn fossilt metan, men markedet er i vekst, og statlige insentiver bidrar til å dekke kostnadene samtidig som de oppmuntrer til bruk og fremtidige prisreduksjoner.
Det muliggjør et null eller negativt karbonavtrykk for prosessen vår. Hvis en klient bruker fossil gass, forblir utslippene positive, men fortsatt lavere enn med tradisjonelle metoder, noe som gir en smidig overgang til biometan etter hvert som tilgjengeligheten forbedres.
Dere har signert innledende kontrakter og sikter mot 2027 for utplassering av kommersielle enheter. Hvilke to eller tre variabler vil mest sannsynlig utsette denne datoen, og hvordan håndterer dere dem?
Vi sikter mot 2027 for kommersiell utrulling, med innledende kontrakter signert. De viktigste variablene som kan påvirke tidslinjen er tillatelser og reguleringer, forsyningskjede og beredskap hos kundene.
Når det gjelder tillatelser og reguleringer, står hydrogenprosjekter overfor lange godkjenningstider, spesielt i Europa. Vi samarbeider tidlig med regulatorer for å tilpasse oss rammeverk som RED III og CBAM. I forsyningskjeden har kritiske komponenter som elektroder og plasmageneratorer lange ledetider. Vi har sikret oss flerårige avtaler og backup-leverandører. Forsinkelser i gassforsyning, elektrisk infrastruktur eller avtaksavtaler kan hindre fremdriften hos kundene. Vi bruker milepælsbaserte betalinger for å gi kundene insentiver til å holde seg i rute.
Du beskriver hydrogen som en tjeneste, der du produserer og driver utstyr på stedet i stedet for å selge det. Hva overbeviste deg om at modellen var å foretrekke fremfor direkte salg av kapitalutstyr, og hva er risikoene for Spark når dere skalerer?
Vi valgte Hydrogen-as-a-Service (HaaS) fremfor utstyrssalg av tre grunner. Den første er en lavere inngangsbarriere: kunder unngår risiko på forhånd, og vi tar teknisk ansvar og ytelsesansvar. Den andre er gjentakende inntekter: langsiktige avtaksavtaler gir stabil kontantstrøm, noe som er attraktivt for investorer. Den tredje er kontinuerlig optimalisering: drift på stedet lar oss forbedre effektivitet og karbonkvalitet ved hjelp av reelle data.
Det er risikoer for Spark. Belastningen på investeringsutgifter fra høye startkostnader håndteres via prosjektfinansiering og partnerskap. Driftsansvar fra ytelsesgarantier reduseres med redundans og strengt vedlikehold. Skalering av kompleksitet fra distribuerte operasjoner strømlinjeformes gjennom fjernovervåking og automatisering.
Mye av EUs rammeverk for hydrogenpolitikk er bygget rundt elektrolytisk grønn hydrogen. Støtter regelverket aktivt metanbaserte prosesser som din, eller jobber dere rundt et rammeverk som ikke ble utformet med dere i tankene?
EUs rammeverk for hydrogenpolitikk, inkludert fornybardirektivet (RED III) og de delegerte hydrogenrettsaktene, ble primært utformet for elektrolytisk grønn hydrogen. Metanbaserte prosesser som våre passer ikke perfekt inn i dagens definisjoner, som fokuserer på fornybar elektrisitet. Det er imidlertid to oppmuntrende utviklingstrekk.
Den første er biometanbasert hydrogen. EU anerkjenner biometan som et fornybart drivstoff, så prosessen vår med biometan kvalifiserer som «fornybar hydrogen» under RED III. Den andre er karbonfangst og -lagring. For fossile gassråstoffer utvikler EU sin holdning til hydrogen med CCS. Vårt faste karbonbiprodukt, som kan lagres permanent, kan snart bli anerkjent som en gyldig karbonreduserende strategi, selv om den regulatoriske veien fortsatt er uklar.
Vi samarbeider aktivt med beslutningstakere og standardiseringsorganer som CEN og IEA Hydrogen TCP for å sikre at metanplasmalyse er rettferdig representert i fremtidige forskrifter. I mellomtiden bruker vi eksisterende rammeverk som ISCC-sertifisering for biometan for å validere vårt karbonavtrykk.
Tungindustrien står for omtrent en femtedel av de globale CO₂-utslippene, men det er fortsatt sektoren der dekarboniseringsfremgangen er tregest. Hvorfor har feltet etter din mening tiltrukket seg relativt mindre investerings- og politisk oppmerksomhet enn kraftproduksjon eller transport hittil?
Tungindustriens langsomme dekarbonisering stammer fra tre strukturelle utfordringer. Den første er høy energietterspørsel. Industrier som stål, sement og glass krever ekstrem varme på 1,000 til 2,000 °C, noe som er vanskelig å oppnå med fornybar elektrisitet eller grønn hydrogen i stor skala. Den andre er økonomiske insentiver. I motsetning til kraftproduksjon, hvor fornybar energi nå er kostnadskonkurransedyktig, eller transport, hvor elbiler drar nytte av subsidier, mangler industriell dekarbonisering sterk politisk støtte. Karbonpriser som EU ETS på rundt €80 per tonn er ennå ikke høye nok til å rettferdiggjøre overgang fra fossilt brensel. Den tredje er teknologisk modenhet. Mange lavkarbonløsninger, som grønt stål via hydrogen-DRI og karbonfangst for sement, er fortsatt i pilotfasen, med høye investeringsutgifter og uprøvd pålitelighet.
Investeringene har ligget etter fordi risiko-belønningsforholdet er ugunstig. Industrielle aktører står overfor høye startkostnader med usikker avkastning i et ustabilt politisk miljø. Hos Spark Cleantech tar vi tak i dette ved å fokusere på drop-in-løsninger, som å erstatte fossil gass med hydrogen i eksisterende brennere, som krever minimale infrastrukturendringer og gir umiddelbare utslippsreduksjoner.
Dere har tydeligvis lykkes med å skaffe kapital så langt. Investorer og analytikere hører mange forslag om industriell dekarbonisering. Hva synes dere skiller dere fra andre løsninger når det gjelder potensiell avkastning?
Investorer hører utallige forslag om dekarbonisering, men Spark Cleantech skiller seg ut av tre grunner. Den første er to inntektsstrømmer. I motsetning til ren hydrogenproduksjon, tjener vi penger på både hydrogen og karbonrøyk, noe som diversifiserer inntektene og forbedrer marginene. Karbonproduktet vårt er ikke en avfallsstrøm, det er et høyverdig biprodukt med økende etterspørsel etter batterier og dekk. Det andre er energieffektivitet. Vårt fem ganger lavere strømforbruk sammenlignet med elektrolyse fører til lavere driftskostnader, spesielt i regioner med dyr strøm. Dette gjør hydrogenet vårt kostnadseffektivt selv uten store subsidier. Det tredje er skalerbarhet og fleksibilitet. Våre modulære reaktorer kan distribueres på stedet i industrianlegg, og unngår transport- og lagringsutfordringene ved sentralisert hydrogenproduksjon. Dette reduserer infrastrukturkostnader og akselererer adopsjonen.
I tillegg samkjører HaaS-modellen vår insentiver. Kundene betaler for hydrogenproduksjon, ikke utstyr, noe som reduserer risikoen samtidig som vi sikrer gjentakende inntekter. Med de første kommersielle enhetene siktet mot 2027 og en prosess med intensjonsavtaler med store industriselskaper, er vi posisjonert til å utnytte en tidlig aktørfordel i et marked som er klar for eksplosiv vekst.