Wood Mackenzie forventer at Europas kraftsektor vil passere 80 % nullkarbonproduksjon innen 2030, men EU27 vil ikke nå sine mål for fornybar energi ettersom batterikapasiteten mer enn tredobles.
Europas kraftsektor vil passere 80 % nullkarbonproduksjon innen 2030, ifølge Wood Mackenzie. Konsulentfirmaet publiserte prognosen 29. september i sin Europe Power Markets Strategic Planning Outlook 2026. De finner imidlertid også at regionen ikke vil nå sine egne fornybarmål i samme periode.
Prognosen dekker 35 nasjonale markeder frem til 2060, og tallene refererer til alle med mindre de er merket som EU27. Den forventer at fremgangen vil øke etter 2030, med fornybar energi som når 83 % av forsyningen på tvers av alle 35 markeder innen 2050.
EU27 kommer til kort på fornybar energi
På EU27-basis vil fornybar energi utgjøre 63.7 % av forsyningen innen 2030. Det er under 65 %-målet i Fit-for-55-pakken og 69 % som er fastsatt under REPowerEU. Så blokkens andel av nullkarbonproduksjon øker raskt, mens fornybarandelen ligger etter deres egne ambisjoner.
De to tallene måler forskjellige ting. Nullkarbonproduksjon teller kjernekraft sammen med vind, sol og vann, og det er derfor den ligger godt over fornybarandelen. Fit-for-55 er EUs pakke for å kutte nettoutslipp med 55 % innen 2030, mens REPowerEU hevet fornybarmålet etter Russlands invasjon av Ukraina.
Havvind forklarer mye av gapet. Wood Mackenzie forventer at kapasiteten vil nå 73 GW innen 2030 og 148 GW innen 2035, selv om begrensninger i forsyningskjeden vil bremse utbyggingen. Som et resultat vil gassanlegg generere omtrent 6 % mer mellom 2026 og 2040 enn i tidligere prognoser.
Solenergi og batterier leder an i utbyggingen
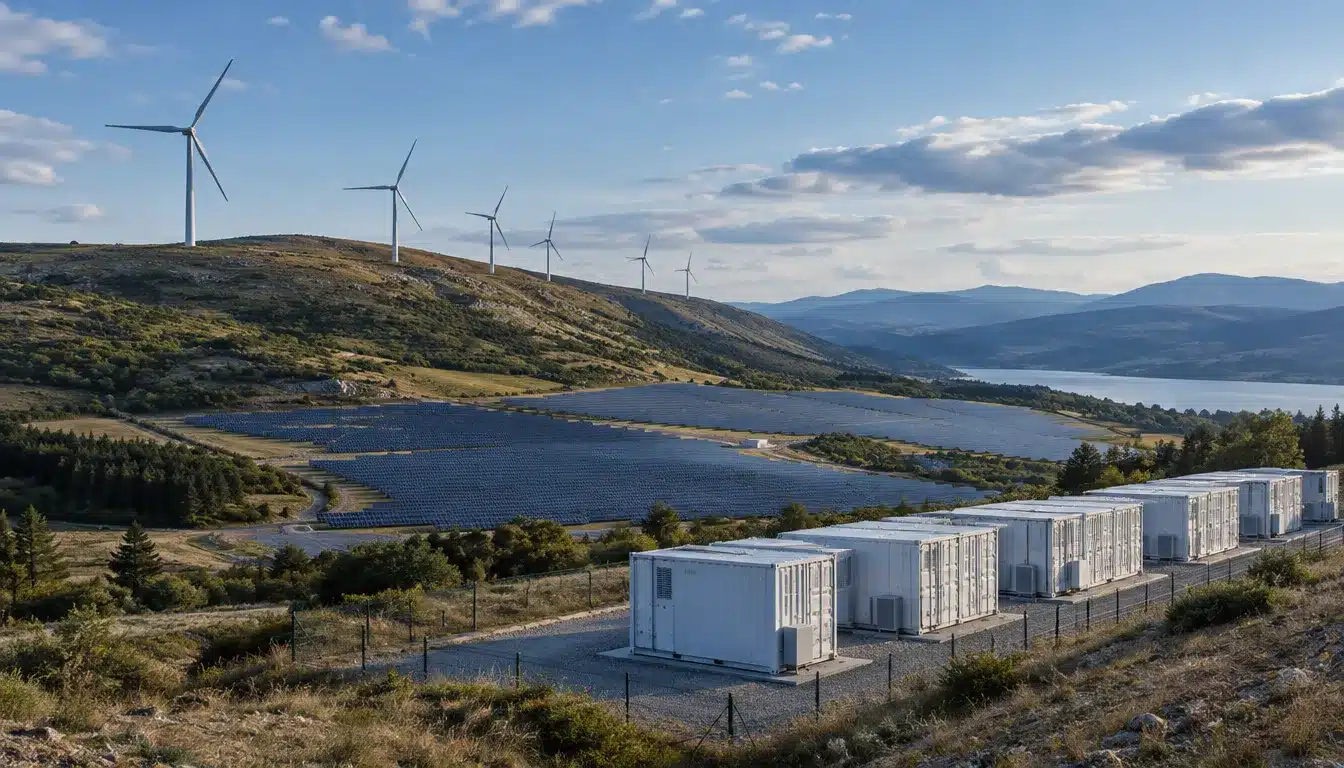
Solkapasiteten vil nesten dobles til 637 GWac innen 2030, med omtrent 61 GW ekstra hvert år. I mellomtiden vil tilleggene av landbasert vindkraft nå 17 GW i året, noe som bringer flåten til 346 GW.
Batterilagring vokser raskest av alle. Kapasiteten vil mer enn tredobles fra 47 GW til 163 GW innen 2030. Tyskland, Storbritannia, Italia og Polen vil stå for mer enn halvparten av denne veksten, og Tyskland har allerede tiltrukket seg investeringer i lagring på flere milliarder euro.
Gass forblir for fleksibilitet mens kull forsvinner
Gasskapasiteten vil øke med 5 % til 273 GW innen 2030. Likevel vil flåten kjøre sjeldnere, med en utnyttelsesgrad som faller fra 27 % til 22 %. Innen 2060 vil gassforsyningen falle med 45 %.
I praksis går gassanlegg over fra bulkforsyning til reservekraft. De vil dekke timene når vind- og solenergi ikke kan dekke etterspørselen, mens batterier håndterer kortere perioder. Denne endringen presser anleggsinntektene, selv om operatørene beholder mer kapasitet på systemet.
Kullproduksjonen vil halveres fra 457 TWh i 2025 til 237 TWh i 2030. EU27-kullflåten vil deretter være helt ute av drift innen 2050. Denne nedgangen gjenspeiler det bredere globale skiftet, ettersom fornybar energi tar over kull som verdens største kraftkilde. Atomkraftkapasiteten vil i mellomtiden vokse gjennom levetidsforlengelser og nybyggingsprogrammer.
Mohammed Alraood, forskningsanalytiker for Europe Power hos Wood Mackenzie, sa: «Europas kraftomstilling er på rett spor.» Han la til: «Stigende utslippskostnader vil tvinge frem strukturelle beslutninger som markedene så vidt har begynt å prise inn.» Han sa også at gass ville forbli i miksen i de øyeblikkene når fornybar energi ikke kan levere.
Etterspørselen stiger ujevnt over hele kontinentet
Den totale etterspørselen etter strøm når 4,103 TWh innen 2030, 11 % over 2025-nivåene. Deretter stiger den til 6,152 TWh innen 2050. Datasentre driver den kortsiktige økningen, mens fallende strømpriser styrker argumentet for elektrifisering fra 2030-tallet.
Elbiler vil bruke langt mer strøm, og vil øke fra 39 TWh i 2025 til 577 TWh innen 2050. I samme periode vokser netttilkoblet hydrogenproduksjon fra nesten ingenting til 417 TWh.
Bruken av varmepumper vil øke mer enn fem ganger innen 2060. Høye startkostnader betyr likevel at de fleste markeder ikke vil nå sine nasjonale mål for varmepumper.
Veksten vil også variere fra region til region. Nord-Europa ser den sterkeste etterspørselsveksten, på 81 % innen 2050, mens Sør-Europa henger etter med 52 %. For nettplanleggere betyr det svært forskjellige investeringsbehov fra ett marked til det neste. Likevel er retningen klar, med nullkarbonproduksjon som vil dominere tilbudet overalt.