Patrick Peters, CEO en medeoprichter van Spark Cleantech, legt uit hoe gepulseerd plasma koolstof uit aardgas kan verwijderen voordat het een industriële brander bereikt, en waarom hij gelooft dat dit economisch haalbaar is zonder zware subsidies.
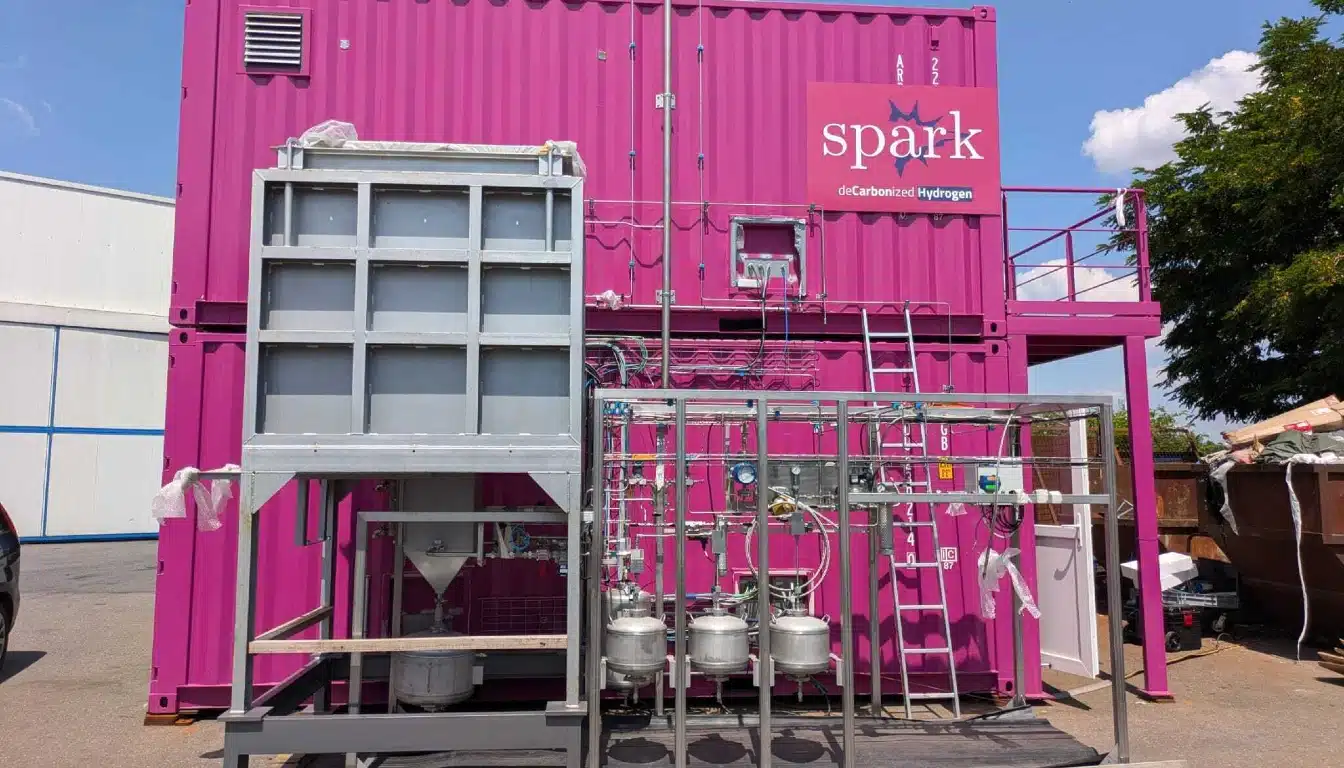
De zware industrie is verantwoordelijk voor ongeveer een vijfde van de wereldwijde CO₂-uitstoot, maar het meeste Europese waterstofbeleid is gebaseerd op elektrolyse. Het in Parijs gevestigde Spark Cleantech, opgericht in 2022 in de laboratoria van CentraleSupélec, bewandelt een andere weg. Hun reactor bevindt zich tussen de gastoevoer en de branders van een fabriek, waar methaan zonder verbranding wordt gesplitst in waterstof en vaste koolstof. Het bedrijf haalde in december 2025 € 30 miljoen op in een Series A-financieringsronde en streeft naar de eerste commerciële productie in 2027. Climate Solutions News stelde Patrick Peters tien vragen over de technologie, het koolstofproduct, de lacune in de regelgeving en de investeringsmogelijkheden.
Methaanplasmalyse bestaat al tientallen jaren in verschillende vormen. Wat heeft historisch gezien de industriële toepassing ervan in de weg gestaan, en wat heeft Spark Cleantech opgelost dat voorgangers niet voor elkaar kregen?
Methaanplasmalyse stuitte op drie obstakels voor industriële schaalvergroting: hoge energiekosten, inconsistente koolstofkwaliteit en problemen met de duurzaamheid van de reactor. Vroege systemen waren energie-intensief, produceerden koolstof van lage waarde en kampten met degradatie en vervuiling van de elektroden.
Onze gepatenteerde, niet-thermische plasmareactor reduceert het energieverbruik tot 20% van dat van water elektrolyse, produceert zeer zuiver roet voor hoogwaardige toepassingen en maakt gebruik van vervuilingsbestendige materialen voor stabiliteit op lange termijn.
U beweert dat het elektriciteitsverbruik vijf keer lager is dan bij water elektrolyse. Onder welke bedrijfsomstandigheden geldt dat, en hoe verandert dat als een klant netstroom gebruikt in plaats van hernieuwbare energiebronnen?
Het vijf keer lagere elektriciteitsverbruik is een vast technisch voordeel van onze reactor, onafhankelijk van de energiebron. De CO₂-uitstoot van de elektriciteit die gebruikt wordt om de reactor van stroom te voorzien, en niet van de reactor zelf, hangt uitsluitend af van hoe die elektriciteit wordt opgewekt. Op een schoon elektriciteitsnet worden zowel de energie-efficiëntie als de emissievoordelen gemaximaliseerd. Op een op fossiele brandstoffen gebaseerd net blijft de energie-efficiëntie behouden, maar de emissies die aan de elektriciteitsbron zijn gekoppeld, blijven bestaan.
Patrick Peters, CEO en medeoprichter van Spark Cleantech
Vaste koolstof is essentieel voor uw economie, maar de markt voor roet is volwassen en wordt gedomineerd door gevestigde producenten. Hoe kwalificeert u uw materiaal voor veeleisende toepassingen zoals de productie van batterijen, en welke meerprijs, indien van toepassing, zijn kopers momenteel bereid te betalen?
Onze energie-efficiëntie en lage CO₂-uitstoot geven ons een concurrentievoordeel ten opzichte van traditionele ovenroetsoorten, met name onder de strenge EU-regelgeving. We zijn al in gesprek met een potentiële klant die specifiek behoefte heeft aan roet en geïnteresseerd is in ons product. Dit plaatst ons in een goede positie om in aanmerking te komen voor veeleisende toepassingen zoals de batterijproductie, waar duurzaamheid en prestaties cruciaal zijn.
Uw technologie bevindt zich tussen het bestaande gasnetwerk van een klant en hun branders. Hoezeer staan industriële bedrijven er in de praktijk tegen om infrastructuur aan te passen die ze al decennialang op dezelfde manier gebruiken?
Industriële fabrikanten zijn zeer gemotiveerd door de hoge energie-efficiëntie die onze technologie biedt. Veel bedrijven moeten zowel aardgas als waterstof in hun processen gebruiken om de CO2-uitstoot te verminderen. We starten een project met een belangrijke industriële partner op dit gebied, waarmee we aantonen dat we in de praktijk klaar zijn om de infrastructuur aan te passen voor deze voordelen.
U beschrijft een CO2-voetafdruk van nul of zelfs negatief bij gebruik van biomethaan als grondstof. Hoe beschikbaar is biomethaan in de hoeveelheden en tegen de prijzen die uw model vereist, en wat gebeurt er met de CO2-boekhouding als een klant fossiele brandstoffen blijft gebruiken?
Biomethaan is momenteel drie tot vier keer duurder dan fossiel methaan, maar de markt ervoor groeit en overheidssubsidies helpen de kosten te compenseren, de acceptatie ervan te bevorderen en toekomstige prijsdalingen te stimuleren.
Dit maakt een CO2-neutrale of zelfs negatieve CO2-voetafdruk voor ons proces mogelijk. Als een klant fossiele brandstoffen gebruikt, blijven de emissies positief, hoewel nog steeds lager dan bij traditionele methoden, waardoor een soepele overgang naar biomethaan mogelijk is naarmate de beschikbaarheid ervan verbetert.
U heeft de eerste contracten getekend en streeft naar 2027 voor de ingebruikname van de commerciële eenheden. Wat zijn de twee of drie factoren die die datum waarschijnlijk zullen verschuiven, en hoe gaat u daarmee om?
We streven naar commerciële uitrol in 2027, waarbij de eerste contracten al getekend zijn. De belangrijkste factoren die van invloed kunnen zijn op de planning zijn vergunningen en regelgeving, de toeleveringsketen en de gereedheid van de klantlocaties.
Wat vergunningen en regelgeving betreft, hebben waterstofprojecten te maken met langdurige goedkeuringsprocedures, vooral in Europa. We werken vroegtijdig samen met regelgevende instanties om ons te conformeren aan kaders zoals RED III en CBAM. In de toeleveringsketen hebben kritieke componenten zoals elektroden en plasmageneratoren lange levertijden. We hebben meerjarige overeenkomsten en reserveleveranciers veiliggesteld. Wat de gereedheid van de klantlocatie betreft, kunnen vertragingen in de gasvoorziening, de elektriciteitsinfrastructuur of afnameovereenkomsten de voortgang belemmeren. We gebruiken betalingen op basis van mijlpalen om klanten te stimuleren zich aan de planning te houden.
U beschrijft waterstof als een dienst, waarbij de productie en exploitatie ter plaatse plaatsvindt in plaats van de verkoop van apparatuur. Wat heeft u ervan overtuigd dat dit model de voorkeur verdiende boven een directe verkoop van kapitaalgoederen, en welke risico's zijn er voor Spark bij schaalvergroting?
We kozen voor Hydrogen-as-a-Service (HaaS) in plaats van de verkoop van apparatuur om drie redenen. Ten eerste is de drempel lager: klanten vermijden het risico van een initiële investering en wij nemen de technische en prestatieverantwoordelijkheid op ons. Ten tweede is er sprake van terugkerende inkomsten: langetermijncontracten zorgen voor een stabiele cashflow, wat aantrekkelijk is voor investeerders. Ten derde is er continue optimalisatie: door de operationele werkzaamheden ter plaatse kunnen we de efficiëntie en de koolstofkwaliteit verfijnen met behulp van praktijkgegevens.
Er zijn risico's voor Spark. De kapitaaluitgaven als gevolg van hoge opstartkosten worden beheerd via projectfinanciering en partnerschappen. De operationele aansprakelijkheid die voortvloeit uit prestatiegaranties wordt beperkt door redundantie en strikt onderhoud. De complexiteit van schaalvergroting door gedistribueerde activiteiten wordt gestroomlijnd door middel van bewaking op afstand en automatisering.
Een groot deel van het EU-beleid inzake waterstof is gebaseerd op elektrolytische groene waterstof. Biedt de regelgeving actieve ondersteuning voor op methaan gebaseerde productieprocessen zoals dat van u, of werkt u binnen een kader dat niet voor uw doeleinden is ontworpen?
Het EU-beleidskader voor waterstof, inclusief de Richtlijn hernieuwbare energie (RED III) en de Gedelegeerde Waterstofwetten, is primair ontworpen voor elektrolytische groene waterstof. Op methaan gebaseerde processen zoals die van ons passen niet goed binnen de huidige definities, die zich richten op hernieuwbare elektriciteitsinput. Er zijn echter twee bemoedigende ontwikkelingen.
De eerste is waterstof op basis van biomethaan. De EU erkent biomethaan als een hernieuwbare brandstof, dus ons proces met biomethaan kwalificeert als "hernieuwbare waterstof" onder RED III. De tweede is koolstofafvang en -opslag. Voor fossiele gasgrondstoffen ontwikkelt de EU haar standpunt ten aanzien van waterstof met CCS. Ons vaste koolstofbijproduct, dat permanent kan worden opgeslagen, zou binnenkort erkend kunnen worden als een geldige strategie voor koolstofreductie, hoewel het regelgevingsproces nog onduidelijk is.
We werken actief samen met beleidsmakers en normalisatie-instanties zoals CEN en het IEA Hydrogen TCP om ervoor te zorgen dat methaanplasmalyse eerlijk wordt vertegenwoordigd in toekomstige regelgeving. In de tussentijd gebruiken we bestaande kaders, zoals de ISCC-certificering voor biomethaan, om onze CO2-voetafdruk te valideren.
De zware industrie is verantwoordelijk voor ongeveer een vijfde van de wereldwijde CO₂-uitstoot, maar toch is het de sector waar de decarbonisatie het langzaamst verloopt. Waarom heeft deze sector volgens u tot nu toe relatief minder investeringen en beleidsaandacht gekregen dan de energieproductie of het transport?
De trage decarbonisatie van de zware industrie komt voort uit drie structurele uitdagingen. De eerste is de hoge energievraag. Industrieën zoals staal, cement en glas vereisen extreme temperaturen van 1,000 tot 2,000 °C, wat moeilijk op grote schaal te bereiken is met hernieuwbare elektriciteit of groene waterstof. De tweede uitdaging betreft economische stimulansen. In tegenstelling tot de energieproductie, waar hernieuwbare energiebronnen nu kosteneffectief zijn, of het transport, waar elektrische voertuigen profiteren van subsidies, ontbreekt het de industriële decarbonisatie aan sterke beleidsmatige ondersteuning. Koolstofprijzen zoals het EU ETS van ongeveer € 80 per ton zijn nog niet hoog genoeg om de overstap van fossiele brandstoffen te rechtvaardigen. De derde uitdaging is de technologische volwassenheid. Veel koolstofarme oplossingen, zoals groen staal via waterstof-DRI en koolstofafvang voor cement, bevinden zich nog in de pilotfase, met hoge investeringskosten en een nog niet bewezen betrouwbaarheid.
Investeringen blijven achter omdat de risico-rendementsverhouding ongunstig is. Industriële spelers worden geconfronteerd met hoge opstartkosten en onzekere rendementen in een volatiel beleidsklimaat. Bij Spark Cleantech pakken we dit aan door ons te richten op kant-en-klare oplossingen, zoals het vervangen van fossiel gas door waterstof in bestaande branders. Deze oplossingen vereisen minimale infrastructurele aanpassingen en zorgen voor onmiddellijke emissiereductie.
U bent er tot nu toe duidelijk in geslaagd om fondsen te werven. Investeerders en analisten horen talloze presentaties over de decarbonisatie van de industrie. Wat onderscheidt uw aanpak volgens u van andere oplossingen qua potentieel rendement?
Investeerders horen talloze pitches over decarbonisatie, maar Spark Cleantech onderscheidt zich om drie redenen. Ten eerste de dubbele inkomstenstroom. In tegenstelling tot pure waterstofbedrijven, genereren wij inkomsten uit zowel waterstof als roet, waardoor onze inkomsten diversifiëren en onze marges verbeteren. Ons koolstofproduct is geen afvalstroom, maar een waardevol bijproduct met een groeiende vraag naar batterijen en banden. Ten tweede de energie-efficiëntie. Ons vijf keer lagere elektriciteitsverbruik in vergelijking met elektrolyse vertaalt zich in lagere operationele kosten, met name in regio's met dure energie. Hierdoor is onze waterstof concurrerend qua kosten, zelfs zonder zware subsidies. Ten derde de schaalbaarheid en flexibiliteit. Onze modulaire reactoren kunnen ter plaatse bij industriële installaties worden ingezet, waardoor de transport- en opslagproblemen van gecentraliseerde waterstofproductie worden vermeden. Dit verlaagt de infrastructuurkosten en versnelt de implementatie.
Bovendien zorgt ons HaaS-model voor een gelijke stimulans. Klanten betalen voor de waterstofproductie, niet voor de apparatuur, waardoor hun risico wordt verlaagd en wij verzekerd zijn van terugkerende inkomsten. Met de eerste commerciële installaties gepland voor 2027 en een reeks intentieverklaringen met grote industriële bedrijven, zijn we goed gepositioneerd om een voorsprong te nemen in een markt die klaar is voor explosieve groei.