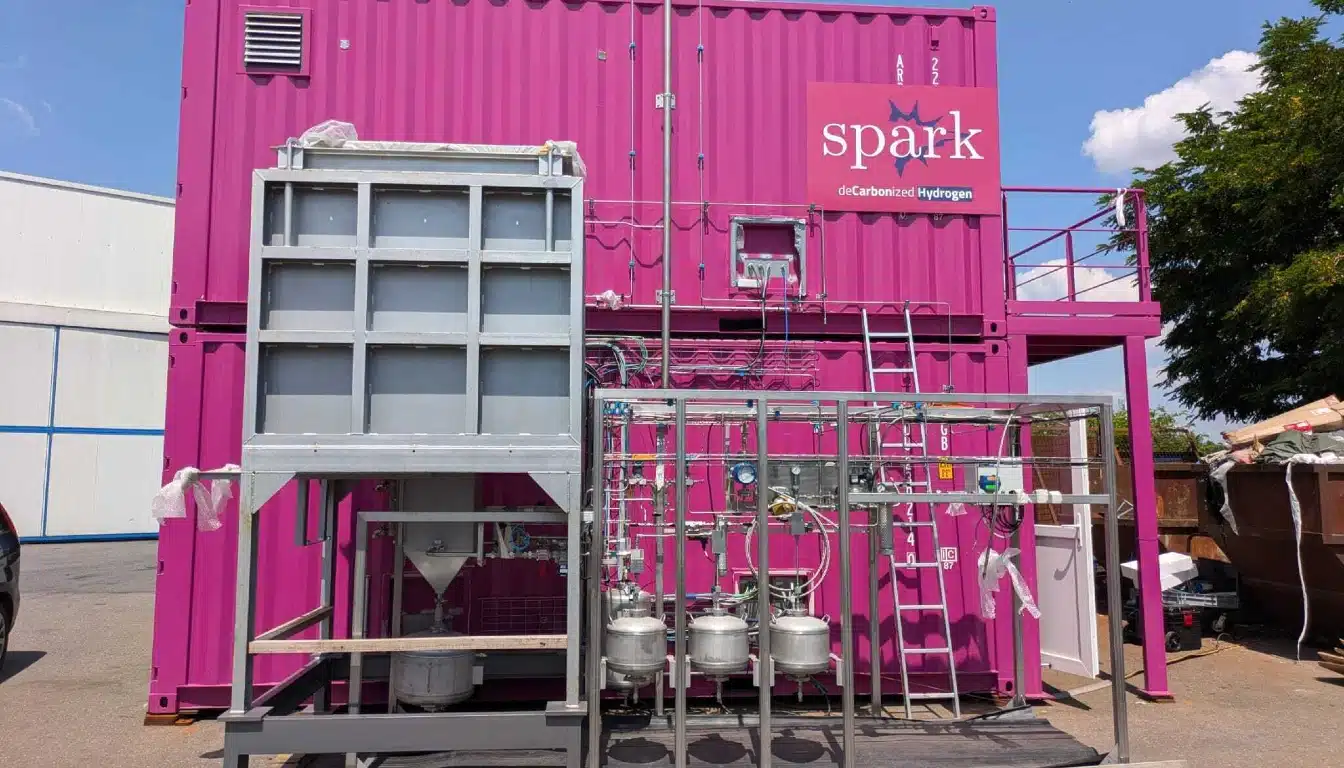
Patrick Peters, Ketua Pegawai Eksekutif dan Pengasas Bersama Spark Cleantech, menjelaskan bagaimana plasma berdenyut boleh menanggalkan karbon daripada gas asli sebelum ia sampai ke pembakar perindustrian dan mengapa beliau percaya ekonomi boleh berfungsi tanpa subsidi yang besar.
Industri berat menghasilkan kira-kira satu perlima daripada pelepasan CO₂ global, namun kebanyakan dasar hidrogen Eropah telah ditulis dengan mengambil kira elektrolisis. Spark Cleantech yang berpangkalan di Paris, yang ditubuhkan pada tahun 2022 di dalam makmal CentraleSupélec, sedang mengikuti laluan yang berbeza. Reaktornya terletak di antara bekalan gas kilang dan pembakarnya, di mana ia memecahkan metana kepada hidrogen dan karbon pepejal tanpa pembakaran. Syarikat itu telah mengumpul €30 juta dalam pembiayaan Siri A pada Disember 2025 dan menyasarkan unit komersial pertamanya pada tahun 2027. Climate Solutions News mengemukakan sepuluh soalan kepada Patrick Peters tentang teknologi, produk karbon, jurang kawal selia dan kes pelaburan.
Plasmalisis metana telah wujud dalam pelbagai bentuk selama beberapa dekad. Apakah yang secara sejarahnya menghalangnya daripada mencapai skala perindustrian, dan apakah yang telah diselesaikan oleh Spark Cleantech yang tidak dapat diselesaikan oleh syarikat-syarikat terdahulu?
Plasmalisis metana menghadapi tiga halangan kepada skala perindustrian: kos tenaga yang tinggi, kualiti karbon yang tidak konsisten dan isu ketahanan reaktor. Sistem awal memerlukan tenaga yang banyak, menghasilkan karbon bernilai rendah dan mengalami degradasi dan pengotoran elektrod.
Reaktor plasma bukan terma proprietari kami mengurangkan penggunaan tenaga kepada 20% elektrolisis air, menghasilkan karbon hitam berketulenan tinggi untuk aplikasi premium dan menggunakan bahan tahan pengotoran untuk kestabilan jangka panjang.
Anda mendakwa penggunaan elektrik lima kali ganda kurang daripada elektrolisis air. Dalam keadaan operasi apakah ia terpakai, dan bagaimana ia berubah jika pelanggan menggunakan kuasa grid dan bukannya tenaga boleh diperbaharui?
Penggunaan elektrik lima kali ganda lebih rendah merupakan kelebihan teknikal tetap reaktor kami, bebas daripada sumber kuasa. Pelepasan CO₂ daripada elektrik yang digunakan untuk menggerakkan reaktor, bukan reaktor itu sendiri, bergantung sepenuhnya pada bagaimana elektrik dijana. Pada grid yang bersih, kedua-dua manfaat tenaga dan pelepasan dimaksimumkan. Pada grid berasaskan fosil, kecekapan tenaga kekal, tetapi pelepasan yang berkaitan dengan sumber elektrik kekal.
Patrick Peters, Ketua Pegawai Eksekutif dan Pengasas Bersama Spark Cleantech
Karbon pepejal adalah penting kepada ekonomi anda, tetapi pasaran karbon hitam sudah matang dan didominasi oleh pengeluar yang mantap. Bagaimanakah anda melayakkan bahan anda untuk kegunaan akhir yang mencabar seperti pembuatan bateri, dan apakah premium harga, jika ada, yang sanggup dibayar oleh pembeli pada masa ini?
Kecekapan tenaga dan pelepasan CO₂ kami yang rendah memberikan kami kelebihan daya saing berbanding bahan hitam relau tradisional, terutamanya di bawah peraturan EU yang ketat. Kami sudah pun berinteraksi dengan bakal pelanggan yang mempunyai keperluan khusus untuk bahan hitam karbon dan berminat dengan produk kami. Ini meletakkan kami dengan baik untuk layak bagi kegunaan akhir yang mencabar seperti pembuatan bateri, yang mana kemampanan dan prestasi adalah penting.
Teknologi anda terletak di antara rangkaian gas sedia ada pelanggan dan pembakar mereka. Dalam praktiknya, sejauh manakah keengganan pengendali industri untuk mengubah suai infrastruktur yang telah mereka jalankan dengan cara yang sama selama beberapa dekad?
Pengeluar industri sangat bermotivasi dengan kecekapan tenaga tinggi yang disediakan oleh teknologi kami. Ramai pemain perlu menggunakan gas asli dan hidrogen dalam proses mereka untuk mengurangkan pelepasan karbon. Kami sedang memulakan projek dengan rakan kongsi industri utama dalam bidang ini, menunjukkan kesediaan dunia sebenar untuk menyesuaikan infrastruktur bagi faedah ini.
Anda menggambarkan jejak karbon sifar atau negatif apabila menggunakan biometana sebagai bahan mentah. Sejauh manakah biometana tersedia pada jumlah dan titik harga yang diperlukan oleh model anda, dan apa yang berlaku kepada perakaunan karbon jika pelanggan kekal menggunakan gas fosil?
Biometana kini tiga hingga empat kali ganda lebih mahal daripada metana fosil, tetapi pasarannya semakin berkembang, dan insentif negeri membantu mengimbangi kos sambil menggalakkan penggunaan dan pengurangan harga pada masa hadapan.
Ia membolehkan jejak karbon sifar atau negatif untuk proses kami. Jika pelanggan menggunakan gas fosil, pelepasan kekal positif, walaupun masih lebih rendah daripada kaedah tradisional, membolehkan peralihan yang lancar kepada biometana apabila ketersediaan bertambah baik.
Anda telah menandatangani kontrak awal dan menyasarkan penggunaan unit komersial pada tahun 2027. Apakah dua atau tiga pembolehubah yang paling berkemungkinan untuk memanjangkan tarikh tersebut, dan bagaimana anda menguruskannya?
Kami menyasarkan tahun 2027 untuk pelaksanaan komersial, dengan kontrak awal ditandatangani. Pembolehubah utama yang boleh memberi kesan kepada garis masa adalah permit dan peraturan, rantaian bekalan dan kesediaan tapak pelanggan.
Mengenai permit dan peraturan, projek hidrogen menghadapi kelulusan yang panjang, terutamanya di Eropah. Kami sedang berhubung lebih awal dengan pengawal selia untuk menyelaraskan rangka kerja seperti RED III dan CBAM. Mengenai rantaian bekalan, komponen kritikal seperti elektrod dan penjana plasma mempunyai masa tunggu yang panjang. Kami telah memperoleh perjanjian berbilang tahun dan pembekal sandaran. Mengenai kesediaan tapak pelanggan, kelewatan dalam bekalan gas, infrastruktur elektrik atau perjanjian pengambilan boleh menghalang kemajuan. Kami menggunakan pembayaran berasaskan peristiwa penting untuk memberi insentif kepada pelanggan agar sentiasa mengikut jadual.
Anda menggambarkan hidrogen sebagai satu perkhidmatan, menghasilkan dan beroperasi di tapak dan bukannya menjual peralatan. Apakah yang meyakinkan anda bahawa model itu lebih baik daripada penjualan peralatan modal secara langsung, dan apakah risikonya untuk Spark semasa anda berkembang?
Kami memilih Hidrogen-sebagai-Perkhidmatan (HaaS) berbanding jualan peralatan atas tiga sebab. Yang pertama ialah halangan kemasukan yang lebih rendah: pelanggan mengelakkan risiko pendahuluan, dan kami memikul tanggungjawab teknikal dan prestasi. Yang kedua ialah pendapatan berulang: perjanjian pengambilan jangka panjang menyediakan aliran tunai yang stabil, menarik minat pelabur. Yang ketiga ialah pengoptimuman berterusan: operasi di tapak membolehkan kami memperhalusi kecekapan dan kualiti karbon menggunakan data dunia sebenar.
Terdapat risiko untuk Spark. Tekanan CapEx daripada kos pendahuluan yang tinggi diuruskan melalui pembiayaan projek dan perkongsian. Liabiliti operasi daripada jaminan prestasi dikurangkan dengan redundansi dan penyelenggaraan yang ketat. Kerumitan penskalaan daripada operasi teragih diperkemas melalui pemantauan dan automasi jarak jauh.
Kebanyakan rangka kerja dasar hidrogen EU telah dibina berdasarkan hidrogen hijau elektrolitik. Adakah persekitaran kawal selia secara aktif menyokong laluan berasaskan metana seperti anda, atau adakah anda sedang mengusahakan rangka kerja yang tidak direka bentuk untuk anda?
Rangka kerja dasar hidrogen EU, termasuk Arahan Tenaga Boleh Diperbaharui (RED III) dan Akta Perwakilan Hidrogen, direka terutamanya untuk hidrogen hijau elektrolitik. Laluan berasaskan metana seperti yang kita gunakan tidak sesuai dengan definisi semasa, yang memberi tumpuan kepada input elektrik boleh diperbaharui. Walau bagaimanapun, terdapat dua perkembangan yang menggalakkan.
Yang pertama ialah hidrogen berasaskan biometana. EU mengiktiraf biometana sebagai bahan api boleh diperbaharui, jadi proses kami menggunakan biometana layak sebagai "hidrogen boleh diperbaharui" di bawah RED III. Yang kedua ialah penangkapan dan penyimpanan karbon. Bagi stok suapan gas fosil, EU sedang mengubah pendiriannya terhadap hidrogen dengan CCS. Hasil sampingan karbon pepejal kami, yang boleh disimpan secara kekal, mungkin akan diiktiraf sebagai strategi mitigasi karbon yang sah tidak lama lagi, walaupun laluan kawal selia masih belum jelas.
Kami sedang giat bekerjasama dengan pembuat dasar dan badan piawaian seperti CEN dan IEA Hydrogen TCP untuk memastikan plasmalisis metana diwakili secara adil dalam peraturan masa hadapan. Sementara itu, kami menggunakan rangka kerja sedia ada seperti pensijilan ISCC untuk biometana untuk mengesahkan jejak karbon kami.
Industri berat menyumbang kira-kira satu perlima daripada pelepasan CO₂ global, namun ia kekal sebagai sektor di mana kemajuan penyahkarbonan paling perlahan. Pada pandangan anda, mengapakah bidang ini menarik kurang perhatian pelaburan dan dasar berbanding penjanaan kuasa atau pengangkutan setakat ini?
Penyahkarbonan industri berat yang perlahan berpunca daripada tiga cabaran struktur. Yang pertama ialah permintaan tenaga yang tinggi. Industri seperti keluli, simen dan kaca memerlukan haba ekstrem 1,000 hingga 2,000°C, yang sukar dicapai dengan elektrik boleh diperbaharui atau hidrogen hijau pada skala besar. Yang kedua ialah insentif ekonomi. Tidak seperti penjanaan kuasa, di mana tenaga boleh diperbaharui kini berdaya saing kos, atau pengangkutan, di mana EV mendapat manfaat daripada subsidi, penyahkarbonan industri kekurangan sokongan dasar yang kukuh. Harga karbon seperti ETS EU sekitar €80 setiap tan masih belum cukup tinggi untuk mewajarkan peralihan daripada bahan api fosil. Yang ketiga ialah kematangan teknologi. Banyak penyelesaian rendah karbon, seperti keluli hijau melalui DRI hidrogen dan penangkapan karbon untuk simen, masih dalam fasa perintis, dengan CapEx yang tinggi dan kebolehpercayaan yang belum terbukti.
Pelaburan telah tertangguh kerana nisbah risiko-ganjaran tidak menguntungkan. Pemain industri menghadapi kos pendahuluan yang tinggi dengan pulangan yang tidak menentu dalam persekitaran dasar yang tidak menentu. Di Spark Cleantech, kami menangani perkara ini dengan memberi tumpuan kepada penyelesaian sementara, seperti menggantikan gas fosil dengan hidrogen dalam pembakar sedia ada, yang memerlukan perubahan infrastruktur yang minimum dan menawarkan pengurangan pelepasan segera.
Anda jelas telah berjaya mengumpul dana setakat ini. Pelabur dan penganalisis mendengar banyak cadangan penyahkarbonan industri. Pada pendapat anda, apakah yang membezakan anda dari segi potensi pulangan berbanding penyelesaian lain?
Pelabur mendengar banyak cadangan penyahkarbonan, tetapi Spark Cleantech menonjol atas tiga sebab. Yang pertama ialah aliran pendapatan berganda. Tidak seperti hidrogen tulen, kami menjana wang daripada hidrogen dan karbon hitam, mempelbagaikan pendapatan dan meningkatkan margin. Produk karbon kami bukanlah aliran sisa, ia merupakan produk bersama bernilai tinggi dengan permintaan yang semakin meningkat dalam bateri dan tayar. Yang kedua ialah kecekapan tenaga. Penggunaan elektrik kami yang lima kali lebih rendah berbanding elektrolisis diterjemahkan kepada kos operasi yang lebih rendah, terutamanya di kawasan yang mempunyai kuasa yang mahal. Ini menjadikan hidrogen kami berdaya saing kos walaupun tanpa subsidi yang besar. Yang ketiga ialah kebolehskalaan dan fleksibiliti. Reaktor modular kami boleh digunakan di tapak di kemudahan perindustrian, mengelakkan cabaran pengangkutan dan penyimpanan pengeluaran hidrogen berpusat. Ini mengurangkan kos infrastruktur dan mempercepatkan penggunaan.
Di samping itu, model HaaS kami menyelaraskan insentif. Pelanggan membayar untuk output hidrogen, bukan peralatan, sekali gus mengurangkan risiko mereka sambil memastikan pendapatan berulang untuk kami. Dengan unit komersial pertama yang disasarkan untuk tahun 2027 dan saluran LOI dengan industri utama, kami berada pada kedudukan untuk meraih kelebihan penggerak awal dalam pasaran yang bersedia untuk pertumbuhan yang pesat.