Holly Turner dan Duncan Hale dari Schroders Capital telah bercakap dengan Climate Solutions News menjelang Reset Connect London 2026 , di Excel London pada 23 dan 24 Jun. Perbualan tersebut merangkumi pertaruhan bertentangan firma terhadap hidrogen hijau, dana yang menyalurkan wang pencen dan kekayaan ke dalam peralihan tenaga, peningkatan keutamaan penyesuaian iklim dan bagaimana perubahan peraturan Eropah akan menguji apa yang dianggap sebagai pelaburan yang mampan.
Hidrogen hijau telah melalui beberapa tahun yang sukar. Pembatalan projek, kos yang berlebihan, dan permintaan yang gagal tiba mengikut jadual telah menyejukkan sebahagian besar semangat awal. Pelabur yang turut serta semasa gembar-gembur itu telah berundur. Jadi, adalah menarik untuk mendapati salah satu pemain institusi yang lebih besar dalam peralihan tenaga menganggap penurunan itu sebagai alasan untuk komited, bukan berundur.
Schroders Greencoat ialah cabang infrastruktur peralihan tenaga Schroders Capital, perniagaan pasaran swasta pengurus aset FTSE 100. Duncan Hale, seorang pengurus portfolio di sana, mengambil pandangan yang sengaja tidak teruja tentang kelas aset yang telah beralih antara ekstrem. “Hidrogen jelas merupakan topik yang sangat menarik dan dalam beberapa cara emotif,” katanya. “Sepanjang tiga atau empat tahun yang lalu, ia telah melalui gelombang euforia yang sebenar dan kemudian…. apakah yang bertentangan dengan euforia…..?” Melalui semua itu, beliau berpendapat, pendekatan firma itu kekal konsisten.
Membina Berhampiran Pelanggan
Pendekatan itu bermula dengan fakta fizikal. Hidrogen, dalam kata-kata Hale, adalah “sebuah molekul dan dalam banyak kes, ia adalah molekul yang sukar untuk bergerak di sekitar sistem.” Pengangkutan dan penyimpanan adalah tempat ekonomi sering mengalami kegagalan. Jadi firma membina pengeluaran berhampiran tempat hidrogen digunakan, mengunci pembeli, dan menganggap aliran tunai yang terhasil sebagai titik permulaan.
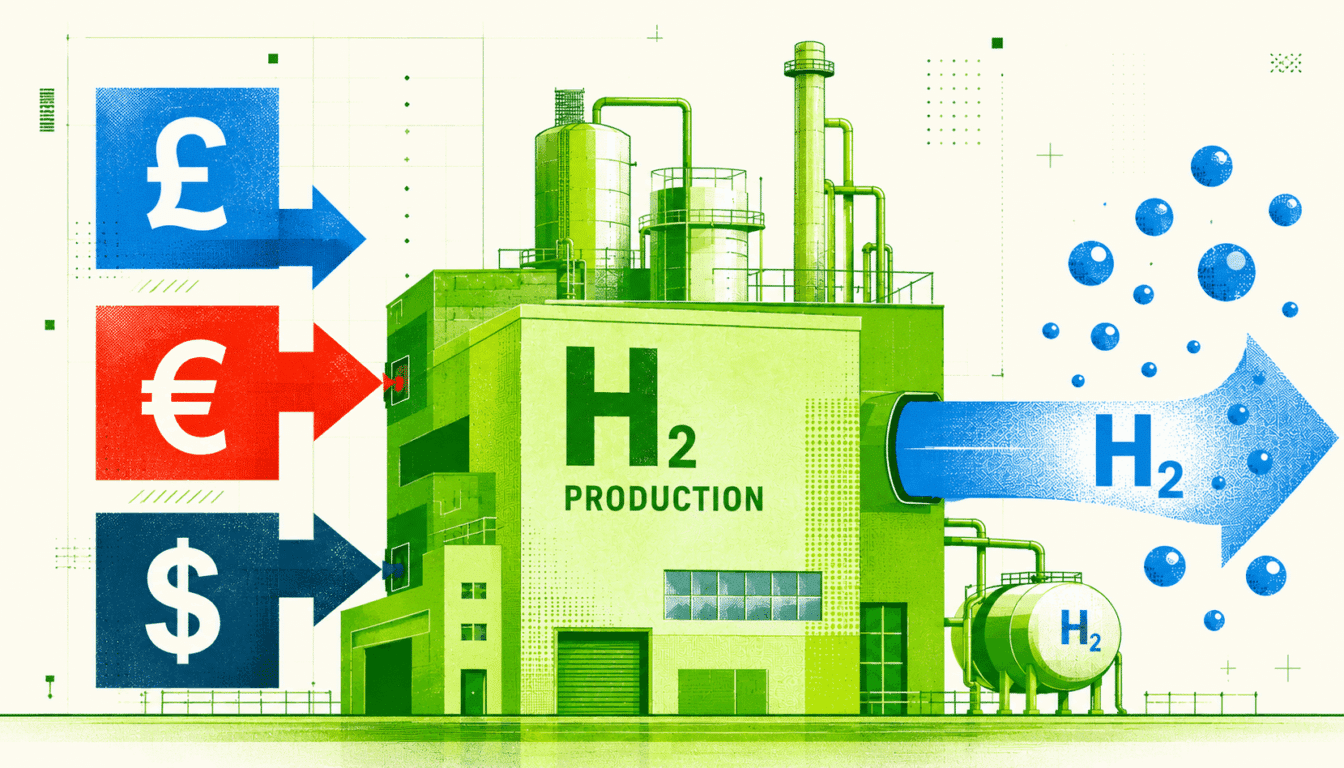
Contoh paling jelas adalah di Cumbria. Schroders Greencoat dan pemaju Carlton Power telah mencapai keputusan pelaburan muktamad mengenai Projek Hidrogen Barrow Green , sebuah loji 30MW yang akan membekalkan hidrogen ke kilang Kimberly-Clark yang berdekatan. Tapak ini menghasilkan Andrex dan Kleenex, dan pembuatan kertasnya memerlukan haba gred tinggi yang secara tradisinya berasal daripada pembakaran gas. Hidrogen akan menggantikan sebahagian besarnya. Menurut anggaran Schroders Greencoat , loji itu boleh mengurangkan penggunaan gas asli kilang sehingga 50% dan mengurangkan pelepasan CO2 sekitar 18,300 tan setahun.
Hale menerangkan logiknya. “Kami sedang membina projek berhampiran kilang Kimberly-Clark, tempat mereka membuat Kleenex,” katanya. “Ia memerlukan haba gred yang agak tinggi. Dan dari segi sejarah, haba gred tinggi itu datang daripada pembakaran gas.” Kilang itu mengepam hidrogen terus ke kilang sebagai pengganti gas. “Ia hebat dari perspektif Kimberly-Clark, dalam erti kata ia membolehkan mereka menyahkarbonkan sebahagian daripada rantaian bekalan mereka.”
Pertaruhan Subsidi-Ke-Pariti
Barrow merupakan projek pertama yang telah dimulakan oleh usaha sama Schroders Greencoat dan Carlton Power, Green Hydrogen Energy Company , untuk pembinaan. Ia dijalankan berdasarkan Kontrak untuk Perbezaan, perjanjian yang disokong kerajaan yang menetapkan harga untuk hidrogen dan seterusnya memberikan pelabur hasil kontrak yang mereka perlukan. Hale menganggap subsidi itu sebagai perancah sementara dan bukannya tongkat kekal.
“Kerajaan menyediakan keupayaan untuk menjadikan projek itu ekonomik dalam jangka pendek,” katanya, “dengan pandangan bahawa itu merangsang keseluruhan rantaian bekalan hidrogen UK, yang diharapkan akan bermakna harga akan turun dari semasa ke semasa dan ia menjadi lebih ekonomik untuk melakukannya dengan subsidi yang lebih sedikit.” Model yang beliau tunjukkan ialah tenaga boleh diperbaharui. “Sepuluh, lima belas tahun yang lalu, ia sangat, sangat mahal untuk membina solar dan angin,” katanya. “Tetapi hari ini, dalam banyak kes, di banyak tempat di dunia, termasuk di UK, anda boleh membina loji solar atau angin tanpa subsidi kerajaan.”
Walaupun begitu, hidrogen kekal sebagai sebahagian kecil daripada keseluruhan portfolio. Daripada produk yang dikendalikan oleh Hale di bahagian separa cecair, kira-kira satu pertiga daripada aset berada dalam sektor angin, satu pertiga dalam sektor solar, dan satu pertiga dalam apa yang firma itu panggil aset peralihan tenaga lain. Hidrogen adalah "kira-kira satu pertiga hingga separuh" daripada bahagian terakhir itu, jadi sekitar 10% daripada keseluruhan portfolio. "Ia adalah peratusan yang kecil tetapi semakin meningkat," katanya, dan satu "yang dijangka berkembang dari semasa ke semasa."
Bagaimana Wang Dikumpulkan
Modal di sebalik projek-projek tersebut datang daripada dana yang dibantu oleh Hale sendiri. Pada awal tahun 2024, Schroders Greencoat melancarkan Dana Peralihan Tenaga Separa Cecair Schroders Capital , sebuah kenderaan Artikel 9 yang disasarkan kepada pelanggan pencen caruman tertakrif yang menggunakan modal merentasi angin, solar, hidrogen dan storan di Eropah dan AS. Struktur separa cecair membolehkan pelabur melabur wang ke dalam infrastruktur yang sebaliknya tidak cair sambil mengekalkan akses tetap kepada wang tunai mereka. Itu penting bagi penyimpan pencen yang tidak dapat menyimpan modal selama sedekad.
Setahun kemudian, firma itu menambah dana pengantara untuk meluaskan akses. Dana Aset Jangka Panjang Infrastruktur Tenaga Global menyalurkan pelanggan kekayaan UK ke dalam strategi yang sama. “Walaupun aset sebenar seperti tenaga boleh diperbaharui biasanya dianggap tidak cair, dana separa cecair dan LTAF kami mencapai keseimbangan dengan menyediakan akses tetap dan telus kepada kecairan,” kata Hale semasa pelancaran. Platform pusat data Drogheda terletak di dalam Dana Infrastruktur Tenaga Global Separa Cecair yang malar hijau. Melalui kenderaan ini, Schroders Greencoat kini membiayai sekitar satu pertiga daripada projek yang diluluskan melalui pusingan pembiayaan hidrogen hijau pertama UK.
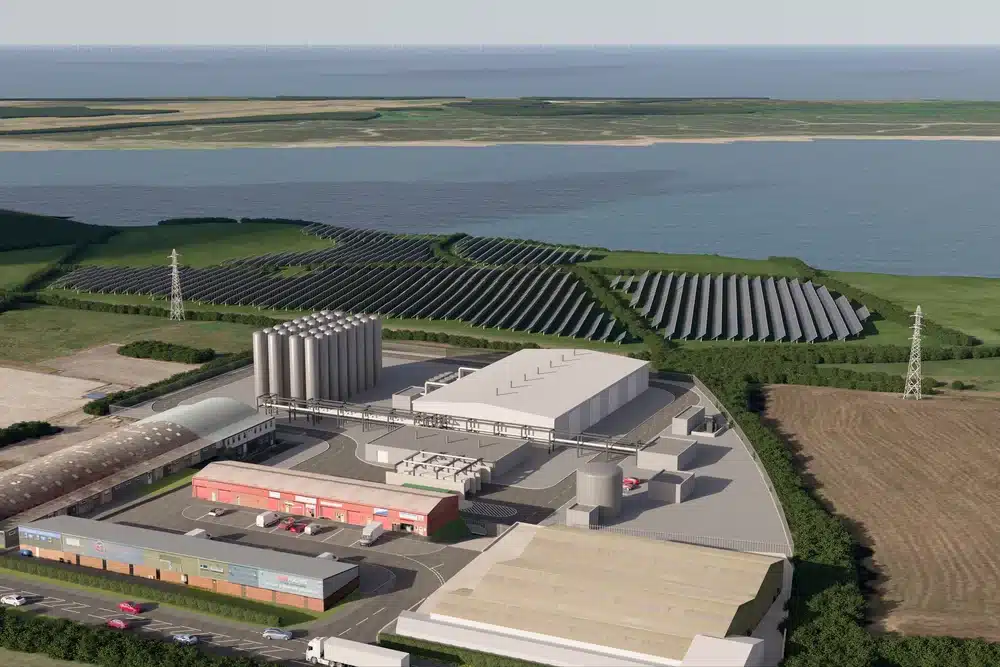
Bagaimana rupa kemudahan Kimberly-Clark. Gambar dari Barrow Green Hydrogen.
Ke Mana Ibu Kota Akan Datang Seterusnya
Hidrogen berada di dalam peta yang lebih luas tentang di mana wang yang selaras dengan iklim boleh berfungsi. Holly Turner, ketua pelaburan lestari di Schroders Capital, menyusun peta tersebut ke dalam kelompok yang secara amnya mencerminkan taksonomi EU. Penyelesaian rendah karbon merangkumi penjanaan boleh diperbaharui secara tulen dan sebahagian besar infrastruktur peralihan tenaga yang dilaburkan oleh Hale. Peralihan merangkumi sektor pemancaran tinggi yang mencipta nilai apabila ia dinyahkarbonkan, dibiayai melalui perniagaan hutang hartanah dan infrastruktur firma.
Kelompok ketiga kurang mendapat perhatian, yang merupakan sebahagian daripada sebab Turner menganggapnya menarik. "Pemboleh," katanya, "penyelesaian pembiayaan yang membolehkan penyahkarbonan secara tidak langsung" melalui produk atau perkhidmatan. Beliau merujuk kepada perniagaan ekonomi kitaran dan kecekapan, jenis yang "membuka kesesakan kritikal dalam sistem." Di sinilah kerja ekuiti persendirian pasaran kecil dan sederhana firma tertumpu. "Kita boleh melihat kepada pemprofesionalan atau pengembangan perniagaan tersebut untuk menampung kesesakan tersebut," katanya.
Satu helaian baharu membawa logik hidrogen kembali kepada permintaan elektrik. Schroders Greencoat telah melancarkan platform infrastruktur digital hijau di Ireland, usaha sama 50:50 dengan Greencoat Renewables, bermula dengan tapak di Drogheda yang dirancang untuk pusat data 36MW. Negara ini merupakan kes ujian semula jadi. Seperti yang dinyatakan oleh Hale, Ireland ialah “ibu kota pusat data Eropah,” dan sekitar 23% daripada semua elektrik Ireland disalurkan ke pusat data , satu tekanan yang mendorong kerajaan untuk menghentikan pembinaan baharu sebelum baru-baru ini menarik balik moratorium tersebut. Cadangan firma itu adalah untuk membekalkan tapak dengan elektrik hijau berkualiti tinggi supaya penyedia boleh membina.
Adaptasi Meningkatkan Agenda
Keutamaan Turner yang lain untuk tahun ini adalah lebih serius. Selain mengurangkan pelepasan, firma itu kini memetakan penyesuaian dan daya tahan iklim sebagai tema yang boleh dilaburkan, melalui portfolio insurans iklim dan ekuiti persendirian pasaran baru muncul. Dana tersebut melihat jurang perlindungan, perbezaan antara kerugian yang diinsuranskan dan yang tidak diinsuranskan daripada bencana alam merentasi pasaran membangun.
“Sangat teruk untuk mengatakannya sebagai peluang untuk penyesuaian dan daya tahan,” katanya, “tetapi saya fikir ia menjadi semakin kritikal.” Perbincangan mengenai risiko iklim fizikal telah berkembang, katanya, menghantar “isyarat yang lebih besar ini kepada komuniti pelaburan” bahawa penyesuaian adalah ruang yang memerlukan lebih banyak langkah ke hadapan oleh kedua-dua dasar dan permintaan.
Definisi Lestari yang Lebih Menuntut
Di sebalik aliran urus niaga ini, terdapat persoalan yang telah menghantui seluruh sektor kewangan. Bagaimana untuk menangani hakikat bahawa label ESG telah tersekat pada portfolio yang hanya berbeza sedikit daripada portfolio konvensional.
Jawapan Turner adalah rangka kerja dalaman berperingkat. Pada satu hujungnya terdapat "kecondongan" yang mampan. Di sini, objektif kemampanan hanya terpakai kepada portfolio secara keseluruhan, bukan kepada setiap pegangan di dalamnya. Dana mungkin menyasarkan purata keamatan karbon yang lebih rendah daripada penanda arasnya, namun masih memegang syarikat individu yang tidak akan lulus ujian kemampanan sendiri. Sasarannya ialah campuran keseluruhan, dan saham individu dinilai berdasarkan cara mereka menggerakkan campuran itu dan bukannya berdasarkan merit mereka sendiri.
Di hujung yang satu lagi terletaknya "berpacuan lestari", di mana setiap pegangan individu mesti melepasi ambang kelestarian sebelum ia boleh dimasukkan ke dalam pelaburan langsung. "Anda akan mempunyai satu set kriteria atau syarat yang kemudiannya bermaksud pegangan atau pegangan individu tersebut kemudiannya layak di bawah lestari," katanya. Perbezaannya adalah antara portfolio yang kelihatan hijau secara purata dan portfolio yang dibina hanya daripada pegangan yang setiap satunya layak dengan sendirinya.
Beliau juga menolak idea bahawa impak datang dengan mengorbankan pulangan kewangan. Schroders menjalankan kajian bersama dengan Saïd Business School, Universiti Oxford yang menganalisis 257 syarikat impak yang disenaraikan secara awam. “Portfolio impak boleh menjana pulangan mutlak dan pulangan terlaras risiko yang kompetitif dan kukuh berbanding portfolio tidak terkawal yang lebih luas,” katanya. Firma itu sejak itu telah melanjutkan kajian tersebut merentasi ekuiti persendirian dan hutang infrastruktur.
Mengenai kehangatan politik seputar label ESG itu sendiri, pendiriannya adalah bahawa firma itu tidak berundur. “Kami sama sekali tidak mengubah pendirian atau pendekatan firma kami secara keseluruhan,” katanya, sebaliknya menggambarkan “kematangan” yang menganggap kemampanan sebagai “pemacu material sama ada penciptaan nilai atau pengurusan risiko” dan bukannya suatu kewajipan moral.
Peraturan Mengetatkan Skru
Buku peraturan Eropah sedang berubah di bawah semua ini. Sistem semasa, yang ditetapkan oleh Peraturan Pendedahan Kewangan Lestari EU, menyusun dana menggunakan dua label yang dianggap oleh pasaran sebagai singkatan untuk cita-cita. Dana Artikel 8 , yang dikenali sebagai "hijau muda", menggalakkan ciri-ciri alam sekitar atau sosial. Dana Artikel 9, peringkat "hijau gelap", mesti mempunyai pelaburan mampan sebagai objektif terasnya. Dana peralihan tenaga utama Schroders Greencoat berada dalam kategori Artikel 9 yang lebih ketat. Suruhanjaya kini merancang untuk menghapuskan kedua-dua label dan menggantikannya dengan kategori baharu, termasuk satu label khusus untuk peralihan.
Turner mengalu-alukan langkah ke arah label produk yang lebih spesifik, dan beliau gembira melihat kategori peralihan tersebut. “Kami mengalu-alukan kategori ini secara amnya,” katanya. Perkara penting adalah bukti. Peralihan sukar dibuktikan kerana ia berlaku dari semasa ke semasa.
“Bukti peralihan dan sepanjang skala masa yang anda capai peralihan adalah sesuatu yang memerlukan artikulasi dan pengukuran yang sangat jelas,” katanya. Dalam kata-katanya, ia bukanlah “metrik yang mudah.” Pengurus perlu menunjukkan berapa banyak peralihan yang dicapai oleh aset sepanjang tempoh pegangan, dan peranan yang sebenarnya dimainkan oleh pengurus, sama ada menjalankan aset secara langsung atau sekadar melibatkan syarikat untuk berubah. Perbezaan itu, antara model langsung Hale dan penglibatan sentuhan yang lebih ringan, adalah jenis perincian yang ingin dijelaskan oleh pengawal selia.
Sesi pleno COP30 di Brazil. Gambar Perubahan Iklim PBB. Pengurus aset perlu bekerjasama untuk memacu perubahan dasar bagi mencapai hasil di pentas global.
Melobi Secara Kolektif, Bukan Melalui Megafon
Ini membawa kepada persoalan tentang dasar makro dan momentum supra-nasional serta peranan pengurus aset seperti Schroders Capital. Sidang kemuncak COP yang berturut-turut berakhir dengan komitmen modal yang jauh kurang daripada keperluan peralihan dan penyesuaian, dan COP30 tahun lepas di Belém tidak menghasilkan pelan tindakan bahan api fosil yang dipersetujui. Turner diukur tentang sejauh mana mana-mana pengurus tunggal boleh mengubahnya. "Beberapa COP terakhir adalah serupa," katanya, terus "menunjukkan keperluan keperluan modal" yang tertumpu pada pertukaran antara negara maju dan negara membangun.
Advokasi firma itu disasarkan dan bukannya bising. Dalam Greencoat, katanya, “kami akan mengenal pasti dasar-dasar UK tertentu di mana kami ingin terlibat dalam perkara tersebut.” Selain itu, kerja-kerja ini dijalankan melalui badan keahlian yang “mengumpulkan respons kolektif daripada ahli mereka”, serta maklum balas langsung kepada pengawal selia tentang peraturan yang akan datang seperti SDR dan SFDR. “Saya fikir ia adalah persoalan yang lebih banyak timbul dari segi di mana untuk memainkan peranan itu,” katanya.
Naluri itu, untuk komited lebih awal dan membiarkan struktur melakukan kerja-kerja berat, kembali kepada kilang Kleenex di Cumbria. Pasaran menghabiskan masa tiga tahun untuk memutuskan sama ada hidrogen adalah euforia atau kekecewaan. Schroders Greencoat menghabiskan masa mereka membina kilang dengan pembeli yang dilampirkan, kontrak di bawahnya, dan pertaruhan bahawa subsidi akan dimansuhkan tepat pada masanya. Sama ada sektor lain mengikuti panduan ini akan menentukan bagaimana fasa peralihan seterusnya benar-benar dibiayai.