Spark CleantechのCEO兼共同創設者であるパトリック・ピーターズ氏は、パルスプラズマが天然ガスを工業用バーナーに到達する前に炭素を除去する方法、そして多額の補助金なしでも経済的に成り立つと考える理由について説明しています。
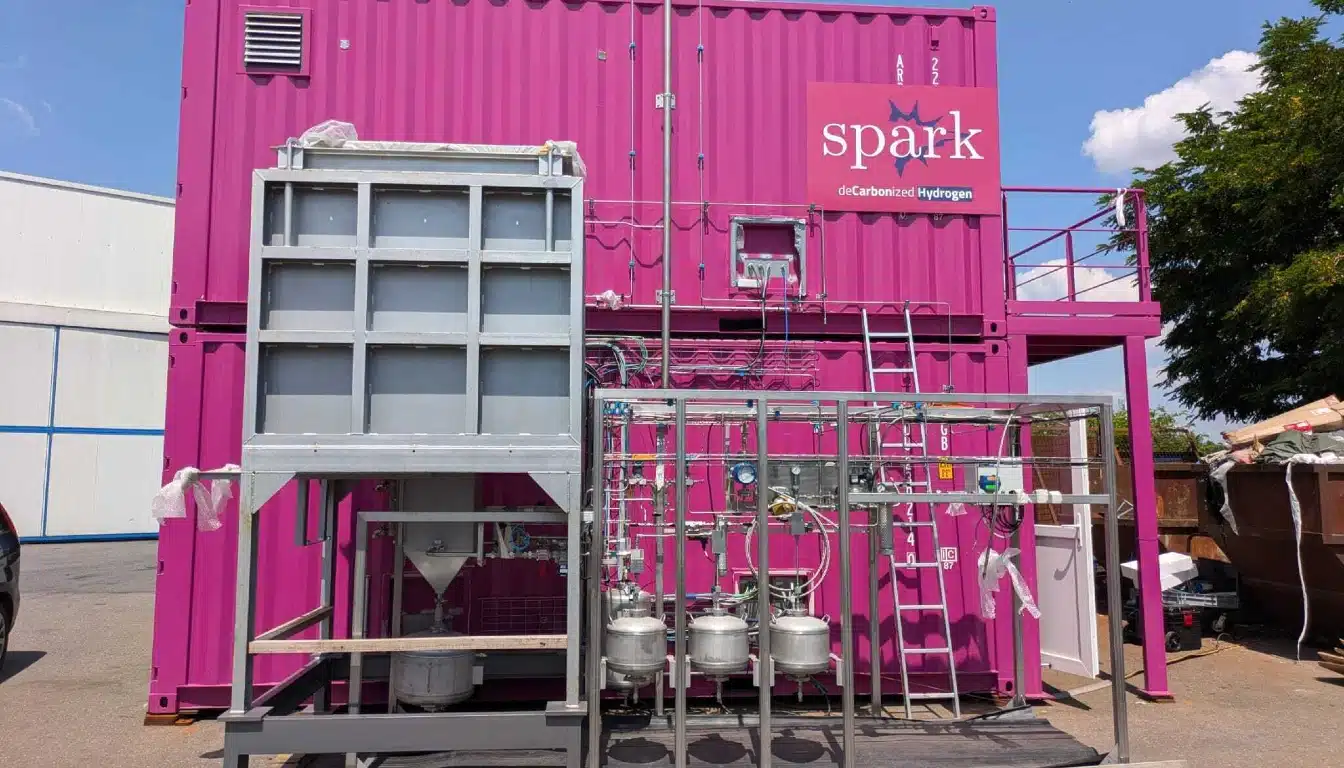
重工業は世界のCO₂排出量の約5分の1を占めているが、ヨーロッパの水素政策のほとんどは電気分解を念頭に置いて策定されている。パリに拠点を置くSpark Cleantechは、2022年にCentraleSupélecの研究所内で設立され、異なるアプローチをとっている。同社の反応器は工場のガス供給とバーナーの間に設置され、メタンを燃焼させずに水素と固体炭素に分解する。同社は2025年12月にシリーズAで3,000万ユーロの資金調達を行い、2027年に最初の商用ユニットの稼働を目指している。Climate Solutions Newsは、パトリック・ピーターズ氏に、この技術、炭素製品、規制上のギャップ、投資の妥当性について10の質問を投げかけた。
メタンプラズマ化は、数十年にわたり様々な形で存在してきた。これまで、この技術が工業規模に拡大することを阻んできた要因は何だったのか。そして、スパーク・クリーンテックは、従来の技術では解決できなかったどのような課題を解決したのか。
メタンプラズマ化は、工業規模での実用化において、高エネルギーコスト、炭素品質のばらつき、反応器の耐久性という3つの障壁に直面していた。初期のシステムはエネルギー消費が大きく、低価値の炭素しか生成できず、電極の劣化や汚染といった問題も抱えていた。
当社独自の非熱プラズマ反応器は、水の電気分解に比べてエネルギー消費量を20%削減し、高純度カーボンブラックを製造してプレミアム用途に対応するとともに、長期的な安定性を確保するために防汚性材料を使用しています。
貴社は、水の電気分解に比べて電力消費量が5分の1で済むと主張されています。それはどのような運転条件下で成り立つのでしょうか?また、顧客が再生可能エネルギーではなく電力網からの電力を使用している場合、その数値はどのように変化するのでしょうか?
電力消費量が5分の1に抑えられることは、電源の種類に関わらず、当社の原子炉の確かな技術的利点です。原子炉自体ではなく、原子炉の稼働に使用される電力から発生するCO₂排出量は、その電力の発電方法のみに依存します。クリーンな電力網では、エネルギー効率と排出量の両方のメリットが最大化されます。化石燃料をベースとした電力網では、エネルギー効率は維持されますが、電力源に起因する排出量は依然として発生します。
Spark CleantechのCEO兼共同創業者、パトリック・ピーターズ氏
固体炭素は貴社の事業の中核を成すものですが、カーボンブラック市場は成熟しており、既存の大手メーカーが支配しています。貴社は、バッテリー製造などの高度な用途向けに、どのように自社製品を認証しているのでしょうか?また、購入者は現在、どの程度の価格プレミアムを支払う意思があるのでしょうか?
当社のエネルギー効率と低CO₂排出量は、特に厳しいEU規制下において、従来の炉黒よりも競争上の優位性をもたらします。既に、カーボンブラックに対する具体的なニーズを持ち、当社の製品に関心を示している潜在顧客と交渉を進めています。これにより、持続可能性と性能が極めて重要なバッテリー製造などの要求の厳しい最終用途において、当社は有利な立場に立つことができます。
貴社の技術は、顧客の既存のガスネットワークとバーナーの間に位置します。実際、産業事業者は、何十年も同じ方法で運用してきたインフラを変更することに、どれほど抵抗を示してきたのでしょうか?
産業メーカー各社は、当社の技術が提供する高いエネルギー効率に強い魅力を感じています。多くの企業は、二酸化炭素排出量を削減するために、製造工程で天然ガスと水素の両方を使用する必要があります。当社は、この分野における主要な産業パートナーと共同でプロジェクトを開始し、これらのメリットを活かすためのインフラ整備が実社会で実現可能であることを実証しています。
バイオメタンを原料として使用した場合、二酸化炭素排出量はゼロ、あるいはマイナスになると説明されています。貴社のモデルで必要とされる量と価格帯でバイオメタンはどの程度入手可能なのでしょうか?また、顧客が化石ガスを使い続ける場合、炭素会計はどうなりますか?
バイオメタンは現在、化石燃料由来のメタンよりも3~4倍高価だが、市場は拡大しており、州による奨励策はコストを相殺するとともに、普及促進と将来的な価格低下に役立っている。
これにより、当社のプロセスにおける二酸化炭素排出量をゼロまたはマイナスに抑えることができます。お客様が化石ガスを使用する場合、排出量はプラスのままですが、従来の方法よりは少なく、バイオメタンの供給状況が改善されるにつれて、スムーズな移行が可能になります。
既に初期契約を締結し、2027年の商用展開を目指していらっしゃいますが、その時期を遅らせる可能性が最も高い要因は2つか3つあります。また、それらの要因にどのように対処されていますか?
2027年の商用展開を目指しており、既に初期契約を締結済みです。スケジュールに影響を与える可能性のある主な要因は、許認可と規制、サプライチェーン、そして顧客サイトの準備状況です。
許認可と規制に関して、水素プロジェクトは、特にヨーロッパでは、承認に長い時間を要します。当社は、RED IIIやCBAMなどの枠組みに準拠するため、規制当局と早期から連携を図っています。サプライチェーンに関しては、電極やプラズマ発生器などの重要な部品は、リードタイムが長くなります。当社は、複数年契約とバックアップサプライヤーを確保しています。顧客サイトの準備状況に関しては、ガス供給、電気インフラ、またはオフテイク契約の遅延により、進捗が滞る可能性があります。当社は、マイルストーンベースの支払い制度を用いて、顧客がスケジュール通りに進めるよう促しています。
貴社は水素をサービスとして捉え、機器を販売するのではなく、現場で製造・運用していると説明されています。なぜそのモデルが、設備投資を直接販売するよりも優れていると確信されたのでしょうか?また、事業規模を拡大していく上で、Sparkにとってどのようなリスクがあるのでしょうか?
当社が機器販売ではなく水素サービス(HaaS)を選んだ理由は3つあります。1つ目は参入障壁が低いことです。顧客は初期リスクを負う必要がなく、当社が技術面と性能面での責任を負います。2つ目は継続的な収益です。長期のオフテイク契約により安定したキャッシュフローが確保され、投資家にとって魅力的なものとなります。3つ目は継続的な最適化です。現場での運用により、実世界のデータを用いて効率と炭素品質を向上させることができます。
Sparkにはリスクも存在する。高額な初期費用による設備投資負担は、プロジェクトファイナンスとパートナーシップによって管理される。性能保証に伴う運用上の責任は、冗長性と厳格な保守によって軽減される。分散運用に伴うスケーリングの複雑さは、リモート監視と自動化によって効率化される。
EUの水素政策の枠組みの多くは、電解法によるグリーン水素を中心に構築されています。規制環境は、御社のようなメタンを原料とする水素製造方法を積極的に支援しているのでしょうか、それとも御社は御社を想定して設計されていない枠組みの中で事業を進めているのでしょうか?
EUの水素政策枠組み(再生可能エネルギー指令(RED III)および水素委任法を含む)は、主に電解グリーン水素を対象として設計されています。当社のようなメタンベースの経路は、再生可能電力投入に焦点を当てた現在の定義にはうまく当てはまりません。しかし、2つの有望な進展があります。
一つ目はバイオメタン由来の水素です。EUはバイオメタンを再生可能燃料として認めているため、当社のバイオメタンを用いたプロセスはRED IIIの下で「再生可能水素」として認められます。二つ目は二酸化炭素回収・貯留(CCS)です。化石ガス原料に関しては、EUはCCSによる水素に関する方針を進化させています。当社の固体炭素副産物は永久的に貯蔵可能であり、規制上の道筋はまだ不明確ですが、まもなく有効な炭素排出削減戦略として認められる可能性があります。
当社は、メタンプラズマ化が将来の規制において公正に評価されるよう、CENやIEA水素TCPなどの政策立案者や標準化団体と積極的に連携しています。同時に、バイオメタンに関するISCC認証などの既存の枠組みを活用して、当社のカーボンフットプリントを検証しています。
重工業は世界の二酸化炭素排出量の約5分の1を占めていますが、脱炭素化の進展が最も遅い分野です。なぜ、発電や運輸に比べて、重工業分野への投資や政策的な注目がこれまで比較的少なかったのでしょうか?
重工業の脱炭素化が遅れているのは、3つの構造的な課題が原因となっている。1つ目は、エネルギー需要の高さである。鉄鋼、セメント、ガラスなどの産業では、1,000~2,000℃という極めて高い温度が必要となるが、これは再生可能エネルギーやグリーン水素で大規模に実現するのは困難である。2つ目は、経済的インセンティブの欠如である。再生可能エネルギーがコスト競争力を持つようになった発電や、電気自動車が補助金の恩恵を受ける輸送とは異なり、産業の脱炭素化には強力な政策支援が不足している。EU ETSのような炭素価格は1トンあたり約80ユーロだが、化石燃料からの転換を正当化するにはまだ十分ではない。3つ目は、技術の成熟度である。水素直接還元鉄によるグリーン鋼やセメントの炭素回収など、多くの低炭素ソリューションはまだ試験段階にあり、設備投資額が高く、信頼性も実証されていない。
投資が停滞しているのは、リスクとリターンの比率が不利であるためです。産業界の企業は、不安定な政策環境の中で、高額な初期費用と不確実なリターンに直面しています。Spark Cleantechでは、既存の燃焼装置で化石ガスを水素に置き換えるなど、インフラの変更を最小限に抑え、即座に排出量を削減できるドロップインソリューションに注力することで、この課題に取り組んでいます。
これまで資金調達において、あなたは明らかに成功を収めてきました。投資家やアナリストは、数多くの産業脱炭素化に関するプレゼンテーションを耳にします。他のソリューションと比較して、潜在的な収益という点で、あなたの強みは何だとお考えですか?
投資家は数え切れないほどの脱炭素化の提案を耳にしますが、Spark Cleantechは3つの点で際立っています。1つ目は、2つの収益源です。純粋な水素事業とは異なり、当社は水素とカーボンブラックの両方を収益化することで、収益の多様化と利益率の向上を実現しています。当社のカーボン製品は廃棄物ではなく、バッテリーやタイヤで需要が高まっている高付加価値の副産物です。2つ目は、エネルギー効率です。電気分解と比較して電力消費量が5分の1に抑えられるため、特に電力料金が高い地域では運用コストを削減できます。これにより、多額の補助金がなくても、当社の水素はコスト競争力を持つことができます。3つ目は、拡張性と柔軟性です。当社のモジュール式リアクターは産業施設にオンサイトで設置できるため、集中型水素製造における輸送や貯蔵の課題を回避できます。これにより、インフラコストが削減され、導入が加速します。
さらに、当社のHaaSモデルはインセンティブの整合性を図っています。お客様は設備ではなく水素の生産量に対して料金を支払うため、リスクを軽減しつつ、当社には継続的な収益が確保されます。2027年の最初の商用ユニットの稼働開始を目指し、大手産業企業との意向表明書(LOI)も多数締結済みであることから、爆発的な成長が見込まれる市場において、先行者利益を獲得できる態勢が整っています。