ウッド・マッケンジーは、欧州の電力部門が2030年までに80%以上のゼロカーボン発電を達成すると予測しているが、蓄電池容量が3倍以上に増加するため、EU27カ国は再生可能エネルギーの目標を達成できないだろうとしている。
ウッド・マッケンジーによると、欧州の電力部門は2030年までに80%以上のゼロカーボン発電を実現する見込みだ。同社は9月29日に発表した「欧州電力市場戦略計画展望2026」の中でこの予測を発表した。しかし、同報告書は、欧州が同時期に自ら設定した再生可能エネルギーの目標達成には至らないことも指摘している。
この見通しは2060年までの35の国別市場を対象としており、EU27と明記されている場合を除き、すべての国・地域の数値が該当します。2030年以降は進展が加速し、2050年までに35の国・地域全体で再生可能エネルギーが供給量の83%を占めると予測されています。
EU27は再生可能エネルギーに関して不十分
EU27カ国全体では、2030年までに再生可能エネルギーが供給量の63.7%を占める見込みだ。これは「Fit-for-55」パッケージの目標である65%や「REPowerEU」で設定された69%を下回る。つまり、EUのゼロカーボン発電の割合は急速に上昇している一方で、再生可能エネルギーの割合は自らの目標に追いついていないということだ。
この2つの数値は異なるものを測定している。ゼロカーボン発電は、原子力発電に加えて風力、太陽光、水力発電も含むため、再生可能エネルギーの割合を大きく上回る。Fit-for-55は、EUが2030年までに温室効果ガス排出量を55%削減するためのパッケージであり、REPowerEUはロシアによるウクライナ侵攻を受けて再生可能エネルギーの目標を引き上げた。
洋上風力発電は、このギャップの大部分を占めている。ウッド・マッケンジー社は、供給網の制約により建設が遅れるものの、2030年までに発電容量が73GW、2035年までに148GWに達すると予測している。その結果、ガス火力発電所は、2026年から2040年の間に、以前の予測よりも約6%多く発電することになる。
太陽光発電と蓄電池が建設を主導する
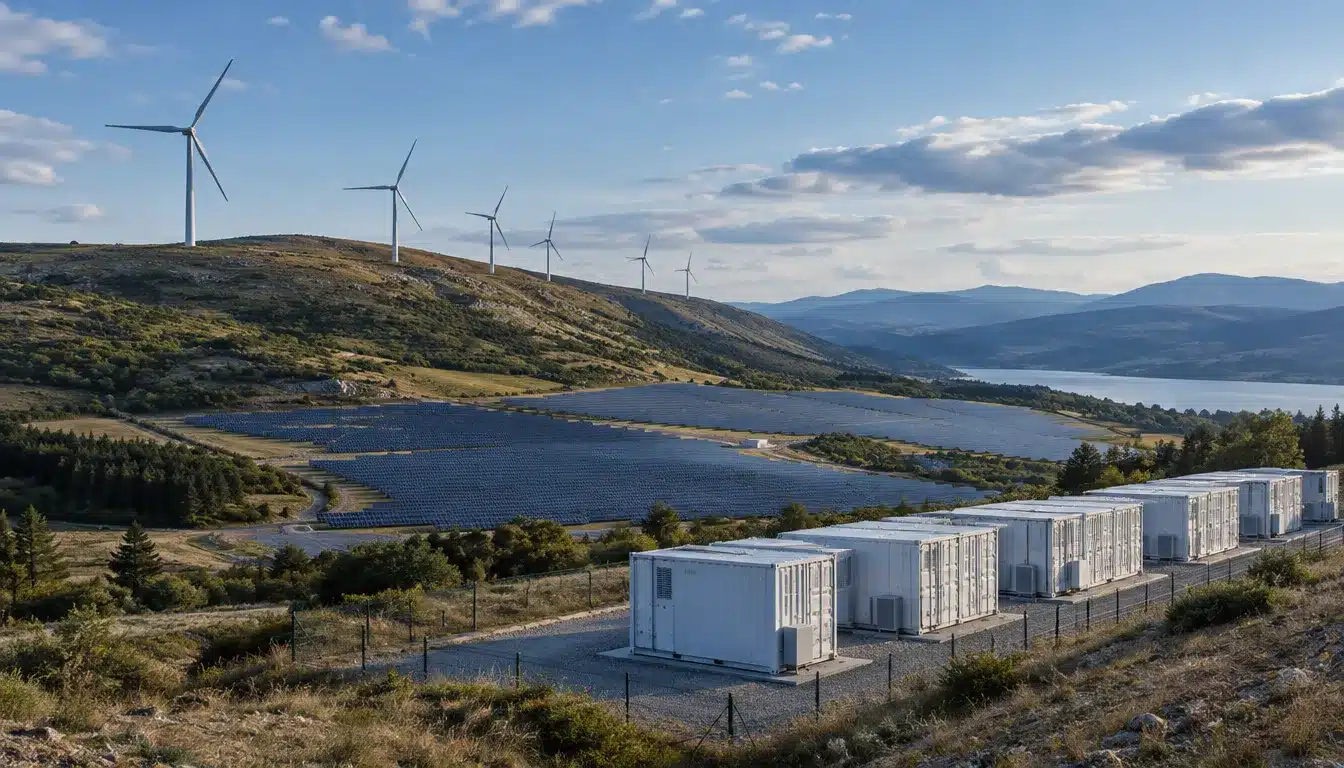
太陽光発電容量は2030年までにほぼ倍増し、637GWacに達する見込みで、年間約61GWずつ増加する。一方、陸上風力発電の容量増加は年間17GWに達し、総容量は346GWとなる。
蓄電池はあらゆるエネルギー源の中で最も急速に成長している。容量は2030年までに47GWから163GWへと3倍以上に増加する見込みだ。ドイツ、英国、イタリア、ポーランドがその成長の半分以上を占め、ドイツは既に数十億ユーロ規模の蓄電投資を集めている。
石炭が衰退する中、ガスは柔軟性を保つために残る。
ガス発電容量は2030年までに5%増加し、273GWに達する見込みだ。しかし、発電設備の稼働頻度は減少し、稼働率は27%から22%に低下する。2060年までに、ガス供給量は45%減少する見込みだ。
実際には、ガス火力発電所は大量供給からバックアップへと役割を転換する。風力発電や太陽光発電が需要を満たせない時間帯をガス火力発電所が担い、バッテリーはより短い時間帯の変動に対応する。この変化は、電力会社が系統の容量を増やす一方で、発電所の収益を圧迫する。
石炭火力発電量は、2025年の457TWhから2030年には237TWhへと半減する見込みだ。その後、EU27カ国の石炭火力発電所は2050年までに完全に廃止される。この減少は、再生可能エネルギーが石炭火力発電を抜いて世界最大の電源となるという、より広範な世界的な変化を反映している。一方、原子力発電容量は、既存設備の寿命延長や新規建設計画によって拡大していく。
ウッド・マッケンジーの欧州電力担当リサーチアナリスト、モハメド・アルラオッド氏は、「欧州の電力転換は順調に進んでいる」と述べた。さらに、「排出コストの上昇は、市場がようやく織り込み始めた構造的な決定を迫るだろう」と付け加えた。また、再生可能エネルギーが供給できない状況に備えて、ガスは引き続きエネルギー源として利用されるだろうとも述べた。
需要は大陸全体で不均一に増加している
総電力需要は2030年までに4,103TWhに達し、2025年の水準を11%上回る。その後、2050年までに6,152TWhまで増加する。短期的な増加はデータセンターが牽引する一方、2030年代以降は電力価格の下落が電化の推進力となる。
電気自動車ははるかに多くの電力を消費し、2025年の39TWhから2050年には577TWhに増加する。同じ期間に、電力網に接続された水素製造量はほぼゼロから417TWhに増加する。
ヒートポンプの利用は2060年までに5倍以上に拡大すると予測されている。しかし、初期費用が高いため、ほとんどの地域では国のヒートポンプ普及目標を達成できないだろう。
成長率は地域によっても異なる。北欧は2050年までに81%と最も高い需要増加率を示す一方、南欧は52%にとどまる。送電網計画担当者にとって、これは市場ごとに投資ニーズが大きく異なることを意味する。とはいえ、ゼロカーボン発電があらゆる地域で供給の主流となるという方向性は明確だ。