シュローダーズとカリフォルニア州職員退職年金基金(CalPERS)が発表した新たなフレームワークによると、最も被害を軽減する適応策は、民間投資家にとって最も低いリターンしかもたらさないことが明らかになった。耐災害性の高い建物、サプライチェーン、送電網の強靭性などは、投資とリターンの両方で高い評価を得ている数少ない分野である。
シュローダーズは、102の気候変動適応策を、それぞれが防止する物理的損失に基づいて評価するフレームワークを発表した。そして、その評価結果を、投資家が対応するセクターで得たリターンと比較している。この資産運用会社は、米国最大の公的年金基金であるCalPERSと協力して、この取り組みの実務面を構築した。
『適応と回復力の必要性』は、投資家に対し、インパクトと利益が重なる部分を示す地図を提供する。その中心的な結論は、両者が重なることはほとんどないということだ。最も大きな被害を防ぐ対策は、主に公的資金に依存している。最も高い収益が得られるのは、インパクトランキングの中間に位置する活動である。
フレームワークが影響をどのように測定するか
中核となる指標は、回避損失便益費用比率です。これは、ある活動によって回避された損失の現在価値を、その活動にかかる費用の現在価値で割ったものです。つまり、発生しなかった事象、例えば倉庫の浸水、収穫の失敗、熱波で病院が対応しきれなくなる事態などを測定するものです。
この基準に基づくと、102の活動のうち95は、コストよりも多くの損失を回避している。中央値は3.1倍、平均値は3.8倍で、範囲は0.6倍から11.8倍である。1.0倍を下回る7つの活動はすべてデジタルツールまたは支援ツールであり、その価値は他の介入を通じて間接的にもたらされる。
この報告書は、先進的な灌漑技術を例として取り上げている。代表的な規模では、割引後の作物損失回避額が34.2万米ドル、割引後の費用が14.8万米ドルとモデル化されている。その比率は2.3倍となる。
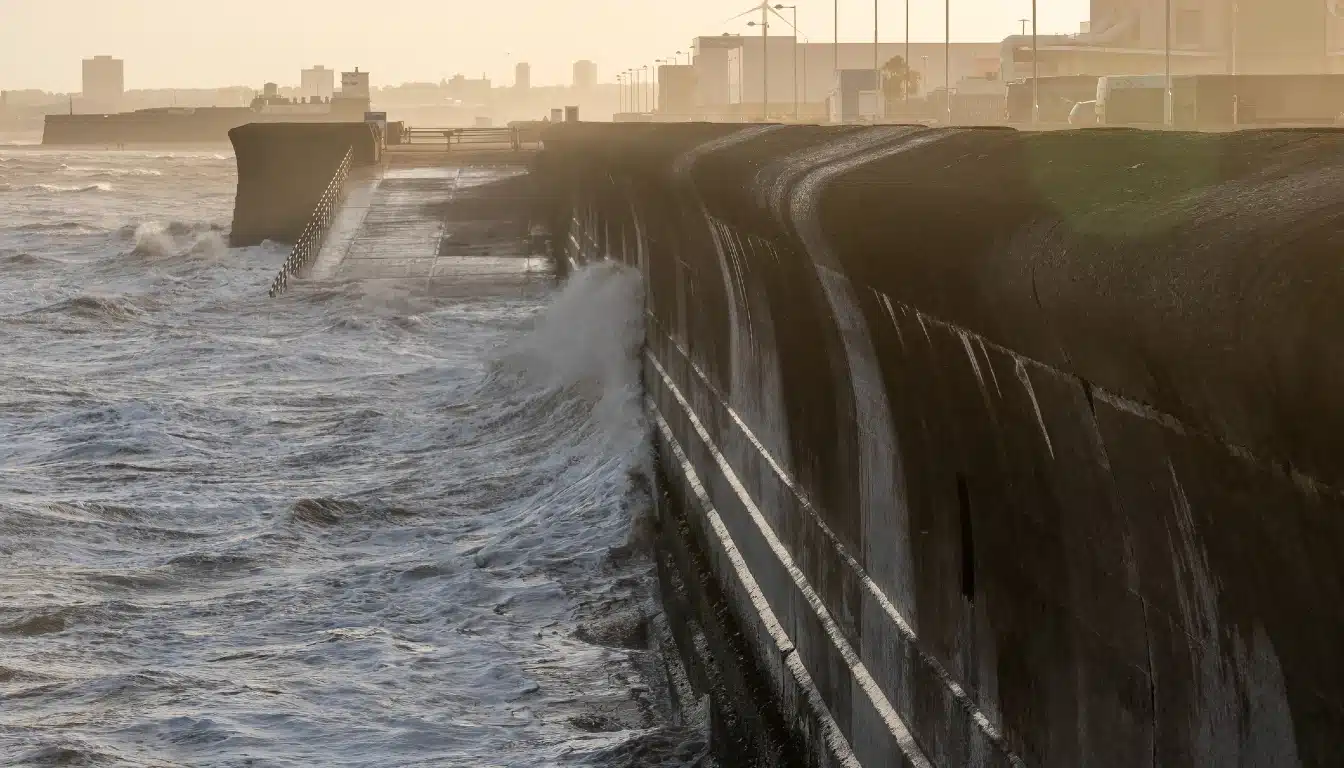
シュローダーズはすべての活動に単一の10%の割引率を適用するため、長期資産に関する数値は保守的である。同社の防潮堤の例では、このモデルでは10.3倍のスコアとなる。社会的割引率を3%とし、損失が年間4%ずつ増加すると仮定すると、同じ防潮堤のスコアは51.3倍となる。
最も影響力の大きい活動
直接的な対策と警報システムがランキングの上位を占めている。避難計画とインフラ整備が11.8倍でトップとなり、次いで耐暴風建築が10.9倍となっている。早期警報システムと防潮堤はともに10.3倍、熱中症警報システムは9.7倍となっている。
気候変動に強い建築資材(9.5倍)、緊急対応システム(9.2倍)、気候変動に強い道路建設(8.5倍)が上位層を構成している。単一の災害を対象とした活動の平均スコアは3.6倍であるのに対し、複数の災害を対象とした活動の平均スコアは2.2倍となっている。
影響とリターンは異なる方向を示している
このレポートでは、各活動を最も近い投資対象セクターにマッピングし、そのセクターで観測された収益率の範囲を適用している。気候変動分析およびソフトウェアが17%~23%でトップとなり、次いで山火事対策技術が16%~20%、気候変動に強い農業が15%~20%となっている。
送電網のレジリエンスとエネルギー貯蔵は10%から25%のリターンをもたらし、災害債や保険連動証券は11%から20%のリターンをもたらす。サプライチェーンと物流プラットフォームは13%から17%に位置する。対照的に、洪水・沿岸保護、熱波対策、自然資産は8%から12%に集中している。
「損失回避額に基づく費用便益比(BCR)と投資家の期待収益率の間には、体系的な関係は存在しない」と著者らは述べている。気候変動分析や災害債など、最も収益性の高い活動のいくつかは、影響度分布の中央付近に位置している。
影響度ランキングの上位項目で、その差が最も顕著に表れている。避難計画、早期警報システム、熱中症警報システムはすべて上位5位に入っている。報告書では、これらは直接的な収益モデルを持たない公共財として分類されている。同じく上位5位に入る防潮堤は、洪水・沿岸保護の8%~12%の範囲に該当する。これは表の中で最も低い範囲の一つである。
要約では、このギャップを政策と関連付けている。「調査対象となった102の活動の社会的価値(便益)と、それらが達成した投資収益との関係が弱いことは注目に値する。政策上のインセンティブは、最も有益な分野において魅力的な収益を支えてこなかった。」
インパクトとリターンが交わる場所
両方の点で高い評価を得ている活動はごくわずかだ。耐暴風構造と耐災害性建材は、損失回避率でそれぞれ2位と6位にランクインしている。報告書では、建物の耐災害性は8%から14%のリターン率に相当するとされている。
倉庫の空調管理(6.8倍)と気候変動に強いサプライチェーン(6.6倍)もトップ20にランクインしている。サプライチェーンと物流プラットフォームは、レポートの中で最も高いリターン率を誇る分野の一つだ。同様に、マイクログリッドと分散型エネルギーは5.8倍のスコアを獲得しており、グリッドのレジリエンス分野では最大25%のリターンが見込まれている。
報告書では、排出量と損失の両方を削減する27の二重効果のある活動も指摘している。それぞれが5倍の比率を達成し、1万米ドルの投資で50トン以上のCO2換算排出量を削減できる。これらの活動は、自然に基づく解決策、デジタルおよびデータサービス、精密農業、気候変動に強いインフラといった分野に集中している。
「市場平均を上回るリターンを求める投資家は、力強い市場成長と拡張性の高いビジネスモデルを特徴とする、テクノロジーを活用した分野と金融イノベーション分野に注目するだろう」と、同レポートは結論付けている。
公的資金が依然として埋めているギャップ
その一方で、社会的価値が高く、収益モデルを持たない活動もある。これには、地域社会に基づいた適応策や先住民の知識の統合などが含まれる。報告書はこれを「適応策への純粋に商業的なアプローチでは、重大な欠陥が生じることを改めて認識させるもの」と述べている。
民間資金は依然として少ない。報告書で引用されている気候政策イニシアチブのデータによると、追跡調査された民間による適応策資金は年間約4.7億米ドルにとどまっている。国連環境計画の「適応ギャップ報告書2025」では、的を絞った政策と複合的な資金調達によって、この額を50億米ドル近くまで引き上げることが可能だと述べている。
「レジリエンス構築の必要性は明らかであり、ますます高まっている」と、CalPERSのサステナブル投資ディレクター、ネルソン・ダ・コンセイソン氏は述べている。「今日、すべての適応策が純粋に商業的な観点から投資対象となるわけではない。しかし、シュローダーズが開発したフレームワークは、資産所有者と投資家が投資を評価、比較、優先順位付けするための実践的な方法を提供する。」
上場ポートフォリオにとっての意味とは
シュローダーズは、このフレームワークをMSCI ACWI指数の構成銘柄2,476社に適用した。スコアを獲得したのはわずか268社、全体の11%に過ぎない。ジョンソンコントロールズ、キャリア、ダイキン、ザイレム、ジェイコブスなど、HVAC(冷暖房空調)および水処理・エンジニアリング関連の銘柄が上位を占めている。
これらは流動性の高い大型株であるため、投資家は低コストでエクスポージャーを増やすことができます。トラッキングエラーが約9ベーシスポイントになると、適応ソリューションへの投資比率は約3%から12%に上昇します。それ以上のエクスポージャーは、小型株、プライベートエクイティ、またはインフラ投資から得る必要があります。
著者らは収益性について慎重な姿勢を示している。「持続的な『適応アルファ』を示す十分な証拠は見当たらない」と彼らは述べている。適応力は企業の質の高さを示す指標と捉えているが、市場はまだそれを十分に評価していない可能性がある。
フレームワークの比較
他の銀行も適応策に関する調査結果を発表している。ゴールドマン・サックス・リサーチは、 2025年9月に企業、家計、政府における投資の追い風がどこに吹くと予想されるかを示した。2025年4月には、JPモルガン・アセット・マネジメントが投資家の参加に関する論文を発表し、適応策の費用対効果比は平均4対1であると指摘した。
シュローダーズは、ある点においてさらに踏み込んでいる。同社は、すべての投資活動を共通の損失回避基準で評価し、それぞれの活動をセクター収益率と上場市場へのエクスポージャーと比較検証する。経営コンサルティング会社は、市場規模を個別に算出している。ボストン・コンサルティング・グループは、 2030年までに年間需要が0.5兆ドルから1.3兆ドルに達すると予測している。
「投資家は従来、気候変動の物理的な影響を主にポートフォリオへのリスクと捉えてきましたが、それには別の側面もあります」と、シュローダーズの北米サステナビリティ責任者であるマリーナ・セヴェリノフスキー氏は述べています。「気候変動への適応は、それ自体が経済的、投資的な考慮事項としてますます重要になってきています」と彼女は付け加えました。
起こらなかった損失
この枠組みの価値は、回避できた被害を資本市場に可視化できる点にある。耐暴風対策を施した建物、強靭なサプライチェーン、強化された送電網は、既に効果と収益の両方をもたらしている。避難経路や早期警報に関しては、それらが防ぐ損失は依然として公的予算に依存している。