ロンドンを拠点とする炭素管理プラットフォームのZeveroは、新たに7万ドルの資金調達を行い、総資金調達額は14万ドルとなった。今回の資金調達ラウンドには、Spiral Capital、Gazelle Capital、Deep 30が参加している。
2024年9月にZeveroの最初のシードラウンドを主導したSpiral Capitalは、現在も同社の主要投資家の1つである。同社は、年間経常収益が前年比400%増、顧客基盤が倍増したと報告している。
今回の発表は、Zeveroが2月にInhabitを買収したことに続くものです。Inhabitは英国を拠点とするサステナビリティソリューションプロバイダーです。この買収により、Zeveroのコンサルティング能力が強化され、経験豊富な専門家とテクノロジーを組み合わせることでサステナビリティ事業の規模拡大を目指す同社の戦略が後押しされます。
今回の新たな投資により、ゼベロは製品開発を加速させ、アジア太平洋地域およびヨーロッパ大陸における事業拡大を継続していく。これらの地域では、CBAM(企業行動監視・認証・管理)リスクへの対応、サプライチェーン規制、厳格な入札要件など、企業にとってますます大きなプレッシャーとなっている。ゼベロの顧客には、アサヒグループ、東京都、ウォータードロップなどが含まれる。
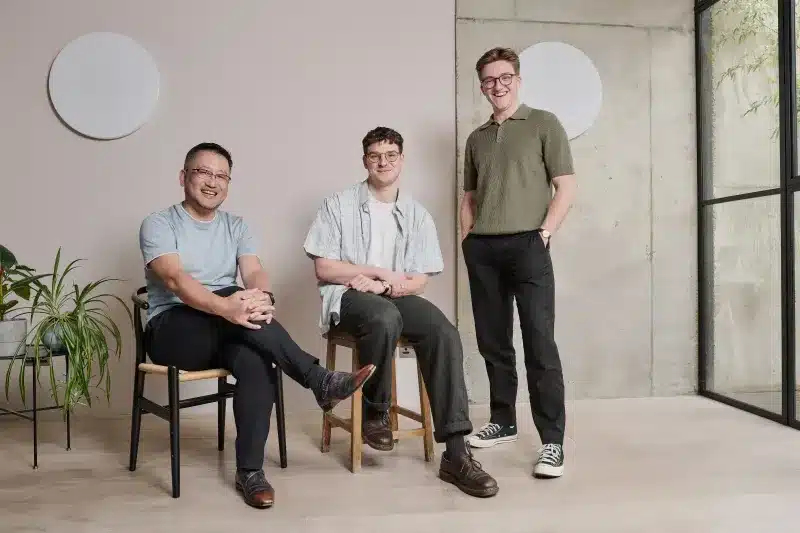
ゼベロの経営陣。左から:谷内茂雄、ベン・リチャードソン、ジョージ・ウェイド。
プラットフォームの機能
ZeveroはAIを活用し、スコープ1、2、3にわたる排出量データの収集と計算を自動化することで、ESG開示、製品設計、調達決定に役立つ再利用可能なデータセットを構築しています。プラットフォームに組み込まれた気候変動専門家が、ホットスポットの特定、目標設定、そして個々のニーズに合わせた脱炭素化戦略の策定を支援します。2021年に設立されたZeveroは、20カ国以上で事業を展開しています。
ゼベロのCEOである谷内茂雄氏は、企業は財務管理と同じようにサステナビリティを管理するよう求められることが増えていると述べた。しかし、多くの企業は依然としてサステナビリティを年間プロジェクトのように扱い、毎年ゼロから再構築し、体系的なシステムではなく単なる数値を生み出しているに過ぎない。
資金調達環境
Zeveroの共同創業者兼最高商務責任者であるジョージ・ウェイド氏は、Climate Solutions Newsに対し、投資環境は変化したものの、依然として活発な状態にあると語った。「投資家は関心を失ったのではなく、より慎重になっている」とウェイド氏は述べた。「数年前までは、初期段階の気候変動対策テクノロジー企業はビジョンだけで資金調達できた。しかし今では、投資家はミッションだけでなく、商業的な基盤も重視している。」
スパイラル・キャピタルのゼネラルパートナー兼CEOである奥野智和氏は、ゼベロはシードラウンド以降、素晴らしいプラットフォームを構築し、力強い成長を遂げてきたと述べた。同氏は、ゼベロの技術力と専門知識の組み合わせが、グローバル展開に向けて有利な立場にあると指摘した。
ソフトウェアとコンサルティングを組み合わせるメリット
ウェイド氏は、Inhabitの買収は新たな収益源を生み出すことが目的ではないと主張した。Zeveroから最も価値を引き出す企業は、データが示す内容に基づいて行動するための専門家のサポートを求めている企業だと同氏は述べた。「そのためには、技術と専門知識の両方が必要だ」。
既存のプロジェクトは中断なく継続され、顧客は同じ配送チームによるサポートを受けることができます。ゼベロが最も注力している成長機会は、組織が排出量の測定から、それに対する体系的な対策へと移行できるよう支援することだと、ウェイド氏はクライメート・ソリューションズ・ニュースに語りました。
米国における気候変動懐疑論:それは広がりつつあるのか?
より広範な政治情勢は、Zeveroのようなプラットフォームにとって潜在的な頭痛の種となる可能性がある。米国が気候変動対策への取り組みから後退し、トランプ政権が連邦政府による排出量監視を緩和するにつれ、他の地域でも企業の炭素排出量報告への意欲が低下するリスクがある。世界最大の経済大国である米国でサステナビリティが政治的、評判的な価値を失えば、他の市場の企業は排出量管理を優先事項ではなくコストとして扱うようになり、専用の報告インフラの商業的な妥当性に圧力がかかる可能性がある。
しかし、ウェイド氏によれば、ゼベロが事業を展開する市場では、そのような圧力は現実のものとなっていないという。同社の主要市場における規制の動きは、より厳格な方向へと進み続けている。EUの企業サステナビリティ報告指令、英国のサステナビリティ報告基準、そして日本のSSBJ基準はいずれも、企業情報開示の基準を引き上げている、と同氏は述べた。
変わったのは、その表現方法だ。ウェイド氏によると、企業はESGに関する表現に慎重になり、事業運営や財務面での合理性を前面に出すようになったという。その一部は米国の政治的影響を反映しているが、多くは市場の自然な成熟によるものだと彼は主張する。サプライチェーンの回復力、規制への対応力、投資家の信頼性など、炭素データを適切に管理するビジネス上のメリットは、ESGブランドに頼る必要はないのだ。
「私たちが話を聞いた企業は、これを真剣に受け止めるべきかどうかを問うているのではなく、それを適切に行うためのインフラをどのように構築すべきかを問うているのです」とウェイド氏は説明した。