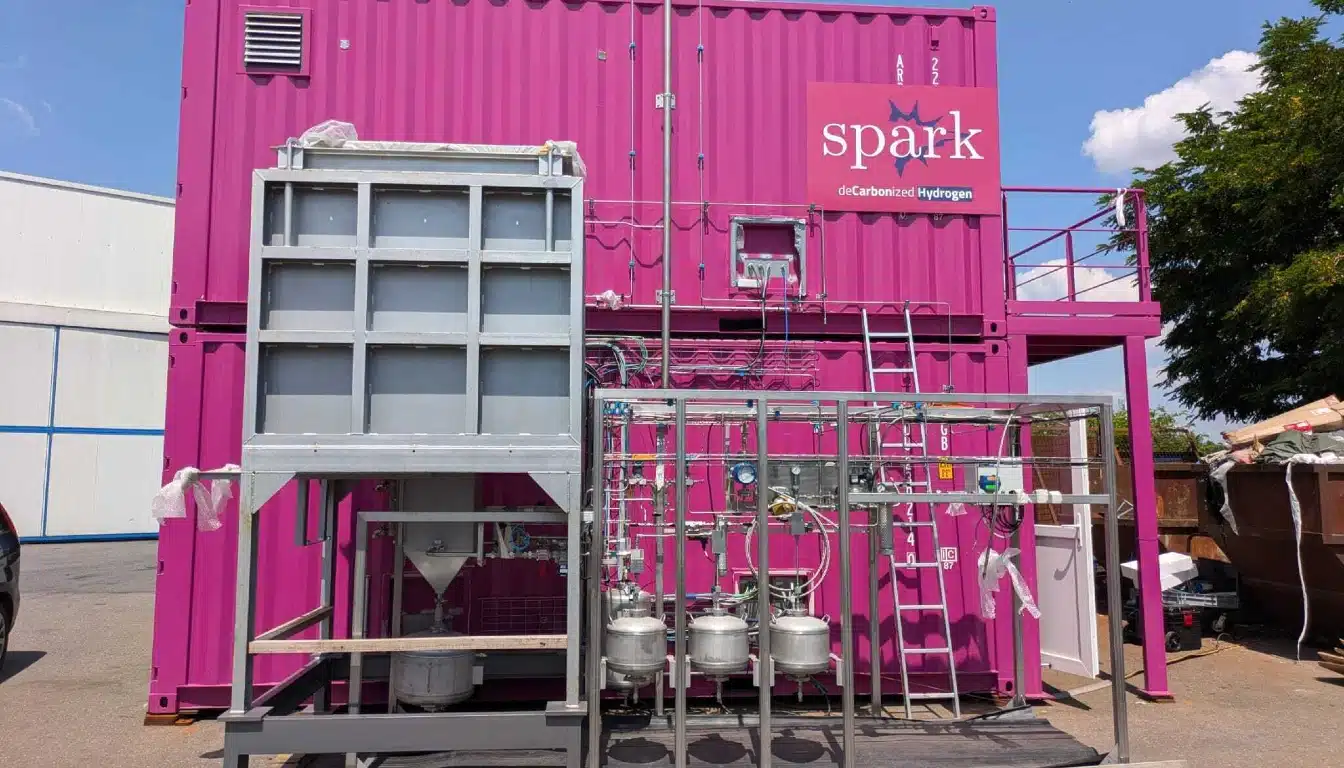
פטריק פיטרס, מנכ"ל ומייסד שותף של Spark Cleantech, מסביר כיצד פלזמה פועמת יכולה להסיר פחמן מגז טבעי לפני שהוא מגיע למבער תעשייתי, ומדוע הוא מאמין שהכלכלה יכולה לעבוד ללא סובסידיות כבדות.
התעשייה הכבדה מייצרת בערך חמישית מפליטות ה-CO₂ העולמיות, אך רוב מדיניות המימן של אירופה נכתבה תוך מחשבה על אלקטרוליזה. חברת Spark Cleantech, שבסיסה בפריז, שנוסדה בשנת 2022 במעבדות של CentraleSupélec, נוקטת בדרך שונה. הכור שלה ממוקם בין אספקת הגז של מפעל למבערים שלו, שם הוא מפצל מתאן למימן ופחמן מוצק ללא בעירה. החברה גייסה 30 מיליון אירו במימון סדרה A בדצמבר 2025 ומתכוונת להגיע ליחידות המסחריות הראשונות שלה בשנת 2027. Climate Solutions News הציגה עשר שאלות לפטריק פיטרס בנוגע לטכנולוגיה, למוצר הפחמן, לפער הרגולטורי ולנימוקי ההשקעה.
פלזמליזה של מתאן קיימת בצורות שונות במשך עשרות שנים. מה מנע ממנה מבחינה היסטורית להגיע לקנה מידה תעשייתי, ומה Spark Cleantech פתרה שקודמיה לא הצליחו?
פלזמליזה של מתאן התמודדה עם שלושה מכשולים בקנה מידה תעשייתי: עלויות אנרגיה גבוהות, איכות פחמן לא עקבית ובעיות עמידות של הכור. מערכות מוקדמות היו עתירות אנרגיה, ייצרו פחמן בעל ערך נמוך וסבלו מפגיעה באלקטרודות ופגיעה בעור.
כור הפלזמה הלא-תרמי הקנייני שלנו מפחית את צריכת האנרגיה ל-20% מאלקטרוליזה של מים, מייצר פחמן שחור בטוהר גבוה עבור יישומים פרימיום, ומשתמש בחומרים עמידים בפני לכלוך ליציבות ארוכת טווח.
אתה טוען שצריכת החשמל נמוכה פי חמישה מאשר אלקטרוליזה של מים. באילו תנאי הפעלה זה מתקיים, וכיצד זה משתנה אם לקוח פועל על רשת החשמל ולא על אנרגיה מתחדשת?
צריכת החשמל הנמוכה פי חמישה היא יתרון טכני קבוע של הכור שלנו, ללא תלות במקור החשמל. פליטות CO₂ מהחשמל המשמש להפעלת הכור, ולא הכור עצמו, תלויות אך ורק באופן ייצור החשמל. ברשת נקייה, יתרונות האנרגיה והפליטה ממקסמים. ברשת המבוססת על דלקים מאובנים, יעילות האנרגיה נשארת, אך הפליטות הקשורות למקור החשמל ממשיכות להישמר.
פטריק פיטרס, מנכ"ל ומייסד שותף של Spark Cleantech
פחמן מוצק הוא מרכזי בכלכלה שלכם, אך שוק הפחמן השחור בוגר ונשלט על ידי יצרנים מבוססים. כיצד אתם מסמיכים את החומר שלכם לשימושים סופיים תובעניים כמו ייצור סוללות, ואיזו פרמיית מחיר, אם בכלל, מוכנים הקונים לשלם כיום?
יעילות האנרגיה שלנו ופליטות ה-CO₂ הנמוכות שלנו מעניקות לנו יתרון תחרותי על פני פחמן שחור מסורתי, במיוחד תחת תקנות האיחוד האירופי המחמירות. אנו כבר עובדים עם לקוח פוטנציאלי שיש לו צורך ספציפי בפחמן שחור והוא מעוניין במוצר שלנו. זה ממצב אותנו היטב כדי להתאים לשימושים סופיים תובעניים כמו ייצור סוללות, שבהם קיימות וביצועים הם קריטיים.
הטכנולוגיה שלכם ממוקמת בין רשת הגז הקיימת של הלקוח לבין המבערים שלו. בפועל, עד כמה מפעילי התעשייה היו עמידים לשינוי תשתית שהם הפעילו באותו אופן במשך עשרות שנים?
יצרנים תעשייתיים מונעים מאוד מהיעילות האנרגטית הגבוהה שהטכנולוגיה שלנו מספקת. שחקנים רבים צריכים להשתמש גם בגז טבעי וגם במימן בתהליכים שלהם כדי להפחית את פליטות הפחמן. אנו מתחילים פרויקט עם שותף תעשייתי מרכזי בתחום זה, ומדגימים נכונות בעולם האמיתי להתאים תשתיות לטובת יתרונות אלה.
אתה מתאר טביעת רגל פחמנית אפסית או אפילו שלילית בעת שימוש בביו-מתאן כחומר גלם. עד כמה זמין ביו-מתאן בכמויות ובנקודות המחיר שהמודל שלך דורש, ומה קורה לחשבונאות הפחמן אם לקוח נשאר על גז מאובנים?
ביומתן יקר כיום פי שלושה עד ארבעה ממתאן מאובנים, אך השוק שלו מתרחב, ותמריצים ממשלתיים מסייעים בקיזוז העלויות תוך עידוד אימוץ והפחתות מחירים עתידיות.
זה מאפשר טביעת רגל פחמנית אפסית או שלילית עבור התהליך שלנו. אם לקוח משתמש בגז מאובנים, הפליטות נשארות חיוביות, אם כי עדיין נמוכות יותר מאשר בשיטות מסורתיות, מה שמאפשר מעבר חלק לביו-מתאן ככל שהזמינות משתפרת.
חתמתם על חוזים ראשוניים ואתם מכוונים לפריסת יחידות מסחריות בשנת 2027. מהם שניים או שלושה משתנים שסביר להניח שידחו את התאריך הזה, וכיצד אתם מנהלים אותם?
אנו מכוונים לפריסה מסחרית בשנת 2027, עם חוזים ראשוניים חתומים. המשתנים העיקריים שעשויים להשפיע על לוח הזמנים הם היתרים ורגולציה, שרשרת האספקה ומוכנות אתר הלקוח.
בכל הנוגע להיתרים ורגולציה, פרויקטים של מימן עומדים בפני אישורים ארוכים, במיוחד באירופה. אנו פועלים בשלב מוקדם עם רגולטורים כדי להתאים את עצמם למסגרות כמו RED III ו-CBAM. בשרשרת האספקה, רכיבים קריטיים כמו אלקטרודות ומחוללי פלזמה כרוכים בזמני אספקה ארוכים. הבטחנו הסכמים רב-שנתיים וספקי גיבוי. מוכנות באתר הלקוח, עיכובים באספקת גז, בתשתית החשמל או בהסכמי קליטה עלולים לעכב את ההתקדמות. אנו משתמשים בתשלומים מבוססי אבני דרך כדי לתמרץ לקוחות לעמוד בלוח הזמנים.
אתה מתאר מימן כשירות, ייצור ותפעול באתר ולא מכירת ציוד. מה שכנע אותך שהמודל הזה עדיף על מכירת ציוד הון ישירה, ומהם הסיכונים שלו עבור Spark ככל שתגדל?
בחרנו במימן כשירות (HaaS) על פני מכירת ציוד משלוש סיבות. הראשונה היא חסם כניסה נמוך יותר: לקוחות נמנעים מסיכון ראשוני, ואנו נוטלים על עצמנו אחריות טכנית וביצועית. השנייה היא הכנסות חוזרות: הסכמי צריכת מוצרים ארוכי טווח מספקים תזרים מזומנים יציב, מושך משקיעים. השלישית היא אופטימיזציה מתמשכת: תפעול באתר מאפשר לנו לחדד את היעילות ואיכות הפחמן באמצעות נתונים מהעולם האמיתי.
ישנם סיכונים עבור Spark. עומס על הוצאות הון כתוצאה מעלויות ראשוניות גבוהות מנוהל באמצעות מימון פרויקטים ושיתופי פעולה. אחריות תפעולית כתוצאה מערבויות ביצועים מופחתת באמצעות יתירות ותחזוקה קפדנית. הגדלת המורכבות מפעולות מבוזרות יעילה באמצעות ניטור מרחוק ואוטומציה.
חלק ניכר ממסגרת מדיניות המימן של האיחוד האירופי בנוי סביב מימן ירוק אלקטרוליטי. האם הסביבה הרגולטורית תומכת באופן פעיל במסלולים מבוססי מתאן כמו שלכם, או שאתם עובדים סביב מסגרת שלא תוכננה עבורכם?
מסגרת מדיניות המימן של האיחוד האירופי, כולל הנחיית האנרגיה המתחדשת (RED III) והחוקים המוסמכים בנושא מימן, תוכננה בעיקר עבור מימן ירוק אלקטרוליטי. מסלולים מבוססי מתאן כמו שלנו אינם משתלבים בצורה מסודרת בהגדרות הנוכחיות, המתמקדות בקלט חשמל מתחדש. עם זאת, ישנן שתי התפתחויות מעודדות.
הראשון הוא מימן מבוסס ביומתן. האיחוד האירופי מכיר בביו-מתאן כדלק מתחדש, כך שהתהליך שלנו המשתמש בביו-מתאן נחשב ל"מימן מתחדש" תחת RED III. השני הוא לכידת פחמן ואחסון. עבור חומרי גלם של גז מאובנים, האיחוד האירופי מפתח את עמדתו בנוגע למימן באמצעות CCS. תוצר הלוואי של פחמן מוצק שלנו, שניתן לאחסן לצמיתות, עשוי להיות מוכר בקרוב כאסטרטגיית הפחתת פחמן תקפה, אם כי המסלול הרגולטורי עדיין אינו ברור.
אנו פועלים באופן פעיל עם קובעי מדיניות וגופי תקינה כמו CEN ו-IEA Hydrogen TCP כדי להבטיח שפלזמליזה של מתאן תהיה מיוצגת בצורה הוגנת בתקנות עתידיות. בינתיים, אנו משתמשים במסגרות קיימות כמו הסמכת ISCC לביו-מתאן כדי לאמת את טביעת הרגל הפחמנית שלנו.
התעשייה הכבדה אחראית לכחמישית מפליטות ה-CO₂ העולמיות, אך היא נותרה המגזר שבו התקדמות הפחתת הפחמן היא האיטית ביותר. מדוע, לדעתך, התחום משך עד כה פחות השקעות ותשומת לב מדיניות מאשר ייצור חשמל או תחבורה?
הפחמן האיטי של התעשייה הכבדה נובע משלושה אתגרים מבניים. הראשון הוא ביקוש גבוה לאנרגיה. תעשיות כמו פלדה, מלט וזכוכית דורשות חום קיצוני של 1,000 עד 2,000 מעלות צלזיוס, שקשה להשיג באמצעות חשמל מתחדש או מימן ירוק בקנה מידה גדול. השני הוא תמריצים כלכליים. בניגוד לייצור חשמל, שבו אנרגיה מתחדשת היא כיום תחרותית מבחינת עלויות, או לתחבורה, שבה כלי רכב חשמליים נהנים מסובסידיות, הפחמן התעשייתי חסר תמיכה חזקה מצד המדיניות. מחירי הפחמן כמו ב-ETS של האיחוד האירופי, העומדים על כ-80 אירו לטון, עדיין אינם גבוהים מספיק כדי להצדיק מעבר מדלקים מאובנים. השלישי הוא בגרות טכנולוגית. פתרונות דלי פחמן רבים, כגון פלדה ירוקה באמצעות מימן DRI ולכידת פחמן למלט, עדיין נמצאים בשלב הפיילוט, עם הוצאות הון גבוהות ואמינות שלא הוכחה.
ההשקעות פיגרו משום שיחס הסיכון-תגמול אינו נוח. שחקנים תעשייתיים מתמודדים עם עלויות ראשוניות גבוהות עם תשואות לא ודאיות בסביבת מדיניות תנודתית. ב-Spark Cleantech, אנו מטפלים בכך על ידי התמקדות בפתרונות חלופי, כגון החלפת גז מאובנים במימן במבערים קיימים, הדורשים שינויים מינימליים בתשתית ומציעים הפחתת פליטות מיידית.
ברור שהצלחתם לגייס כספים עד כה. משקיעים ואנליסטים שומעים הרבה מאוד טענות על הפחתת פחמן בתעשייה. מה לדעתכם מבדיל אתכם מבחינת תשואות פוטנציאליות על פני פתרונות אחרים?
משקיעים שומעים אינספור טענות בנוגע לפחמן מפחמן, אבל Spark Cleantech בולטת משלוש סיבות. הראשונה היא שני זרמי הכנסה. בניגוד למימנים טהורים, אנו ממנפים גם מימן וגם פחמן שחור, מגוונים את ההכנסות ומשפרים את הרווחיות. מוצר הפחמן שלנו אינו זרם פסולת, אלא תוצר לוואי בעל ערך גבוה עם ביקוש גובר לסוללות וצמיגים. השנייה היא יעילות אנרגטית. צריכת החשמל הנמוכה פי חמישה שלנו בהשוואה לאלקטרוליזה מתבטאת בעלויות תפעול נמוכות יותר, במיוחד באזורים עם חשמל יקר. זה הופך את המימן שלנו לתחרותי מבחינת עלות גם ללא סובסידיות כבדות. השלישית היא מדרגיות וגמישות. ניתן לפרוס את הכורים המודולריים שלנו באתר במתקנים תעשייתיים, תוך הימנעות מאתגרי ההובלה והאחסון של ייצור מימן מרכזי. זה מפחית את עלויות התשתית ומאיץ את האימוץ.
בנוסף, מודל ה-HaaS שלנו מתקן תמריצים. לקוחות משלמים עבור תפוקת מימן, לא עבור ציוד, מה שמפחית את הסיכון שלהם תוך הבטחת הכנסות חוזרות עבורנו. עם יחידות מסחריות ראשונות המתוכננות לשנת 2027 וצנרת של LOIs עם תעשיות גדולות, אנו ממוצבים לנצל יתרון של צעד מוקדם בשוק המוכן לצמיחה מתפרצת.