ווד מקנזי צופה כי מגזר החשמל באירופה יעבור את רף ייצור החשמל ללא פליטות פחמן של 80% עד 2030, אך מדינות האיחוד האירופי לא יעמדו ביעדי האנרגיה המתחדשת שלה, שכן קיבולת הסוללות תשלש את עצמה ביותר מפי שלושה.
מגזר החשמל של אירופה יעבור את רף ייצור אפס פליטות הפחמן של 80% עד 2030, על פי ווד מקנזי. חברת הייעוץ פרסמה את התחזית ב-29 בספטמבר בדו"ח "תכנון אסטרטגי לשוקי החשמל באירופה 2026". עם זאת, היא גם מגלה שהאזור לא יעמוד ביעדי האנרגיה המתחדשת שלו באותה תקופה.
התחזית מכסה 35 שווקים לאומיים עד 2060, והנתונים שלה מתייחסים לכולם אלא אם כן מסומנים כ-EU27. היא צופה שההתקדמות תואץ לאחר 2030, כאשר אנרגיה מתחדשת תגיע ל-83% מההיצע בכל 35 השווקים עד 2050.
27 המדינות האיחוד האירופי לוקות בחסר באנרגיה מתחדשת
על בסיס 27 המדינות האיחוד האירופי, אנרגיה מתחדשת תהווה 63.7% מהאספקה עד 2030. נתון זה נמוך מיעד של 65% בחבילת Fit-for-55 ו-69% שנקבעו במסגרת REPowerEU. לכן, נתח הייצור ללא פליטות פחמן של הגוש עולה במהירות, בעוד שנתח האנרגיה המתחדשת שלו מפגר אחרי שאיפותיו שלו.
שני המספרים מודדים דברים שונים. ייצור ללא פליטות פחמן נחשב לאנרגיה גרעינית לצד אנרגיה סולארית, אנרגיה סולארית ואנרגיה הידרואלקטרית, ולכן היא נמצאת הרבה מעל נתח האנרגיה המתחדשת. Fit-for-55 היא חבילת האיחוד האירופי לצמצום פליטות נטו ב-55% עד 2030, בעוד ש-REPowerEU העלתה את יעד האנרגיה המתחדשת לאחר פלישת רוסיה לאוקראינה.
אנרגיית רוח ימית מסבירה חלק ניכר מהפער. ווד מקנזי צופה כי קיבולת הייצור תגיע ל-73 ג'יגה-וואט עד 2030 ול-148 ג'יגה-וואט עד 2035, אם כי מגבלות שרשרת האספקה יאטו את הבנייה. כתוצאה מכך, תחנות כוח גז ייצרו כ-6% יותר בין 2026 ל-2040 מאשר בתחזיות קודמות.
אנרגיה סולארית וסוללות מובילות את הבנייה
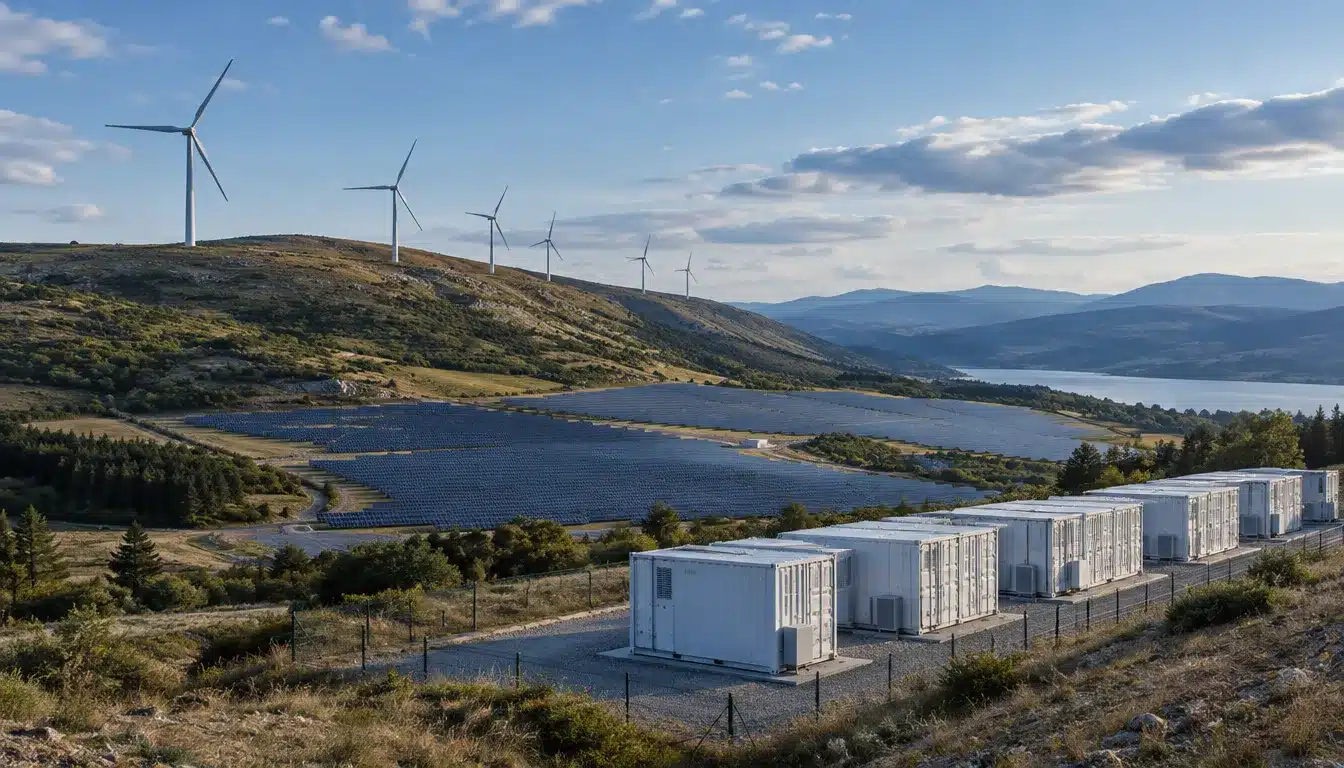
קיבולת החשמל הסולארית כמעט תוכפל ל-637 ג'יגה-וואט בשנה עד 2030, עם כ-61 ג'יגה-וואט נוספים מדי שנה. בינתיים, תוספות אנרגיית רוח יבשתית יגיעו ל-17 ג'יגה-וואט בשנה, מה שיביא את הצי ל-346 ג'יגה-וואט.
אחסון סוללות גדל בקצב המהיר ביותר. הקיבולת תשולש ביותר מ-47 ג'יגה-וואט ל-163 ג'יגה-וואט עד 2030. גרמניה, בריטניה, איטליה ופולין יהיו אחראיות ליותר ממחצית מהצמיחה הזו, כאשר גרמניה כבר משכה השקעות של מיליארדי יורו באחסון.
גז נשאר לגמישות בעוד הפחם נופל
קיבולת הגז תעלה ב-5% ל-273 ג'יגה-וואט עד 2030. עם זאת, הצי יפעל בתדירות נמוכה יותר, כאשר הניצולת תרד מ-27% ל-22%. עד 2060, אספקת הגז תירד ב-45%.
בפועל, תחנות גז עוברות מאספקה בכמות גדולה לגיבוי. הן יכסו את השעות שבהן אנרגיית רוח ואנרגיה סולארית לא יכולים לעמוד בביקוש, בעוד שסוללות יתמודדו עם תנודות קצרות יותר. שינוי זה פוגע בהכנסות התחנות, גם כאשר המפעילים שומרים על קיבולת גדולה יותר במערכת.
ייצור הפחם יצטמצם בחצי מ-457 TWh בשנת 2025 ל-237 TWh בשנת 2030. צי הפחם של 27 המדינות באיחוד האירופי ייצא לחלוטין עד 2050. ירידה זו משקפת את השינוי העולמי הרחב יותר, כאשר אנרגיות מתחדשות עוקפות את הפחם כמקור האנרגיה הגדול ביותר בעולם. בינתיים, כושר הייצור הגרעיני יגדל באמצעות הארכת תוחלת חיים ותוכניות בנייה חדשות.
מוחמד אל-ראוד, אנליסט מחקר לחשמל באירופה בווד מקנזי, אמר: "המעבר לחשמל באירופה מתקדם במסלול הנכון". הוא הוסיף: "עלויות הפליטות העולות יכריחו החלטות מבניות שהשווקים רק מתחילים לתמחר". הוא גם אמר שגז יישאר בתמהיל ברגעים שבהם אנרגיה מתחדשת לא תוכל לספק את הפוטנציאל שלה.
הביקוש עולה באופן לא אחיד ברחבי היבשת
סך הביקוש לחשמל יגיע ל-4,103 TWh עד שנת 2030, 11% מעל לרמות של 2025. לאחר מכן הוא מטפס ל-6,152 TWh עד שנת 2050. מרכזי נתונים מניעים את העלייה בטווח הקרוב, בעוד ירידת מחירי החשמל משפרת את הטיעון לחשמול החל משנות ה-2030.
כלי רכב חשמליים יצרכו הרבה יותר חשמל, מ-39 TWh בשנת 2025 ל-577 TWh עד 2050. באותה תקופה, ייצור המימן המחובר לרשת החשמל גדל כמעט מאפס ל-417 TWh.
השימוש במשאבות חום יתרחב פי חמישה ביותר עד 2060. ובכל זאת, עלויות ראשוניות גבוהות פירושן שרוב השווקים יפספסו את יעדי משאבות החום הלאומיים שלהם.
הצמיחה תשתנה גם לפי אזור. צפון אירופה רואה את צמיחת הביקוש החזקה ביותר, בשיעור של 81% עד 2050, בעוד שדרום אירופה מפגרת אחריה עם 52%. עבור מתכנני רשת החשמל, משמעות הדבר היא צורכי השקעה שונים מאוד משוק אחד למשנהו. למרות זאת, הכיוון ברור, כאשר ייצור ללא פליטות פחמן צפוי לשלוט בהיצע בכל מקום.