מסגרת חדשה של Schroders ו-CalPERS מגלה שאמצעי ההסתגלות המונעים את הנזק הרב ביותר מציעים למשקיעים פרטיים את התשואות החלשות ביותר. מבנים עמידים, שרשראות אספקה וחוסן רשת החשמל הם בין התחומים הבודדים שמקבלים ציון גבוה בשניהם.
חברת שרדרס פרסמה מסגרת שמדרגת 102 פעילויות הסתגלות לאקלים לפי ההפסדים הפיזיים שכל אחת מהן מונעת. לאחר מכן היא משווה את הציונים הללו לתשואות שהמשקיעים השיגו במגזרים התואמים. מנהל הנכסים בנה את הצד המעשי של העבודה עם CalPERS, קרן הפנסיה הציבורית הגדולה ביותר בארה"ב.
הציווי של הסתגלות וחוסן נותן למשקיעים מפה של היכן חופפות השפעה ורווח. הממצא המרכזי שלו הוא שהם כמעט ולא עושים זאת. האמצעים המונעים את הנזק הרב ביותר תלויים בעיקר בכספי ציבור. התשואות הגבוהות ביותר מגיעות מפעילויות באמצע דירוג ההשפעה.
כיצד אמצעי המסגרת משפיעים
המדד המרכזי הוא יחס תועלת-עלות של הפסדים שנמנעו. הוא מחלק את הערך הנוכחי של ההפסדים שפעילות מונעת בערך הנוכחי של העלויות שלה. למעשה, הוא מודד את מה שלא קורה: המחסן המוצף, הקציר הכושל, בית החולים המוצף בגל חום.
על בסיס זה, 95 מתוך 102 הפעילויות מונעות הפסד גדול יותר ממה שהן עולות. היחס החציוני הוא פי 3.1 והממוצע הוא פי 3.8, בטווח של פי 0.6 עד פי 11.8. כל שבע הפעילויות מתחת ל-1.0 הן כלים דיגיטליים או כלים מאפשרים, שערכם מגיע בעקיפין דרך התערבויות אחרות.
הדו"ח משתמש בהשקיה מתקדמת כדוגמה. בקנה מידה מייצג, הוא מדמה 34.2 מיליון דולר של הפסדי יבולים שנמנעו מהונחה כנגד 14.8 מיליון דולר של עלויות מהונחה. זה נותן יחס של פי 2.3.
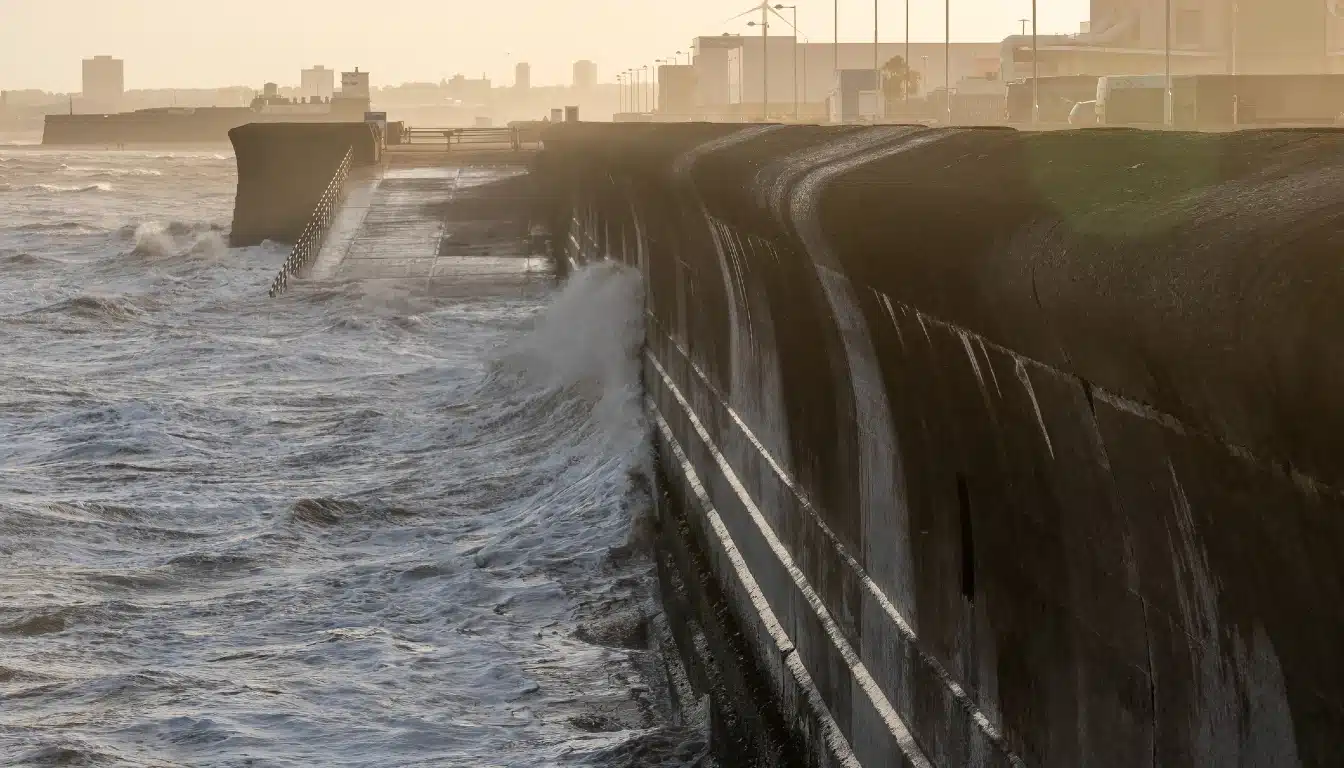
שרודרס מיישמת שיעור היוון יחיד של 10% על כל פעילות, כך שהנתונים שמרניים עבור נכסים בעלי חיים ארוכי טווח. דוגמת חומת הים שלה מקבלת ציון של פי 10.3 תחת המודל. בשיעור היוון חברתי של 3%, עם הפסדים שגדלים ב-4% בשנה, אותה חומת ים מקבלת ציון של פי 51.3.
הפעילויות בעלות ההשפעה הגבוהה ביותר
התערבויות ישירות ומערכות התרעה מובילות את הדירוג. תכנון פינוי ותשתיות מובילים את הרשימה עם פי 11.8, ואחריהם בנייה עמידה בפני סערות עם פי 10.9. מערכות התרעה מוקדמת וחומות ים מקבלות שתיהן פי 10.3, בעוד שמערכות התרעה מפני בריאות בחום מגיעות לפי 9.7.
חומרי בניין עמידים לאקלים (פי 9.5), מערכות תגובה לחירום (פי 9.2) ובניית כבישים עמידים לאקלים (פי 8.5) משלימים את הרמה העליונה. פעילויות המכוונות למפגע יחיד מקבלות ציון חציוני של פי 3.6, לעומת פי 2.2 עבור פעילויות מרובות מפגעים.
השפעה ותשואות מצביעות לכיוונים שונים
הדו"ח ממפה כל פעילות למגזר ההשקעה הקרוב ביותר אליה ומיישם את טווח התשואה הנצפה של אותו מגזר. ניתוח אקלים ותוכנה מובילים עם 17% עד 23%. טכנולוגיית שריפות בר אחריה עם 16% עד 20%, וחקלאות עמידה בפני אקלים עם 15% עד 20%.
חוסן הרשת ואחסון האנרגיה נעים בין 10% ל-25%, בעוד שאג"ח לאסונות וניירות ערך הקשורים לביטוח מניבות תשואה של 11% עד 20%. שרשרת האספקה ופלטפורמות הלוגיסטיקה עומדות על 13% עד 17%. לעומת זאת, הגנה מפני שיטפונות וחופים, חוסן מפני חום ונכסים מבוססי טבע נעים על 8% עד 12%.
"אין קשר שיטתי בין BCR (הפסד מנוצל) לבין התשואה הצפויה של המשקיעים", כותבים המחברים. כמה מהפעילויות בעלות התשואה הגבוהה ביותר, כגון ניתוח אקלים ואג"ח קטסטרופה, נמצאות באמצע התפלגות ההשפעה.
הפער הברור ביותר בראש רשימת ההשפעה. תכנון פינוי, מערכות התרעה מוקדמת ומערכות התרעה מפני בריאות בחום, כולן מדורגות בחמשת המובילים. הדו"ח מקבץ אותן עם מוצרים ציבוריים שאין להם מודל הכנסה ישיר. חומות ים, גם הן בחמשת המובילים, נופלות בטווח ההגנה מפני שיטפונות וחופים של 8% עד 12%. זהו בין הטווחים הנמוכים ביותר בטבלה.
תקציר המנהלים מקשר את הפער למדיניות. "מעניין לציין שהקשר בין הערך החברתי (התועלת) של 102 הפעילויות שנבדקו לבין תשואות ההשקעה שהשיגו הוא חלש; תמריצים מדיניות לא תמכו בתשואות אטרקטיביות בתחומים המועילים ביותר."
היכן שההשפעה והתשואה נפגשות
קומץ פעילויות מקבלות ציון גבוה בשני המדדים. בנייה עמידה בפני סערות וחומרי בנייה גמישים מדורגים במקום השני והשישי מבחינת הפסדים שנמנעו. הדו"ח ממקם את חוסן הבנייה בטווח תשואה של 8% עד 14%.
בקרת אקלים במחסנים (פי 6.8) ושרשראות אספקה עמידות בפני אקלים (פי 6.6) גם הן נכנסות ל-20 המובילים. פלטפורמות שרשרת אספקה ולוגיסטיקה נושאות את אחד מטווחי התשואה הגבוהים יותר בדוח. באופן דומה, מיקרו-רשתות ואנרגיה מבוזרת מקבלות ציון של פי 5.8, במגזר עמיד לרשת עם תשואה של עד 25%.
הדו"ח מציין גם 27 פעילויות בעלות תועלת כפולה אשר מפחיתות פליטות וגם הפסדים. כל אחת מהן מנקה יחס של פי 5 ומונעת יותר מ-50 טון של שווה ערך CO2 לכל מיליון דולר שהושקע. הן מקבצות פתרונות מבוססי טבע, שירותי נתונים ודיגיטל, חקלאות מדייקת ותשתיות עמידות לאקלים.
"משקיעים המחפשים תשואות מעל לשוק יתמקדו בקטגוריות של טכנולוגיה וחדשנות פיננסית, המאופיינות בצמיחת שוק חזקה ובמודלים עסקיים ניתנים להרחבה", מסכם הדו"ח.
הפער שכספי ציבור עדיין ממלאים
בקצה השני נמצאות פעילויות בעלות ערך חברתי גבוה וללא מודל הכנסה. אלה כוללות הסתגלות מבוססת קהילה ושילוב ידע מקומי. הדו"ח מכנה זאת "תזכורת לכך שגישה מסחרית גרידא להסתגלות תותיר פערים קריטיים".
ההון הפרטי נותר קטן. נתוני יוזמת מדיניות האקלים המצוטטים בדו"ח מעריכים את מימון ההסתגלות הפרטי בכ-4.7 מיליארד דולר בשנה. דו"ח פער ההסתגלות של תוכנית הסביבה של האו"ם לשנת 2025 קובע כי מדיניות ממוקדת ומימון משולב יכולים להעלות את הסכום הזה ל-50 מיליארד דולר.
"הצורך לבנות חוסן ברור וגדל", אמר נלסון דה קונסייקאו, מנהל השקעות בנות קיימא ב-CalPERS. "לא כל פתרונות ההסתגלות ניתנים להשקעה על בסיס מסחרי גרידא כיום; עם זאת, המסגרת שפיתחה Schroders מעניקה לבעלי נכסים ומשקיעים דרך מעשית להעריך, להשוות ולתעדף השקעות."
מה המשמעות עבור תיקי השקעות רשומים
שרודרס יישמה את המסגרת על 2,476 מרכיבים של מדד MSCI ACWI. רק 268 חברות, או 11%, רושמות ציון כלשהו. קבוצה קטנה של חברות מובילות בתחומי HVAC, מים והנדסה, כולל Johnson Controls, Carrier, Daikin, Xylem ו-Jacobs.
מכיוון שמדובר במניות גדולות בעלות נזילות, משקיעים יכולים להגדיל את החשיפה בזול. בכ-9 נקודות בסיס של סטיית מעקב, המשקל בפתרונות הסתגלות עולה מכ-3% ל-12%. מעבר לכך, החשיפה צריכה להגיע ממניות קטנות, הון פרטי או תשתיות.
המחברים נזהרים לגבי תשואות. הם "לא מוצאים ראיות מתועדות היטב ל'אלפא של הסתגלות' עמידה". הם מתייחסים להתאמה כאל סימן לאיכות החברה, שאולי השווקים עדיין לא מתמחרים.
כיצד המסגרת משתווה
בנקים אחרים פרסמו מחקרים על הסתגלות. גולדמן זאקס ריסרץ' קבעה היכן היא צופה תנודות חיוביות בהשקעות בקרב תאגידים, משקי בית וממשלות בספטמבר 2025. באפריל 2025, ג'יי.פי מורגן ניהול נכסים פרסם מאמר על השתתפות משקיעים, תוך ציון יחס תועלת-עלות ממוצע של 4:1 עבור הסתגלות.
חברת Schroders הולכת רחוק יותר בהיבט אחד. היא מדרגת כל פעילות על בסיס הפסד נמנע משותף, ולאחר מכן בוחנת כל פעילות מול תשואות המגזר וחשיפה לשוק המסחרי. חברות ייעוץ ניהולי בחנו את השוק בנפרד. קבוצת הייעוץ של בוסטון צופה ביקוש שנתי של 0.5 טריליון דולר עד 1.3 טריליון דולר עד 2030.
"משקיעים ראו באופן מסורתי את ההשפעות הפיזיות של שינויי האקלים בעיקר כסיכון לתיקי ההשקעות שלהם, אך יש צד נוסף למשוואה הזו", אמרה מרינה סברינובסקי, ראש תחום הקיימות בצפון אמריקה ב-Schroders. "הסתגלות לאקלים הופכת יותר ויותר לשיקול כלכלי והשקעתי בפני עצמו", הוסיפה.
ההפסדים שלא קורים
ערכה של המסגרת טמון בהפיכת הנזק שנמנע לגלוי לשוקי ההון. מבנים עמידים בפני סערות, שרשראות אספקה עמידות ורשתות חשמל מחוסמות כבר מציעים גם השפעה וגם תשואה. עבור נתיבי פינוי והתרעות מוקדמות, ההפסדים שהם מונעים עדיין תלויים בתקציבים הציבוריים.